専業主婦の世帯年収中央値はいくら?平均値との格差と勝ち組説の真実
物価高や実質賃金の変動が家計を直撃するなか、SNSやネット掲示板では「専業主婦世帯」をめぐる議論が過熱しています。かつて日本社会の標準モデルとされた片働き世帯ですが、いまや共働き世帯が全体の7割を超え、専業主婦は「限られた家庭の特権=勝ち組」と称されることも珍しくありません。
しかし、実際の家計簿を開いてみると、世間が抱く華やかなイメージと当事者の生活感には小さくない乖離が存在します。本稿では、公的統計や取材データをもとに専業主婦世帯年収の実相を解剖し、平均値と中央値のギャップ、生活費のリアル、そして今後の家計防衛策を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:専業主婦世帯の夫の年収中央値は約600万〜650万円であり、高所得層に押し上げられた平均値(約700万円超)とは100万円近い乖離がある。
- 要点2:共働き世帯の中央値(約750万〜800万円超)と比較すると世帯所得で150万〜200万円の差が開き、「専業主婦=無条件に裕福」とは言い切れない実態が浮き彫りとなっている。
- 要点3:子どもがいる世帯で専業主婦を維持する現実的なボーダーラインは都市部で年収600万円以上、地方で450万〜500万円前後が分水嶺となる。
【2026年最新】専業主婦世帯年収の中央値と平均値のリアルな実態
家計の実態を把握する際、最も注意すべきなのは「平均値」と「中央値」の乖離です。厚生労働省国民生活基礎調査最新データによると、日本全体の全世帯における1世帯あたりの平均所得金額は536万円である一方、所得の高低順に並べて中央に位置する中央値は410万円にとどまります。この約126万円の差は、一部の超高所得層が全体の平均値を大きく引き上げている構造を示しています。
この歪みは専業主婦世帯においてさらに顕著に現れます。各種家計調査および労働統計を総合すると、専業主婦世帯年収の平均値は約700万〜720万円前後に達します。この数字だけを見ると「やはり片働き家庭は高給取りばかりだ」と受け取られがちですが、実態をより正確に反映する専業主婦世帯年収の中央値は600万〜650万円前後が推計値です。
年収1,000万円から1,500万円を超える高年収層が平均値を押し上げているため、中央値付近の家庭からは「平均700万円超と聞いても全く実感がない」「実際は毎月カツカツでやりくりしている」という悲鳴にも似た声が上がっています。中央値600万円台前半という水準は、決して贅沢三昧ができる金額ではなく、日々の綿密な支出管理の上に辛うじて成立しているのが現場の素顔です。
年代別推移と格差|30代・40代の専業主婦世帯年収中央値と共働き比較
世帯年収は世帯主の年齢ステージによって大きく変動します。特に教育費や住宅ローンの負担が重くのしかかる子育て世代の動向は深刻です。
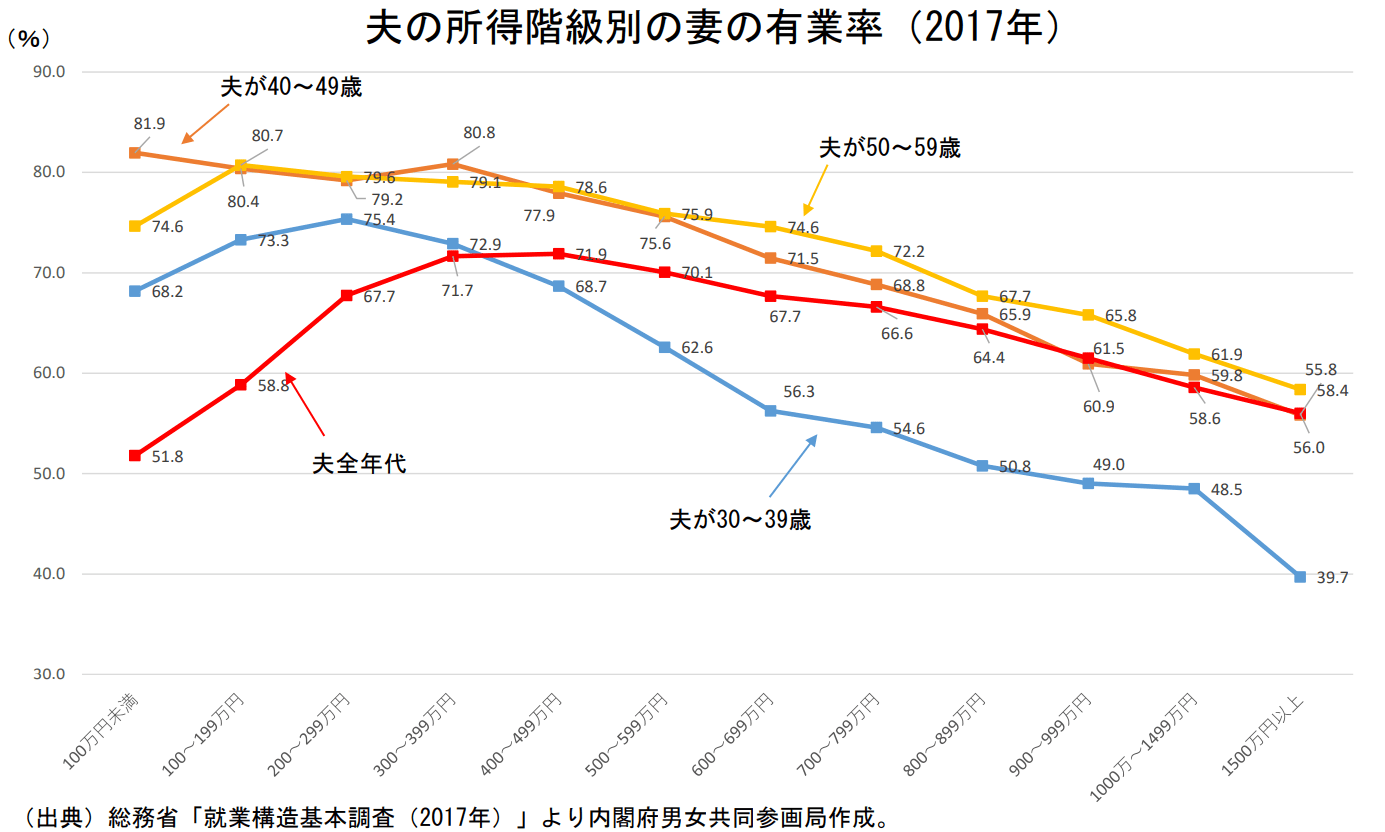
年代別で見ると、30代専業主婦世帯年収中央値は約550万〜600万円、キャリアのピーク期に差し掛かる40代専業主婦世帯年収中央値は約650万〜700万円が実質的な相場です。これに対し、共働き世帯年収中央値との比較を行うと、家計の余力に決定的な差が生まれている現実が可視化されます。
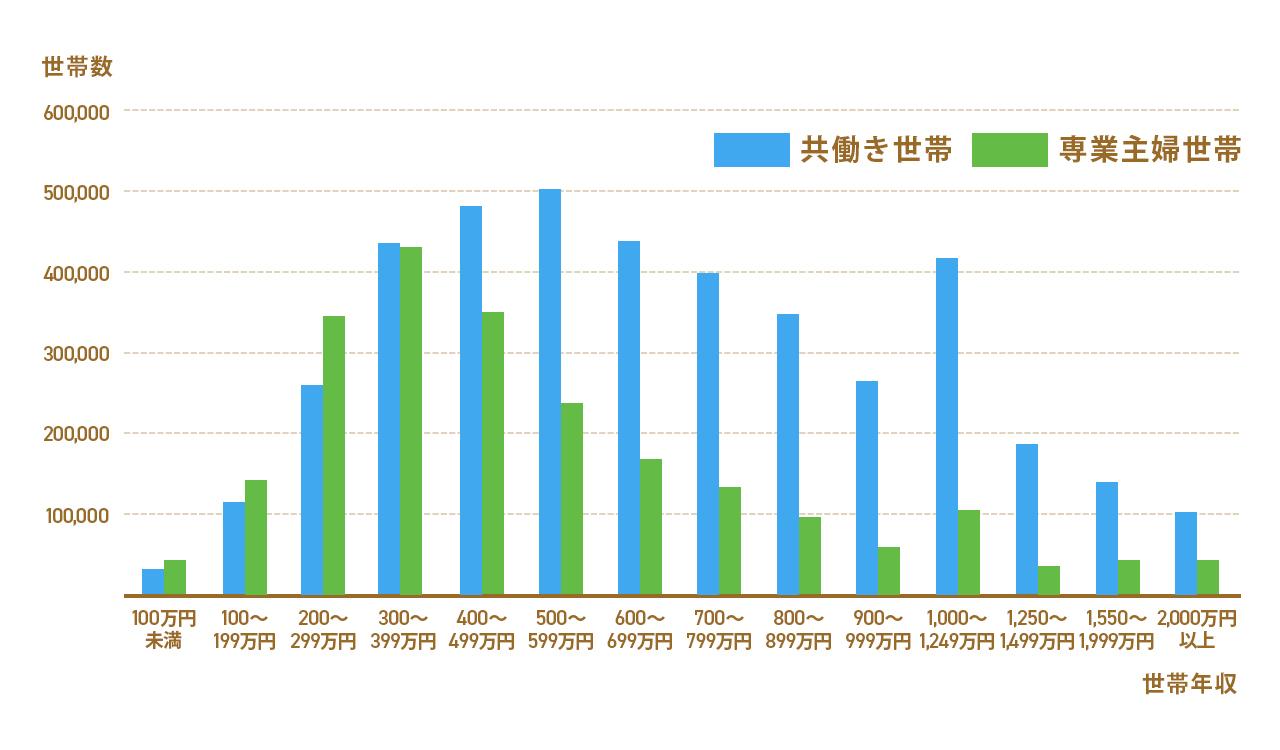
同世代の共働き世帯では、夫婦双方が正規雇用または「正社員×パート・派遣」として働くことで、30代で約750万〜800万円、40代では850万〜950万円以上の中央値に達します。かつては1人の稼ぎ手で家庭を維持するのが当たり前でしたが、専業主婦世帯割合の推移と現在を辿ると、1980年代には6割を超えていた専業主婦世帯は年々減少し、いまや全世帯の2割台半ばにまで縮小しました。この歴史的転換の背景には、賃金が伸び悩む日本社会において「2馬力」でリスク分散を図らざるを得ない経済的要請が存在します。
【徹底比較】専業主婦世帯と共働き世帯の年収・貯蓄・生活水準
数字の全体像を掴むために、専業主婦世帯と共働き世帯の所得水準、手取り額、および貯蓄状況の相関を以下の表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 専業主婦世帯(中央値層) | 額面:約600万〜650万円 手取り:約460万〜490万円 | 夫1人の給与所得 (月額手取り約33万〜36万円+賞与) | 地方では中流を維持可能だが、都市部では住居費と教育費の兼ね合いで節約が必須。 |
| 専業主婦世帯(平均値層) | 額面:約700万〜720万円 手取り:約520万〜540万円 | 大手企業正社員・専門職 (月額手取り約38万〜40万円+賞与) | 子ども2人でも一定の習い事や旅行が可能。ただし無計画な出費は老後資金を圧迫。 |
| 共働き世帯(中央値層) | 額面:約750万〜800万円 手取り:約590万〜630万円 | 夫500万+妻300万円など (世帯月額手取り約42万〜46万円+賞与) | 累進課税の影響を抑えられ、同じ額面でも専業主婦世帯より可処分所得が数十万円高くなる。 |
| 子育て世帯の平均貯蓄額 | 専業主婦世帯:約750万円 (中央値:約400万〜450万円) | 共働き世帯平均:約1,050万円 (中央値:約650万〜700万円) | 子育て専業主婦世帯の平均貯蓄額は共働きに比べ約300万円下回る。突発的な支出への備えが課題。 |

月々の支出を検証|専業主婦世帯のリアルな生活費内訳と手取りの限界
「年収600万円あれば専業主婦でも余裕があるはず」という見方は、手取り計算の罠を見落としています。専業主婦世帯の手取り額シミュレーションを行うと、年収600万円(夫・専業主婦・子ども1人)の年間手取り額は約465万円前後、ボーナスを年間100万円(手取り約80万円)と仮定すると、毎月の手取り月給は約32万円にすぎません。
都市部近郊で暮らす一般的な中央値家庭における、専業主婦世帯のリアルな生活費内訳(月額ベース)は次の通りです。
- 住居費(家賃または住宅ローン+管理費):105,000円
- 食費(外食含む・自炊中心):65,000円
- 水道光熱費:24,000円
- 通信費(夫婦のスマホ・固定回線):12,000円
- 日用品・雑費:15,000円
- 子ども関連費(教育費・学校備品・習い事1つ):28,000円
- 保険料(生命保険・医療保険):18,000円
- 夫の小遣い・交通費等:30,000円
- 妻の小遣い・美容・被服費:10,000円
- 貯蓄・新NISA積立:13,000円
これで合計32万円となり、手取り月給はほぼ全額消滅します。自動車を所有している家庭であれば、駐車場代やガソリン代、車検積立が重なり、毎月赤字でボーナス補填というサイクルに陥ることも珍しくありません。大手コミュニティサイトやSNSを調査しても、「スーパーの特売チラシを見比べ、もやしや鶏むね肉を駆使している」「ママ友とのランチ会は月1回が限界」といった切実な体験談が多数投稿されています。
「専業主婦は勝ち組」と言われる理由とネットの誤解
世帯所得の中央値が600万円台で手取りのやりくりに追われているにもかかわらず、なぜ世間では専業主婦は勝ち組と言われる理由と真相がこれほど取り沙汰されるのでしょうか。その背景には、心理的要因と労働環境の過酷さが複雑に絡み合っています。
第一に、「共働きで仕事・家事・育児に追われ、慢性的な時間貧困に苦しむ層」からの羨望です。平日の朝夕に怒涛のワンオペをこなす共働き家庭から見れば、「仕事のプレッシャーから解放され、子どもが小さいうちは家でじっくり向き合える」という選択肢を持つこと自体が、経済的・時間的な贅沢(勝ち組)と映ります。
しかし、当事者である専業主婦側には別の構造的プレッシャーが存在します。取材で聞かれるのは、「夫の機嫌や健康に家族全員の生計が依存している恐怖」「自分の裁量で使えるお金がなく、1,000円のリップを買うのにも罪悪感を覚える」「社会から取り残されているような孤立感」という精神的な葛藤です。見かけの「時間の自由」の裏側には、家庭内パワーバランスの不均衡やキャリア断絶のリスクという重い代償が潜んでいます。
さらに制度面でも逆風が強まっています。長年議論されてきた配偶者控除と社会保険130万円の壁は、厚生年金の適用拡大や制度見直しによって実質的な見直しが進んでおり、専業主婦(第3号被保険者)制度に対する社会的な視線は年々厳しさを増しています。「守られた立場」という既得権益的な認識は、制度改変とともに急速に崩れつつあります。
【プロの結論】夫の年収いくらから専業主婦が可能か?家族社会学から見る判断基準
家計相談やライフプランニングの現場において最も多い問いが、夫の年収いくらから専業主婦が可能かというボーダーラインです。住環境や家族構成によって必要なコストは異なりますが、客観的なリスク許容度から導き出される現実的な基準は明確です。
地方都市で持ち家(または低家賃住宅)があり、車社会であっても教育を公立中心で進める前提であれば、年収450万〜500万円が専業主婦世帯として破綻しない最低限のベースラインです。一方、地価や物価が高騰する首都圏・関西圏の都市部で、子どもに大学進学や中学受験の選択肢を残そうとする場合、年収600万円以上が現実的な防衛ラインとなり、安定した老後資金形成まで見据えるなら年収800万円以上が望ましい水準となります。
【プロの結論】専業主婦を維持できる家庭・共働きへ舵を切るべき家庭
家族社会学の知見では、夫婦間の健全なパートナーシップを維持するために不可欠なのが「心理的バウンダリー(境界線)」と「相互の経済的自立性」です。専業主婦というライフスタイルを選択するにあたっては、感情論ではなく次の客観基準で冷静に判断することが求められます。
専業主婦を選択して問題ない家庭の条件:
- 夫の勤務先が極めて強固で、万が一の休職・死亡時にも十分な団体信用生命保険や私的保険で生活が保障されている
- 実家からの住宅資金援助や相続資産など、フローの収入に依存しないストック資産が存在する
- 家事・育児を「家庭内における不可欠な労働」として夫婦双方が対等に評価し、金銭の使途に対する精神的抑圧がない
早期に共働き・社会復帰を検討すべき家庭の条件:
- 夫の年収が500万円未満(都市部では600万円未満)で、毎月の貯蓄が3万円未満にとどまっている
- 教育資金と住宅ローン返済を同時に抱え、ボーナスが出なければ赤字になる構造になっている
- 「誰のおかげで暮らせているのか」といったモラルハラスメント的な言動が家庭内で見受けられる
- 妻自身のキャリアブランクが長引くことに強い焦燥感やアイデンティティクライシスを感じている
【専業主婦世帯年収 中央値】に関するよくある質問(FAQ)
Q1:専業主婦世帯の年収中央値と平均値で100万円近い差があるのはなぜですか?
A1:年収1,200万〜2,000万円超を稼ぐ医師、経営者、外資系・大手総合商社勤務などの高所得層が「妻を専業主婦にしているケース」が多く、彼らの突出した数値が全体の平均年収(約700万円超)を大きく引き上げているためです。実質的な中間層の暮らしぶりは、中央値である600万〜650万円前後に集約されます。
Q2:子育て中の専業主婦世帯で、教育費と老後資金を両立するための貯蓄ペースはどれくらい必要ですか?
A2:子ども1人を大学まで進学させる場合、すべて国公立でも約1,000万円、私立文系で約1,500万円以上の準備が目安です。中央値クラスの年収600万円家庭では、児童手当を全額貯蓄に回すことに加え、毎月最低3万〜5万円、ボーナスから30万〜40万円の年間100万円前後を新NISA等の非課税制度を活用して長期運用していく計画性が必須となります。
Q3:ブランクが長い専業主婦がパートや再就職を始める際、税金や社保で損をしない働き方はありますか?
A3:社会保険適用要件が拡大している現在、「130万円の壁」を意識して就業調整をするよりも、週20時間以上・月収8.8万円超で自ら社会保険に加入するか、あるいは正社員・契約社員として「年収160万〜200万円以上」を目指して働く方が、将来受け取れる自身の厚生年金額を増やし、生涯手取りを最大化する観点から合理的です。
まとめ:数字の幻想に惑わされず我が家に最適なライフプランを
専業主婦世帯年収の中央値「約600万〜650万円」というデータは、決して一部の富裕層だけの特権ではない一方で、決して贅沢な暮らしを保証する数字でもないというシビアな現実を映し出しています。
ネット上の「専業主婦は勝ち組」という単純化されたラベルに惑わされ、無理に専業主婦を維持して家計を圧迫させたり、逆に家庭内で劣等感を抱えたりする必要は毛頭ありません。家庭ごとに異なる価値観、子どもの成長フェーズ、そして夫婦それぞれの心身の健康を見つめ直しながら、柔軟に働き方を再構築していく姿勢こそが、不確実な時代を生き抜くための最良の防衛策です。 (出典: 専業主婦世帯年収 中央値(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。