人身事故の損害賠償はいくら?相場と算定基準の真相【2026年最新】
突然の交通事故により、心身ともに深い傷を負った被害者を待ち受けているのが、相手方保険会社との過酷な示談交渉です。通院を続けながら対応を迫られるなか、保険会社から提示された示談金の書面を見て「人身事故の損害賠償はいくらが妥当なのか」「提示されたこの金額は本当に正しいのか」と強い疑問や不安を抱く方は少なくありません。
損害保険各社が提示する示談金額は、法律上の正当な満額とは大きく乖離しているケースが日常的に発生しています。保険会社が提示する金額は、自社の支払いを最小限に抑える「自社基準」で機械的に算出されたものに過ぎず、法的に受け取る権利がある本来の賠償額から半額以下に抑え込まれている事例も珍しくありません。本稿では、人身事故における損害賠償の構造、慰謝料相場の実態、そして不当な損失を防ぐための実践的な判断基準を、徹底的な現場取材と法的根拠をもとに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険会社が提示する示談金額は最も低い算定水準であることが多く、弁護士基準を適用することで賠償金が2倍から3倍以上に跳ね上がるケースが多発している。
- 要点2:損害賠償は慰謝料だけでなく、治療関係費・休業損害・後遺障害による逸失利益など多岐にわたり、適切な立証と等級認定が受取額を左右する。
- 要点3:加入中の任意保険に「弁護士費用特約」が付帯されていれば、自己負担実質ゼロで法的手続きを委任でき、過失割合や慰謝料の増額交渉を有利に進められる。
【2026年最新】人身事故の損害賠償はいくら?知っておくべき相場と算定基準の真相
交通事故の被害に遭った際、最も切実な疑問となるのが「最終的に損害賠償金はいくら支払われるのか」という点です。結論から言えば、人身事故の損害賠償額には固定された定価は存在せず、「怪我の程度」「治療期間」「後遺障害の有無」「被害者の収入状況」「過失割合」という5つの変数が複雑に絡み合って算出されます。
実務上の目安として、他覚所見のない比較的軽度なむちうち症(頸椎捻挫・腰椎捻挫)で通院3ヶ月前後の場合、総額でおよそ50万〜80万円前後、半年間の通院を要した場合は120万〜180万円前後が損害賠償の目安となります。骨折を伴う重傷で入院を要したケースでは300万〜600万円以上、後遺障害等級が認定された場合は逸失利益が加算され数千万円から1億円超に達する事例まで、その幅は極めて広大です。
ここで被害者が直面する最大の壁が、損害賠償額の算出に用いられる「3つの算定基準」の格差です。日本の交通事故賠償実務には、以下の3つの明確な基準が存在します。
1つ目が、自動車損害賠償保障法に基づく「自賠責保険基準」です。これはすべての自動車保有者に加入が義務付けられている強制保険であり、被害者に対する「最低限の救済」を目的としています。人身事故の傷害部分に関する自賠責保険の支払限度額は120万円と厳格に定められており、治療費・文書料・休業損害・慰謝料のすべてを合算してこの枠内に収めなければなりません。
2つ目が、加害者が加入している任意保険会社が独自に設定している「任意保険基準」です。保険会社内部の査定マニュアルに基づき算出されますが、自賠責基準にわずかな金額を上乗せした水準に留まるケースがほとんどであり、営利企業としての支払削減圧力が色濃く反映されています。
そして3つ目が、過去の膨大な裁判例の蓄積に基づき策定された「弁護士基準(裁判所基準)」です。日弁連交通事故相談センター東京支部が発行する通称「赤い本(民事交通事故訴訟 損害賠償額算定基準)」に収載されている基準であり、法的に正当と認められる賠償金の水準です。自賠責基準や任意保険基準と比較して慰謝料の額面が2倍から3倍以上に跳ね上がることも日常的であり、示談金提示額の妥当性を検証する上での唯一の正当な物差しとなります。

損害賠償の内訳と計算方法|慰謝料だけではない「3つの損害」の全貌
一般に「慰謝料」と「損害賠償」という言葉は混同されがちですが、慰謝料は損害賠償という巨大な枠組みの「一部」に過ぎません。損害賠償の内訳と計算方法を正しく把握していなければ、保険会社が本来支払うべき費目を意図的に除外、あるいは過小評価していても気付くことができません。損害賠償は大きく分けて以下の3つの損害で構成されています。
第1に「積極損害」です。事故によって被害者が直接的に支出を余儀なくされた実費を指します。具体的には、診察料・投薬料・手術費用などの治療関係費、通院交通費(電車・バスの実費、自家用車の場合は1kmあたり15円のガソリン代、歩行困難な場合のタクシー代)、医師の診断書や後遺障害診断書などの文書料、重傷時の付添看護費や入院雑費(自賠責基準で1日1,100円、弁護士基準で1日1,500円)が含まれます。
第2に「消極損害」です。事故に遭わなければ本来得られたはずの経済的利益の喪失を意味し、主に「休業損害」と「逸失利益」の2つに分かれます。
休業損害の計算方法は、被害者の就労形態によって異なります。給料所得者の場合、事故前3ヶ月間の給与総額を90日で除した「1日あたりの基礎収入」に通院や入院による休業日数を乗じて算出します。自営業者の場合は前年の確定申告書における所得額を基準とし、休業中も支払わざるを得なかった店舗家賃や人件費などの固定費も一定限度で加算対象です。
見落とされがちなのが、専業主婦や兼業主婦などの家事従事者に対する休業損害です。自賠責基準では一律で1日あたり6,100円(原則)と機械的に計算されますが、弁護士基準では厚生労働省の賃金構造基本統計調査(賃金センサス)における全女性労働者の平均賃金を基礎収入として適用します。年収換算でおよそ390万〜400万円前後(日額約10,000〜11,000円)が基礎収入として認められるため、主婦の休業損害は基準の選択だけで受取額が倍増します。
さらに消極損害のなかで最も高額になりやすいのが、後遺障害等級認定と逸失利益です。懸命な治療にもかかわらず症状固定時に身体へ障害が残った場合、適正な等級認定(第1級〜第14級)を受けることで、将来にわたって減少する労働対価を「後遺障害逸失利益」として一括請求できます。計算式は「基礎収入 × 労働能力喪失率 × 労働能力喪失期間に応じたライプニッツ係数」で算出され、働き盛りの世代や重度の後遺障害(神経麻痺、失明、高次脳機能障害など)では逸失利益だけで5,000万円を超えるケースも少なくありません。
第3が、精神的苦痛に対する対価である「精神的損害(慰謝料)」です。これには治療期間に応じて発生する「入通院慰謝料」、後遺障害が残存した場合の「後遺障害慰謝料」、そして死亡事故における「死亡慰謝料」が存在します。
徹底比較|自賠責基準・任意保険基準・弁護士基準で賠償額はここまで激変する
人身事故における賠償額の決定打となるのが、入通院慰謝料の算定基準の違いです。同一の怪我、同一の通院期間であっても、どの計算式を用いるかによって被害者の手元に残る金額は数十万〜数百万円単位で乖離します。実務における3つの基準の格差を詳細に整理したのが以下の比較表です。
| 項目・通院条件 | 自賠責保険基準 | 任意保険会社提示水準 | 弁護士基準(裁判所基準) |
|---|---|---|---|
| 入通院慰謝料の算定方式 | 1日あたり4,300円×対象日数 (実通院日数×2 または 総治療期間の少ない方) | 自賠責に小額上乗せした各社内規 (通院頻度が低いと大幅削減) | 「赤い本」の算定別表を参照 (実通院日数ではなく治療期間の月数ベース) |
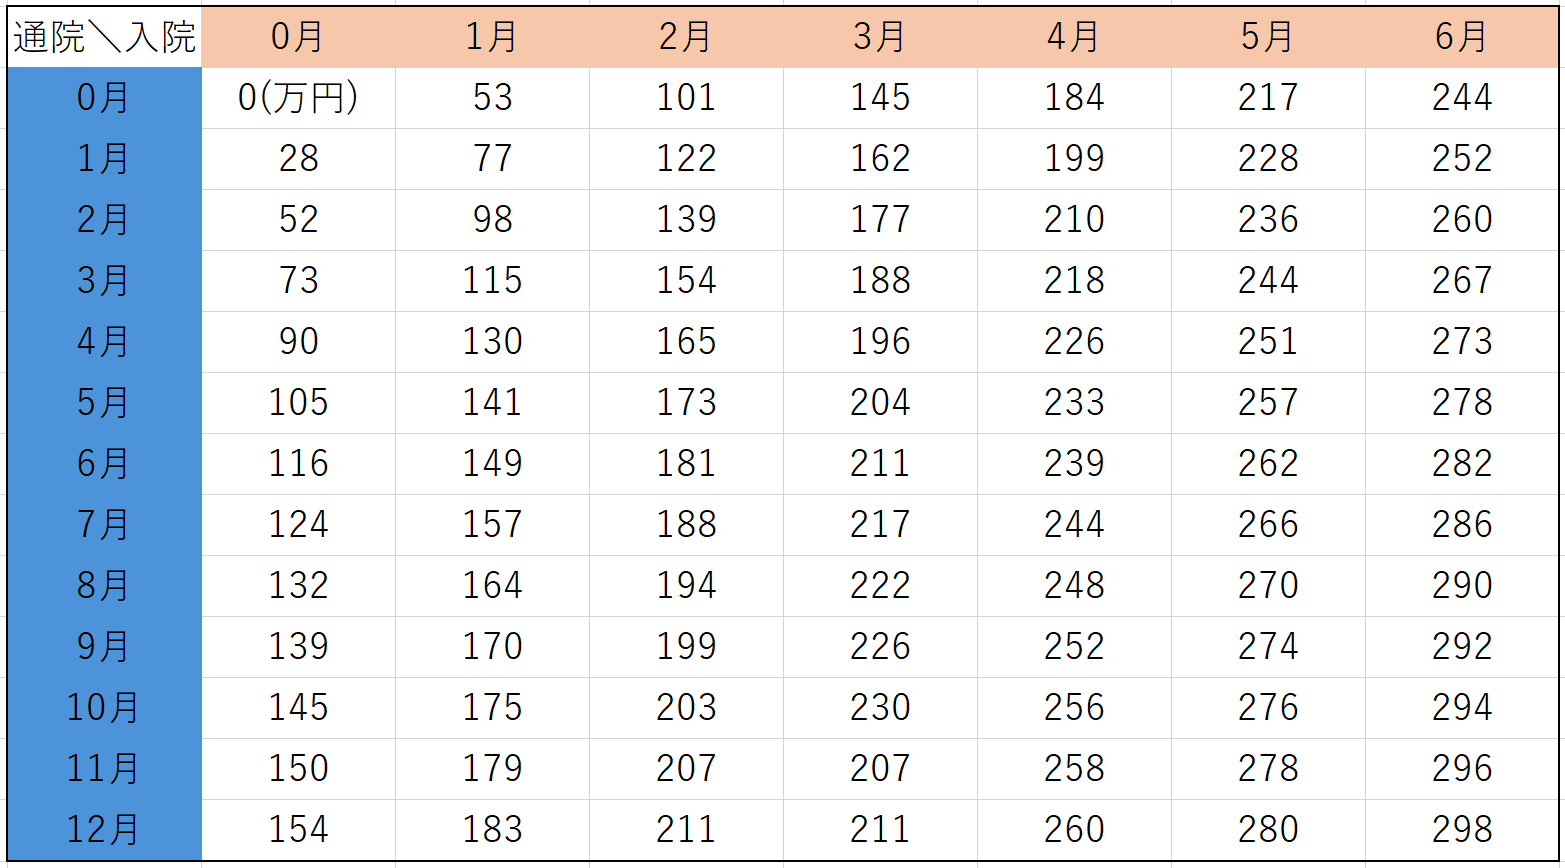
| むちうち通院3ヶ月 (実通院30日の場合) | 258,000円 (4,300円×30日×2) | 約25万〜35万円 | 530,000円 (他覚的所見なし・軽傷用別表II適用) |
| むちうち通院6ヶ月 (実通院60日の場合) | 516,000円 (4,300円×60日×2) | 約50万〜65万円 | 890,000円 (差額は37万円以上の増額) |
| 重傷(骨折等)入院1ヶ月+通院6ヶ月 | 自賠責上限120万円枠に抵触 (治療費等で枠が消滅するリスク) | 約90万〜120万円 | 1,490,000円 (重傷用別表I適用) |
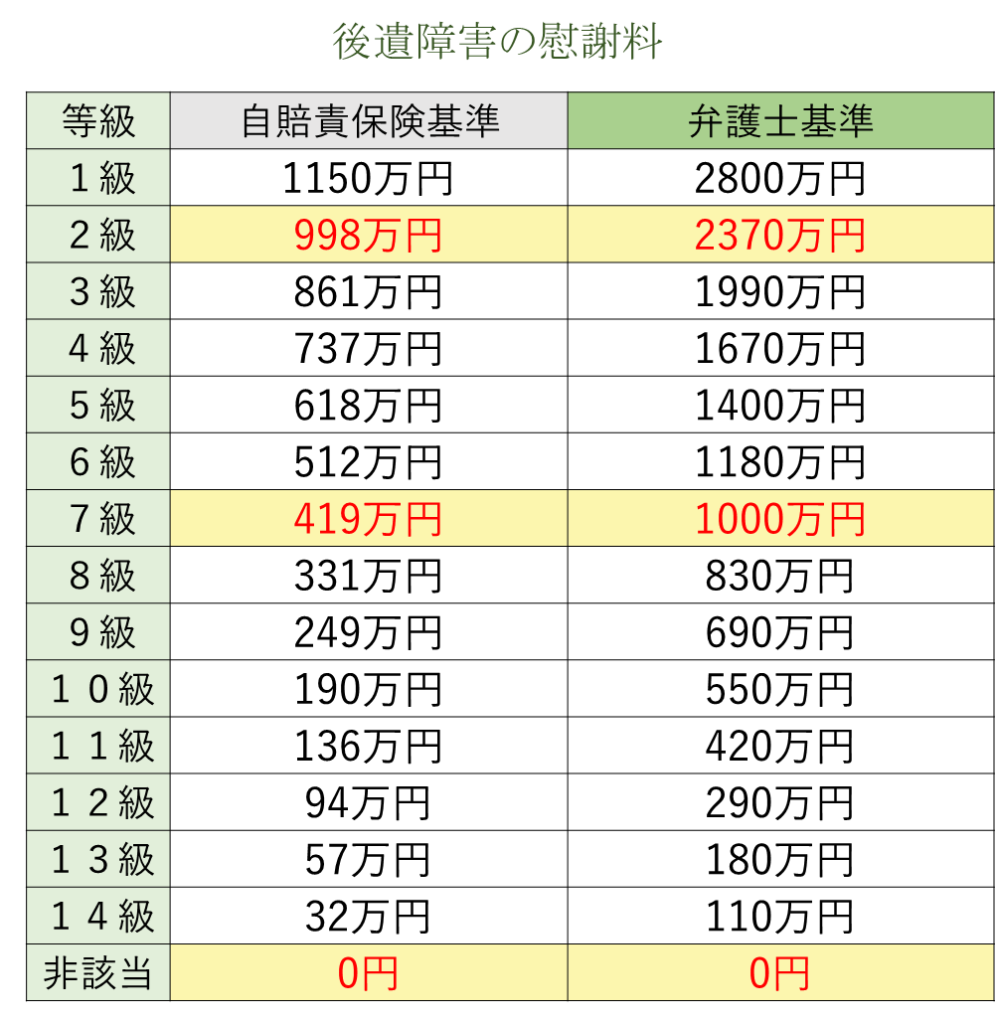
| 後遺障害14級9号 (神経症状・むちうち後遺症) | 320,000円 (法定後遺障害慰謝料) | 約35万〜50万円 | 1,100,000円 (自賠責の約3.4倍) |
| 後遺障害12級13号 (頑固な神経症状・骨折変形等) | 940,000円 (法定後遺障害慰謝料) | 約100万〜150万円 | 2,900,000円 (自賠責の約3倍超) |
上記の数値が示す通り、弁護士基準による慰謝料増額は微々たる修正ではありません。特に事故で最も件数の多いむちうち症状の慰謝料相場において、半年通院したケースでは慰謝料だけで約37万円、後遺障害14級が認定された場合は慰謝料だけで78万円もの差額が発生します。ここに逸失利益の差額が上乗せされるため、最終的な示談金の受取総額が100万〜200万円以上開く構造的要因がここにあります。
【実態検証】示談金提示額の妥当性と現場の被害者が直面するリアル
机上の法規データだけでなく、現場の示談交渉の最前線ではどのような力学が働いているのか。交通事故の被害者がSNSや各種相談窓口、手記で訴え続けている最大の苦痛は、身体の痛みそのもの以上に「相手方保険会社の冷徹な対応と一方的な通告」です。
被害者の手記や実際の相談記録を調査すると、事故から3ヶ月前後が経過した時点で、ほぼ例外なく保険会社の専任担当者から「そろそろ治療の目安時期ですので、今月末で治療費の支払いを打ち切ります」「症状固定にして示談書をお送りします」という連絡が入ります。これは保険実務上「一括対応の打ち切り」と呼ばれる施策であり、保険会社が自賠責保険の傷害上限である120万円を超過する前に、支出を抑え込もうとする定石の交渉手腕です。
しかし、医学的に治療を終了すべきか否かを判断する権限は、損害保険会社の担当者には一切ありません。治療の要否を判断できる唯一の存在は主治医(医師)です。まだ痺れや疼痛が残っている段階で「相手が払わないと言っているから」と自ら通院をやめてしまうと、カルテ上の治療実績が途絶え、本来であれば認定されるべき後遺障害等級も「通院実績不足」として非該当に追い込まれる致命的な不利益を被ります。
さらに示談金の提示段階における保険会社の心理的揺さぶりも見逃せません。「当社としてはこれが精一杯の譲歩案です」「今月中に合意いただければ早期にお振込みが可能です」といった甘言やプレッシャーを用い、被害者が精神的に疲弊して「早く終わらせたい」とサインを急ぐ心理状態に誘導します。一度示談書に署名捺印を完了してしまうと、民法上の和解契約が成立するため、後から不当な金額だと気づいても原則としてやり直しや追加請求は法的に不可能です。
一般に知られていない盲点とネットの誤解|過失割合と過失相殺の真相
ネット上の情報や掲示板では「人身事故で怪我をさせられた側なのだから、治療費も慰謝料も100%相手が全額支払うのが当たり前だ」という言説が散見されます。しかし、これは実務上における最大の誤解です。追突事故やセンターラインオーバー、赤信号無視といった完全な「10対0」の事故類型を除き、動いている車両同士の事故では被害者側にも一定の過失割合が認定されるのが日本の民事賠償の現実です。
ここに潜むのが過失割合と過失相殺の真相です。過失相殺とは、被害者側にも過失が認められた場合、その割合に応じて損害賠償総額から減額される法理を指します。
具体例を挙げてみましょう。損害賠償総額(治療費・休業損害・慰謝料等)が400万円と算定された事案において、被害者の過失割合が「20%(8対2)」と確定した場合、過失相殺によって総額の20%(80万円)が控除され、受取額は320万円へと減少します。
さらに深刻なのは「相手方にも損害が生じているケース」です。相手方の車両修理費が300万円発生していた場合、被害者は相手の損害の20%である60万円を相殺、あるいは賠償しなければなりません。結果として、過失割合が「10%」動くだけで、数十万〜百万円単位で最終受取額が蒸発してしまう事態が頻発します。
保険会社が提示してくる過失割合は、別冊判例タイムズなどの過失相殺基準本を基にしていると主張されますが、都合の良い個別修正要素(相手の前方不注視や速度超過)を意図的に排除し、被害者側に不利な基本割合を押し付けてくるケースが後を絶ちません。ドライブレコーダーの映像解析、信号サイクルの検証、実況見分調書の綿密な査定を行わなければ、理不尽な過失割合によって大幅な減額を強いられることになります。
交通事故の損害賠償請求の流れと弁護士費用特約を活用した最強の防衛策
不利益を被ることなく正当な損害賠償金を獲得するためには、事故直後から示談完了に至る交通事故の損害賠償請求の流れを正確に把握しておく必要があります。
全体のプロセスは以下の6つのフェーズで進行します。
1. 事故発生と初動対応:警察への人身事故届出、相手方連絡先・保険会社情報の確保、医療機関(整形外科)での精密検査受診。
2. 治療の継続:医師の指示に従い、整骨院への無断通院は避けつつ適切な頻度で病院に通院。
3. 症状固定の診断:これ以上の治療継続でも症状の改善が見込めなくなった時点で、医師から「症状固定」の宣告を受ける。
4. 後遺障害等級認定申請:残存症状がある場合、医師に「後遺障害診断書」を作成してもらい、相手方保険会社任せ(事前認定)にせず、被害者自身が立証資料を揃えて申請する「被害者請求」を行う。
5. 示談金の提示と査定:治療費や慰謝料、逸失利益をまとめた示談提示書が相手方保険会社から届く。
6. 示談交渉・合意・入金:金額と過失割合の妥当性を検証し、合意成立後に示談書へ署名捺印し、数週間から1ヶ月程度で指定口座に入金される。
この一連の過酷なプロセスを有利に進めるための切り札が、弁護士費用特約のメリットです。自身や同居親族の自動車保険、あるいは火災保険やクレジットカードに付帯している弁護士費用特約を利用すれば、1事故1名につき最大300万円までの弁護士報酬・相談料を保険会社が負担してくれます。
特約を利用しても等級は下がらず(ノーカウント事故扱い)、翌年の保険料が上がる心配もありません。弁護士に依頼した瞬間から、相手方保険会社との直接の電話対応や書類作成、打ち切り通告への抗議、後遺障害申請、そして弁護士基準による増額交渉のすべてを代理人に一任できます。被害者は肉体的・精神的ストレスから解放され、実質的な自己負担ゼロで数十万〜数百万円の増額メリットを享受することが可能になります。
【プロの結論】弁護士に依頼すべき人・自分で示談を進めてよい人の明確な境界線
損害賠償の現場において、すべての被害者が弁護士をつけるべきかと言えば、必ずしもそうではありません。費用対効果と心理的コストの観点から導き出される客観的な判断基準は明確です。
【弁護士への依頼を強く推奨する人】
・自動車保険に「弁護士費用特約」が付帯している人(費用倒れの懸念が一切ないため使わない理由がない)
・骨折や靭帯損傷などの重傷を負い、後遺障害が残る可能性が高い人
・むちうち等で通院期間が3ヶ月を超えており、保険会社から治療費打ち切りを通告されている人
・相手方と過失割合に争いがあり、納得がいかない人
・専業主婦や個人事業主で、休業損害が不当に低く見積もられている人
・保険会社担当者との交渉に強い精神的ストレスを感じ、日常生活に支障をきたしている人
【自分自身で示談を進めてもよい人】
・物損事故のみで人身損害が一切発生していない軽微な事故
・怪我が極めて軽微で、病院受診が数回(通院期間1ヶ月未満)で完治した人
・弁護士費用特約がなく、増額見込み額よりも弁護士着手金や成功報酬の方が高くつく「費用倒れ」のリスクが高い事案
【人身事故 損害賠償 いくら】に関するよくある質問(FAQ)
Q1:むちうちで通院3ヶ月の場合、慰謝料や損害賠償金は総額でいくらになりますか?
A1:実通院日数が30日程度の場合、自賠責基準による慰謝料は約25万8,000円、相手方保険会社の当初提示額も30万円前後に留まるケースが一般的です。しかし、弁護士基準を適用した場合は慰謝料だけで約53万円が認められます。これに実際の治療費、交通費、休業損害(会社員や主婦)を加算すると、総額で約80万〜120万円程度が法的に正当な受取額の目安となります。
Q2:専業主婦は無収入ですが、休業損害は請求できますか?
A2:当然に請求可能です。法的に家事労働は経済的価値を持つものとして認められています。自賠責基準では一律1日あたり6,100円ですが、弁護士基準では厚生労働省の賃金センサス(女性労働者全年齢平均)を適用し、日額約10,000〜11,000円を基礎収入として通院日数や家事制約割合に応じて請求できます。主婦であるという理由だけで休業損害を0円で提示してくる保険会社もありますが、完全な不当提示です。
Q3:相手の保険会社から「これ以上の治療費は支払えません」と言われたらどうすべきですか?
A3:決してその場で安易に同意して通院をやめてはいけません。まずは主治医に「まだ症状があり、治療継続の必要性があるか」を確認してください。医師が治療継続を認めた場合、保険会社に「医師の指示による治療継続」を伝えて一括対応の延長を交渉します。それでも打ち切られた場合は、自身の健康保険(第三者行為による傷病届を提出)に切り替えて自己負担3割で通院を継続し、後から示談交渉や裁判で立替えた医療費を全額請求するのが最も賢明な対抗手段です。
まとめ:理不尽な示談に泣かないための最終判断基準
人身事故の損害賠償は、ただ待っているだけで適正な金額が自動的に振り込まれる仕組みにはなっていません。加害者側の任意保険会社は、どんなに丁寧な物腰であっても、支払額を抑制することを至上命題とする交渉の相手方です。提示された金額を「プロが算定した適正額なのだろう」と思い込み、無防備に署名捺印することは、本来手にするはずの正当な権利を自ら放棄することに他なりません。
事故の示談交渉において最も重要なのは、相手の提示した枠組みに盲従せず、法的に定められた正当な基準(弁護士基準)と自らの権利を正確に照らし合わせる客観的な視点です。まずは手元の保険証券を確認して弁護士費用特約の有無を把握し、示談書にサインする前に交通事故実務に精通した弁護士等の専門家に無料相談を行うことが、不当な損失を防ぎ、正当な救済を勝ち取るための最も確実な防衛策となります。 (出典: 人身事故 損害賠償 いくら(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。