国民年金のコンビニ払いはクレカ不可?裏ワザと2026年最新お得技検証
日本年金機構から届く国民年金保険料の納付書を手に、近所のコンビニへ向かい、レジでクレジットカードを差し出して「申し訳ございません、公共料金や税金のお支払いは現金のみとなっております」と断られた経験を持つ人は少なくありません。財布に十分な利用限度額があるにもかかわらず、その場で現金を引き出しにATMへ走らされる徒労感は、多くの納付者を困惑させてきました。
年間約20万円にものぼる国民年金保険料は、家計にとって決して無視できない固定支出です。キャッシュレス決済が社会の隅々まで定着した2026年の現在においても、なぜコンビニの店頭ではクレジットカードによる直接決済が拒まれるのでしょうか。本稿では、レジで断られる構造的な背景を解き明かすとともに、店頭で間接的にカードポイントを獲得する確実な裏ワザ、さらには自宅にいながら完結する2026年最新のお得な納付戦略を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民年金の納付書をコンビニのレジで直接クレジットカード決済することは不可だが、指定の電子マネーを経由することで間接的なポイント獲得が可能。
- 要点2:直接払いができない理由は、コンビニと収納代行業者が負担する「加盟店手数料」の採算構造と、行政側の公金徴収原則にある。
- 要点3:最も還元額が大きいのは日本年金機構への事前申請による「2年前納クレジットカード払い」であり、免除分の「追納」にはコンビニでの電子マネー間接払いが最大の武器となる。
【真相解明】国民年金はコンビニでクレジットカード払いできるのか?レジで断られる決定的な理由
結論から申し上げますと、セブン-イレブン、ファミリーマート、ローソンなどの主要コンビニ店頭において、国民年金の納付書をレジに提示し、クレジットカードを端末に挿入またはタッチして直接支払うことはできません。これは店舗スタッフの裁量や知識不足によるものではなく、POSレジのシステム自体が収納代行票のカード決済をブロックするように設計されているためです。
では、日常の買い物であれば数百円の駄菓子でもカード払いが可能なコンビニが、なぜ年間数十万円にも及ぶ公金納付ではカードを拒絶するのでしょうか。その背景には、決済代行のビジネスモデルと「加盟店手数料」の構造的壁が存在します。
通常、小売店で消費者がクレジットカード決済を行うと、店舗側はカード会社に対して売上金額の1〜3%程度の手数料を支払います。一般的な物販であれば、商品の粗利益の中からその手数料をコストとして吸収できます。しかし、コンビニが行う公共料金や年金の「収納代行サービス」は、1件あたり数十円から百円程度の手数料を行政や委託会社から受け取るだけの極めて薄利な代理業務です。
仮に1か月分(約1万7,000円)の保険料を一般的なカードで決済された場合、店舗側には数百円の手数料支払いが発生し、収納手数料を遥かに上回る致命的な赤字が生じてしまいます。また、税金や社会保険料などの公金徴収においては「納税者が納めた公費から私立の決済会社へ多額の手数料を差し引くことは公平性に反する」という原則があるため、行政側がコンビニの手数料を肩代わりすることも法的に困難です。この経済的・制度的ギャップこそが、店頭での直接カード払いを不可能にしている根本原因です。

【実態検証】利用者の生の声と現場目線で見えたリアル|レジで恥をかかないための実務防衛
大手ネット掲示板やSNS、Q&Aサイトを定点観測すると、毎年4月の納付書送付シーズンには同様の悲痛な叫びが散見されます。
「レジに並んで納付書とカードを出したら、店員さんに小声で『現金のみです』と言われ、後ろに並んでいた客の視線が刺さった」「納付書に『バーコードをレジにお出しください』と書いてあるからカードも使えると勘違いしていた」といった証言は後を絶ちません。都内のコンビニエンスストアで店長を務める関係者は、現場の実情を次のように打ち明けます。
「新年度や各納期限の直前になると、クレジットカードを出されるお客様が週に何名もいらっしゃいます。カードが使えない旨を伝えると『ポスターにキャッシュレス推進と貼ってあるじゃないか』と憤慨される方も少なくありません。現場のオペレーションとしては、レジ画面に『現金でお受け取りください』と自動警告が出るため、店員の側でもどうすることもできないのが実情です」
このような店頭での摩擦を回避するためには、「納付書のバーコード=店頭では現金払いのみ」という基本ルールを正しく認識しておく必要があります。しかし、完全に現金を準備しなければポイントを諦めるしかないのかといえば、決してそうではありません。
諦めるのはまだ早い!コンビニ納付書でクレカ還元を得る「2つの裏ワザ」
コンビニのレジで直接クレジットカードを通すことは叶いませんが、「電子マネーへのクレジットカードチャージ」を経由する間接的な手法を用いれば、実質的にクレジットカードのポイント還元を受けるルートが残されています。現在、有効に機能している代表的な手法は以下の2通りです。
1. セブン-イレブン×nanacoルート
セブン-イレブンでは、国民年金を含む収納代行用紙の支払いに電子マネー「nanaco」を利用することが例外的に認められています。通常、nanacoで税金や年金を支払ってもnanacoポイント自体は付与されません。しかし、「特定のクレジットカードからnanacoへ事前チャージする際」にカード側のポイントを獲得できます。
代表的な組み合わせは「セブンカード・プラス」です。チャージ時に0.5%分のポイントが付与されるため、年間約20万円の保険料を納める場合、約1,000円相当の還元を確実に享受できます。納付書1枚あたりの金額が5万円を超える場合でも、nanacoの複数枚持ちや「センター預かり分」の反映を活用することで高額納付にも対応可能です。
2. ファミリーマート×ファミペイルート
ファミリーマートにおいても、バーコード付き納付書の決済にスマホ決済サービス「ファミペイ」が利用可能です。ファミペイに「ファミマTカード」や「JCBブランドの各種対象カード」からクレジットチャージを行うことで、チャージ時に0.5%前後のポイント還元が得られます。
さらに、ファミペイ側で定期的に実施される「公共料金・請求書支払いでボーナス付与」等のキャンペーンが重なれば、さらなる上乗せ還元も狙えます。ただし、カードごとの月間チャージ上限額やポイント付与対象外カードの規定が頻繁に更新されるため、実行前の規約確認が欠かせません。

【徹底比較】国民年金の支払い方法一覧|クレカ・口座振替・スマホ決済の損得勘定
国民年金保険料を支払う手段は、コンビニ納付書以外にも複数用意されています。どの方法が実質負担を最小限に抑えられるのか、主要な納付ルートの割引額、還元率、手間を構造的に比較検証しました。
| 納付方法 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| クレジットカード(2年前納) ※日本年金機構へ申請 | ・国による前納割引:約15,000円 ・カードポイント:0.5%〜1.0% ・合計実質還元:約18,000円〜20,000円相当 | 手動納付の手間ゼロ 初回のみ書類手続き必須 | 【最強の選択肢】まとまった手元資金があり、対象の高還元カードを保有しているなら最も実質負担が軽くなる。 |
| 口座振替(2年前納) | ・国による前納割引:約16,000円強 ・ポイント付与:原則なし | 法定割引額としては最高水準 | クレカのポイント付与率が0.5%未満に改悪されているカードしか持たない場合、確実性でこちらが勝る。 |
| スマホ決済アプリ (PayPay・楽天ペイ等) | ・納付書のバーコードを読み取り ・決済時の基本付与率は原則0%(各社チャージ段階や残高利用時の特典に依存) | コンビニに行く手間ゼロ 自宅で即時完了 | 【手軽さ重視】ポイント還元は微小だが、毎月コンビニに出向く時間コストを完全に削減できる現代的選択肢。 |
| コンビニ電子マネー間接払い (nanaco・ファミペイ) | ・指定カードからのチャージ還元:約0.5% ・年間約1,000円〜2,000円相当の還元 | 店頭レジでの決済が必要 チャージ上限管理の手間あり | 事前申請が間に合わなかった納付書や、過去の免除分を払う「追納」においては唯一クレカ還元を得る有力手段。 |
| コンビニ現金払い(通常) | ・割引なし ・ポイント付与:0円 | 一般的な標準納付 | 経済的メリットが一切ないため、何らかの代替手段への移行を強く推奨。 |
一般に知られていない盲点とネットの誤解|追納やカード還元率の「改悪リスク」
国民年金とクレジットカードに関する情報の中には、古い規約や断片的な知識に基づく誤解が多数混在しています。特に注意すべき2つの盲点を解説します。
1. 「追納」は日本年金機構のクレカ引き落としが利用できない
過去に学生納付特例や免除制度を利用し、後からその分を納める「追納」を行う場合、日本年金機構のクレジットカード定期納付(2年前納など)の手続きは一切使えません。年金事務所から送付されるのは専用の納付書(紙の用紙)のみとなります。
そのため、追納分の保険料でクレジットカードの恩恵を受けたい場合、前述の「セブン-イレブンでのnanaco払い」や「ファミペイ払い」といったコンビニ間接ルート、あるいは対応するスマホ決済アプリが唯一の決済手段となります。追納は十万〜数百万円規模に達することもあるため、チャージ還元ルートの存在価値が極めて高くなります。
2. クレジットカード各社による「公共料金還元率ダウン」の落とし穴
「年会費無料の還元率1%カードを持っているから、これで年金を払えば大儲けだ」と油断するのは禁物です。近年、多くのクレジットカード会社が公共料金や年金・税金の納付に対するポイント付与条件を厳格化しています。
大手カード各社では、通常のショッピング還元率が1.0%であっても、年金納付時は「0.2%〜0.5%への還元率低下」や「ポイント付与対象外」に指定されているケースが珍しくありません。日本年金機構へ申請を出す前に、手持ちのカードが公金納付で満額ポイントを付与する規約になっているかを必ず確認してください。エポスゴールドカードの選べるポイントアップショップ(対象指定時)や、還元率維持を明確に打ち出している特定カードの選定が不可欠です。
【実践ガイド】2026年最新のお得な納付手続き|日本年金機構クレカ納付&PayPay手順
手元の納付書や生活スタイルに合わせて、実際にどのように手続きを進めればよいのか、主要な2大アクションの手順を整理しました。
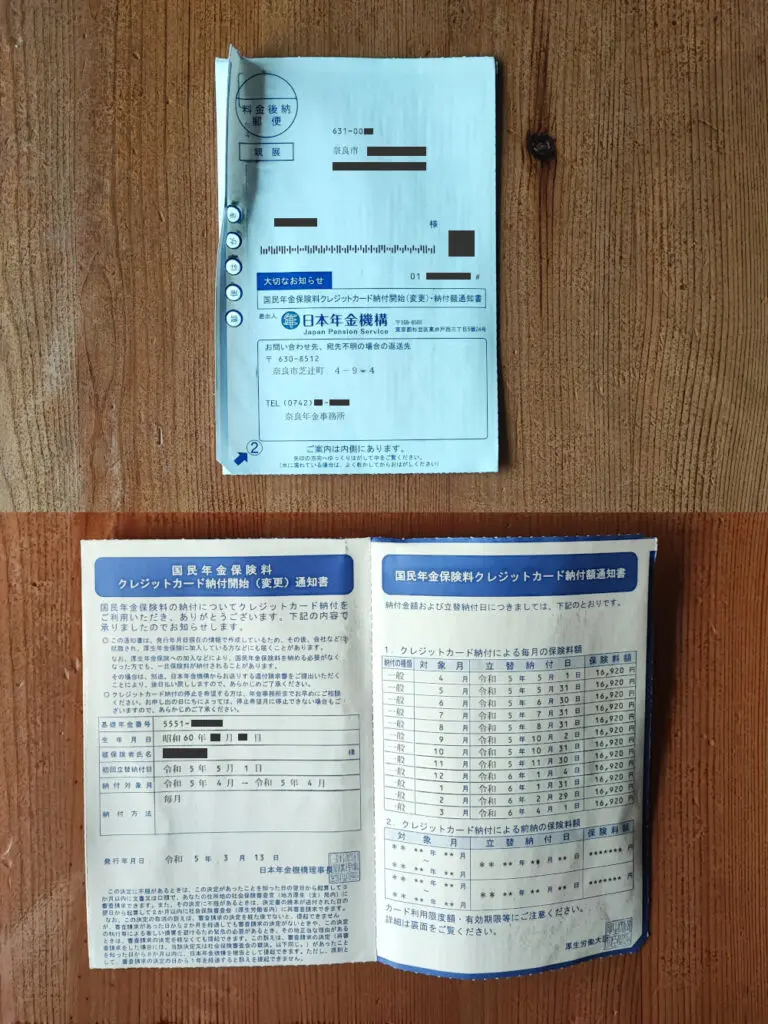
ルートA:日本年金機構へ直接申し込む「クレジットカード前納」の手順
一度設定すれば、毎年自動で引き落とされ、最大の割引とポイントが得られる王道の手法です。
- 書類の入手:日本年金機構の公式ウェブサイトから「国民年金保険料クレジットカード納付(変更)申出書」をダウンロード・印刷(年金事務所の窓口でも入手可能)。
- 必要事項の記入:基礎年金番号、氏名、納付方法区分(2年前納・1年前納・毎月納付など)、クレジットカード情報を記入。
- 年金事務所へ提出:住民票を管轄する年金事務所へ郵送または窓口へ直接提出。
- 受付スケジュールの注意点:4月からの「2年前納」「1年前納」を開始する場合、例年2月末日(消印有効)が申請締め切りとなります。期日を過ぎると翌年のサイクルまで前納が適用されないため、スケジュール管理が勝敗を分けます。
ルートB:自宅から即座に納付する「PayPay請求書支払い」の手順
コンビニに行く時間がない場合や、手元に納付書が届いて今すぐ支払いたい場合の最短ルートです。
- アプリの起動:スマートフォンのPayPayアプリを開き、ホーム画面の「請求書支払い」をタップ。
- バーコード読み取り:手元の国民年金納付書にあるバーコードをスマートフォンのカメラでスキャン。
- 決済の実行:画面に表示された納付金額を確認し、「支払う」を実行(※PayPayマネー残高からの支払いとなり、PayPayポイント自体は原則付与されませんが、外出とレジ待ちの手間を完全にゼロにできます)。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
年金の支払い戦略において、万人にとって完璧な唯一の正解は存在しません。手元の資金流動性とライフスタイルに応じた明確な選別基準を提示します。
▼「クレジットカード2年前納」に直ちに進むべき人
・口座に約40万円前後の余剰資金があり、2年間手を付けずに拘束されても生活防衛資金に問題がない人。
・年金納付でも0.5%〜1.0%以上の還元率を維持しているカード(高ステータスカードや特定指定が可能なゴールドカードなど)をメイン利用している人。
・毎月の納付管理やコンビニ通いを完全に手放したい人。
▼「コンビニ間接払い・スマホ決済」を選択すべき人
・まとまった資金を一括前納する余裕がなく、毎月または数か月分ずつ都度納付していきたい人。
・過去の免除分や未納分をまとめて精算する「追納」の納付書を持っている人。
・ポイ活のルート管理が苦にならず、nanacoやファミペイのキャンペーンを機敏に活用できる人。
【国民年金 コンビニ クレジットカード】に関するよくある質問(FAQ)
Q1:コンビニのレジで直接クレジットカードを差し込んだら決済できますか?
A1:できません。セブン-イレブン、ファミリーマート、ローソン等いずれのコンビニでも、納付書(収納代行票)を直接クレジットカードで決済することはシステム上ブロックされます。現金を用意するか、セブン-イレブンでのnanaco払い、ファミリーマートでのファミペイ払いのように、カードチャージした電子マネーを経由する必要があります。
Q2:国民年金の追納(免除期間分)もクレジットカードで支払えますか?
A2:日本年金機構へのクレジットカード登録による自動引き落としは、追納には対応していません。追納は専用の納付書で支払う必要があるため、クレジットカードの恩恵を受けるには「セブンカード等からチャージしたnanacoで店頭支払いする」か「ファミペイ経由で支払う」といった間接手法を利用するのが唯一の手段です。
Q3:口座振替とクレジットカードの2年前納は、最終的にどちらがお得ですか?
A3:手持ちのクレジットカードの還元率によって決まります。国の制度による割引額自体は口座振替の方が約1,000円〜2,000円高く設定されていますが、クレジットカード納付で付与されるポイント(還元率0.5%で約2,000円分、1.0%で約4,000円分)を加味すると、還元率0.5%以上のカードを利用する場合はクレジットカード納付の実質負担額が口座振替を下回り、お得になります。
Q4:スマホ決済アプリ(PayPayや楽天ペイ等)で支払った場合、クレジットカードのポイントは付きますか?
A4:原則として、請求書支払いの決済金額に対する直接のポイント付与は廃止傾向にあります。ただし、指定のクレジットカードからスマホ決済残高へチャージするステップにおいてチャージポイントが付与される例外的なルート(ファミペイなど)を利用すれば、間接的に還元を受けることが可能です。
まとめ:無駄な現金納付から脱却し最適な納付手段の選択を
国民年金保険料は、漫然とコンビニのレジで現金払いをしているだけでは、インフレ局面における家計の防衛につながりません。コンビニ店頭での直接カード決済が不可能な背景には、店舗や行政が負う決済手数料の壁という明確な理由が存在します。
しかし、制度の仕組みを正しく理解していれば、手元の余力資金に応じた「日本年金機構への2年前納申請」や、追納時における「電子マネー経由の店頭払い」、多忙な毎日の時間を節約する「スマホアプリ納付」など、多様な選択肢から最も有利なルートを選ぶことができます。ご自身の家計環境と保有カードの還元ルールを今一度見直し、最もストレスなく実質負担を抑えられる納付設計へシフトしてください。 (出典: 国民年金 コンビニ クレジットカード(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。