無償譲渡と贈与の違いは?タダでも巨額課税の罠と2026年対策
使わなくなった車や空き家となった実家、あるいは親族が経営する会社の株式を誰かに引き渡す際、「タダで譲るのだから『無償譲渡』にしておけば税金はかからないだろう」と判断してしまうケースが後を絶ちません。しかし、この安易な思い込みこそが、後に税務署から巨額の追徴課税通知を突きつけられる最大の引き金となります。
法的な契約実務における「無償譲渡」と、税法上の「贈与」は、似て非なる概念として厳格に区別されています。とりわけ2026年現在の税制環境下では、生前贈与加算期間の延長をはじめとする税制改正の浸透により、個人間のみならず法人を絡めた資産の無償移動に対する税務当局の照会・捕捉体制が飛躍的に強化されています。お金を一切受け取っていないにもかかわらず、数十万〜数百万円単位の税金が課されるリスクの実態と、その具体的な回避策を徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:民法上、無償譲渡の実質は「贈与契約」だが、税務上は「誰から誰へ渡すか(個人・法人)」によって適用される税目が激変する。
- 要点2:個人から法人へ無償譲渡した場合、現金を1円も手にしていないのに「時価で売却した」とみなされ、渡した側にみなし譲渡所得税が課される。
- 要点3:「1円譲渡」などの極端な低額売買も「みなし贈与」として課税対象になり、2026年の税務実務では時価の算定と契約書の締結が必須となる。
【核心解明】「タダで渡す」のに巨額課税?無償譲渡と贈与の税務上・法律上の決定的な違い
日常会話やビジネスシーンでは「無償譲渡」という表現が頻繁に用いられますが、法律および税務の観点から両者を分解すると、まったく異なる構造が見えてきます。まず押さえるべきは、無償譲渡と贈与の法律上の違いです。民法には「無償譲渡契約」という独立した法類型は存在しません。民法第549条において、「当事者の一方が自己の財産を無償で相手方に与える意思を表示し、相手方が受諾することによって、その効力を生ずる」と規定されている契約こそが「贈与」であり、契約書上で「無償譲渡契約」と題されていても、私法上の実質は贈与契約そのものとして扱われます。
決定的な断絶が生じるのは「税務上の扱い」です。民法上の贈与契約であっても、税法は「誰が財産を手放し、誰がそれを得たか」という主体の属性(個人か法人か)によって、適用する法律を完全に切り分けます。個人から個人へ無償で資産を渡した場合は「相続税法(贈与税)」の領域ですが、取引の片方あるいは双方に法人が介在した瞬間、「所得税法」や「法人税法」が強制適用される構造になっています。
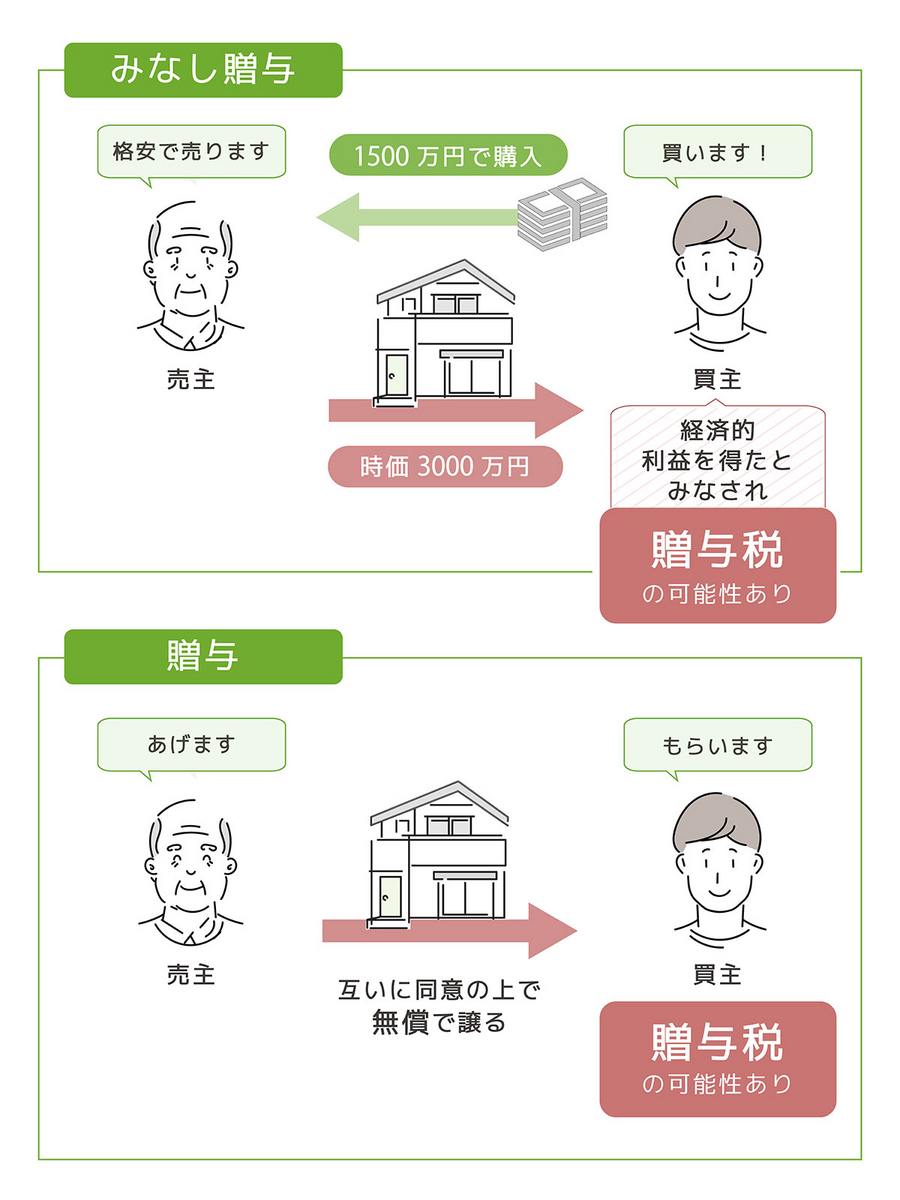
「代金をもらっていないから利益ゼロ、ゆえに無税」という理屈は、税法上通用しません。税務当局は「本来あるべき時価で取引が行われ、その対価相当額が相手方に寄附または贈与された」と経済的実質を再構成して課税を行います。この税務上のフィクション(擬制)こそが、無償譲渡に潜む巨額課税の根本原因です。
【徹底比較】個人と法人の組み合わせで税金はどう変わる?4つの譲渡パターンと課税関係
資産をタダで移転させる場合、当事者が「個人」なのか「法人」なのかによって、発生する税金の種類と納税義務者は激しく変動します。この相違を理解しないまま手続きを進めることは、極めて危険な賭けと言わざるを得ません。
| 移転の組み合わせ | 渡す側の税務(課税リスク) | 受け取る側の税務 | 編集部の見解・留意点 |
|---|---|---|---|
| 個人から個人 | 原則として課税なし | 贈与税(年間110万円超の部分に累進課税) | 最も一般的な形式。基礎控除枠の活用や暦年課税・精算課税の選択が焦点。 |
| 個人から法人 | みなし譲渡所得税(時価で売却したとみなされ課税) | 受贈益(法人税の課税対象) | 最も危険な落とし穴。渡した側に現金収入がないまま多額の納税が発生する。 |
| 法人から個人 | 寄附金課税または役員賞与認定(損金不算入) | 役員・従業員:給与所得 第三者:一時所得 | 役員賞与と判定されると法人は経費にできず、個人は最大55%の総合課税対象に。 |
| 法人から法人 | 時価譲渡益の計上+寄附金課税(限度額超過で損金不算入) | 受贈益(全額が益金算入され法人税課税) | グループ企業間であっても、完全支配関係の特例等を用いない限り双方に課税。 |
実務上、納税者を最も青ざめさせるのが「個人から法人」への無償譲渡です。所得税法第59条第1項第1号には、法人に対する贈与または著しく低い対価による譲渡があった場合、「その時における価額(時価)に相当する金額により、資産の譲渡があったものとみなす」と明記されています。これがいわゆるみなし譲渡所得税です。
例えば、創業者が大昔に50万円で取得した未上場株式が、会社の成長によって時価5,000万円に跳ね上がっていたとします。この株式を自身の資産管理法人へ無償譲渡した場合、手元に入る代金は0円です。しかし、みなし譲渡所得税の計算上は「時価5,000万円から取得費50万円を差し引いた約4,950万円の売却益が生じた」とみなされ、約20.315%の譲渡所得税・住民税(約1,000万円)の納税通知が個人に届くことになります。手元資金がない状態でこの税金を工面できず、破綻に追い込まれる事例は資産承継の現場で現実に起きています。
【実態検証】不動産・株式・自動車の無償譲渡で見落とされがちな「隠れコスト」と現場トラブル
実物資産の無償引き渡しでは、贈与税や所得税以外にも登記費用や付随税目が重くのしかかります。現場でトラブルが頻発する代表的な3大資産について、見落とされがちなコストを検証します。
1. 空き家・不動産の無償譲渡注意点
人口減少が進む地方を中心に「0円都市型物件」や空き家バンクを通じた不動産の無償譲渡が関心を集めています。しかし、タダで手に入れたとしても、不動産の無償譲渡に伴う税金は容赦なく発生します。取得した側には固定資産税評価額を基準とした贈与税が課されるほか、所有権移転登記に伴う登録免許税(原則2.0%)、後日請求される不動産取得税(本則4.0%、軽減措置あり)を合わせると、評価額数千万円の物件なら登記関連だけで数十万円以上の現金出費を強いられます。
さらに深刻なのは「契約不適合責任(旧・瑕疵担保責任)」と管理維持費です。雨漏りやシロアリ被害、境界未確定による隣人との係争、倒壊の危険がある危険廃屋の解体費用(相場150万〜300万円)など、タダでもらったつもりが負債を背負い込む結果になるケースがSNSや自治体の相談窓口に数多く寄せられています。
2. 株式の無償譲渡手続きと評価額トラップ
中小企業の事業承継において、現経営者から後継者へ自社株を無償で渡す局面では、法務・税務の厳格な手順が求められます。株式の無償譲渡手続きでは、譲渡制限株式であることが多いため取締役会や株主総会の承認決議、株式譲渡承認請求、株主名簿の書換請求が必須となります。
ここでの最大の罠は、非上場株式の評価額です。赤字続きの会社であっても、含み益のある不動産を所有していたり過去の利益剰余金が積み上がっていたりすると、国税庁の「財産評価基本通達」に基づく類似業種比準価額や純資産価額で計算した結果、株式の時価が想定外に高く算出されることがあります。経営者が「価値のない紙クズ同然」と思って無償譲渡した結果、後継者に数千万円単位の贈与税が課されるトラブルは枚挙にいとまがありません。
3. 自動車の無償譲渡における名義変更と税制基準
家族間や知人間で最もカジュアルに行われるのが車の譲渡です。しかし、自動車の無償譲渡に伴う名義変更を怠り、前所有者の名義のまま乗り続けることは極めて危険です。自動車税種別割の通知が旧所有者に届くばかりか、万が一の重大事故時に運行供用者責任を問われる法的リスクが生じます。
名義変更手続きは運輸支局で行いますが、新車登録から年数が浅い高級車や人気のSUV・ミニバンなどは、中古車買取相場(時価)が年間110万円の基礎控除をあっさり超えてきます。中古車査定額が250万円の車両を友人に無償で譲渡した場合、受け取った側は差額の140万円に対して贈与税申告を行う法定義務が生じる点に留意しなければなりません。
後悔しない「無償譲渡契約書」の書き方|トラブルを完全遮断する必須条項
親しい間柄であっても、資産を無償で譲受する際には書面による契約締結が不可欠です。口頭の合意でも契約自体は成立しますが、後日の税務調査で「真に無償の合意があったのか」「対価の授受を隠蔽した売買ではないか」という疑念を持たれた際、客観的証拠がないと弁明が極めて困難になります。
実務で有効に機能する無償譲渡契約書の書き方において、必ず盛り込むべき重要項目は以下の通りです。
- 目的物の厳格な特定:不動産なら所在・地番・家屋番号、自動車なら車台番号・登録番号、株式なら発行会社・株式数などを登記事項や公的書類と完全に一致させて記述する。
- 無償であることの合意明記:「甲は乙に対し、本件目的物を無償にて譲渡し、乙はこれを受託した」という贈与の意思表示を明確化する。
- 所有権移転および引渡しの時期:名義書換や現物の引渡しが完了する確定日付を定義する。
- 契約不適合責任の完全免責条項:無償で譲り渡す以上、隠れた瑕疵に対する補償義務を排除するため、「乙は本件目的物を現状有姿のまま譲り受け、甲は引渡し後の目的物の欠陥について一切の担保責任を負わない」旨を明記する。
- 公租公課・移転費用の負担区分:名義変更手数料、登録免許税、固定資産税の日割清算などの負担者を明確に定める(通常は譲受人負担とする)。
一般に知られていない盲点とネットの誤解|「1円譲渡なら無税」という危険な神話
ネット上の掲示板やSNSでは、「無償譲渡だと贈与税がかかるから、売買という名目にして1円や100円で譲渡すれば税金から逃れられる」という言説がまことしやかに語られています。断言しますが、これは完全に誤った危険な俗説です。
税務当局はこのような脱法行為を封じるため、相続税法第7条に「著しく低い価額の対価で財産の譲渡を受けた場合、時価との差額に相当する金額を贈与により取得したものとみなす」という強力な規定を設けています。これがいわゆる「低額譲渡」によるみなし贈与の課税リスクです。
実務上の低額譲渡におけるみなし贈与の判定基準としては、過去の判例や通達から「時価のおおむね80%未満(土地等の譲渡においては時価の半額未満)」での取引が著しく低い価額に該当すると判断される傾向があります。例えば時価1,000万円の不動産を1円で売却した場合、税務署は売買取引を否認し、時価と対価の差額である約999万9,999円を贈与と認定します。買い手には正規の贈与税が追徴されるだけでなく、悪質な仮装隠蔽とみなされれば重加算税が課されることになります。
加えて、贈与税の非課税枠(2026年最新基準)の運用にも細心の注意が必要です。暦年課税における年間110万円の基礎控除自体は維持されていますが、令和5年度税制改正により、相続開始前の生前贈与加算期間が従来の3年から順次最長7年へと段階的に拡大されています。2026年の相続発生においては、過去4〜5年前まで遡って贈与財産が相続税の課税価格に持ち戻されるルールが適用され始めています。「無償で渡して名義を変えておけば将来の相続税が浮く」という単純な駆け込み譲渡は通用しなくなっているのが現実です。

【プロの結論】「好意」が招く法的リスクと心理的バウンダリー|選択基準と回避策
無償譲渡をめぐる数多くの税務・法務トラブルを取材してきた現場の肌感覚として、争族や追徴課税の根底にあるのは「親族だから」「長年の友人だから」という理由で契約や税務のルールを棚上げにする、日本特有の甘えの構造です。家族社会学の視座から見れば、互いの経済的自立を曖昧にする「なあなあ」の関係性は、典型的な共依存の表れと言えます。健全な資産移転を果たすためには、身内であっても他者として厳格に対峙する「心理的バウンダリー(境界線)」の確立が欠かせません。
【プロの判断基準】無償譲渡を選択してよい人・慎重になるべき人の条件
資産の無償移動を検討する際は、感情論を排し、以下の客観的基準に照らし合わせて進路を決定してください。
▼ 無償譲渡を進めても問題ないケース:
- 対象資産の時価が年間110万円の基礎控除枠に完全に収まり、客観的な査定証拠が提示できる場合。
- 個人間の譲渡であり、契約不適合責任免責の契約書を両者が納得して書面化できる場合。
- 老朽化した家具や小規模家財など、資産価値がゼロであることが客観的に明白な物品の処分。
▼ 無償譲渡を絶対に避けるべき(プロへ即座に相談すべき)ケース:
- 法人と個人が絡む取引全般(みなし譲渡所得税および寄附金・賞与認定のリスクが極めて高いため)。
- 不動産、非上場株式、高年式の車両など、時価が110万円を優に超える高額資産の移転。
- 固定資産税評価額と実際の市場実勢価格の乖離が大きい土地や、境界確認が済んでいない空き家。
- 口頭の約束だけで済ませようとし、契約書の締結や公正証書の作成を渋る相手との取引。
親切心や善意から始まった「タダで譲る」という行為が、最終的に人間関係を破壊し、双方に巨額の税負担を残す悲劇は決して珍しくありません。高額な資産を動かす局面では、目先の「手数料をケチりたい」という感情を捨て、事前に税理士や弁護士などの専門家に時価算定と税額シミュレーションを依頼することが、最大の自己防衛となります。
【無償譲渡 贈与 違い】に関するよくある質問(FAQ)
Q1:親の持っている土地を子どもへ無償譲渡する場合、税金はどうなりますか?
A1:個人間での無償譲渡であるため、税法上は「贈与」として扱われます。受け取った子ども側に、土地の相続税評価額(路線価や固定資産税評価額をベースに計算)に応じた贈与税が課されます。土地の評価額が年間110万円を超える場合は申告義務が生じます。また、所有権移転登記に伴う登録免許税(2.0%)や不動産取得税も子ども側が現金で負担する必要があります。
Q2:個人事業主が事業用トラックを自分の法人(マイクロ法人など)へタダで渡す場合はどうなりますか?
A2:個人から法人への無償譲渡に該当するため、所得税法上の「みなし譲渡」が適用されます。個人側は、その時点の中古市場時価でトラックを法人に売却したとみなされ、帳簿価格(減価償却後の未償却残高)との差額が譲渡所得として課税対象になります。一方、法人側も時価相当額を「受贈益」として収益計上し、法人税の課税対象とする必要があります。
Q3:空き家バンクで見かける「0円物件」を取得した場合、贈与税はゼロになりますか?
A3:売買代金が0円であっても贈与税がゼロになるとは限りません。贈与税の算定基準は「取引金額」ではなく、自治体が定めている「固定資産税評価額」に基づきます。建物が著しく老朽化して評価額が極小であっても、敷地である土地の固定資産税評価額が110万円を超えていれば、その超過部分に対して贈与税が課税されます。必ず事前に役所で固定資産評価証明書を取得し、評価額を確認してください。
Q4:友人に普通自動車を無償で譲る際、契約書を作らないとどのような問題が起きますか?
A4:契約書を作成しないまま名義変更を行わないでいると、春先に自動車税の納付書が旧所有者に届きトラブルになります。また、引渡し直後にエンジンブローなどの重大な故障が発生した際、新所有者から修理代を請求されるリスクが生じます。さらに、万が一の税務調査時に「車両の売買代金を隠しているのではないか」と疑われる恐れがあるため、「現状有姿の引き渡し」「瑕疵担保の免責」「移転費用の負担」を明記した無償譲渡契約書の締結が不可欠です。
まとめ:資産をタダで動かす前に知っておくべき防御策
「無償譲渡」と「贈与」の根本的な違いは、言葉の響きではなく、税法が適用する課税ロジックにあります。法律上の実質はいずれも「無償で財産を相手に渡す契約」に他なりませんが、取引に関わる主体の属性(個人か法人か)によって、贈与税、所得税、法人税というまったく異なる刃が納税者に向けられます。
特に「個人から法人へのみなし譲渡所得税」や「低額譲渡によるみなし贈与」は、現金の裏付けがないまま納税義務だけが発生する、税務上最も過酷な落とし穴です。資産を動かす前に必ず専門家による時価の算定を行い、契約書による法的な免責を確保すること。これこそが、好意を仇で返さないための唯一無二のルールです。 (出典: 無償譲渡 贈与 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。