トヨタの納税額は年間いくら?法人税ゼロの真相と最新ランキング徹底解剖
世界販売台数でトップを走り続け、日本企業として前人未到の連結営業利益5兆円超を叩き出したトヨタ自動車。「日本一稼ぐ企業」である同社が、国や地方自治体に対して「年間一体いくらの税金を納めているのか」は、ビジネスパーソンのみならず多くの国民が強い関心を寄せるテーマです。
しかしその一方で、インターネットやSNSでは「トヨタほどの巨額利益を誇る企業が、過去に法人税を1円も払っていなかった時期がある」というショッキングな噂が定期的に再燃します。果たしてこの噂は真実なのか、それとも悪質なデマなのか。最新の有価証券報告書や財務省の公表データ、当時の公式会見記録を徹底的に検証し、莫大な納税額の実態と「税制のカラクリ」を余すところなく解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:トヨタ自動車の連結法人税等支払額は年間1兆円を超える規模に達しており、日本企業納税額ランキングで圧倒的首位に君臨している。
- 要点2:過去に「法人税ゼロ」となったのは事実だが、脱税ではなくリーマン・ショック後の単独決算赤字と税法上の「繰越欠損金控除」「受取配当等の益金不算入制度」が適用された正当な結果である。
- 要点3:豊田章男会長個人も推定十数億円規模の個人所得税・住民税を毎年納めており、グループ全体や波及税収を含めると日本財政を支える最大のエンジンとして機能している。
【2026年最新】トヨタの年間納税額はいくら?日本企業ランキング首位の圧倒的実態
公表された有価証券報告書および最新の決算資料によると、トヨタ自動車が1年間に納めている「法人税、住民税及び事業税(法人所得税等)」の総額は、連結ベースで年間約1兆円から1兆3,000億円規模という天文学的な数字に達しています。
単一の企業グループが納める税額としては国内で突出しており、日本の税収全体から見ても極めて重いプレゼンスを誇ります。財務省がまとめる国の一般会計税収において、法人税収全体の総額はおよそ14兆〜15兆円前後で推移しているため、単純計算で日本国内の法人税収の7〜8%相当をトヨタ1グループが担っている計算になります。
さらに視野を広げると、トヨタがもたらす税金は親会社が納める法人所得税にとどまりません。デンソー、アイシン、豊田自動織機といった主要グループ各社が納める法人税、日本国内で販売される車両に課される自動車税や環境性能割、世界各地とのサプライチェーンで発生する関税、さらには国内外十数万人に及ぶ従業員の給与から天引きされる源泉所得税や住民税まで合算すると、トヨタグループ全体の年間納税総額は数兆円規模に膨れ上がります。
日本企業納税額ランキングの最新推移を見ても、三菱UFJフィナンシャル・グループや三井住友フィナンシャルグループなどのメガバンク勢、NTT、ソニーグループといった名だたる優良企業が上位に並びますが、製造業としてのトヨタの納付額は2位以下を大きく引き離すダントツの首位を維持しています。
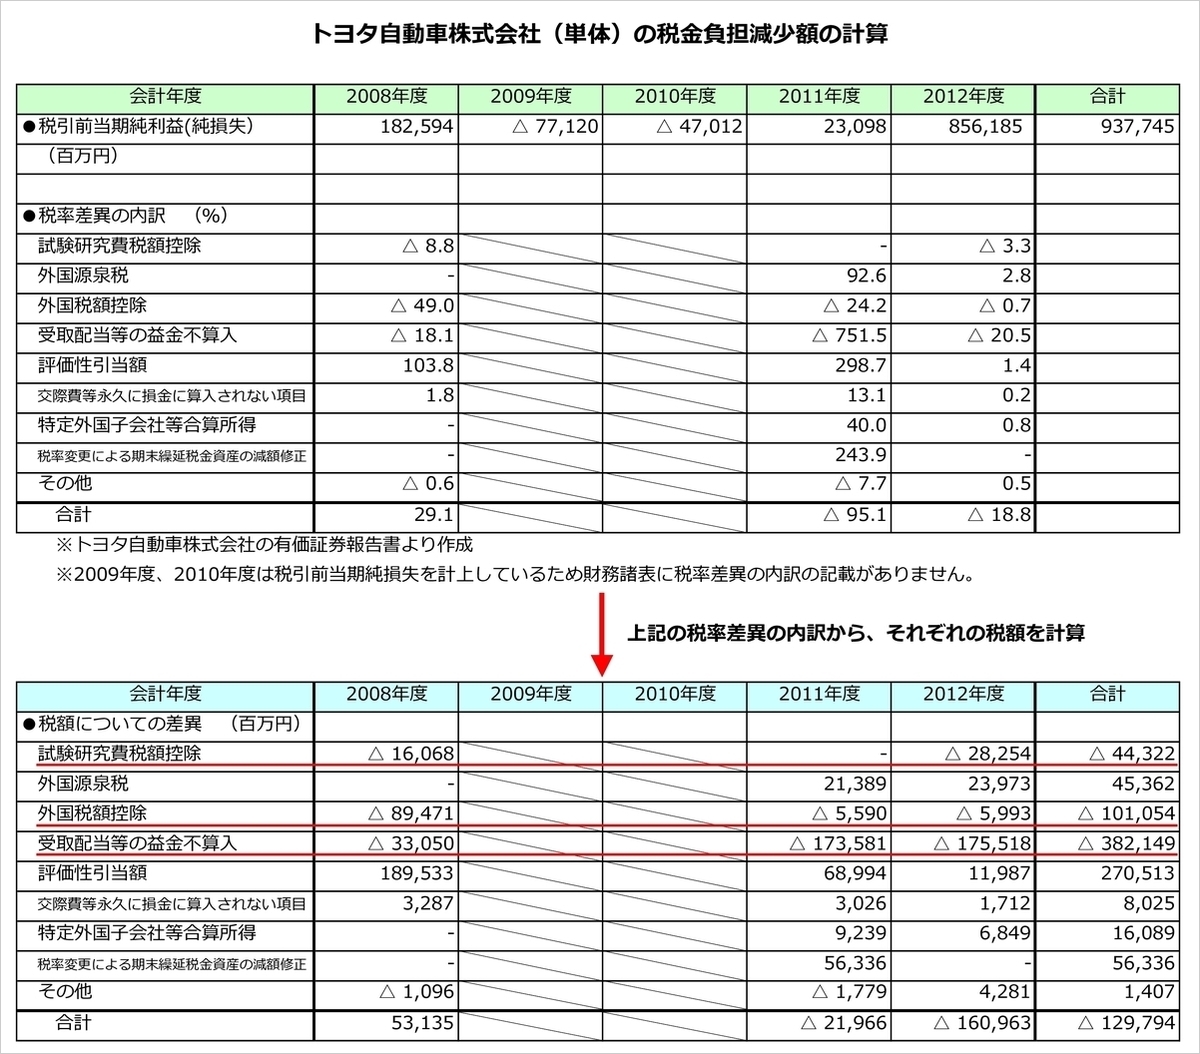
噂の真偽を徹底検証|巨額利益のトヨタが「過去に法人税ゼロ円」だった決定的な真相
「トヨタは過去に法人税を払っていなかった」という話は、ネット上の都市伝説ではなく、紛れもない歴史的事実です。具体的には、2008年度(2009年3月期)から2012年度(2013年3月期)までの約5年間、トヨタ自動車の親会社単体における法人税納付額は実質的にゼロでした。
この事実だけを切り取ると、「巨額の利益を隠蔽して税逃れをしていたのではないか」という疑念を抱く人が少なくありません。しかし、現場の財務データと当時の経済状況をつぶさに確認すれば、そのカラクリは極めてシンプルかつ法的に正当な手続きによるものだと分かります。
最大の要因は、2008年秋に発生したリーマン・ショック、その後の東日本大震災、そして1ドル=70円台にまで突入した超円高の直撃です。この未曾有の三重苦によって、国内で車両を生産し海外へ輸出していたトヨタの国内単体事業は壊滅的な打撃を受け、単独営業損益が数千億円規模の巨額赤字に転落しました。
日本の税法上、法人税は「所得(企業の課税所得=益金−損金)」に対して課されるため、赤字の企業に法人税(国税)は課税されません。さらに、税法には「繰越欠損金控除制度」が存在します。これは、過去に発生した巨額の赤字を最大9年〜10年間にわたって繰り越し、翌期以降に発生した黒字と相殺できる仕組みです。中小企業から大企業まで公平に認められた合法的な救済措置であり、トヨタはこの制度に則って単体赤字を処理していたに過ぎません。
当時、世界的な批判や国内のバッシングに晒されながら経営の舵取りを担っていたのが、2009年に社長へ就任した豊田章男氏でした。章男氏は2014年5月、5期ぶりに国内での法人税納税を再開した際の決算記者会見の場で、声を詰まらせながら次のように心情を吐露しています。
「社長就任以来、日本で税金を納められない時期が続いた。企業として利益を出し、税金を納めてこそ、やっと社会の一員として認めてもらえた気がする」
この発言は、単に義務を果たした安堵感ではなく、どれほど海外で利益を上げようとも、マザー工場を抱える日本本土で赤字を出し、納税という国家への基本的な貢献ができなかったことに対する経営トップとしての痛切な悔恨の表れでした。現場を取材した経済記者たちの間でも、この率直な告白は強い印象を残しています。
税制のカラクリを解剖|受取配当等の益金不算入制度と有価証券報告書の裏側
ここで一つの疑問が生じます。「当時、トヨタの連結決算全体では黒字を確保していた年度もあったのに、なぜ単体の法人税がゼロになるのか」という点です。その答えを握るのが、国際税制の基本原則である「受取配当等の益金不算入制度」です。
トヨタ自動車はグローバル企業であり、北米、欧州、アジアなど世界各地に数多くの現地法人(子会社)を保有しています。これら海外子会社は、現地で車を製造・販売して得た利益に対し、米国の内国歳入庁(IRS)をはじめとする所在国の税務当局へ正当に現地法人税を納付しています。
その後、現地で課税された後の「税引後利益」の一部が、親会社である日本のトヨタ自動車へ「配当金」として送金されます。もし、日本に届いた配当金に対して日本の国税庁が再び全額課税してしまうと、同一の企業利益に対して二重に税金を取る「国際的二重課税」が発生してしまいます。
これを防ぐために日本の法人税法第23条等で定められているのが「受取配当等の益金不算入制度」です。海外子会社から受け取った配当の大部分は、日本国内の税務計算上、「益金(税法上の収益)」にはカウントされません。
有価証券報告書に記載される「会計上の利益」には配当が含まれるため黒字に見えますが、税務当局へ提出する「課税所得の計算」では配当が差し引かれます。その結果、国内単体事業が赤字であれば課税所得はゼロとなり、国税としての法人税が発生しないという会計・税法上の必然的な結果が生じていたのです。一部のネット言論で叫ばれる「租税回避地(タックスヘイブン)を使った脱税」などとは全く次元の異なる、国際的な二重課税防止ルールに則った厳格な処理でした。

【データ比較】日本企業納税額ランキングとトヨタの利益・納税額推移
トヨタの納税規模を正確に理解するためには、国内屈指の巨大企業群との比較が欠かせません。主要各社の有価証券報告書から抽出した直近の税引前利益、法人所得税等、実効税率のデータを以下の比較表にまとめました。
| 企業名 | 連結税引前利益(直近水準) | 法人税等の支払額(年額) | 編集部の見解・分析 |
|---|---|---|---|
| トヨタ自動車 | 約4兆5,000億円〜5兆5,000億円 | 約1兆0,000億円〜1兆3,500億円 | 国内断トツのトップ。研究開発税制優遇等を活用しつつも、支払税額の絶対値は国家予算級の規模。 |
| 三菱UFJフィナンシャルG | 約1兆8,000億円〜2兆2,000億円 | 約4,500億円〜5,500億円 | メガバンク首位。金利上昇の恩恵を受け利益急伸に伴い納税額も上位を堅持。 |
| 日本電信電話(NTT) | 約1兆6,000億円〜1兆8,000億円 | 約4,000億円〜4,800億円 | 内需型ディフェンシブの雄。安定した国内通信インフラ収益から手堅い税金を毎年納付。 |
| ソニーグループ | 約1兆2,000億円〜1兆4,000億円 | 約2,800億円〜3,500億円 | ゲーム、音楽、半導体センサーの多角化で高収益を維持。実効税率は約25%前後で安定。 |
| 本田技研工業(ホンダ) | 約1兆1,000億円〜1兆3,000億円 | 約3,000億円〜3,800億円 | 二輪事業の高い利益率と四輪の回復が寄与。自動車業界2位の納税規模を誇る。 |
表の数値が示す通り、国内の優良メガバンクや巨大通信企業と比較しても、トヨタ自動車の納税額は2倍から3倍近く上回っています。日本の上場企業の実効税率は概ね30%前後に収まりますが、トヨタもほぼそれに近い比率で巨額の税金を毎年確実に納めている事実が客観的データから浮き彫りになります。
一般に知られていない盲点とネットの誤解|豊田章男氏個人の納税額と社会的責任
企業としての納税だけでなく、経営トップである豊田章男会長個人の納税額についても多くの憶測が存在します。「大金持ちは節税で税金をほとんど払っていないのではないか」という先入観です。
有価証券報告書の役員報酬開示によると、豊田章男氏の役員報酬は年間約10億円前後で推移しています。さらに、豊田章男氏は創業家として個人でトヨタ自動車の株式を約500万株以上保有しており、近年の増配によって年間で十数億円単位の配当収入を得ています。
日本の税制において、役員報酬などの給与所得は最高税率(所得税45%+住民税10%=計55%)が適用されます。配当所得に関しては申告分離課税(約20.315%)または総合課税が選択されますが、これらを試算すると、豊田章男氏が個人として納めている年間納税額は推計で10億円から15億円以上に達します。個人の納税額としても日本トップクラスであり、国家財政への貢献度は極めて高い水準です。
SNSやネット掲示板の一部では、「輸出戻し税で儲けている」「研究開発減税で税金を免れている」といった批判が散見されます。しかし、輸出戻し税は「海外の消費者に日本の消費税を負担させない」という世界共通の消費税原則(仕入税額控除)であり、補助金でも優遇措置でもありません。事実誤認に基づくバッシングと、法的な制度設計を正しく峻別して捉える必要があります。

【実態検証】利用者の生の声と現場目線で見えたリアル
実際の現場や投資家コミュニティ、一般ユーザーの間では、トヨタの巨額納税に対してどのような受け止めがなされているのでしょうか。ネット上の声や株主総会でのやり取りを検証すると、評価は大きく2つに分かれています。
肯定的な意見としては、「1社で1兆円以上も納税し、下請け企業や地方自治体の雇用まで支えているのだから、日本経済の命綱そのもの」「過去のゼロ円を叩く声があるが、赤字の時に税金を免除するのは法として当然の救済措置」といった、冷静な経済構造の理解に基づく声が目立ちます。特に愛知県豊田市をはじめとする東海地方の住民からは、「トヨタの法人市民税やグループ各社のおかげで、子育て支援や公共インフラが全国トップレベルに充実している」という現場目線の切実な感謝の声が少なくありません。
一方で、依然として批判的な視線も根強く残っています。「大企業ばかりが研究開発減税などの恩恵を受け、中小企業や個人事業主ばかりがインボイス制度などで締め付けられている」「内部留保を何十兆円も溜め込んでいるのだから、もっと従業員のベースアップや税金として国に還元すべきだ」という感情的な不満です。利益の絶対額があまりに巨大すぎるがゆえに、庶民の金銭感覚との乖離が「大企業優遇」という疑念を生み出しやすい土壌が存在しています。
【プロの結論】感情的な大企業バッシングを超えて知るべき経済リテラシーの判断基準
日本の言論空間において、大企業の財務や納税を巡る議論は、しばしば社会学的な「ルサンチマン(弱者のルサンチマン、妬み感情)」にすり替わります。不景気や社会保険料の負担増に苦しむ国民心理が、巨額の利益を計上するトヨタのような巨大資本に対して「税金を払っていないに違いない」というスケープゴートを無意識に求めてしまう構図です。
しかし、ビジネスや投資で健全な成果を出すためには、こうした感情論から一歩距離を置き、財務諸表という「一次情報」を冷徹に読み解くリテラシーが不可欠です。
【情報と冷静に向き合うための判断基準】
- 向いている人の思考法:SNSの扇情的な見出しを鵜呑みにせず、有価証券報告書の「法人税等調整額」や「損益計算書」を自ら確認し、合法的な税制の枠組み(二重課税排除や赤字繰越)を前提に企業の社会貢献度を評価できる。
- 避けるべき思考法:「連結利益」と「単体所得」の法的な違いを無視し、赤字期の免税措置を「脱税」と混同して安易な大企業陰謀論やバッシングに終始してしまう。
企業の社会的責任(CSR)は、単に盲目的に多額の税金を納めることだけではありません。法に則って適正に節税し、研究開発に再投資して競争力を維持し、雇用を守りながら利益を出した時に堂々と巨額の税金を納める――これこそが資本主義社会における企業の最も健全な自立の姿です。
【トヨタ 納税額】に関するよくある質問(FAQ)
Q1:トヨタ自動車は現在、年間でどれくらいの法人税を払っていますか?
A1:近年の好業績を反映し、連結ベースの法人所得税等として年間およそ1兆円から1兆3,000億円規模を支払っています。これは日本企業の中で圧倒的1位の納付額であり、国内の法人税収全体の数パーセントを1社で支えている水準です。
Q2:なぜ過去に「トヨタの法人税が0円だった」と言われているのですか?
A2:リーマン・ショックや超円高が直撃した2008年度〜2012年度頃にかけて、トヨタ自動車(親会社単体)の営業損益が巨額の赤字に転落したためです。日本の税制では赤字企業に法人税は課されず、さらに赤字を翌期以降に繰り越す「繰越欠損金控除」や、海外子会社からの配当に対する「受取配当等の益金不算入制度」が適用された結果、法に基づき単体の法人税がゼロになりました。
Q3:豊田章男会長個人の税金はどれくらいですか?
A3:年間の役員報酬(約10億円前後)と保有するトヨタ株式からの巨額な配当収入を合算すると、個人の所得税や住民税だけでも年間推定10億円から15億円以上を納めていると推計されます。個人としても国内最高峰の納税者の一人です。
まとめ:今後の動向と失敗しないための判断基準
トヨタ自動車の納税額を巡る議論は、感情論と事実が最も激しく乖離しやすいテーマの一つです。「年間1兆円以上を納める最大の納税企業」という現在の揺るぎない事実と、「かつて国内赤字によって単体法人税がゼロになった」という過去の歴史的事実は、どちらも同じ税制ルールの表と裏に位置しています。
今後、自動車産業は電気自動車(EV)へのシフトやソフトウェア定義車両(SDV)の開発競争、米中対立に伴うサプライチェーンの分断など、激変の波に直面します。巨額の開発投資や市場の浮沈によって、トヨタの業績と納税額が再び変動する局面が訪れる可能性も否定できません。
断片的な噂やネット上の過激な言説に振り回されることなく、有価証券報告書の客観的な数値と法的な制度設計を正しく見極める視点こそが、現代の不透明な経済を生き抜くための最も確実な判断基準となります。 (出典: トヨタ 納税額(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。