30代平均年収と中央値の格差は?手取りや男女別の真実【2026最新】
同世代の給与明細や生活レベルを耳にするたび、「自分は平均より稼げていないのではないか」と胸をざわつかせる30代は少なくありません。物価高や社会保険料の上昇が家計を直撃する2026年現在、住宅ローンの返済や教育費、老後資金を巡る焦燥感は一段と切実なものとなっています。
しかし、ニュースやビジネス記事で報じられる「平均年収」の数値を鵜呑みにして焦る必要はありません。ごく一部の高所得者が全体の数値を大きく引き上げているため、私たちが肌で感じるリアルな生活水準とは乖離が生まれているのが実情です。国税庁の統計資料や現場の取材データから、30代の年収中央値、リアルな手取り額、独身・既婚別の格差構造を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:30代全体の平均年収は約440万円だが、実態を反映する中央値は約380万円前後にとどまり、約60万円もの構造的な乖離が生じている。
- 要点2:額面年収400万円の実質的な手取り額は年間約310万〜320万円(月額約21万〜23万円)であり、額面と手取りのギャップが生活苦を招く元凶となっている。
- 要点3:学歴や企業規模、性別、婚姻状況による年収格差は30代後半から加速度的に広がるため、漫然と過ごすのではなく自らの市場価値を見極めたキャリア戦略が求められる。
【2026年最新年収実態】30代の平均年収と中央値に潜む驚くべき格差
国税庁が発表した民間給与実態統計調査最新データや厚生労働省の賃金基本データを統合・分析すると、30代全体の平均年収は約440万円前後を推移しています。ところが、給与所得者を金額順に並べた中央の数値を指す「中央値」に目を向けると、様相は一変します。30代全体の中央値は約380万円前後にとどまり、平均値と中央値の間には約60万円の決定的な断絶が存在しています。
世代を前半と後半に細分化すると、格差の輪郭はさらに鮮明になります。30代前半年収中央値(30〜34歳)は約350万〜360万円、30代後半年収中央値(35〜39歳)は約400万〜420万円です。同期入社でも役職の有無や成果報酬の差がつき始める30代後半では、上位層が全体の平均を押し上げる現象が顕著になります。
給与所得者の割合を示す30代年収分布ボリュームゾーンを検証すると、最も人口が集中しているのは「300万円台(約300万〜400万円未満)」であり、全体の約3割を占めています。年収500万円以上の層は全体の3割程度に過ぎず、年収600万円を超えるプレイヤーは上位15%前後のエリート層に限られます。「平均値に届いていないから自分は落ちこぼれだ」と悲観する心理的トラップの背景には、この30代年収格差の真相である統計的な偏りが潜んでいます。

「平均値より低い…」と焦る前に知るべきリアルな30代平均年収手取り
ネット上の年収比較で多くの人が見落とし、不安を増幅させているのが「額面」と「手取り」の致命的な差です。給与明細に記載された総支給額から、健康保険料、厚生年金保険料、雇用保険料、所得税、住民税が容赦なく天引きされます。
仮に30代のボリュームゾーンである額面年収400万円(独身・扶養なし)の場合、30代平均年収手取りはおよそ315万円前後にまで目減りします。実に給与の20%以上、約85万円が手元に残ることなく消滅する計算です。これをボーナス込みの月収ベースに分解すると、ボーナスが夏冬合わせて年2カ月分支給される企業の場合、毎月の手取り額は約21万〜23万円程度に落ち着きます。
都心部で一人暮らしを営む場合、家賃8万〜9万円、水道光熱費や通信費で2万5000円、食費5万円、日用品や交際費を差し引けば、毎月自由に使えるお金は数万円足らず。残業代が削られれば、貯蓄どころか当月の赤字補填に追われる構図が浮かび上がります。「額面400万円あれば余裕があるはず」という先入観と、毎月通帳に残る現実の手取り額とのギャップこそが、30代を苛む焦燥感の根本原因です。
男女別・学歴別・婚姻別の年収格差|30代を襲う「分岐点」の構造
30代という時期は、キャリアの蓄積、昇任試験、結婚、出産、育児といった人生の重大なライフイベントが短期間に押し寄せる年代です。属性ごとの内訳を精査すると、日本の雇用慣行が抱える構造的な歪みが浮き彫りになります。
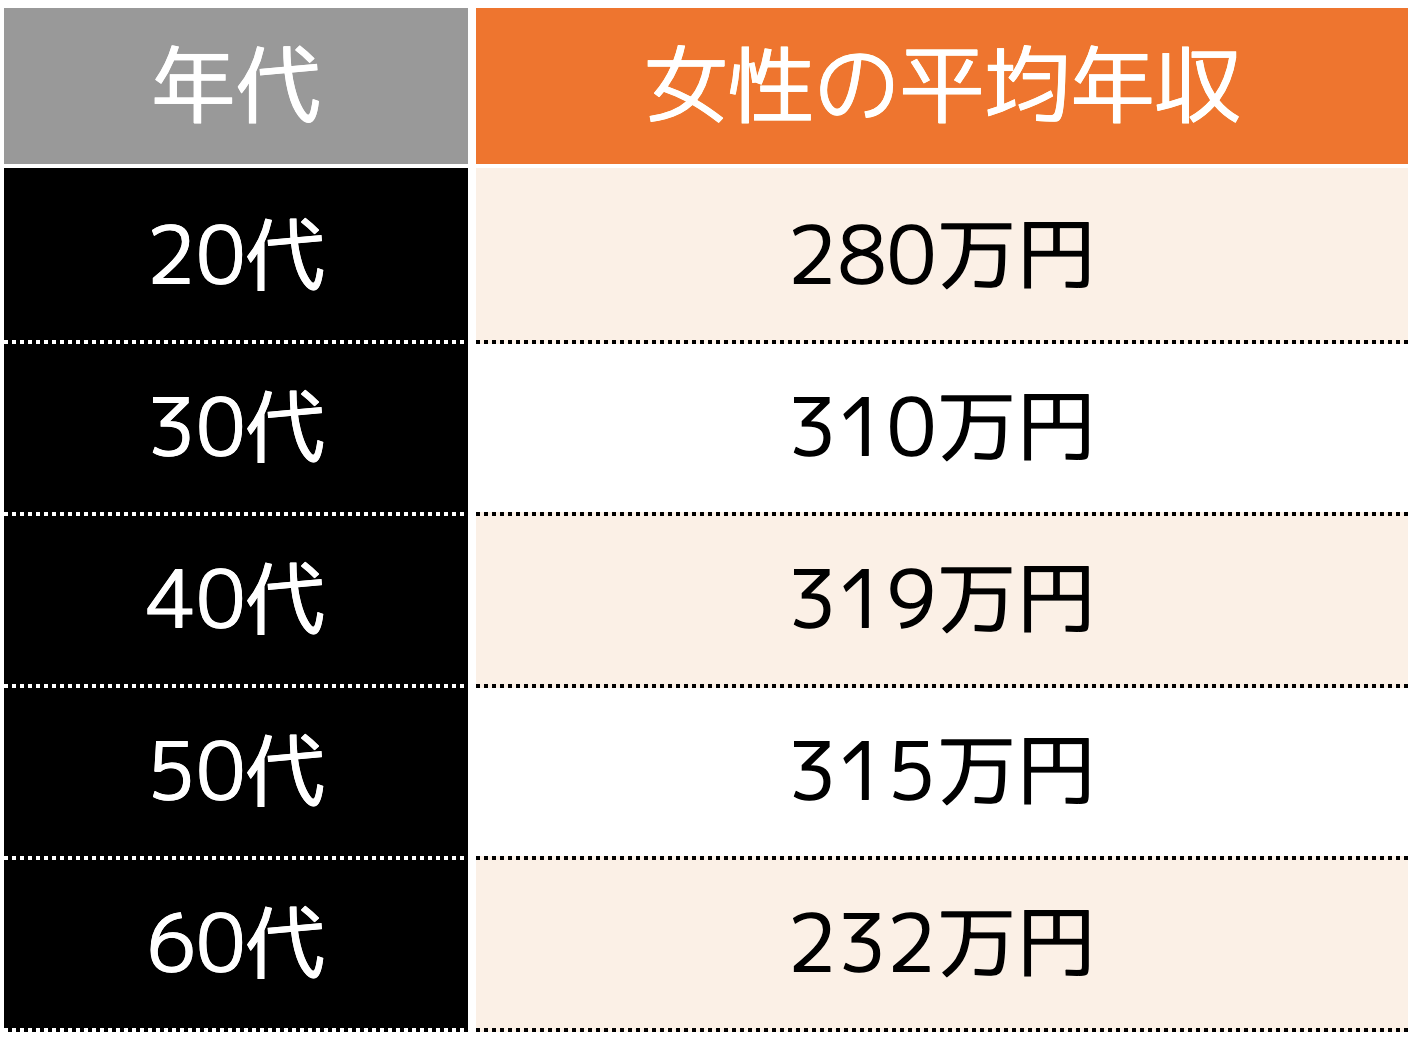
第一に、性別による格差です。30代平均年収男性は前半で約420万円、後半で約530万円に達する一方、30代平均年収女性は前半で約330万円、後半で約340万円付近で横ばいとなる傾向が続いています。女性は妊娠・出産を契機に非正規雇用への転換を余儀なくされたり、短時間勤務によってキャリアの中断を強いられたりするケースが依然として多く、男女間の賃金格差は30代半ばから一気に拡大します。
第二に、30代平均年収学歴別の開きです。大卒・大学院卒の30代後半における平均年収が約520万〜580万円に達するのに対し、高卒・専門卒層は約360万〜410万円にとどまります。生涯賃金だけでなく、30代における昇格スピードや基本給の底上げ率において、学歴フィルターと給与テーブルの初期設定が後々まで尾を引いています。
さらに注目すべきは、30代年収中央値独身既婚の差異です。既婚男性の年収中央値が約450万〜500万円水準であるのに対し、独身男性の中央値は約350万〜380万円と、約100万円近い開きが見られます。「経済的余裕があるから結婚できる」という選別機能が働いている側面と、「家庭を支えるために残業や昇進を勝ち取る」という行動インセンティブの双方が作用した結果といえます。

【データ比較検証】30代の年収・手取り・貯蓄実態一覧
公的データおよび金融機関の調査をもとに、30代の経済指標を多角的に整理しました。自らの現在地を客観的に把握するための定量的ベンチマークとして確認してください。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 30代前半 年収中央値 | 約350万〜360万円 | 平均値:約410万円 | 20代後半からの昇給幅は緩やか。平均値との乖離は約50万〜60万円。 |
| 30代後半 年収中央値 | 約400万〜420万円 | 平均値:約470万円 | 役職登用や成果報酬により上位層が平均を引き上げ、格差が拡大するゾーン。 |
| 年間推定手取り額(年収400万時) | 約310万〜320万円 | 月収換算:約21万〜23万円 | 社会保険料率の高止まりにより、額面の約78%〜80%程度しか残らない。 |
| 30代単身世帯 貯金額中央値 | 約100万円(金融資産非保有含む) | 平均値:約500万円前後 | 単身者の3割以上が貯金ゼロ。平均値の500万円は富裕層による統計のマジック。 |
| 30代二人以上世帯 貯金額中央値 | 約250万〜300万円 | 平均値:約700万円前後 | 共働き世帯の比率向上で資産形成力に差が出る一方、住宅取得層は手元資金が減少。 |
金融広報中央委員会の家計調査でも証明されている通り、30代貯金額中央値は単身世帯でわずか約100万円に過ぎません。「同年代の貯蓄平均は500万円」といった金融機関の広告文句に惑わされ、無理な投資や自己卑下に陥るのは避けるべきです。
【実態検証】「平均以下で苦しい」SNSや現場の声から見える30代の生々しいリアル
現場取材やSNS、コミュニティフォーラムを精査すると、統計の数字だけでは見えてこない30代の赤裸々な悲鳴が渦巻いています。
都内のIT下請け企業に勤務する男性(34歳・額面年収390万円)は次のように心情を吐露します。
「毎月の手取りは残業を15時間して23万円。家賃8万2000円と奨学金の返済2万円を引けば、手元には12万円少々しか残りません。物価高でスーパーの惣菜すら値上がりし、同僚との飲み会を月に2回断るのが精一杯です。メディアが『30代平均年収450万円』と報じるのを見るたび、自分が社会から切り捨てられたような錯覚に襲われます」
また、大手メーカーで契約社員から正社員登用を目指す女性(37歳・年収320万円)は、「正社員の男性と同じ業務量をこなしても、基本給テーブルが別枠に設定されていて年収が頭打ちになっている。婚活市場でも『世帯年収を合算したいから正社員で共働き希望』と言われ、経済力で自分の存在価値を値踏みされているように感じる」と語ります。
心理学では、他者との比較によって自らの価値や幸福度を測ろうとする心の動きを「社会的比較理論(フェスティンガー)」と呼びます。特にSNS上で可視化される同世代のタワマン生活や海外旅行、高年収自慢は、人間本来の承認欲求を刺激し、「相対的剥奪感(自分だけが損をしている感覚)」を暴力的に増幅させます。しかし、タイムラインに流れる派手な生活はごく一部の上位層に過ぎず、大半の30代は日々のやり繰りに頭を悩ませながら堅実に生きているのが現実の姿です。
一般に知られていない盲点と年収が低い理由と対策
どれほど真面目に働いていても年収が上がらない背景には、個人の努力不足ではなく、業界や企業が置かれた構造的な問題が存在します。年収低い理由と対策を講じるにあたり、まず認識すべき3つの構造要因があります。
第一に、「利益率の低い産業構造」です。飲食、宿泊、介護、下請けIT、一般小売などの業界は、ビジネスモデル上の労働生産性が低く、社員に還元できる原資そのものが限られています。どれだけ個人の能力が高くても、業界全体の平均賃金が低ければ昇給には限界があります。
第二に、「賃金カーブのフラット化」です。年功序列が事実上崩壊した一方で、欧米型の完全なジョブ型雇用にも移行しきれていない日本企業では、30代中堅層の基本給を抑制し、業績連動賞与で調整する仕組みが定着しています。これにより、好況時でも固定給が上がりにくい体質が定着しました。
第三に、業務のマンネリ化による「キャリアプラトー現象」です。20代の頃のような急激なスキルの伸びが停滞し、社内での役割が固定化することで、市場価値の更新が止まってしまうリスクを指します。
【プロの結論】現状維持を選ぶべき人・直ちに転職や副業へ動くべき人の判断基準
「年収を上げたいなら今すぐ転職すべき」という言説がネット上に溢れていますが、安易な転職はキャリアの断絶を招くリスクを孕んでいます。現在の状況に応じて冷静に行動方針を切り分ける必要があります。
【現状維持・社内昇進に注力すべき人】
- 現在の会社に明確な退職金制度や手厚い福利厚生(住宅手当、家族手当、確定拠出年金など)がある。
- 30代後半から40代前半にかけて管理職へ昇格するポストが社内に残されており、年収が100万〜150万円単位で跳ね上がる見込みがある。
- 残業が少なく有給取得率が高いため、時間的リソースを資格取得や副業、家族との時間に配分できる。
【直ちに環境を変える(転職・リスキリング・副業)に踏み切るべき人】
- 40代の直属の上司や先輩の年収水準を聞いても、現在とほとんど変わらない(給与テーブルが頭打ち)。
- 斜陽産業や多重下請けの最下流に位置しており、会社全体の業績が右肩下がりを続けている。
- どれだけ成果を出しても評価が横並びで、市場価値のある専門スキルが身につかないルーチンワークに終始している。
30代における年収アップの鍵は、「社内評価」ではなく「労働市場での市場価値」に軸足を移すことです。年収水準の高い隣接業界(SaaS、コンサル、金融、大手SIerなど)へポータブルスキルを引っ提げて越境するか、本業を維持しながら個人事業として副業を展開し、所得経路を複線化することが最も手堅いリスクヘッジとなります。
【平均年収 30代 中央値】に関するよくある質問(FAQ)
Q1:30代で手取り月収20万円前後なのは、同世代と比較して低すぎますか?
A1:決して異常な低さではありません。ボーナス支給額にもよりますが、手取り月収20万円は額面年収で約320万〜350万円水準に相当し、30代前半のボリュームゾーン(中央値付近)にしっかりと合致しています。平均年収の数字だけを見て「自分は落ちこぼれている」と過剰に不安がる必要はありません。
Q2:30代なのに貯金額が100万円以下で焦っています。どう立て直すべきですか?
A2:金融広報中央委員会の調査によると、30代単身世帯の貯金中央値は約100万円であり、約3人に1人は金融資産を保有していません。焦ってハイリスクな投資に手を出すのではなく、まずは固定費(スマホ代、サブスク、過剰な保険、家賃)を徹底的に見直し、生活防衛資金として「手取り月収の3〜6カ月分」を現金で確保することから始めてください。
Q3:なぜ30代の既婚者と独身者で年収中央値に大きな差があるのですか?
A3:経済的な安定が結婚のハードルとなっている点(年収が一定水準以上の人ほど結婚に踏み切りやすい選択的婚姻)に加え、既婚者は家族を養うために残業代を稼いだり昇任試験に積極的になったりする傾向があります。独身であることが年収を下げるわけではなく、採用や昇進におけるバイアスや個人のキャリアに対するハングリー精神の現れ方が統計に反映されています。
まとめ:今後の動向と失敗しないための判断基準
30代を取り巻く収入環境は、かつてない格差拡大の波に晒されています。しかし、一部の高所得者が引き上げた「平均値」という虚像に惑わされ、他者との比較に精神をすり減らすことほど無意味なものはありません。
真に見据えるべきは、自らの実質的な手取り額を正しく把握し、生活コストをコントロールした上で、労働市場における自らの希少性をどう高めていくかです。現状維持で守りを固めるべきか、構造的に稼げる領域へ舵を切るべきか。統計の罠から抜け出し、ご自身の価値観に根ざした地に足のついたキャリアと資産設計を築いてください。 (出典: 平均年収 30代 中央値(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。