ICOCAアプリとカードは併用可能?残高共有の真相と決定的な違い
関西圏を中心に日々の移動や買い物を支えるJR西日本の交通系ICカード「ICOCA」。スマートフォンで完結する「モバイルICOCA(ICOCAアプリ)」の普及が加速する一方で、従来のプラスチック製カードとどちらを使うべきか、あるいは両方を使い分けるべきか悩む利用者は少なくありません。特に2026年は、長年親しまれてきた「スマートICOCA」の一部サポート終了に伴う移行期にあたり、デジタルへの乗り換えを検討する声が急速に高まっています。
しかし、安易にアプリへ移行したり併用を始めたりすると、「思っていた仕様と違った」「残高が共有できずにチャージ額を無駄にした」といったトラブルに直面しかねません。本稿では、取材データと公式規約の綿密な分析に基づき、ICOCAアプリと物理カードの決定的な違い、定期券移行やデポジット返金の罠、そして併用時の実態を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:モバイルICOCAと物理カードの「併用(2枚持ち)」は可能だが、システム上のIDが独立しているため残高やチャージ金額の相互共有・合算は一切不可能。
- 要点2:iPhoneは物理カードの取り込み移行に対応する一方、Androidは新規発行ベースとなるなど、端末OSごとにカード移行手順やデポジット500円の返還形式が大きく異なる。
- 要点3:2026年12月10日にはスマートICOCAセンターの紛失再発行サポートが終了を迎えるため、ポイント還元率の高いクレジットカードチャージを活用したアプリ移行の判断が急務となる。
【2026年最新】ICOCAアプリとカードは併用できる?残高共有の真相
結論から申し上げると、モバイルICOCAとカードの併用(2枚持ち)自体は完全に可能です。スマートフォン内にモバイルICOCAを発行した状態でも、手元のプラスチック製ICOCAカードを駅の改札機や街中の決済端末でそのまま使い続けることができます。ビジネス用とプライベート用で決済を分離したい場合や、スマートフォンのバッテリー切れへのバックアップとしてカードを財布に忍ばせておく運用は、実務的にも理にかなった手法といえます。
しかし、ここで大半のユーザーが致命的な勘違いに陥ります。それがモバイルICOCA残高共有の可否に関する誤認です。「同じWESTER IDに紐づければ、スマホからカードの残高を使えるのではないか」「アプリでチャージした残高がプラスチックカードにも反映されるのではないか」という淡い期待を抱く方が後を絶ちません。しかし、JR西日本のシステム設計上、アプリとカード間での残高共有や移行後の残高合算は1円たりともできません。
ICOCAは、カード内部のFeliCaチップ、あるいはスマートフォン内のセキュアエレメントに固有のカード番号(「JW」等で始まる識別番号)が個別に付与されています。改札機やレジ端末は通信回線を通じて中央サーバーの口座残高を見に行くのではなく、端末内に直接記録されている電子バリューを読み書きします。そのため、物理的に異なる媒体である「アプリのICOCA」と「プラスチックのICOCA」は、たとえ同一人物が所持していても完全に別々の独立したサイフとして機能し続けるのです。
したがって、モバイルICOCAとカードの2枚持ちを行う場合は、「アプリに5,000円、カードに2,000円」といった具合に、それぞれ独立してチャージ・残高管理を行う必要があります。この仕様を理解せずに併用を始めると、駅の改札で「スマホをかざしたら残高不足で引っかかり、慌ててカードを出したがそちらも残高が足りない」といったトラブルを招く要因となります。
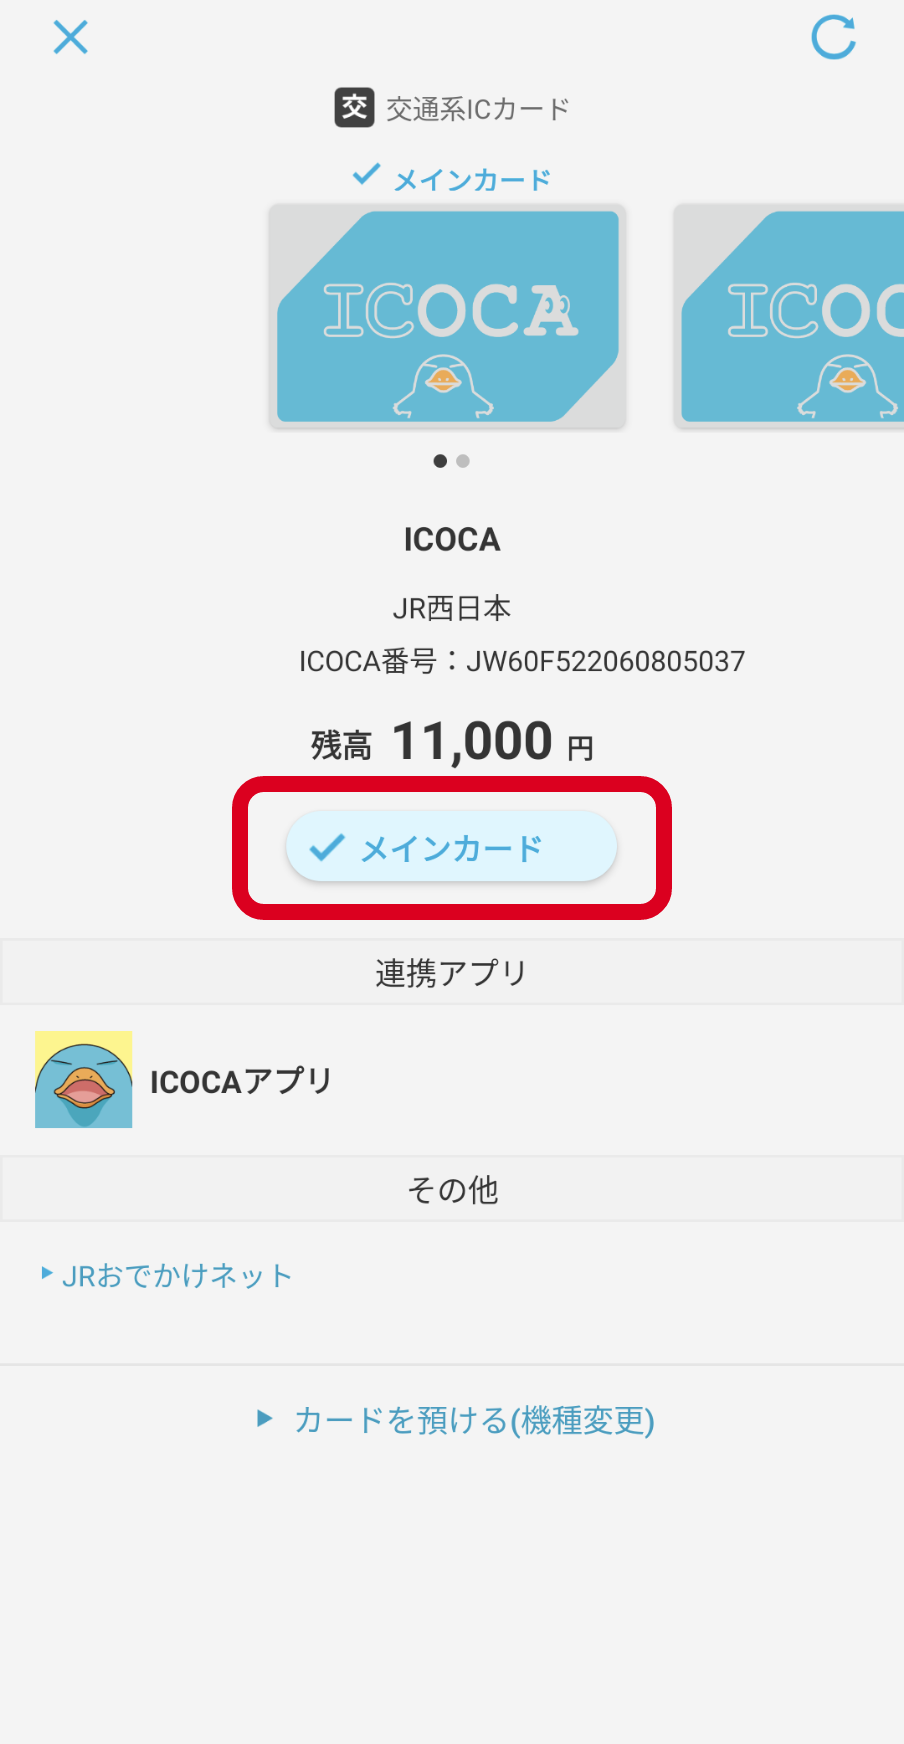
ICOCAアプリとカードの違い比較|利便性と制限の全貌
日々の使い勝手や経済的な恩恵において、アプリと物理カードにはどのような隔たりがあるのでしょうか。両者のスペックと運用実態を網羅的に比較した客観データが以下の通りです。
| 項目 | モバイルICOCA(アプリ) | ICOCAカード(プラスチック) | 編集部の見解・評価 |
|---|---|---|---|
| 初期費用・デポジット | 0円(デポジット不要) | 500円(預り金として拘束) | アプリは手元資金を一切拘束されない明らかな優位性がある。 |
| チャージ手段 | アプリ内クレカ、Apple Pay、現金対応券売機 | 駅の券売機、コンビニ等(原則現金のみ) | 場所を選ばずどこでも即時入金できるアプリが圧倒的に快適。 |
| WESTERポイント還元率 | クレカ付与分(0.5〜1.5%)+利用実績ポイント | 利用実績ポイントのみ(現金チャージ時は0%) | JR西日本モバイルICOCAメリットデメリットの核。二重取りの恩恵は年間で万単位の差に。 |
| 定期券の購入・継続 | スマホ操作で即座に完了(券売機不要) | 駅の「みどりの券売機」等に並ぶ必要あり | 新年度(4月)の券売機大行列を回避できる時間的価値は極めて高い。 |
| 端末依存・トラブル耐性 | 充電切れ・端末故障・水没時に改札通過不能リスク | 電源不要、折損しない限り半永久的に稼働 | 耐障害性においてはプラスチックカードに軍配が上がる。 |
| 対象券種・利用者制限 | 通勤定期、通学定期(大学生・高校生等)、一部制限あり | 小児用ICOCA、障がい者割引定期など全種別対応 | 小児用や特殊な割引運賃利用者はカードを選択せざるを得ない。 |
このように、ICOCAアプリとカードの違い比較を精査すると、日常の利便性や経済的メリットにおいてはモバイルICOCAが圧勝しています。特にモバイルICOCAクレジットカードチャージ方法を活用することで、クレジットカード本来の決済ポイントとWESTERポイントの還元を組み合わせることが可能となり、WESTERポイント還元率の比較においてカード現金チャージを大きく引き離します。
ICOCAカードからアプリへの移行方法と定期券・デポジットの扱い
現在プラスチックカードを利用している方がアプリへ切り替える際、OSによって内部処理が根本から異なる点には細心の注意を払わなければなりません。特にICOCAカードからアプリへの移行方法は、iPhoneとAndroidで明確な分水嶺が存在します。
iPhone(Apple Pay)の場合:カード吸い出しとデポジットの自動充当
iPhone(Apple Pay)を利用する場合、プラスチック製のICOCAカード(大人用の記名式ICOCAまたは無記名ICOCA、およびJR西日本のICOCA定期券)を直接端末にかざすことで、カード情報を丸ごと端末内へ転送できます。
この移行処理を行うと、カード発行時に支払っていたICOCAカードのデポジット返金(500円)が、そのままApple Pay内のICOCA残高へチャージ金額として自動的に加算されます。わざわざ駅の窓口に並んで500円を受け取る手間が省ける点は、非常に洗練されたユーザー体験といえます。
ただし、取り込みが完了した瞬間に元のプラスチックカードはFeliCaチップが無効化され、二度と使えなくなります。記念カードや限定デザインのカードを記念に残しておきたい場合、カードとしての機能は完全に失われるため留意が必要です。
Androidの場合:新規発行と手動での使い切り・窓口返還
一方、Android端末(おサイフケータイ対応機)における「モバイルICOCA for Android」は、物理カードからのデータ吸い出し移行に対応していません。公式発表資料に明記されている通り、アプリ上でWESTER IDとクレジットカードを登録し、新規にモバイルICOCAを発行する手順を踏みます。
そのため、既存のカードに残っているSF(チャージ残高)をスマホに直接移すことはできません。残高を街の買い物や電車利用でゼロ円近くまで使い切ったうえで、駅のみどりの窓口へ持参してカードを返却し、現金でデポジット500円の返金を受ける必要があります。
モバイルICOCA定期券の引き継ぎに関する厳格な境界線
通勤・通学の要であるモバイルICOCA定期券の引き継ぎには、利用区間による明確な制限が課されています。JR西日本区間内で完結する定期券、あるいはJR西日本と一部の私鉄・地下鉄との連絡定期券であれば、iPhoneの取り込み機能やアプリ上での定期再購入によりスムーズに移行できます。
しかし、「他社線単独の定期券」や「一部のバス連絡定期券」など、JR西日本のシステム外に属する定期券はモバイルICOCAに載せることができません。自身の利用区間がモバイル定期券の発売範囲に該当するかどうか、JRおでかけネットの定期券検索サービス等で事前確認を怠らないようにしてください。
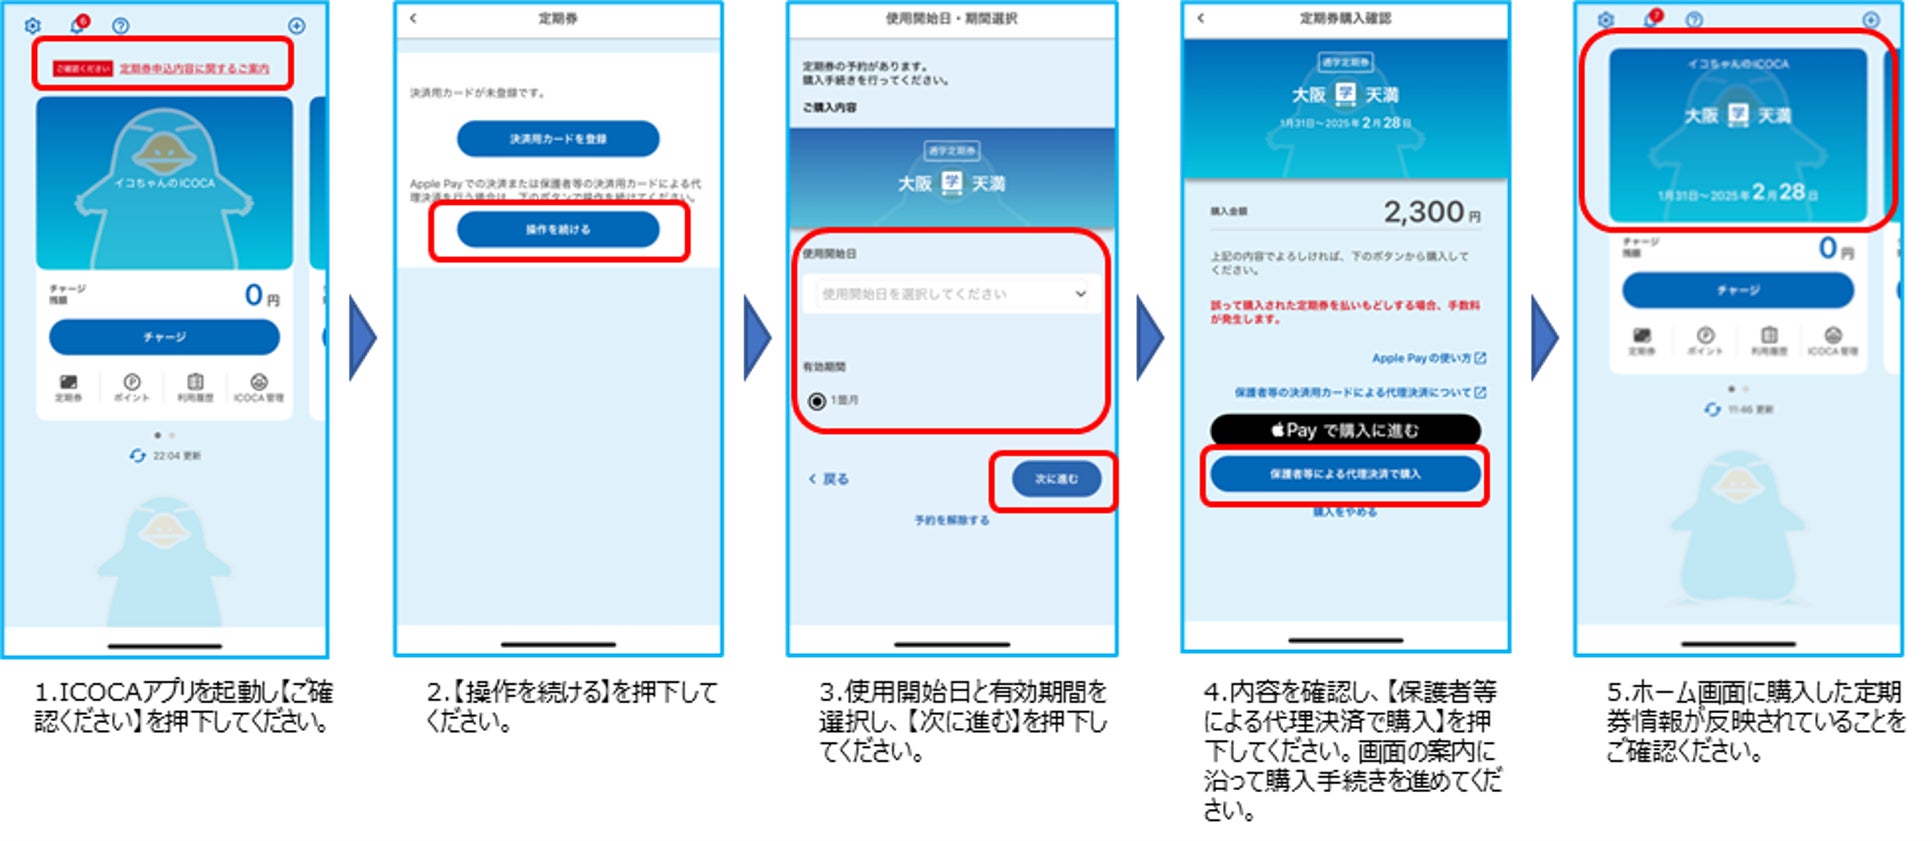
【実態検証】利用者の生の声と現場目線で見えたリアル
当取材班が関西圏の主要駅(大阪、京都、三ノ宮)周辺で定期券利用者および駅係員へのヒアリング、ならびにSNS上のリアルなコミュニティ反応を調査したところ、デジタル移行の現場にはカタログスペックだけでは見えてこない「リアルな摩擦」が存在することが浮き彫りになりました。
「チャージの手間からの解放」に熱狂する通勤層
大手町や梅田のオフィス街に勤務する30代ビジネスパーソンの男性は、特番インタビューのような熱量でこう語ります。「月曜日の朝、券売機に長蛇の列ができているのを横目に、改札の手前でスマホ操作だけで数千円チャージしてタッチ通過できる。これだけでもう二度とプラスチックカードには戻れない」。
また、エクスプレスカード(iPhone)やメインカード(Androidのおサイフケータイ)として設定しておけば、画面のロック解除やFace ID認証を行わずとも、画面が真っ暗なスリープ状態のまま改札機にタッチするだけで通過できます。この「物理カードと変わらないタッチ速度」を実感したユーザーからは、極めて高い満足度が報告されています。
現場で頻発する「予期せぬ入場エラー」の悲痛な叫び
一方で、SNS(Xや知恵袋)の声を精査すると、以下のような現場ならではの落とし穴に苦しむ声が散見されます。
「スマホのバッテリーが改札内で完全に切れてしまい、出場改札が開かずに有人窓口へ直行した。結局、現金で精算したうえで、後日充電してから入場記録を取り消してもらう二度手間が発生した」(20代学生)
「家族に『駅前のスーパーで買い物してきて』とICOCAを気軽に渡すことができなくなった。自分のスマホそのものを他人に預けるわけにはいかない」(40代主婦)
物理的な「モノ」として存在していたプラスチックカードは、家族間での一時的な共有や子どものお使いといったアナログな融通が利いていました。しかし、スマートフォンという究極の個人プライバシー端末とICOCAが一体化した結果、こうした家庭内における運用の柔軟性が完全に消失するという副作用が現場観察から明らかになっています。
一般に知られていない盲点とネットの誤解|スマートICOCA完全終了の衝撃
ネット上の情報や過去の知識に囚われていると、重大な判断ミスを犯すリスクがあります。特に2026年を迎えた現在、最も警戒すべきはICOCAアプリ2026年最新注意点の筆頭である「スマートICOCA」の完全な幕引きです。
2026年12月10日:スマートICOCAサポート完全終了のカウントダウン
クレジットカードと紐づけて駅のクイックチャージ機などで入金できた「スマートICOCA」は、2024年12月に新規発行の受付を終了して以降、段階的にサービスの縮小を進めてきました。そして2026年12月10日をもって、スマートICOCAセンターにおける紛失再発行手続きなどの基盤サポートが完全に終了します。
この期日を過ぎると、万が一カードを紛失したり磁気不良・破損に見舞われたりした際、再発行や残高保全の救済措置を受けられなくなります。長年スマートICOCAを愛用してきた層は、サポート体制が生きているうちに、速やかにモバイルICOCAへの移行を完了させる必要があります。
機種変更時にやってはいけない「端末初期化」の罠
もう一つの深刻な盲点が、モバイルICOCA機種変更時の引き継ぎにおけるミスです。スマートフォンの買い替え時、古い端末から新しい端末へ単にデータをBluetooth転送しただけでは、ICOCAの電子バリューは引き継がれません。
旧端末上でICOCAアプリ(またはApple Wallet / おサイフケータイアプリ)からカードを一時的にサーバーへ「預け入れ(削除・退避)」する処理を行わずに旧端末を初期化・下取りに出してしまうと、新端末で再設定する際に残高が宙に浮き、JR西日本サポートセンターへの電話照会や本人確認に数日を要する事態に発展します。「機種変更前には必ずサーバーへカードを退避させる」という鉄則を肝に銘じる必要があります。

【プロの結論】おすすめできる人・物理カードを残すべき人の判断基準
交通系インフラのデジタル化は不可逆な潮流ですが、すべての人間にとってアプリ化が最適解であるとは限りません。社会心理学や行動経済学の知見に照らし合わせると、過剰なデジタル集約は認知の過負荷や障害発生時の生活停止リスクを増大させる側面を持っています。自身の利用スタイルに応じて、明快に割り振るべき判断基準を提示します。
モバイルICOCA(アプリ)へ完全移行すべき人
- 日常的にキャッシュレス決済を使いこなしている人:現金チャージのために駅の券売機へ立ち寄る行為そのものを「時間的損失」と感じる合理主義者。
- 還元率を最大化したいポイ活層:J-WESTカードをはじめとする高還元クレジットカードチャージでWESTERポイントを二重取りし、年間の乗車コストを圧縮したい人。
- 通勤定期を自分自身で管理・更新する単身者・社会人:定期更新の時期に券売機へ並ぶ精神的ストレスから完全に解放されたい層。
物理カードを維持、あるいは「併用(2枚持ち)」すべき人
- 子どもの通学や家族間での共有が必要な家庭:小児用ICOCAの利用者や、1枚のICカードを世帯内で融通して買い物等に使いたい環境にある人。
- スマートフォンの充電管理に不安がある人:業務上バッテリー消費が激しく、夕方以降に電池残量がゼロになりがちな外回り従事者や旅行者。
- 障がい者割引定期券など特殊な券種を利用する人:現行のモバイルICOCAシステムでは取り扱いが限定されている公的割引利用者は、物理カードの提示・利用が不可避です。
【icoca アプリとカード】に関するよくある質問(FAQ)
Q1:モバイルICOCAと物理カードを2枚持っている場合、残高を合算できますか?
A1:一切できません。アプリと物理カードは異なる管理番号を持つ別々の電子マネーとして認識されます。どちらか一方の残高をもう一方へ移したり、両方を合算して改札を通過したりすることは不可能です。
Q2:iPhoneで物理カードを取り込んだ後、元のプラスチックカードは使えますか?
A2:使えません。Apple Payにカード情報が移行された時点で元のカード内のチップは無効化されます。駅の券売機や改札機に入れてもエラーとなりますので、記念として保管するかハサミを入れて破棄してください。
Q3:Androidスマホでも物理カードから定期券を移行できますか?
A3:カードからの直接引き継ぎはできません。Androidの場合は「モバイルICOCA for Android」アプリ内で新規に定期券を買い直す必要があります。元々持っていた物理カードの定期券は、駅窓口等で払いもどし(所定の手数料が必要となる場合があります)を行うことになります。
Q4:スマートフォンの電源が切れても改札を通ることはできますか?
A4:iPhoneの一部の予備電力機能付きモデルでは、充電切れ後もしばらく改札を通過できる設計になっていますが、完全に電力が枯渇した場合やAndroid端末では基本的に通信が遮断され改札を通過できません。バッテリー切れは決済停止に直結すると認識しておくべきです。
Q5:スマートICOCAからモバイルICOCAへの移行はいつまでに行うべきですか?
A5:2026年12月10日にスマートICOCAセンターの紛失再発行等の主要サポートが終了します。紛失時のリスクを回避するためにも、速やかにモバイルICOCAへ移行するか、通常のICOCAカードへ切り替えることを強く推奨します。
まとめ:今後の動向と失敗しないための判断基準
ICOCAアプリ(モバイルICOCA)の登場によって、チャージの行列に縛られていた日々の移動ストレスは劇的に軽減されました。どこにいてもクレジットカードから即座にチャージでき、WESTERポイントが効率的に蓄積していく体験は、一度味わえば後戻りできない確かな利便性をもたらします。
しかし、本稿で詳述した通り、「残高共有の不可」や「端末OSによる移行プロセスの断絶」、そして「スマートICOCAのサポート終了」といった構造的な制約を見落としてはなりません。自身のスマートフォンの利用習慣や家族環境を冷静に見極め、アプリへの一本化を図るのか、あるいはリスクヘッジとして物理カードとの2枚持ちを選択するのか、最適なデジタルシフトの舵取りを行ってください。 (出典: icoca アプリとカード(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。