ICOCAカードとアプリ連携の真実|残高移行や定期券引き継ぎの落とし穴
関西圏を中心に日常の移動や買い物を支える交通系ICカード「ICOCA」。スマートフォン1台で改札を通過し、いつでもどこでもチャージが完結するモバイル環境が浸透した2026年現在も、駅の窓口や改札口では「手持ちのICOCAカードをアプリに連携して残高をそのまま使いたい」「定期券はどうやってスマホに移せばいいのか」という相談が後を絶ちません。
デジタル化による利便性が高まる一方で、Suicaなど他社サービスとの仕様の違いや、利用している端末のOS(iPhoneとAndroid)による挙動の差異が、多くのユーザーに混乱をもたらしています。長年にわたり鉄道インフラとデジタル決済の現場を取材してきた取材班が、JR西日本公式発表や技術仕様、利用者の実態データを徹底解剖し、ICOCAカードとアプリ連携の全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:物理カードとアプリで「残高をリアルタイム共有する連携」は不可。移行時はiPhoneがカード取り込み、Androidは新規発行となる。
- 要点2:iPhoneは物理カード取り込み時にデポジット500円が残高へ充当されるが、Androidは旧カードを窓口へ持参して返金を受ける必要がある。
- 要点3:カードとアプリの真の架け橋は「WESTERポイント連携」。共通IDに両方を紐付けることでポイントの一元管理と還元最大化が実現する。
【結論】ICOCAカードとアプリ連携は可能なのか?残高共有の誤解を暴く
「財布にあるICOCAカードをアプリに登録すれば、カードでもスマホでも同じ残高から支払えるのではないか」――多くの生活者が抱くこの期待に対し、システム工学的な観点から明確な答えを提示すると、物理カードとスマートフォンアプリで残高をリアルタイムに共有・連動させる連携機能は存在しません。
JR西日本が提供する「モバイルICOCA」において可能なのは、手持ちのカードのデータをスマホ端末内へ完全に移し替える「移行(吸い出し)」、もしくはアプリ上で独立したデジタルICOCAを「新規発行」する手続きのいずれかです。銀行口座とキャッシュカード、バンキングアプリのように双方向で同じ預金残高を参照する構造とは根本的に異なります。
さらに利用者をつまずかせるのが、スマートフォンのOSによって移行の選択肢が完全に二分されているという構造的断絶です。Apple Payを介したモバイルICOCA iPhone対応では物理カードからのデータ引き継ぎに対応していますが、モバイルICOCA Android設定においては既存のカード型ICOCAを端末にかざして取り込む機能自体が実装されていません。この事実を知らずに「カードとアプリを連携させよう」と試行錯誤し、時間を浪費してしまうケースが2026年の現在も頻発しています。
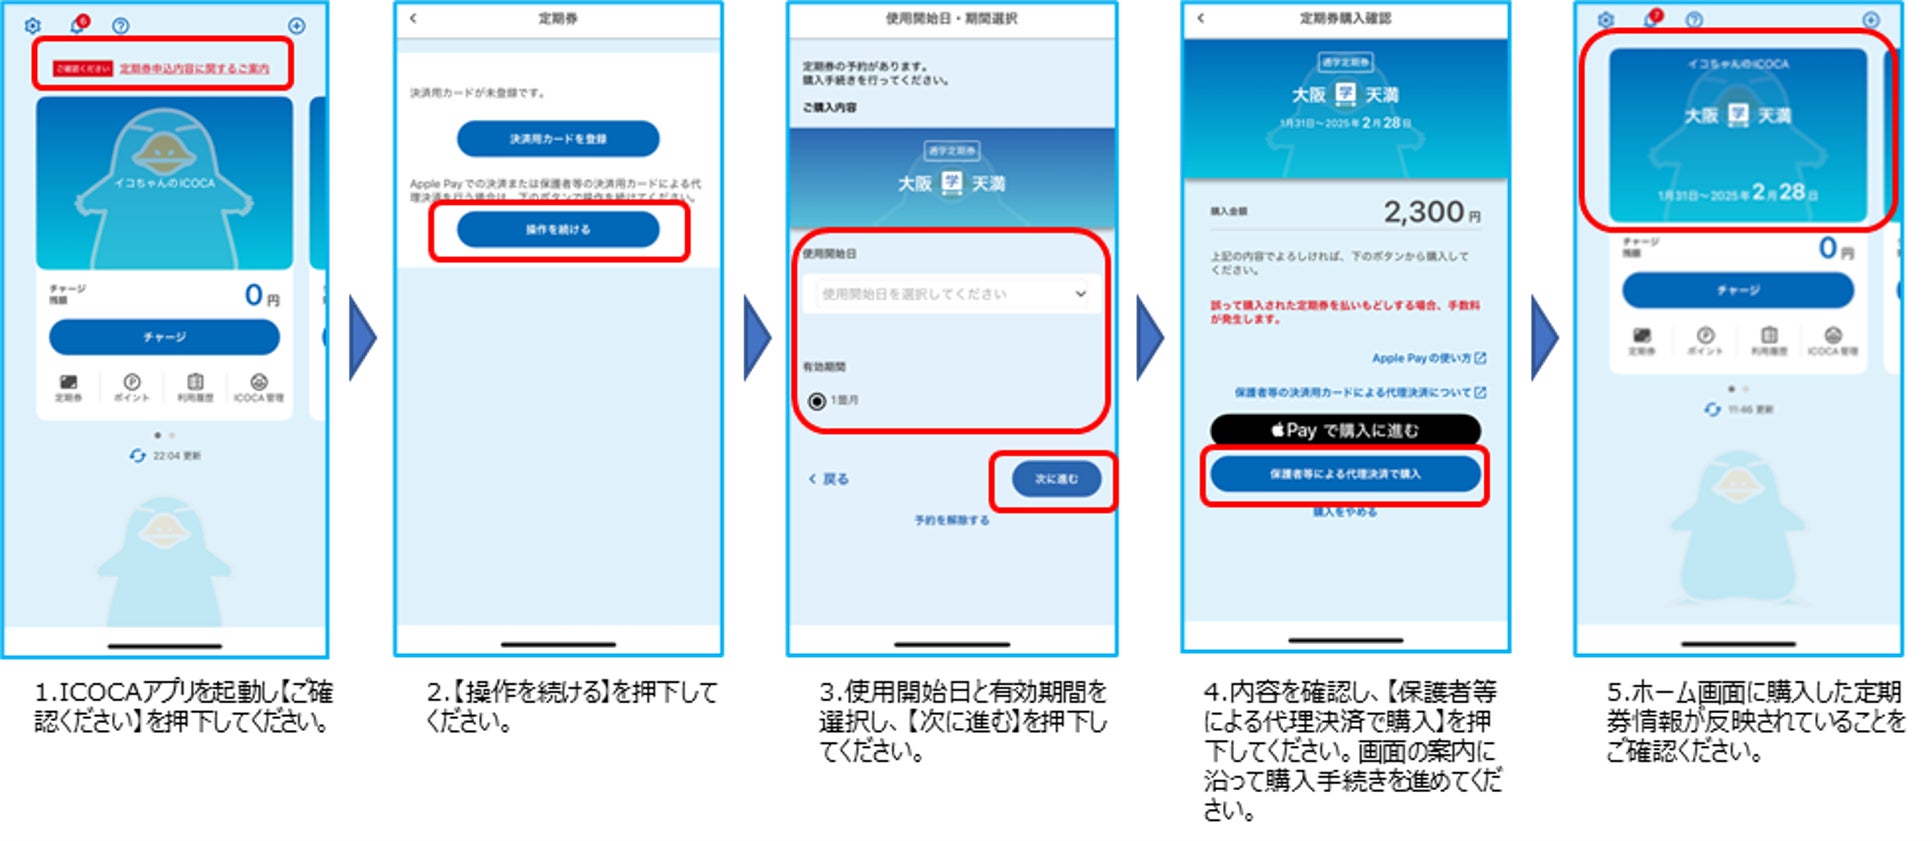
【OS別】モバイルICOCA移行手順と定期券引き継ぎの全貌
手持ちのカードからスマートフォンへ移行する際、ユーザーが踏むべきステップは端末によって明確に分かれます。トラブルを避けるために押さえておくべき標準的なプロセスを整理しました。
iPhone(Apple Pay)での移行手順とデポジットの行方
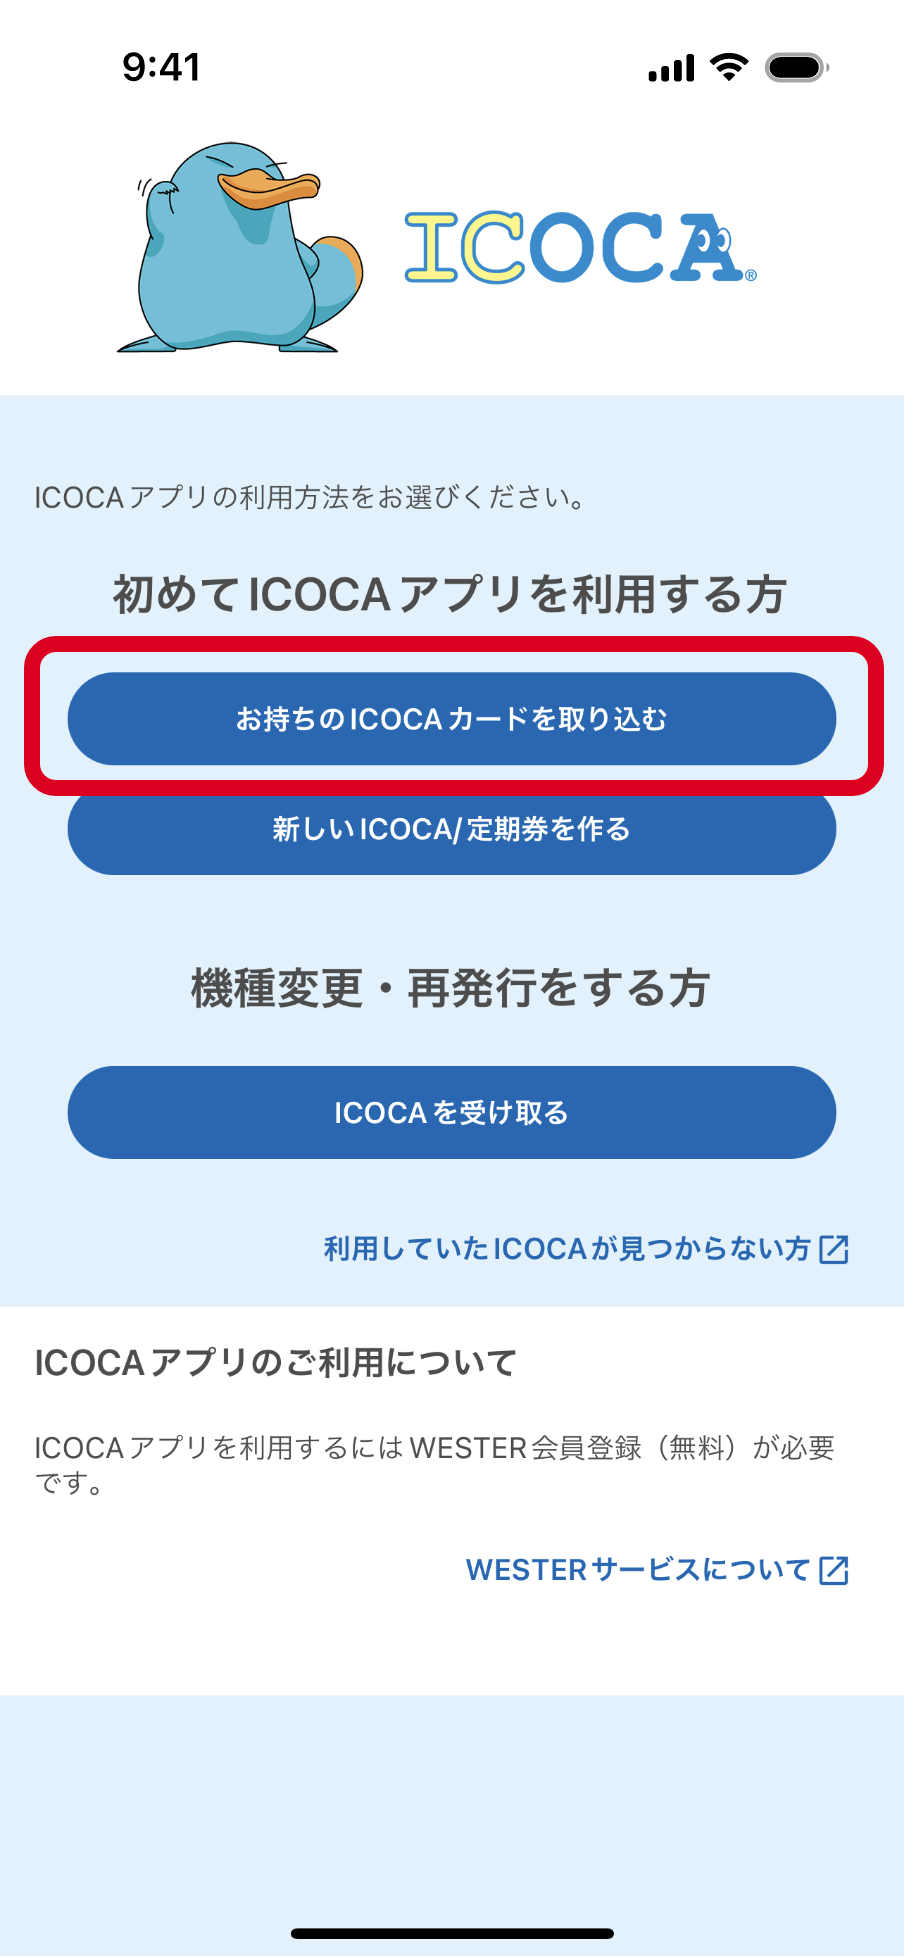
iPhone(Apple Watch含む)を利用している場合、物理的なカードからモバイル環境への移行は極めてスムーズです。Appleウォレットアプリを開き、カード追加画面から「ICOCA」を選択後、手持ちのICOCAカードの裏面に記載されたカード番号(JWで始まる番号の下4桁)と生年月日を入力。端末上部にカードを密着させることで、カード内の残高と定期券情報が端末内のセキュアエレメントへと転送されます。
特筆すべきはカード型ICOCAデポジット返金の処理です。物理カードを発行した際に預けていたデポジット(預り金)500円は、移行が完了した瞬間にApple PayのICOCA残高へ自動的に加算されます。なお、取り込みが完了した元のプラスチック製カードは即座に無効化(使用不可)となり、駅改札などにタッチしても反応しなくなるため、ハサミを入れて破棄するか自身で保管する必要があります。
Androidでの新規発行と旧カードの処理
一方、Android端末へ移行する場合は手順が大きく異なります。前述の通り既存カードの読み取り移行ができないため、「モバイルICOCA for Android」アプリまたは「おサイフケータイ」アプリから完全な新規発行を行うのが基本ルートとなります。
これに伴い、既存の物理カードに残されたチャージ残高はスマホへ自動移動できません。残高を使い切ったうえで、JR西日本の駅にある「みどりの窓口」に物理カードを持ち込み、デポジット500円の払い戻しを受ける必要があります。この「手作業での回収」を挟まなければならない点が、Androidユーザーにとって心理的・物理的な障壁となっています。
ICOCA定期券引き継ぎにおける制限事項
通勤・通学の要であるICOCA定期券引き継ぎにも見落としがちな制約が設けられています。JR西日本公式発表の利用規約によると、引き継ぎが可能なのは原則として「大人用通勤定期券」および一部の「大学生用通学定期券」に限られます。中学生・高校生以下の通学定期券や、一部の他社鉄道線との連絡定期券で特殊な経由を持つ券面は、アプリへの直接移行やアプリ内での新規購入が制限されるケースがあります。新学期や異動のタイミングでは、自身の定期券種がモバイル発行対象であるかを事前に公式サイトで照合しておくことが不可欠です。
【比較検証】カード型・iPhone・Androidの違いとスペック対照表
カード型ICOCAと、各OSにおけるモバイルICOCAの機能差を客観的な指標で比較検証しました。決済スピード、チャージ手段、移行にかかる工数の違いは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 物理カードからの移行 | iPhone:吸い出し対応(数分で完了) Android:取り込み不可(新規発行) | Suica等は両OSで対応差あり | Androidユーザーの移行負担が依然として重い構造的課題 |
| 初期費用・デポジット | モバイル発行:0円 物理カード:500円 | 交通系ICは一律500円が通例 | iPhoneなら移行時に500円が残高へ戻るため金銭的損失なし |
| チャージ可能手段 | クレジットカード(J-WESTカード等)、デビットカード、一部現金チャージ機 | 物理カードは原則現金のみ(SMART ICOCA除く) | 券売機に並ぶ手間を完全排除できる点が最大の利便性向上 |
| ポイント還元率 | WESTER連携時:最大1.5%~3.0%相当(利用・クレカ条件による) | 通常利用は0.5%前後 | J-WESTカード紐付けによる還元はカード型を圧倒する |
| バッテリー枯渇時の挙動 | iPhone:予備電力機能で数時間利用可能 Android:機種依存(電源OFFで停止する場合あり) | 物理カードは電池切れリスクゼロ | 充電切れリスクを懸念する層には物理カード併用も合理的選択 |
【実態検証】利用者の生の声と現場目線で見えたリアル
インターネット上の質問掲示板やSNSでは、サービスの開始から数年が経過した今もなお、移行手続きに関する切実な叫びが散見されます。取材班が収集した現場のリアルな声と、利用者が直面している壁を検証します。
大阪府内のターミナル駅で取材に応じた30代の会社員男性は、次のように当時の戸惑いを語りました。
「長年愛用してきたSMART ICOCA移行をしようと、Android端末でアプリを開いたのですが、手持ちのカード番号を入力しても登録が弾かれました。駅の窓口で確認して初めて、Androidでは物理カードを引き継げず、アプリ側で新しく発行し直した上で、古いカードは解約返金しなければならないと知りました。残高が自動で合算されると思っていたので拍子抜けでした」
SNSや知恵袋の投稿分析でも、同様の混乱が上位を占めています。「親から譲り受けた無記名ICOCAをiPhoneに取り込もうとしたらエラーが出た」「通学定期券の継続手続きで証明書類の再提出を求められた」といった、個別の運用規約に起因するつまずきが目立ちます。特に、磁気定期券からICOCAへの切り替え履歴があるカードや、券面の印字がかすれて判読不能になっている古いカードでは、リーダーの読み取りエラーが発生しやすい実態が浮き彫りになっています。
一般に知られていない盲点とネットの誤解|残高移行できない理由と併用リスク
なぜSuicaやICOCAをはじめとする日本の交通系ICカードは、銀行アプリのように「カードとアプリで残高を双方向共有」できないのでしょうか。ここには、日本の鉄道改札が世界に誇る超高速処理システムの設計思想が深く関係しています。
FeliCaのオフライン処理と残高移行できない理由
日本の自動改札機は、わずか約0.2秒という極限の速度で利用者の通過を判定します。この猛烈なスピードを実現するため、交通系ICシステムは中央サーバーと毎回リアルタイム通信を行うのではなく、カードやスマートフォン内の半導体チップ(セキュアエレメント)に直接残高データを書き込む「ローカル分散処理(オフライン設計)」を採用しています。
もし1つのICOCA番号に対し、プラスチックカードとスマホアプリの両方で残高を分散保持することを許せば、サーバー通信を介さないオフライン環境下で「残高の二重利用(二重消費)」が発生する致命的なリスクが生じます。だからこそ、iPhoneに取り込む際は物理カードのチップを電磁的に完全停止させ、Androidでは新規カードとして別個のIDを発行せざるを得ないのです。これがICOCA残高移行できない理由の技術的真相です。
カードとアプリ併用注意点:2枚持ちが生む誤タッチ事故
「スマホの電池が切れた時の保険として、古い物理カードにも少しチャージして財布に入れている」というユーザーは少なくありません。しかし、ここにカードとアプリ併用注意点が潜んでいます。
スマートフォンを収納したケースにカード型ICOCAを差し込んでいる場合、改札機にかざした瞬間に電波干渉が発生し、「ピピピッ」というエラー音とともにゲートが閉まるトラブルが多発しています。最悪の場合、入場時はスマホ側で認識され、出場時は財布内のカードが認識されることで、両方のカードで入出場記録の不整合(エラー状態)が発生。駅窓口で双方の記録を修正するまで改札を通れなくなるという二度手間を強いられます。両者を持ち歩く際は、磁気シールドカードを挟むか、明確に物理的な距離を離して管理することが鉄則です。

WESTERポイント連携と会員登録方法|二重取りを狙うチャージ戦略
カードとアプリの残高共有が不可能である以上、ユーザーが追求すべき真の連携は「ポイント経済圏での統合」です。JR西日本グループの共通基盤である「WESTER」を活用することで、物理カードとモバイルICOCAの恩恵を最大限に享受することが可能になります。
WESTER会員登録方法とポイントの集約手順
物理カードであれモバイルICOCAであれ、JR西日本の公式ポータルやアプリからWESTER会員登録方法に沿ってアカウントを開設し、自身の所有するICカード番号を登録することでWESTERポイント連携が成立します。
会員マイページには、モバイルICOCAだけでなく手持ちの物理ICOCAカードも複数枚登録可能です。これにより、通勤時はスマートフォンのモバイルICOCA、私鉄や子供への貸し出し用には物理カードといった使い分けをしていても、利用実績に応じて付与されるポイントはすべて1つの「WESTERポイント口座」へ自動集約されます。貯まったポイントは、アプリの操作ひとつでモバイルICOCAの電子マネー残高へ1ポイント=1円としてチャージできます。
ICOCAアプリチャージ方法とクレジットカード還元最大化
モバイルICOCAへ移行する最大の経済的動機は、チャージによるポイント獲得です。従来の物理カードでは、一部の専用端末を除き現金でのチャージが基本であり、決済額に応じたクレジットカード会社のポイント還元を受けることは困難でした。
しかし、アプリを介したICOCAアプリチャージ方法を活用すれば、手元のスマートフォンから24時間いつでもクレジットカード決済で残高をチャージできます。特にJR西日本グループが発行する「J-WESTカード」を紐付けることで、チャージ時のポイント優遇や特約店利用時の上乗せ還元が発動し、年間数千円から数万円規模の還元差となって跳ね返ってきます。現金チャージを続けることは、実質的に日常の交通費において損失を出し続けているのと同義と言えます。
【プロの結論】デジタル移行すべき人・カード型に留まるべき人の判断基準
交通経済と消費行動の分析から導き出した、移行すべきユーザーと慎重になるべきユーザーの線引きは極めて明快です。
【今すぐモバイルICOCAへ移行すべき人】
- 日々の通勤・移動でJR西日本および全国の相互利用区間を日常的に利用している方
- 駅の券売機に並んで現金チャージすることに煩わしさを感じている方
- クレジットカードやコード決済を日常使いし、ポイント集約による還元効率を高めたい方
- iPhoneを利用しており、即座にカード取り込みと500円デポジット回収を行いたい方
【カード型ICOCAの継続を検討すべき人】
- スマートフォンの充電管理に不安があり、バッテリー切れによる足止めを極度に恐れる方
- 小児用定期券や特殊な割引が適用された連絡定期券を利用している学生・児童
- 社用交通費の清算規定で、物理的な領収書印字やカード本体の現物提示が義務付けられている会社員
- Android端末を利用しており、窓口へ出向いての旧カード払い戻し手続きに時間を割けない方
【ICOCAカードとアプリ連携】に関するよくある質問(FAQ)
Q1:物理カードのICOCAとスマートフォンのモバイルICOCAで残高をまとめる(合算する)ことはできますか?
A1:できません。交通系ICはチップ内に残高を保持するオフライン設計のため、異なる媒体間での残高合算は不可能です。iPhoneの場合は「カードを取り込んで移行」することで残高を引き継げますが、Androidの場合は既存カードの残高を使い切って窓口でデポジットを返金してもらい、アプリ側で新規発行する必要があります。
Q2:手持ちのカード型ICOCAをiPhoneに取り込んだ後、元のプラスチックカードは再利用できますか?
A2:再利用できません。Apple Payへの移行処理が完了した時点で、元のカードは物理的に無効化処理が施され、改札や店舗でタッチしても使えなくなります。デポジットの500円はiPhone内のICOCA残高に充当されています。
Q3:SMART ICOCAを使っていますが、そのままアプリに移行できますか?
A3:SMART ICOCAそのものをアプリへスライド移行させることはできません。モバイルICOCAをアプリ上で新規発行し、チャージ用クレジットカードとしてSMART ICOCAに紐付けていたクレジットカードを再登録する形となります。不要になったSMART ICOCAは別途JR西日本所定の手続きで解約が必要です。
Q4:WESTERポイントをモバイルICOCAにチャージする際の手数料はかかりますか?
A4:手数料は一切かかりません。1ポイント=1円換算で、アプリ内のポイントチャージメニューから即座にSF(電子マネー)残高としてチャージされ、乗車や買い物に利用できます。
Q5:スマートフォンの機種変更をする場合、残高や定期券は消えてしまいますか?
A5:正しい手順を踏めば消えません。旧端末でサーバーへの預け入れ(カード削除や預け入れ操作)を行い、新端末で同一のWESTER IDおよびApple ID/Googleアカウントでログインして再設定を行うことで、残高や定期券状態をそのまま引き継ぐことが可能です。
まとめ:今後の動向と失敗しないための判断基準
「ICOCAカードとアプリ連携」というキーワードの背景には、デジタル技術の進化と交通系IC特有の物理的制約とのギャップが存在します。残高のリアルタイム共有という幻想を捨て、iPhoneであれば「カードの完全取り込み」、Androidであれば「新規発行+旧カード窓口精算」という冷徹なシステム仕様を受け入れることが、移行を成功させる第一歩です。
2026年以降、キャッシュレス社会の深化とともに駅券売機や精算機の設置台数は統廃合が進み、物理カードに対する維持コストは実質的に増大していく傾向にあります。自身のライフスタイルやスマートフォンの利用環境、通勤形態を客観的に見極め、WESTERポイント基盤を賢く活用した最適なデジタルシフトを選択してください。 (出典: icoca カードとアプリ連携(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。