年収700万円の手取りと生活実態|勝ち組論の罠と2026年現実
日本人の平均給与が400万円台半ばで推移するなか、「年収700万円」という響きには、一定のステータスや生活のゆとりを連想する人が少なくありません。世間一般では「アッパーミドル層」「勝ち組の入り口」と見なされるケースも多く、キャリア形成における一つの大きな節目として目標に掲げられる金額です。
しかし、継続的な物価上昇や社会保険料の引き上げ、さらには住宅ローン金利の変動局面に直面する2026年の現在、当事者の口から聞こえてくるのは「まったく贅沢ができない」「思っていたほど手元に残らない」という悲痛な叫びです。額面の華やかさとは裏腹に、なぜ年収700万円世帯は重い生活実感や閉塞感を抱いてしまうのでしょうか。客観的な統計データとリアルな家計の内訳をもとに、その知られざる構造を解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収700万円の手取り額は年間約520万〜545万円(月額手取り約33万〜36万円+ボーナス)にとどまり、額面の約25%が税金・社会保険料で差し引かれる。
- 要点2:国税庁統計において年収700万円超は給与所得者全体の上位約15%に入る上位層だが、都市部の子育て世帯では教育費や住居費の高騰により「隠れ貧困」に陥りやすい。
- 要点3:住宅ローンの適正予算は3,500万〜4,200万円程度であり、限度額いっぱいの借入(5,000万円超)を行うと金利上昇局面で家計破綻のリスクが急上昇する。
【2026年最新の手取りシミュレーション】年収700万円の手取り額と引かれる税金・社会保険料の内訳
年収700万円と聞いて多くの人が最初に直面する壁が、所得税・住民税・社会保険料の負担額による「額面と手取りの乖離」です。日本の税制と社会保障制度は累進課税および定率の保険料負担を採用しているため、年収が上がるにつれて控除される割合も確実に重くなります。
2026年現在の税制および社会保険料率を前提とした2026年最新の手取りシミュレーションによると、独身世帯と扶養配偶者・子がいる世帯では、以下の表のような控除が発生します。年収700万円の手取り額は、独身者でおよそ520万円〜530万円、扶養家族がいる場合でも540万円前後が標準的な着地点となります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 額面年収 | 7,000,000円 | 全国平均(約460万円)を大幅に上回る | 企業の中堅〜管理職クラスの給与レンジ |
| 社会保険料(年額) | 約100万〜105万円 | 健康保険・厚生年金・雇用保険の合算 | 毎年微増を続ける不可避の固定天引き |
| 所得税+住民税(年額) | 約65万〜75万円 | 所得税率10〜20%+住民税一律10% | 配偶者控除や扶養控除の有無で数万円変動 |
| 年間手取り額 | 約520万〜545万円 | 額面に対する手取り率:約74〜77% | 「年収の4分の1が消える」のが現代の標準 |
| 月額手取り(ボーナス別) | 約33万〜36万円 | 夏冬ボーナス計4ヶ月分(約110万〜120万円)想定 | ボーナス比率が高い業種ほど毎月の余裕は薄い |
もしボーナスがない完全年俸制(12分割)の場合、毎月の手取り口座への振込額は約43万〜45万円となります。しかし、夏と冬にそれぞれ給与2ヶ月分(手取りで各55万〜60万円程度)が支給される一般的な賃金体系の場合、平月の手取りは約33万〜36万円に落ち着きます。この「毎月30万円台半ばでやりくりしなければならない」というリアルが、数字の印象ほど派手な暮らしができない根本的な要因です。

【国税庁データ検証】年収700万円の割合は上位何パーセント?給与階層ピラミッドの実情
公的データにおいて、年収700万円は客観的にどの位置に属しているのでしょうか。国税庁が発表している国税庁民間給与実態統計調査の最新動向を読み解くと、給与所得者全体のなかで年収700万円 割合 上位何パーセントに位置するのかが明確に浮き彫りになります。
日本国内の民間企業で働く給与所得者約5,078万人のうち、「年収700万円超800万円以下」の構成比は約4.8%です。そして年収700万円以上の層をすべて合計すると、給与所得者全体の上位約15.5%前後に達します。つまり、100人のビジネスパーソンが集まった場合、上位15番目以内に入る精鋭層であることは疑いようのない事実です。
ただし、男女別や年齢別の内訳を精査すると風景は一変します。男性給与所得者だけで見れば年収700万円以上の割合は約22%(およそ5人に1人)に達する一方、女性では約6%にとどまります。また、年代別に見ると20代で年収700万円に到達できる労働者は全体の1〜2%未満の極めて稀なケースであり、多くは40代半ばから50代の役職定着期にこの水準へ到達しています。
現場の管理職やベテラン社員へのヒアリング取材では、「キャリアのピークに近づきようやく手にした年収だが、家族構成やライフステージの出費ピークと完全に重なっており、20代の頃に思い描いていた『悠々自適の管理職ライフ』とは程遠い」という実情がしばしば語られます。
【生活レベル実態】独身と子持ち世帯の生活費内訳|「勝ち組と言えない理由」の深層
年収700万円世帯が「勝ち組」か否かを左右する決定的な分岐点は、世帯構成と居住地域です。年収700万円の生活レベル実態を検証すると、独身者とファミリー層で天と地ほどの格差が生じています。
世帯形態別の独身と子持ち世帯の生活費内訳を詳細に比較すると、その乖離は歴然としています。
【パターンA:都内在住・30代独身者の場合】
毎月の手取り約35万円のうち、家賃に12万円、食費・交際費に7万円、水道光熱・通信費に2.5万円、趣味・自己投資に4万円を費やしても、毎月8万〜10万円の貯蓄や投資が可能です。ボーナスを含めれば年間150万〜200万円近い資産形成も難しくなく、外食や旅行、趣味に不自由しないため、本人の主観的幸福度は高く「勝ち組」の実感を持ちやすい傾向にあります。
【パターンB:首都圏在住・40代片働き・子ども2人(小中学生)の場合】
手取り約35万円に対して、住居費(住宅ローン返済や管理費)が13万円、食費・日用品費が8万〜9万円、水道光熱・通信費が3.5万円、生命保険料が2万円。これだけで毎月の残額は7万〜8万円にまで縮小します。ここに子ども2人の学習塾代や習い事代(月5万〜6万円)が重なると、平月の収支はほぼゼロ、場合によっては赤字となり、ボーナスからの補填を余儀なくされます。
これこそが、ネット上やコミュニティで年収700万円 勝ち組と言えない理由として頻繁に議論される構造的罠です。社会学における「相対的剥奪感」や消費経済学が指摘する「生活水準のラチェット効果(一度引き上げた生活水準は容易に下げられない現象)」が作用し、年収に見合うとされる水準の住居や教育を選んだ結果、手元資金が枯渇するサイクルに陥っている家庭が少なくありません。
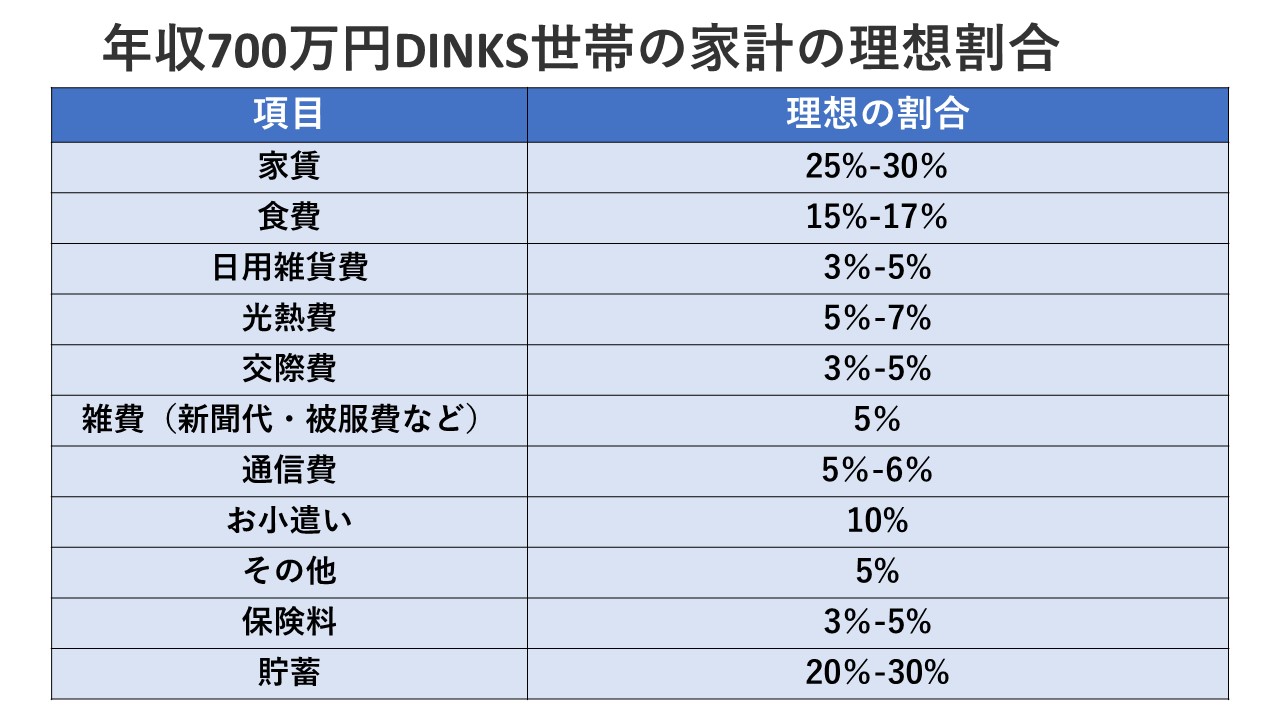
適正家賃とマイホーム購入予算|住宅ローン借入可能額の目安と金利上昇リスク
家計の持続可能性を決定づける最大の固定費が住居費です。不動産業者のセールストークと、ファイナンシャルプランニングの現実的な安全基準には大きな開きが存在します。
まず、賃貸における適正家賃とマイホーム購入予算を整理すると、賃貸住宅の適正家賃は一般に「手取り月収の25〜30%以内」が健全とされています。平月の手取りが33万〜36万円である場合、適正な家賃相場は10万円〜11.5万円程度です。都心一等地の新築マンション(15万〜20万円超)を選択すると、毎月の固定費が家計を著しく圧迫します。
さらに慎重さが求められるのがマイホーム購入です。金融機関の審査基準に基づく住宅ローン借入可能額の目安を試算すると、年収700万円であれば年収倍率7〜8倍に相当する5,000万〜5,600万円程度の借入審査に通るケースが多々あります。しかし、「借りられる額」と「返せる額」は全く別物です。
金利上昇が現実のものとなっている2026年の市場環境において、無理のない借入額(返済比率20〜25%以内)の目安は年収の5〜6倍、すなわち3,500万円〜4,200万円前後が防衛ラインとなります。自己資金(頭金)をどれだけ用意できるかにもよりますが、5,000万円以上のフルローンを組んだ場合、金利改定局面での返済額増加に対応できず、家計破綻を招くリスクが飛躍的に高まります。
貯蓄額と資産運用の真相|ふるさと納税控除上限額シミュレーションと賢い節税戦略
年収700万円層における貯蓄額と資産運用の真相を探ると、しっかりと制度を活用して資産を急拡大させる層と、日々のキャッシュフローに追われて貯蓄ゼロに近い層の「格差」が極端化しています。
金融広報中央委員会の家計調査データを照合すると、この所得帯の平均金融資産保有額は約1,000万〜1,300万円程度ですが、中央値で見ると500万〜700万円前後に低下します。日常的な浪費をしていないにもかかわらず資産が積み上がらない世帯は、公的な節税優遇制度の取りこぼしが目立ちます。
代表的な対策の一つがふるさと納税控除上限額シミュレーションです。年収700万円の場合、自己負担2,000円を除いた全額控除を受けられる年間寄付上限の目安は以下のとおりです。
- 独身または共働き(配偶者控除なし):約108,000円
- 夫婦(配偶者に収入なし):約86,000円
- 夫婦+子1人(高校生):約86,000円
- 夫婦+子2人(大学生1人・高校生1人):約66,000円
年間約8万〜10万円の枠を活用してお米や肉、日用品などを返礼品として確保するだけでも、年間数万円単位の生活防衛に直結します。これに加え、新NISA制度を活用したインデックス投信への積立(月5万〜10万円)や、iDeCo(個人型確定拠出年金)による所得控除を確実に組み合わせている世帯だけが、インフレ下でも着実に富を形成しています。

【実態検証】ネットの反応と評判|「余裕」「地獄」二極化する口コミの裏側
大手SNSや匿名掲示板、Yahoo!知恵袋などのコミュニティを分析すると、年収700万円に対する評価は完全に二分されています。年収700万円 ネットの反応と評判を調査したところ、当事者の置かれた前提条件によって全く正反対の意見が交わされていました。
肯定派や独身層からは、「地方都市なら間違いなく上級国民。車も持てるし年に2回の海外旅行も余裕」「趣味にお金を使いながら毎月10万円NISAに回せているので何不自由ない」といった声が目立ちます。給与明細を公開し、同世代平均との格差を誇らしげに語る投稿も散見されます。
一方で、首都圏在住の子育て世帯からは痛烈な嘆きが溢れています。「子ども2人を私立中高一貫校に入れたら、ボーナスは全額学費で消滅」「年収700万円は児童手当や高校授業料無償化の所得制限ラインに引っかかりやすく、行政の恩恵は薄いのに税金だけ満額取られる『もっとも損なポジション』」といった投稿に数千件の共感が集まる事態も日常茶飯事です。
【プロの結論】年収700万円で豊かに生きる人・家計崩壊する人の明確な境界線
年収700万円という立ち位置は、自分自身のライフプランに対する明確な規律(バウンダリー)を持たない限り、簡単に「見せかけの中流」へと転落するリスクを孕んでいます。経済的な安定を享受できる人と、破綻の危機に瀕する人の境界線は次の条件に集約されます。
- 年収700万円を武器にできる人:固定費(住居費・車・通信費)を徹底してスリムに保ち、背伸びをせず、手取りの20%以上を先取り貯蓄・資産運用に回している世帯。配偶者とダブルインカム体制を組み、世帯年収1,000万円以上へ分散させている人。
- ジリ貧に陥るリスクが高い人:「年収700万円だから」というプライドから身の丈に合わないタワーマンションや高額新築戸建てを購入し、習い事や教育費を湯水のように投じ、ボーナス払いを前提とした家計管理を放置している世帯。
周囲からの羨望や「年収700万」というブランド意識を捨て、手取り月額約35万円という現実のキャッシュフローに忠実になれるかどうかが、10年後の資産残高を決定づけます。
【年収700万円】に関するよくある質問(FAQ)
Q1:年収700万円の手取り月額とボーナスの平均的な割合は?
A1:一般的な夏冬各2ヶ月分の賞与がある企業の場合、平月の手取りは約33万〜36万円、ボーナス1回あたりの手取りは約55万〜60万円(年間約110万〜120万円)となります。ボーナス支給のない完全年俸制(12分割)の場合は、毎月の手取り口座への振込額はおよそ43万〜45万円となります。
Q2:年収700万円の住宅ローン借入可能額と安全な予算はいくらですか?
A2:金融機関の審査上は最大で5,000万〜5,600万円程度の借入が可能となるケースが多いですが、これは家計破綻の危険を伴う上限値です。金利上昇や将来の教育費を見据えた安全な借入額の目安は、年収の5〜6倍程度にあたる3,500万〜4,200万円、毎月の返済額を10万〜12万円前後に抑える水準が推奨されます。
Q3:独身と子持ち世帯で生活感にどれほどの差が出ますか?
A3:独身世帯の場合、家賃12万円程度の住居に住みながら毎月8万〜10万円の貯蓄や投資を行えるため、非常にゆとりのある生活が可能です。一方、都市部で専業主婦(夫)と子ども2人を抱える世帯の場合、住居費と教育費の負担が極めて重く、平月の収支がトントンになり、ボーナス頼みの家計になるケースが珍しくありません。
まとめ:年収700万円の看板に惑わされず盤石な資産を築くために
年収700万円は、日本の労働市場において上位15%に食い込む堂々たる実績であり、本人の弛まぬ努力とスキルの証明です。しかし、額面の数字がもたらす全能感に身を任せてしまえば、重い税負担とインフレ、そして見栄による固定費増大の前に、あっけなく家計の均衡は崩れ去ります。
真の豊かさを手に入れるために必要なのは、年収の多寡ではなく、手取りベースの実効資金をいかにコントロールするかという設計力です。ふるさと納税や新NISAなどの制度を余すところなく活用し、住宅ローンや教育費の過大投資にブレーキをかける。数字の幻想を脱ぎ捨て、着実な家計防衛を貫いた人だけが、年収700万円のポテンシャルを最大限に活かした盤石な未来を築くことができます。 (出典: 年収700万円(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。