年金のコンビニ払いでクレカは使える?損しない最新裏ワザと落とし穴
日本年金機構から届く国民年金保険料の納付書。毎月の支払額が1万7,000円を超える大きな固定費だからこそ、「コンビニのレジでクレジットカードを提示して、ポイントを一気に貯めたい」と考えるのは自然な心理です。日常の買い物と同じ感覚でレジに向かい、店員に「申し訳ございません、公共料金や年金の納付書はクレジットカードでお支払いいただけません」と断られた経験を持つ方も少なくありません。
レジで直接カードが切れない明確な金銭的・制度的背景が存在する一方で、特定のキャッシュレス決済を経由することで間接的にクレジットカードの還元恩恵を享受する現実的な迂回ルートも存在します。手元の納付書をどう処理するのが2026年時点で最も安全かつお得なのか、決済構造の現場取材と各種制度の検証から得られた事実を整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:コンビニ店頭での年金納付書の直接クレジットカード決済は全チェーンで不可だが、指定電子マネーチャージ経由なら還元獲得が可能。
- 要点2:レジ直接払いが拒否される根本原因は、コンビニ加盟店とカード会社間の手数料負担構造(収納代行の逆ざや防止)にある。
- 要点3:手間を嫌うなら「日本年金機構クレジットカード納付申出書」による2年前納割引、手元資金を保ちたいならスマホ決済バーコード納付が有力な選択肢。
【核心の疑問】年金のコンビニ払いでクレジットカードは直接使えるのか?
手元の年金納付書を持って大手コンビニ各社のレジに立ち、VISAやJCBなどのクレジットカードを差し出しても、決済端末に通すことはできません。セブン-イレブン、ファミリーマート、ローソン、ミニストップなど、国内の主要コンビニエンスストア全店において、年金納付書のコンビニ払いにおけるクレジットカード直接決済は一律で取り扱い不可となっています。
レジカウンターで店員が納付書のバーコードをスキャナーで読み取った瞬間、POSレジの画面には現金支払いを促す表示が強制的に呼び出されます。これは店員の裁量や店舗ごとのルールではなく、レジシステム自体がクレジットカード決済のシーケンスを遮断するようにプログラムされているためです。
「キャッシュレス化が進んだ現代の日本で、なぜ国民年金だけがレジで弾かれるのか」と疑問を抱く利用者は後を絶ちません。その背景には、決済ビジネスにおける手数料の分配構造という極めてシビアな経済的理由が横たわっています。

【構造の深層】コンビニで年金がクレジットカード払いできない理由
店舗側がクレジットカード決済を頑なに拒絶する最大の要因は、コンビニで年金がクレジットカード払いできない理由の根幹である「決済手数料の負担問題」に帰着します。
通常の物販であれば、利用者がクレジットカードで支払った際、店舗側がカード会社へ1%〜3%程度の加盟店手数料を支払います。商品の販売利益(粗利)が20〜30%あるため、店舗は手数料を差し引いても利益を確保できます。しかし、年金や公共料金などの収納代行業務は構造が全く異なります。
コンビニ各社が日本年金機構などの収納代行受託によって得る手数料は、納付書1件につきわずか数十円(約50円〜60円程度)の固定事務受託費に過ぎません。仮に1か月分の国民年金保険料(2026年度基準で月額約1万7,000円台後半)を還元率1%のクレジットカードで直接決済させた場合、発生するカード加盟店手数料は200円〜500円近くに跳ね上がります。店舗側は1件処理するごとに数百円の純損失を被る「完全な逆ざや」に陥ってしまうわけです。
地方自治体の住民税納付サイトなどのように、決済手数料を利用者側に「システム利用料」として上乗せ請求する仕組みも、コンビニの店頭レジでは採用されていません。結果として、コンビニ各社は自社の経営を守るため、収納代行におけるクレジットカード直接払いを一貫して禁止せざるを得ないのです。
噂の真偽を徹底検証|電子マネーを経由した「合法的な裏ワザ」の全貌
レジでの直接決済が封じられている一方、インターネット上では「年金を払ってポイントを二重取りした」という情報が飛び交っています。この現象の正体は、特定の電子マネーや決済アプリにクレジットカードから事前チャージし、その残高でコンビニレジの納付書を支払う間接ルートです。
セブン-イレブン×nanaco決済ルートの現状
最も知名度の高い手法が、セブンイレブンnanaco年金支払いです。セブン-イレブンでは、公共料金や年金の収納代行を電子マネー「nanaco」で支払うことが公式に認められています。
注意点として、nanacoで納付書を支払った瞬間にnanacoポイントが付与されるわけではありません。還元を得るポイントはあくまで「クレジットカードからnanacoへチャージする瞬間」に発生します。対象となるカードは「セブンカード・プラス」などに限定されており、チャージ還元率(0.5%)に応じた付与を受ける形となります。
ファミリーマート×ファミペイ決済ルートの実態
対抗馬として強烈な存在感を放つのが、ファミペイ国民年金支払いです。ファミリーマートでは自社決済アプリ「ファミペイ」を用いた収納代行払いが可能です。事前に「ファミマTカード」や一部のJCBブランドカードからチャージを行うことで、チャージ時のポイントを獲得できます。
さらに、ファミペイでは請求書支払いに応じて1件あたり10円相当のボーナスが付与される施策が継続しており、納付書払いで直接的な付加価値を得られる数少ない窓口として重宝されています。
ミニストップ×WAON決済の制約と現実
イオン系列のミニストップにおけるミニストップWAON納付も知られた手法です。あらかじめイオンカードセレクト等からオートチャージ設定したWAONを使い、店頭で納付書を決済します。ただし、近年の規約改定により、収納代行支払時のポイント付与対象外取引が厳格化されており、利用前には手元のカードとWAONの付与規約を最新情報で確認しておく必要があります。
【2026年最新比較】年金納付ルート別の実質還元・割引データ徹底検証
国民年金保険料を支払う方法はコンビニ店頭だけではありません。自宅からのスマホ決済や、年金事務所を通じた事前登録制度など、複数の選択肢が整備されています。それぞれの還元構造と実質的な金銭メリットを詳細に比較したデータが以下の通りです。
| 納付方式・決済ルート | 詳細・数値データ(割引・還元) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| コンビニ直接クレカ払い | 決済不可(取扱なし) | 0円 / 還元なし | 全店舗で不可。現金または特定マネーの準備が必須。 |
| 電子マネー迂回ルート (nanaco / ファミペイ) | チャージ時0.5%〜1.0%還元 (上限・対象カード指定あり) | 月あたり約85円〜170円相当 | 手元の納付書ですぐ使えるが、チャージ上限やカード制約の手間が大きい。 |
| 年金スマホ決済バーコード納付 (PayPay / d払い / 楽天ペイ等) | 基本0%〜0.5%還元 (各社請求書払いルール準拠) | 月あたり0円〜85円相当 | コンビニに行く手間は省けるが、ポイント付与は大幅に縮小傾向。手軽さ重視向け。 |
| 年金機構クレジットカード直接納付 (毎月払い) | カード会社所定還元(0.2%〜1.0%) 手数料負担:0円 | 年間約400円〜2,000円相当 | 一度登録すれば完全自動引き落とし。手数料無料で確実。 |
| 国民年金2年前納クレジットカード納付 | 前納割引(約14,000円台〜15,000円規模) + カード決済ポイント | 2年間で計16,000円〜20,000円超の浮遊益 | 【最強の選択肢】手元資金があるなら割引額とポイントの恩恵が最大化。 |
公式発表資料および日本年金機構の公開データによると、納付方法による金銭的格差は年々広がっています。コンビニのレジで現金払いをしている層は、あらゆる割引やポイントの機会損失を毎月受けていることになります。
【手続きと盲点】日本年金機構への直接クレジットカード納付申出書と2年前納の破壊力
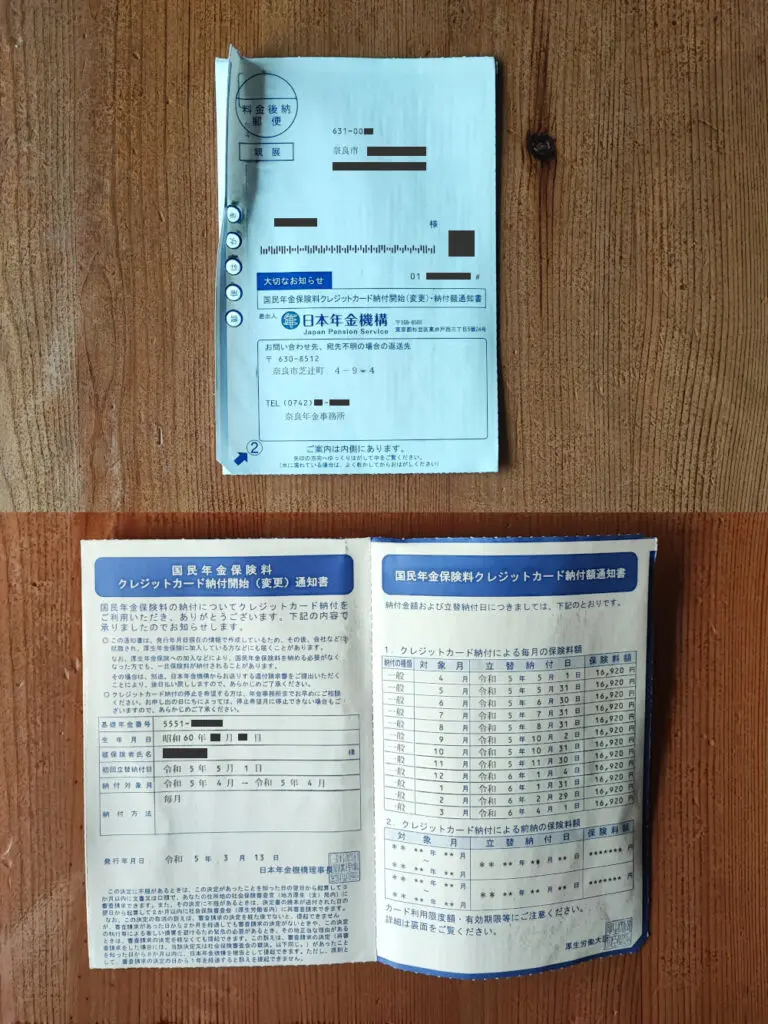
コンビニ店頭での細かなチャージ作業に煩わされたくない利用者が最終的に行き着くのが、日本年金機構へ直接届け出る国民年金のクレジットカード納付です。
納付書を持ってレジへ走るのではなく、あらかじめ「日本年金機構クレジットカード納付申出書」を年金事務所へ郵送または窓口提出することで、指定したクレジットカードから保険料が自動的に決済されます。
見落とされがちな「手数料無料」というメリット
地方自治体の公金支払いやふるさと納税では、クレジットカードを利用する際にシステム決済手数料が利用者負担となるケースが珍しくありません。しかし、国民年金クレジットカード払い手数料は国費負担となっており、利用者側は完全に0円です。カード決済手数料の自己負担なしでポイントを丸ごと獲得できる点は大きな強みと言えます。
前納制度との併用で利益を最大化する
さらに注目すべきは、国民年金2年前納クレジットカード割引の存在です。年金を2年分一括で前払いすることで、国の制度として1万4,000円〜1万5,000円規模の法定割引が適用されます。その割り引かれた金額に対して、さらにクレジットカード会社の国民年金ポイント還元が付与されるため、割引とポイントの二重取りが公認の形で実現します。
ただし、手続きの締め切りには厳格な制約が存在します。4月からの2年前納や1年前納を適用させるためには、原則として「毎年2月末日」までに申出書を年金事務所へ到達させなければなりません。この期日を1日でも過ぎると、次の対象サイクルまで1年間待たされることになるため、スケジュールの確認は必須です。

【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の掲示板やSNSでは、日常的に年金の支払いルートを巡る試行錯誤が語られています。
「納付書が届いたから意気揚々とレジでクレカを出したら、店員さんに冷たく『現金だけです』と言われて恥をかいた」という初心者の失敗談は今も絶えません。一方で、ポイ活に熟達したユーザー層からは、「nanacoのチャージ上限が5万円だから、2年前納の納付書(約40万円)をコンビニレジで小分けに払おうとしてレジを大渋滞させてしまった」「店員が複数枚の電子マネー処理に不慣れで15分以上待たされた」という現場の生々しい混乱も報告されています。
また、年金クレジットカード納付2026年最新の動向として、各クレジットカード会社による「公共料金・公金決済時のポイント還元率引き下げ」が深刻な影を落としています。かつて一律1.0%を誇っていた大手カードでも、税金や年金の支払いに限っては「0.2%〜0.5%に還元率を半減」、あるいは「一律ポイント付与対象外」へ舵を切る事例が相次いでいます。利用しているカードの公式アナウンスを定期的に点検しておかなければ、苦労して設定した努力が無駄撃ちに終わりかねません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家計のファイナンシャル・マネジメントにおいて、固定費の決済ルート最適化は不可欠です。しかし、得られる経済的メリットと作業負荷のバランスを見誤ると、かえって時間とストレスを浪費することになります。
電子マネー・スマホ決済経由が向いている人
- すでに「セブンカード・プラス」や「ファミマTカード」を所持しており、日常的に利用している人
- 納付書が手元に届いており、今月の支払い期日が間近に迫っている人
- 毎月数十分のチャージ管理やレジでの小分け決済を苦に感じないポイ活専業層
日本年金機構の直接クレカ納付(前納)が向いている人
- まとまった手元流動資金(約40万円前後)を確保できている人
- レジに並ぶ時間やチャージ上限の計算など、無駄な認知的負荷を一切排除したい人
- 最も確実で合法的、かつ高額な実質節約(約1万5,000円超の割引+カード還元)を狙いたい人
慎重になるべき・おすすめできないケース
- 手元の生活防衛資金が薄く、2年前納によるまとまった現金流出に耐えられない人
- 利用しているメインカードが「税金・公金決済ポイント付与対象外」に指定されている人
【年金 コンビニ払い クレジットカード】に関するよくある質問(FAQ)
Q1:納付書のバーコードをスマホのカメラで読み取って支払う場合、クレジットカードは使えますか?
A1:年金スマホ決済バーコード納付(PayPay、au PAY、d払いなど)では、アプリに登録したクレジットカードからの直接決済は原則できません。事前に銀行口座等からチャージしたアプリ残高からの支払いが基本となります。ただし、PayPayカードやdカードなど自社系列カードからのチャージ時にポイントが付与される例外的なルートも一部存在します。
Q2:年金事務所へクレジットカード納付申出書を出した場合、反映までどのくらいかかりますか?
A2:申出書を提出してから初回のクレジット引き落としが実行されるまで、概ね1か月〜2か月程度の審査・登録期間を要します。登録完了の通知が届くまでの間に到来する支払期日分については、手元の納付書を使ってコンビニや金融機関の窓口で納付する必要があります。
Q3:家族の国民年金保険料を、本人以外のクレジットカードで支払うことは可能ですか?
A3:可能です。例えば夫のクレジットカードで妻や子どもの国民年金保険料を納付することができます。この場合、「国民年金保険料クレジットカード納付(変更)申出書」に加えて、カード名義人と被保険者の続柄を証明する同意書等の提出が必要となります。納付した保険料は、実際に支払ったカード名義人の社会保険料控除として確定申告・年末調整で所得控除に算入できます。
まとめ:今後の動向と失敗しないための判断基準
国民年金保険料のコンビニ支払いにおいて、レジで直接クレジットカードを通す道は構造上閉ざされています。しかし、指定電子マネーへの事前チャージを活用した迂回ルートや、自宅から決済できるスマホ決済バーコード納付、そして最も手堅い「日本年金機構への直接クレジットカード納付申出書」による2年前納など、賢明な対抗策は複数用意されています。
カード会社各社による公金還元の縮小傾向が進む今、わずかなポイント獲得のために複雑なチャージを繰り返すよりも、国の正規制度である「前納割引」と「手数料無料の直接クレカ決済」を掛け合わせるのが最も合理的で揺るぎない選択です。納付期日と自身の資金余力を冷静に見極め、最も損失の少ない決済ルートを確立してください。 (出典: 年金 コンビニ払い クレジットカード(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。