年収800万の割合は上位何%?手取りや税負担の罠と生活実態を徹底解剖
国税庁の統計を見ても、ひとつの大きなステータスとして語られることが多い「年収800万円」。一般的には高所得層、いわゆる「勝ち組」の象徴として羨望の眼差しを向けられがちな額面です。しかし、2026年現在の経済情勢において、現場の当事者たちから聞こえてくるのは「まったく贅沢ができない」「生活が苦しい」という切実な悲鳴でした。
額面上は堂々たる高給取りでありながら、なぜこれほどまでに生活実感との乖離が生まれてしまうのか。給与所得者の最新統計データを起点に、手取りの減少、重くのしかかる税負担、そして子育て世代を直撃する公的支援の制度的ハードルまで、その裏側にある構造的要因を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収800万円を超える給与所得者は全体の約1割に過ぎず、30代に限ればわずか2〜4%前後の狭き門。
- 要点2:額面800万円でも実際の手取り額は約590万〜610万円前後にとどまり、年200万円近い税・社会保険料が差し引かれる。
- 要点3:都心部の高額な住居費や教育費のインフレ、各種支援策の制限が重なり、「高所得貧乏」に陥る世帯が急増している。
【2026年最新】年収800万円の割合は上位何%?国税庁データが暴くリアル
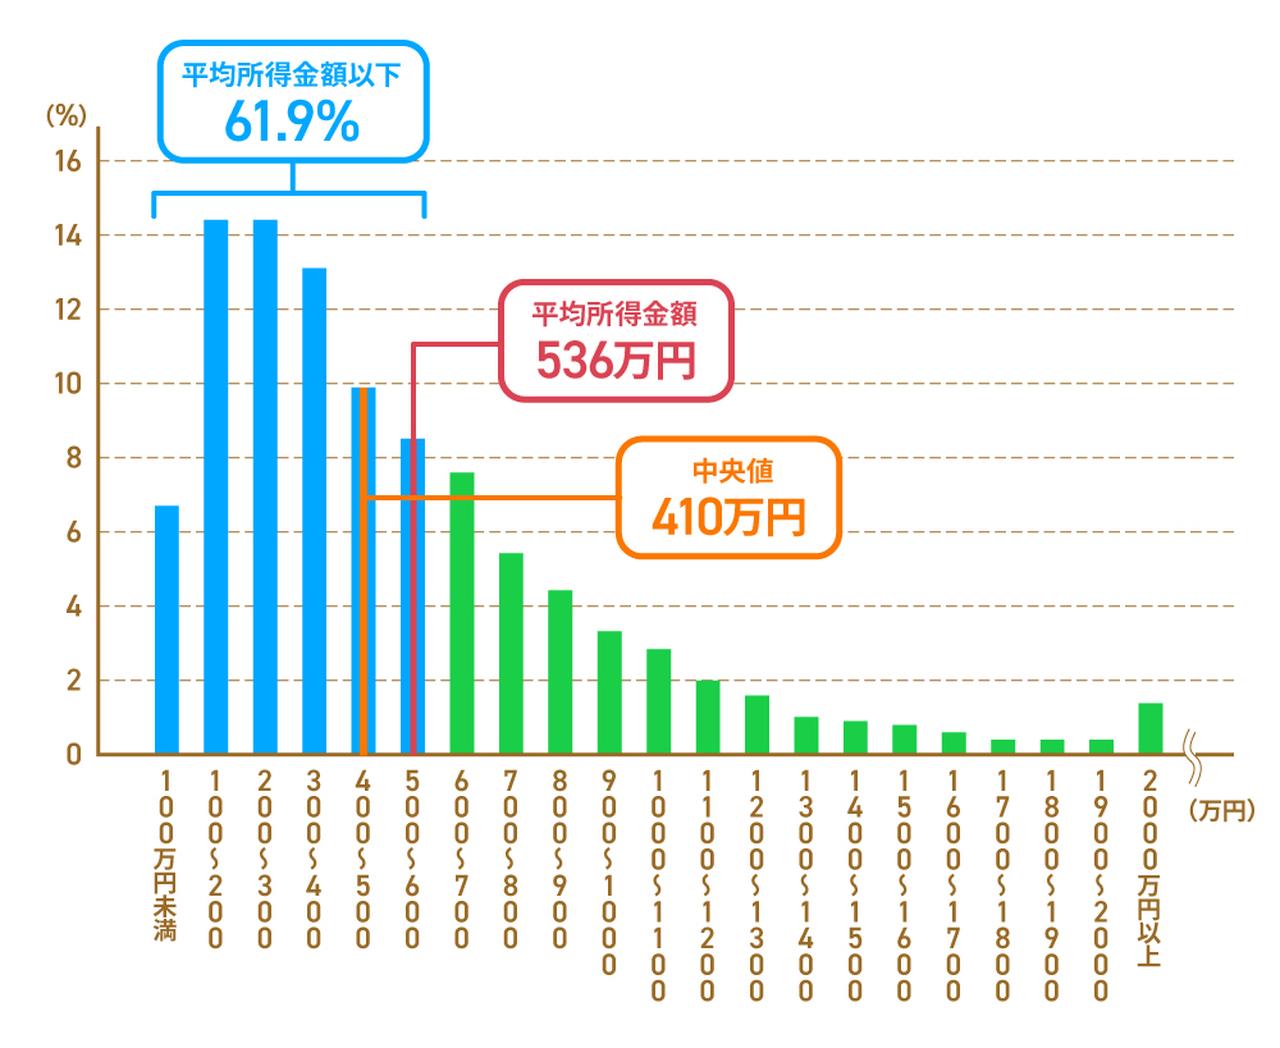
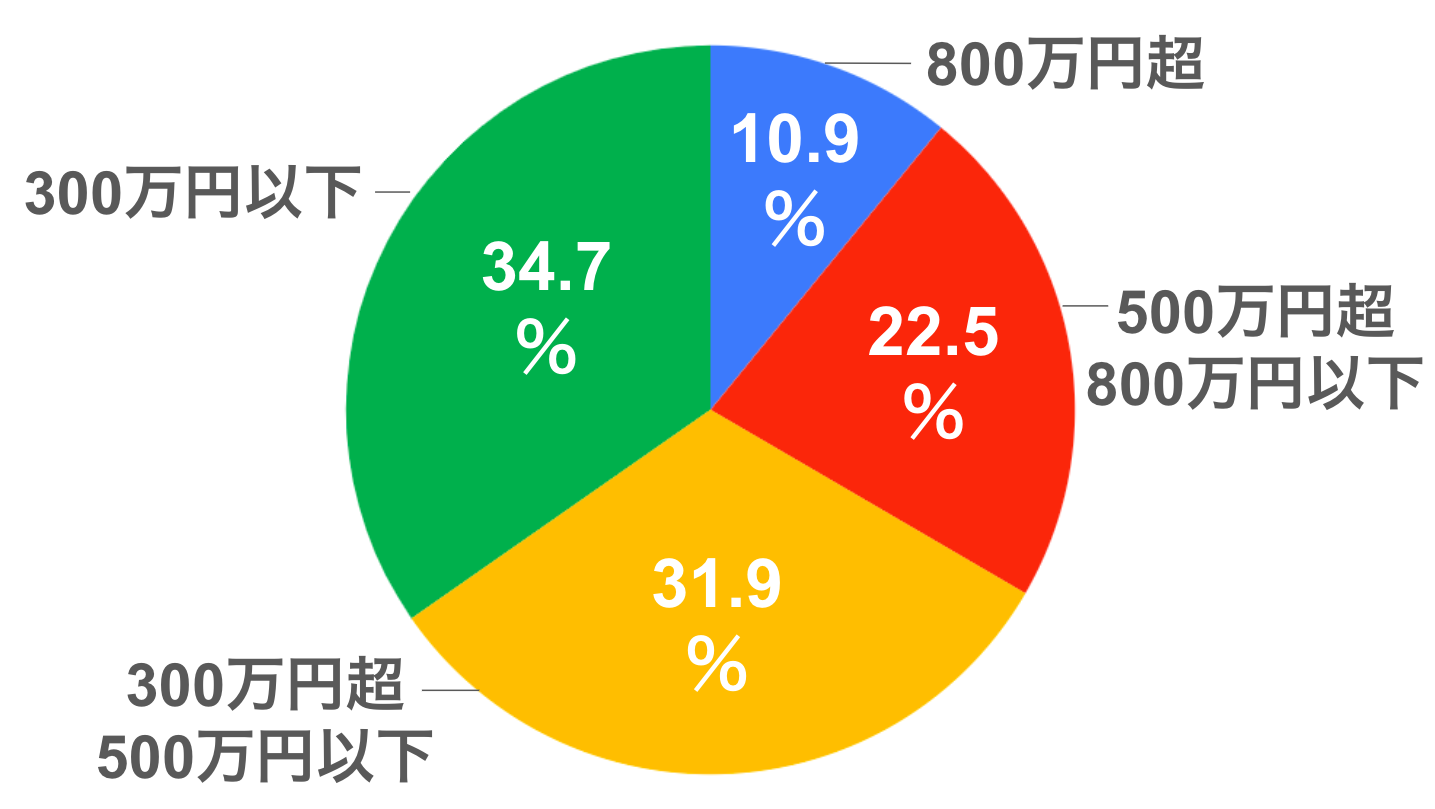
国税庁が発表している民間給与実態統計調査の最新動向を読み解くと、給与所得者全体における「年収800万超〜900万円以下」の層はわずか3.0〜3.2%程度に過ぎません。さらに裾野を広げ、年収800万円以上の層をすべて合算した年収800万円の上位パーセントを見ても、全体の上位およそ10〜11%前後にとどまります。10人に1人しか到達できない明確な上位エリート層であることは、揺るぎない事実です。
ただし、この数字を属性別に細分化していくと、日本型雇用慣行の歪みと構造的な偏りが鮮明に浮かび上がります。
まず性別で見ると、男性の給与所得者において年収800万円以上は約15〜16%を占める一方、女性の年収800万円達成率はわずか3.5〜4.0%未満に低迷しています。女性活躍の号令が各方面で叫ばれて久しいものの、意思決定層の登用遅れやキャリア断絶のリスクなど、根深いガラスの天井が依然として立ちはだかっています。
さらに年代別の格差は極めて残酷です。30代年収800万円の割合は、30代前半で約1.5〜2.0%、30代後半でも約4.0〜6.0%に過ぎません。この若さで到達できるのは、外資系コンサルティングファーム、総合商社、メガIT、大手金融機関、あるいは医師や弁護士といったごく限られた職種のみです。一方で40代年収800万円の割合は、40代前半で約8〜10%、40代後半で約12〜15%へと上昇します。年功序列的な賃金カーブが残る大企業で、課長職などの管理職ポストへ就任することが一般的な達成ルートとなっています。
| 項目・年収帯 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給与所得者の全体割合 | 上位 約10.5%(800万〜900万円は約3.1%) | 平均年収 約458万円 | 完全な上位層だが「大富豪」ではなく中間上位層 |
| 手取り年収額(目安) | 約580万〜610万円(月約38万〜42万円+賞与) | 額面の約73〜76% | 年収500万円時(手取り約8割)に比べ控除率が急増 |
| 税金・社会保険料負担 | 年間 約190万〜220万円控除 | 年収の25%前後が天引き | 所得税の累進課税と厚生年金・健康保険の上限負担が重い |
| 30代・40代の達成率 | 30代前半:約2% / 40代後半:約13% | 年代平均:30代約430万 / 40代約520万 | 30代での達成は希少。40代は管理職昇進が分岐点 |
「勝ち組」の幻想と手取りの現実|税金と社会保険料の負担額が招く悲鳴
額面800万円という響きからは、毎月のように高級レストランで外食し、頻繁に旅行へ出かける優雅な暮らしを想像しがちです。しかし、実際の銀行口座に振り込まれる金額を見た瞬間、多くの人が現実の厳しさを突きつけられます。
独身か扶養家族がいるかによって前後はあるものの、年収800万円の手取り額はおよそ580万〜610万円前後にまで目減りします。年間で実に約190万〜220万円もの金額が、税金と社会保険料の負担額として自動的に徴収されているのです。ボーナスが年2回(計160万円)支給される企業を想定すると、毎月の手取り額は約36万〜38万円程度にとどまります。
この手取り率の急激な悪化をもたらしている元凶が、超過累進課税と社会保険料の壁です。課税所得が330万円を超えた部分からは所得税率が20%へ跳ね上がり、住民税の10%と合わせるだけで限界税率は30%に達します。加えて、健康保険料、厚生年金保険料、雇用保険料、40歳以上なら介護保険料が容赦なく上乗せされます。
年収400万〜500万円台の頃は額面の約8割が手元に残っていたのに対し、年収800万円に達すると手取り比率は約73〜75%前後まで一気に低下。「給与明細を見るたびに、毎月15万円以上が何重にも引かれていてため息が出る」という大手メーカー管理職の証言は、まさにこの層の共通した本音です。稼いだ実感が手元に残らないシステムこそが、心理的な閉塞感を生む第一のトリガーとなっています。
【実態検証】年収800万円世帯の生々しい家計簿と貯金額の真実
都市部に暮らす30代・40代の当事者を取材すると、華やかなイメージとはかけ離れた生活レベルと貯金額の実態が見えてきます。
都内のIT企業で働く30代後半の男性(妻:専業主婦、子ども2人)は、自嘲気味にこう語ります。
「周囲からは勝ち組ともてはやされますが、実生活はカツカツです。都内の賃貸マンション家賃に月18万円、食費や光熱費、日用品で12万円。子どもの習い事と保育関連に5万円。毎月残るお金は数万円程度で、ボーナスが出なければ年間の貯金額は100万円にも届きません。外食はもっぱら週末の回転寿司やファミレスで、とてもデパ地下で日常的に買い物ができる身分ではありません」
金融広報中央委員会の家計調査や各種アンケートデータを突き合わせても、年収750万〜1,000万円未満の世帯において、年間貯蓄額が50万円未満あるいは貯蓄ゼロと回答する世帯が全体の約15〜20%存在しています。決して極端な浪費をしているわけではなくても、次のような要因で支出が膨らみやすい構造があります。
- 住居費の肥大化:都心近郊でファミリー向け物件を借りる、あるいは購入しようとすれば、月々の支払いは18万〜25万円規模に達する。
- 見栄消費と付き合い:同僚や取引先との付き合い、仕事着や身だしなみへの投資など、職責に伴う基礎コストが上昇する。
- 過度な教育熱:周囲の影響から早期の中学受験塾通いや英語教育へ参入し、子ども1人あたり月5万〜10万円が固定費化する。
地方都市であれば年収800万円は文字通りの富裕層としてゆとりある暮らしが成立しますが、地価と教育費が高騰し続ける首都圏では、片働き年収800万円は「中流の上」を維持するだけで精一杯というのが現場の偽らざる実感です。
所得制限と住宅ローンの落とし穴|制度の狭間で損をする「見えない壁」
年収800万円世帯が最も強い不条理感を抱えるのが、公的支援のボーダーラインです。近年の制度改正により、児童手当の所得制限の影響は2024年10月から撤廃され、所得にかかわらず給付が行われるようになりました。しかし、それですべての不公平感が解消されたわけではありません。
依然として重くのしかかっているのが、高等学校等就学支援金制度(高校無償化)の所得基準です。国基準では世帯年収約910万円未満が目安とされているものの、扶養親族の構成や控除の状況によっては年収800万円前後がまさに「支援を受けられるか否か」の当落線上に位置します。自治体独自の授業料助成制度でも同様の所得制限が敷かれているケースが多く、あと数万〜数十万円年収が低ければ受けられた数十万円単位の助成が、丸ごと対象外となる事態が頻発しています。
さらに深刻なのが、不動産高騰下における住宅ローン借入可能額の目安を巡るリスクです。銀行の審査基準上、年収800万円であれば年収倍率の7〜8倍にあたる約5,600万〜6,400万円、ペアローンや返済負担率の上限まで攻めれば7,000万円前後の借入審査が通ってしまいます。
しかし、近年の金利ある世界への金利局面において、借入可能額の上限いっぱいで変動金利を組む行為は極めて危険です。金利が1%上昇するだけで、月々の返済額は数万円単位で跳ね上がります。額面の信用力だけで無理な高額融資を引き出し、タワーマンションや郊外の建売住宅を購入した結果、手取りの4割近くが住宅ローンに消えて身動きが取れなくなる世帯が後を絶ちません。
一般に知られていない盲点とネットの誤解|年収800万円は本当に勝ち組か?
インターネット上の掲示板やSNSでは、「年収800万円=人生イージーモード」といった極端な言説が散見されます。しかし、年収800万円は勝ち組か真相を冷静に検証すると、世帯構成によってその幸福度と生活実感は天と地ほどに分かれます。
単身者(独身)であれば、手取り約600万円を自分1人で自由に配分できるため、趣味や自己投資に月10万円以上を投じても年間200万円以上の貯蓄が可能です。このケースにおいては、紛れもなく生活水準としての「勝ち組」を謳歌できます。
決定的な格差が生じるのは、「夫1人の年収800万円世帯(片働き)」と「夫婦それぞれ年収400万円の合計800万円世帯(共働き)」を比較したケースです。
日本の税制と社会保険制度は世帯合算ではなく個人単位で課税されるため、片働き年収800万円の手取りが約600万円であるのに対し、夫婦で年収400万円ずつ稼ぐ世帯の手取り合計は約630万〜640万円に達します。手取りだけで年間30万〜40万円以上の差が生まれるだけでなく、配偶者控除の適用や基礎控除の2人分活用、さらには各種公的支援の所得判定でも共働き世帯のほうが圧倒的に有利です。「1人で孤軍奮闘して800万円を稼ぐ層」こそが、税制上もっとも非効率で過酷なポジションに追いやられているのが現在の日本社会の構図です。
【プロの結論】ライフスタイルインフレの罠と家計防衛の判断基準
行動経済学や家計マネジメントの観点から導き出される重要な教訓は、「収入の増加に比例して生活水準を無意識に引き上げてしまう心理的罠(ライフスタイルインフレ)」への警戒です。年収800万円に達した瞬間、人は無意識のうちに「高級スーパーでの買い物」「新築分譲マンションの購入」「私立一貫校への進学」を選択肢に入れ始めます。しかし、手取りの伸びが鈍い中で固定費を一度上げてしまえば、それを引き下げるのは至難の業です。
この年収帯で確実に資産形成を進め、真の安定を掴むための判断基準は明確です。
【資産を増やし続けられる人の条件】 住居費を手取り月収の25%以内(月10万円前後、住宅ローンなら借入総額4,000万円台前半まで)に抑え込み、車を持たない、あるいは実用車に留めている人。賞与(ボーナス)を最初から家計のあてにせず、全額をインデックス投資や貯蓄に回す仕組みを構築できている世帯です。
【家計破綻に怯えることになる人の条件】 「年収800万だからこれくらいは当然」と見栄で新築タワーマンションや高級輸入車をフルローンで購入し、子どもの私立中学進学を前提に固定費を極限まで積み上げている世帯です。このタイプは、会社の業績悪化によるボーナスカットや、体調不良による休職といった不測の事態が一度起きただけで、一気に家計が崩壊するリスクを抱えています。

【年収800万 割合】に関するよくある質問(FAQ)
Q1:30代で年収800万円に到達する人の共通点は?
A1:総合商社、外資系企業、大手金融機関、メガIT企業などの高収益産業に従事しているか、医師・弁護士等の専門職、あるいは成果報酬比率の高い営業職で突出した成果を出しているケースがほとんどです。年功序列の中小企業では、個人の能力がどれほど高くても30代で年収800万円に達することは構造上極めて稀です。
Q2:年収800万円で貯金ができない世帯の主な原因は何ですか?
A2:最大の原因は「固定費の過大化」です。特に都市部の高額な家賃や住宅ローン返済、自家用車の維持費、そして子どもの早期塾通いや習い事の重複が挙げられます。手取りが月40万円前後であるにもかかわらず、固定費だけで30万円以上を占めていると、日常的な無駄遣いがなくても貯蓄は増えません。
Q3:年収800万円の場合、住宅ローンの適正借入額はいくらですか?
A3:銀行の融資限度額は6,000万円を超えますが、将来の金利上昇や修繕積立金・管理費の増加を考慮した「破綻しない適正借入額」は、手取り年収の5〜6倍程度、すなわち4,000万〜4,500万円前後が目安となります。これを超える借入を行う場合は、配偶者の確実な収入が見込めるか、十分な頭金を用意することが必須条件です。
まとめ:手取りと固定費を見直し、真の「豊かさ」を築くための指針
客観的な統計データが示す通り、年収800万円は日本社会において上位1割に君臨する立派な業績です。しかし、額面の数字に惑わされ、税金や社会保険料による手取りの圧縮、制度の狭間による公的支援の剥落という冷徹な構造を軽視すれば、容易に家計破綻の罠へと引きずり込まれます。
真の経済的安定とは、表面的な額面年収の多寡によってもたらされるものではなく、「手取り収入の範囲内でいかに低く固定費をコントロールし、投資へ回せる余力を残せるか」という家計設計の規律によってのみ達成されます。「勝ち組」という周囲のレッテルに囚われることなく、手取りの現実と向き合った堅実なライフプランを築くことこそが、混迷する時代を生き抜く最も確実な防衛策となります。 (出典: 年収800万 割合(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。