なぜ給料は引かれすぎるのか?額面手取りの差と2026年の最新早見表
毎月の給料日、スマートフォンの画面や紙の給与明細を開いた瞬間、「総支給額はそこそこあるのに、なぜ実際の振込額はここまで減っているのか」と強い理不尽さを覚えた経験はないでしょうか。提示された給料の総額である「額面」と、個人の銀行口座に実際に着金する「手取り」の間には、およそ15%から25%、高所得層では30%以上の巨大な溝が存在します。
物価高が続き生活防衛の意識が一段と研ぎ澄まされる2026年現在、汗水垂らして稼いだお金がどのような名目で、どれほどの規模で差し引かれているのかを把握することは、家計を守るための必須リテラシーです。本稿では、給与明細に潜む「天引きの全貌」を徹底的に分解し、額面と手取りにこれほどの開きが生まれる決定的なメカニズムを解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:会社員の額面から差し引かれる控除は「社会保険料」と「税金」の2大分類で構成され、手取り割合は年収に応じて約70〜85%へと段階的に低下する。
- 要点2:引かれすぎると感じる最大の正体は所得税以上に、給与から機械的に約15%(労使合計で約30%)削られる社会保険料の負担増と前年所得に課される住民税のタイムラグにある。
- 要点3:2026年以降は子ども・子育て支援金の徴収開始や各種控除の見直しが手取りに直結するため、世帯構造の違いや合法的な節税策の有無が年間手取り額を大きく左右する。
給料の額面と手取りにこれほど差があるのは一体なぜ?給与明細で引かれすぎる決定的な理由
「給料の額面と手取りの違い解説」を求めるビジネスパーソンの多くが直面するのは、給与明細の右側に並ぶ「控除欄」の圧倒的な存在感です。手取りとは、企業から支給される基本給や各種手当を合算した「総支給額(額面)」から、法律で定められた公的負担を差し引いた後の残額を指します。
給与明細控除額の内訳は、大きく分けて「社会保険料」と「税金」の2つに大別されます。これが毎月、手取りを削り取る決定的な要因です。
まず社会保険料控除の仕組みを見てみましょう。ここには以下の4項目(40歳以上は5項目)が含まれます。
- 健康保険料:病気や怪我の治療費を自己負担3割に抑えるための保険料。標準報酬月額の約10%(都道府県や加入健保により異なる)を労使折半するため、本人の天引き分は約5%です。
- 厚生年金保険料:老後や障害時に給付を受ける公的年金。料率は18.3%で固定されており、これも労使折半で本人は給与の9.15%を負担します。
- 雇用保険料:失業給付や育児休業給付の財源。一般の事業で労働者負担は0.6%程度です。
- 介護保険料:満40歳を迎えた月から天引きが始まる制度で、標準報酬月額の約1.6〜1.8%前後が労使折半で差し引かれます。
これらを合計すると、個人負担だけでも月給の約15%前後が社会保険料として自動的に控除されます。会社が同額を負担しているとはいえ、手元の現金としては月収30万円なら約4.5万円が即座に消失する計算です。
さらにそこへ追い打ちをかけるのが、国税である「所得税」と地方税である「住民税」です。給料から引かれすぎる理由として特に不満が噴出しやすいのが住民税です。所得税はその月の見込み額が源泉徴収されますが、住民税は「前年の1月1日から12月31日までの課税所得」に基づいて計算され、翌年6月から翌々年5月にかけて分割徴収されます。
この仕組みがあるため、社会人2年目の6月に突然手取りが激減する「2年目ショック」や、前年に残業代やインセンティブで稼ぎまくった翌年に基本給が下がった場合、手取りが信じられない水準まで目減りする悲劇が構造的に発生します。
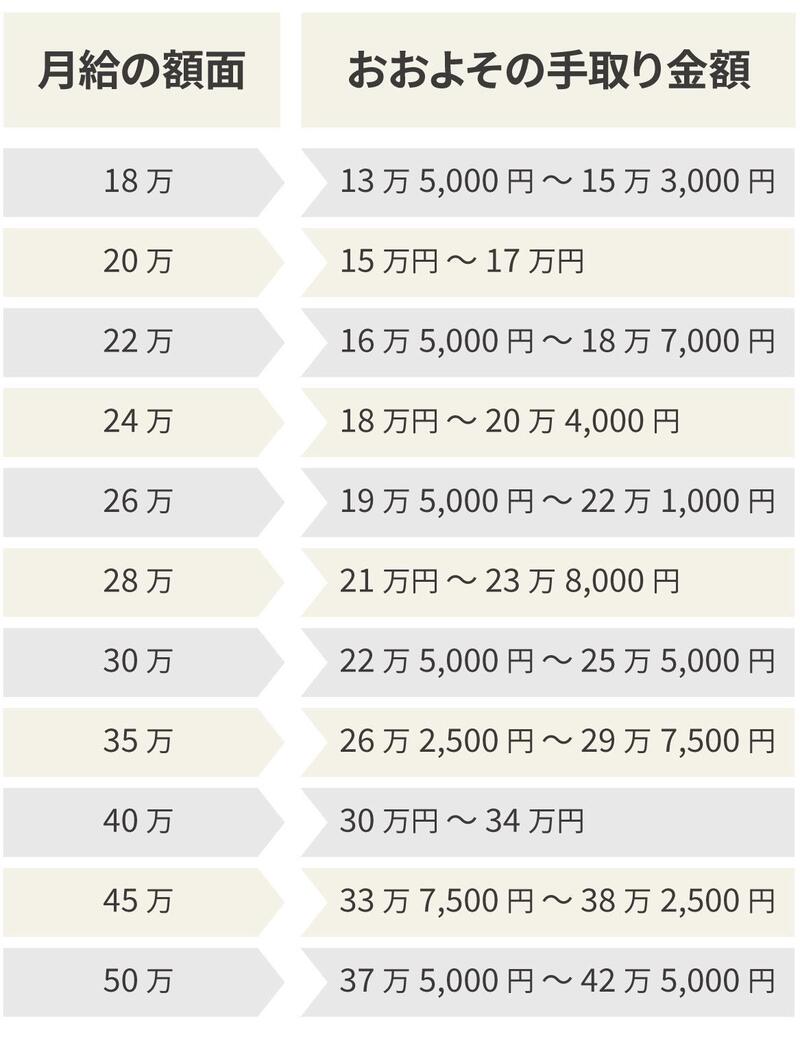
【実態検証】利用者の生の声と現場目線で見えたリアル|手取り20万円の壁
「求人票に月給25万円と書いてあったのに、最初の振込額を見たら20万円ちょっとしかなかった」
インターネット上の掲示板やSNSでは、給与明細を受け取った新社会人や転職者による悲痛な投稿が後を絶ちません。手取り20万円を毎月確実に手元へ残すために必要な額面給与は、単身者の場合でおよそ額面25万〜26万円です。年間換算であれば、賞与なしの場合で年収約300万〜315万円が必要になります。
SNSやネットコミュニティに集まるリアルな声を分析すると、手取りに対する生活者の葛藤が浮き彫りになります。
「昇給の通知が届いて月給が1万5,000円上がったと喜んでいたのに、翌月の明細を見たら社会保険の等級が上がり、住民税も増えて、手取りの増加分はわずか8,000円程度。働く意欲が一気に削がれた」(都内IT企業勤務・30代男性)
「手取りが減る理由真相を知りたくて明細を過去5年分並べてみたところ、基本給は微増しているのに厚生年金と健康保険の天引き額が確実に増えていて、手元に残る比率が目に見えて落ちていた」(金融機関勤務・20代女性)
現場の声が指し示しているのは、名目賃金のわずかな上昇が、累進課税と社会保険料の自動引き上げによって吸収されてしまう「見えない増税」の現実です。手取り20万円前後のボリュームゾーンは、生活費に占める家賃や食費の割合が高いため、毎月5万円前後差し引かれる痛税感が生活実感へダイレクトに打撃を与えています。
【2026年最新】年収別手取り一覧まとめと額面手取り早見表
自身の年収から実際にいくら手元に残るのかを素早く把握するために、額面手取り割合計算の目安を整理した額面手取り早見表を作成しました。ボーナスを含む額面年収に対し、独身・扶養なしの会社員が負担する社会保険料と税金、そして手取り額のシミュレーションです。
| 額面年収 | 年間手取り推定額(独身) | 手取り割合(目安) | 年間控除合計(社会保険+税) |
|---|---|---|---|
| 200万円 | 約165万円(月額 約13.7万円) | 約82.5% | 約35万円(所得税負担は軽いが社保が重い) |
| 300万円 | 約240万円(月額 約20.0万円) | 約80.0% | 約60万円(手取り20万円ラインの分岐点) |
| 400万円 | 約315万円(月額 約26.2万円) | 約78.8% | 約85万円(住民税と所得税の存在感が増加) |
| 500万円 | 約390万円(月額 約32.5万円) | 約78.0% | 約110万円(控除総額が100万円の大台を突破) |
| 600万円 | 約460万円(月額 約38.3万円) | 約76.6% | 約140万円(所得税率が10%から20%へ跨ぐゾーン) |
| 800万円 | 約590万円(月額 約49.1万円) | 約73.7% | 約210万円(年間200万円以上が自動控除) |
| 1,000万円 | 約720万円(月額 約60.0万円) | 約72.0% | 約280万円(累進課税により手取り比率が大幅減) |
手取り計算シミュレーションを日常で概算する場合、年収300万〜500万円前後であれば「額面×0.78〜0.80」、年収700万〜800万円前後であれば「額面×0.74〜0.75」、年収1,000万円を超えると「額面×0.70〜0.72」を掛けることで、驚くほど正確な着金額を導き出せます。年収別手取り一覧まとめから見えてくるのは、稼げば稼ぐほど差し引かれる割合が急カーブを描いて上昇するという厳しい税制構造です。

独身と既婚の手取り比較|世帯構造で激変する控除の現実と2026年最新税制改正手取り影響
額面給与がまったく同じ400万円であっても、独身か既婚か、子どもがいるかによって口座に残る金額は異なります。独身と既婚の手取り比較を行うと、年間で10万〜20万円前後の差が生じることが一般的です。
既婚者で配偶者の年収が一定以下(配偶者控除・配偶者特別控除の適用範囲内)の場合、世帯主の課税所得から最高38万円(所得税)および33万円(住民税)の控除が適用されます。これにより課税対象額が引き下げられ、年間数万円単位で所得税と住民税が軽減される仕組みです。
しかし、2026年の税制環境においては、家族構成による手取りの構図がかつてない変革期を迎えています。2026年最新税制改正手取り影響として絶対に押さえておくべきなのが、「子ども・子育て支援金」の公的徴収本格化と、高校生世代の扶養控除縮小問題です。
政府が少子化対策の財源として医療保険料に上乗せして徴収する「子ども・子育て支援金」は、実質的な社会保険料の引き上げに相当します。被保険者1人あたり月額数百円から千数百円の追加負担が生じ、単身者や子どものいない共働き世帯にとっては純粋な手取り減要因として作用します。
さらに、児童手当の支給対象が高校生年代まで拡大された一方で、税制上の特定扶養控除(16〜18歳)の見直し・縮小が議論された結果、中高所得世帯では「児童手当の支給額よりも、扶養控除縮小による税負担増のほうが大きくなる」という逆転現象リスクが指摘されています。単に「結婚しているから手取りが多い」と単純には喜べない複雑な構造が定着しつつあります。
一般に知られていない盲点とネットの誤解|「4月〜6月の残業」が招く罠
手取りに関する情報の中には、ネット上でまことしやかに囁かれる誤解や、知らずに放置すると損をする制度上の落とし穴が複数存在します。
典型的な盲点が、「4月から6月に残業をしすぎると1年間の手取りが減る」という定時決定(算定基礎届)の仕組みです。会社員が毎月支払う健康保険料や厚生年金保険料は、毎月の給与額に応じて都度計算されているわけではありません。毎年4月・5月・6月の3ヶ月間に支給された給与の平均額をもとに「標準報酬月額」という等級を決定し、その年の9月から翌年8月までの1年間、保険料が固定されます。
したがって、たまたま4〜6月に繁忙期が重なり残業代が跳ね上がった場合、実際の基本給は高くないにもかかわらず、高給取りと同じ社会保険料等級が1年間適用され続けることになります。秋以降に残業が激減した場合、下がった給与から重い社会保険料が差し引かれ、手取り額が激減するという悲劇が起きます。
また、「ボーナス(賞与)の手取り率は月給より圧倒的に低い」という言説も半分正解で半分誤解です。賞与からも健康保険・厚生年金・雇用保険・所得税が容赦なく引かれますが、賞与の所得税率は「前月の給与から社会保険料を引いた額」を基準に機械的に決定されます。そのため、前月に残業が多くて課税所得が高かった場合、賞与にかかる源泉徴収税率が跳ね上がり、見た目の手取りが大幅に減ったように感じられるのです。最終的には年末調整で年税額が再計算されて過不足が清算されるものの、支給月の一時的な手取りショックは小さくありません。

【プロの結論】見えない税負担にどう立ち向かうか?手取りを防衛する処方箋
なぜ給料はこれほど徹底して「天引き」されるのでしょうか。社会経済学の観点から歴史を紐解くと、現在の源泉徴収制度は戦時体制下の1940年、戦費調達を確実にする目的でドイツの制度を参考に導入された背景を持ちます。国民が自分で確定申告をして納税する場合、自腹を切る痛み(痛税感)が極めて強くなり、徴税への反発が生まれます。しかし、給与からあらかじめ差し引いて残額だけを渡す天引きシステムであれば、労働者は「最初からなかったお金」として処理し、心理的抵抗が大幅に薄れるのです。
この心理的麻痺こそが、過去数十年にわたり社会保険料がステルス的に引き上げられ続けてきた最大の要因と言えます。手取りの減少をただ嘆くだけでは、手元の可処分所得を守ることは不可能です。
【プロの結論】手取り防衛に向いている行動と見直すべき習慣
制度の仕組みを正しく理解した上で、自ら動ける人と放置する人の間には、生涯で数百万円以上の可処分所得格差が生じます。
- 手取りを最大化できる人の特徴:
- iDeCo(個人型確定拠出年金)の活用:掛金の全額が所得控除の対象となるため、毎月の所得税と翌年の住民税を合法的に圧縮できる。
- ふるさと納税の徹底:翌年支払うべき住民税を前払いしつつ、返礼品を通じて生活コスト(米、日用品、食品など)を実質負担2,000円で相殺する。
- 医療費控除・セルフメディケーション税制の申請:年間10万円超の医療費や指定OTC医薬品の購入履歴を管理し、確定申告で確実に還付を受ける。
- 知らず知らず損を重ねる人の特徴:
- 給与明細の「差引支給額」しか見ず、控除の内訳や保険料等級の変動を一度も確認しない。
- 生命保険料控除や扶養控除の申告書を「面倒だから」と白紙で提出したり、年末調整を放置したりする。
- 4月〜6月の不要不急な休日出勤や残業を漫然と引き受け、翌年の社会保険料を意図せず釣り上げてしまう。
給与所得者である以上、制度から逃れることはできません。しかし、控除を積み上げて「課税所得」を合法的に小さくする手段は、現行法制の中でも数多く用意されています。給与明細を精査することこそが、資産形成の第一歩です。
【額面手取り】に関するよくある質問(FAQ)
Q1:手取り20万円を確保するには、額面でいくら稼ぐ必要がありますか?
A1:単身・扶養なしの場合、月々の総支給額(額面)でおよそ25万〜26万円が必要です。年間換算であれば、賞与を含まない場合で年収約300万〜315万円が目安となります。40歳以上で介護保険料が加わる場合は、さらに月額数千円上乗せした額面が求められます。
Q2:昇給したはずなのに、翌年の手取りが減ったように感じるのはなぜですか?
A2:主に2つの理由があります。1つは、前年の所得増加に伴って翌年6月からの住民税が上がったこと。もう1つは、4〜6月の昇給によって社会保険料の「標準報酬月額」の等級が上がり、毎月引かれる厚生年金や健康保険料の金額が増えたことです。昇給額がこれらの控除増加分を下回ると、手取りが目減りする逆転現象が起こります。
Q3:2026年から導入される子育て支援金は、手取りにどの程度影響しますか?
A3:加入している健康保険組合や年収によって異なりますが、被保険者1人あたり平均して月額数百円から千数百円程度が医療保険料に上乗せ徴収されます。年収600万円の世帯では年間1万円前後の負担増となる試算もあり、実質的な手取り減少要因として家計に影響を及ぼします。
Q4:額面給料から手取りを一番簡単に暗算する方法はありますか?
A4:一般的な年収帯(300万〜600万円)であれば、「額面 × 0.8」で計算するのが最も簡単で誤差が少ない方法です。例えば月給30万円なら「30 × 0.8 = 24万円前後」、年収500万円なら「500 × 0.8 = 400万円前後(実際は約390万円)」と概算できます。年収が700万円を超える場合は「× 0.75」、1,000万円前後の場合は「× 0.7」で計算すると実態に近くなります。
まとめ:手取りの構造を把握し賢く資産を守る時代へ
額面と手取りの間に横たわる深い溝は、単なる偶然ではなく、社会保険制度の維持と累進課税という国家の強固な徴税メカニズムによって形作られています。少子高齢化に伴う社会保障費の増大が続く中、何もしなければ手取り比率が自然に好転することは期待できません。
しかし、敵の正体を知らなければ防衛策を打つこともできません。給与明細に書かれた控除額の内訳に目を光らせ、社会保険料の決まり方や税制改正の潮流を正しく理解すること。そして、ふるさと納税やiDeCoをはじめとする各種所得控除を能動的にフル活用することこそが、インフレと重税の時代を賢く生き抜くための最良の処方箋です。 (出典: 額面手取り(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。