額面と総支給の違いを徹底解剖!手取り計算の罠と給与明細の真実
毎月の給料日、手渡された給与明細やスマートフォンの閲覧画面を開いて「求人票や雇用契約書で提示された金額より、口座への振込額が明らかに少ない」と愕然とした経験を持つ人は少なくありません。ネット上や転職相談の場でも、「額面と総支給は何が違うのか」「基本給と同じ意味なのか」という疑問が絶えず飛び交っています。
会社から支払われる報酬を表す言葉には、「額面」「総支給額」「基本給」「手取り(差引支給額)」など似通った表現が並び、これが労働者の混乱を招く元凶となっています。2026年の税制や社会保険料の動向を踏まえつつ、給与明細の構造に隠された真実と、私たちが手にする可処分所得のリアルな実態を徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:「額面」と「総支給額」は実質的に同一の意味であり、会社から支給される諸手当を含んだ総報酬額を指す。
- 要点2:ボーナスや残業代の基準となるのは「基本給」であり、総支給額が高くても基本給が低く抑えられている求人には厳重な警戒が必要。
- 要点3:手取りは総支給額の約75〜80%にとどまり、2026年現在の社会保険料率や税制改定の進行によって天引きの負担感はさらに増大している。
【結論】額面と総支給額の違いとは?給与明細の用語を現場目線で整理
日常の会話や転職市場で頻出する「額面」と、労務管理や公的書類で用いられる「総支給額」。この2つの言葉に法的な優劣や決定的な差はあるのでしょうか。人事労務の現場担当者や特定社会保険労務士への取材をもとに、給与明細の構造を解き明かします。
実務上の結論を言えば、額面と総支給額の違いは「慣用表現か、帳票上の正式名称か」という呼び分けに過ぎず、指し示している金額そのものは基本的に同義です。「額面」はかつて紙の給与袋の表面に書かれていた金額に由来する俗称であり、求人票や年収の話題で「税金などを引く前の合計額」を指して用いられます。一方、「総支給額」は給与明細の支給欄に印字される公的な勘定科目であり、企業が労働者に対して支払うすべての報酬を合算した数値を表します。
給与明細の構造は、大きく分けて以下の3つの階層で成り立っています。
- 総支給額(=額面):基本給に役職手当、残業手当、通勤手当などすべての支給項目を足し合わせた総額。
- 控除合計額:健康保険料、厚生年金保険料、雇用保険料、所得税、住民税など、法律に基づき天引きされる総額。
- 差引支給額(=手取り):総支給額から控除合計額を差し引き、実際に銀行口座へ振り込まれる金額。
混同しやすいのが差引支給額と総支給額の違いです。労働契約を結ぶ段階で企業が提示するのは「総支給額(額面)」ですが、労働者が生活費として実際に使えるのは「差引支給額(手取り)」です。この認識にズレがあると、新生活の家計設計が根底から崩れかねません。
基本給と総支給の決定的な違い|ボーナスや残業代に直結する落とし穴
転職市場や求人票の確認において、額面以上に慎重に見極めなければならないのが基本給と総支給の決定的な違いです。多くの求職者が「月給35万円」という表記を見て、それがそのまま生活の基盤になると信じ込んでしまいますが、ここに企業の給与体系における巧みな設計が存在します。
基本給とは、年齢、勤続年数、職能、業務内容などに応じて固定的に支払われる給与のベースとなる金額です。これに対し、総支給額は基本給の上に各種手当が積み上げられた最終結果です。日本の賃金体系において各種手当が含まれる範囲の経緯を辿ると、高度経済成長期から年功序列を補完するため、住宅手当、家族手当、精勤手当、職務手当といった名目で基本給を抑えつつ総支給額を調整する手法が定着してきました。
基本給が低く抑えられている場合、労働者には次のような深刻なデメリットが生じます。
- 賞与(ボーナス)の手取りが伸びない:賞与の支給基準が「基本給の〇ヶ月分」と就業規則に定められている企業が大半を占めるため、総支給額が35万円であっても基本給が20万円であれば、ボーナス計算の原資は20万円にしかなりません。
- 時間外手当(残業代)の単価が下がる:残業手当の基礎賃金を算出する際、通勤手当や家族手当、住宅手当などは除外されます。基本給が低いと1時間あたりの割増賃金単価が低額に据え置かれます。
- 退職金の給付額が目減りする:退職金の算定式に勤続年数と「退職時の基本給」を連動させている企業では、生涯賃金に数百万円単位の格差となって跳ね返ります。
近年の求人票の額面表記に関する注意点として、固定残業代(みなし残業代)が「業務手当」などの名称で総支給額に組み込まれているケースが常態化しています。「月給30万円」と記載されていても、内訳が「基本給22万円+固定残業40時間分(8万円)」となっている場合、40時間残業してようやく30万円に達するという構造です。募集要項を精査する際は、総支給額の数字だけで判断せず、基本給の内訳を必ず確認する姿勢が欠かせません。
手取りが減る理由と控除内訳|2026年最新の給与天引きルール
汗水流して稼いだ総支給額から、なぜこれほど巨額の金が差し引かれるのか。その内訳は大きく「社会保険料」と「税金」の2軸に分かれます。手取りが減る理由と控除内訳を詳細に把握することは、自己防衛のための必須知識です。
まず給与から差し引かれるのが社会保険料控除の真相です。社会保険料は「健康保険料」「厚生年金保険料」「雇用保険料」、そして40歳以上が対象となる「介護保険料」で構成されます。原則として会社と従業員が半分ずつ負担(労使折半)していますが、従業員負担分だけでも総支給額の約15%前後に達します。特に厚生年金保険料率は18.3%(折半で9.15%)で固定されており、給与天引きの中で最大の割合を占めています。
さらに所得税と住民税の引かれるタイミングの違いにも注意を払わなければなりません。所得税は当月の総支給額から社会保険料などを引いた課税対象額に基づき、概算で毎月源泉徴収され、年末調整で最終的な過不足が精算されます。これに対し、住民税は「前年の1月から12月までの所得」に対して課税され、翌年6月から翌々年5月にかけて分割天引きされます。
この仕組みが生み出すのが、いわゆる「新卒2年目の罠」です。新卒1年目は前年に所得がないため住民税が課税されませんが、2年目の6月給与から突如として住民税の天引きが開始されます。「昇給したはずなのに手取りが減った」という悲鳴がSNSで毎年繰り返されるのは、このタイムラグが原因です。
また、2026年最新の給与天引きルールにおいては、社会保障財政の逼迫に伴い、短時間労働者への社会保険適用拡大が一段と進展したほか、子育て支援策の財源として導入された「子ども・子育て支援金」の公的医療保険への上乗せ徴収が本格化しています。額面に対する実質的な可処分所得の比率は、かつて言われた「手取り8割」から、年収層によっては「7割台半ば」へと確実に低下傾向を辿っています。

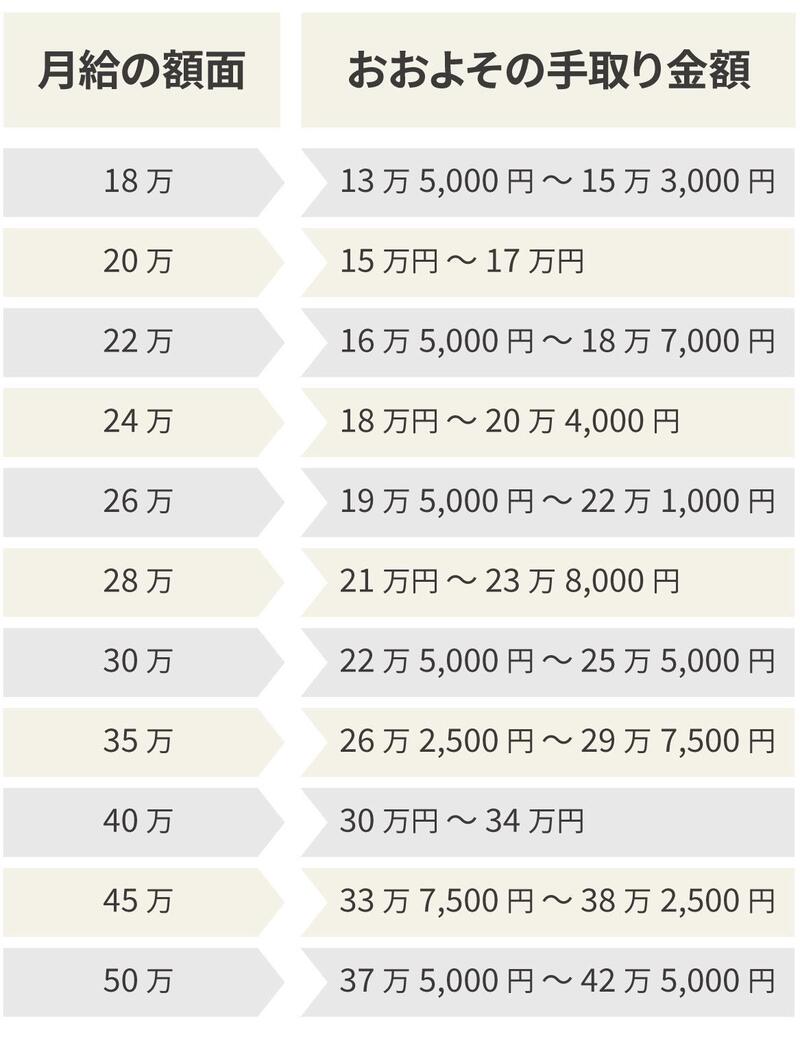
【試算データ比較】額面30万円の手取り額の実態と年収別の控除一覧表
では、具体的に毎月の額面給与からいくら控除され、最終的な手取り額はどう推移するのでしょうか。標準的な単身世帯(扶養親族なし、東京都内の協会けんぽ加入、40歳未満)を想定した手取り額の計算シミュレーションを行い、年収帯ごとの控除実態を比較検証しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 額面20万円(年収約240万〜280万円) | 社会保険料:約3.1万円 所得税+住民税:約0.9万円 手取り:約16.0万円 | 手取り比率:約80.0% | 新卒や第二新卒に多い層。税率は低いものの固定費の圧迫が強く、貯蓄余力は極めて限定的。 |
| 額面30万円(年収約360万〜430万円) | 社会保険料:約4.6万円 所得税+住民税:約1.8万円 手取り:約23.6万円 | 手取り比率:約78.7% | 民間平均給与に最も近い層。控除額が月6万円を超え、総支給と手取りのギャップを強く実感し始める。 |
| 額面40万円(年収約480万〜580万円) | 社会保険料:約6.1万円 所得税+住民税:約3.0万円 手取り:約30.9万円 | 手取り比率:約77.3% | 主任・係長クラス。所得税の累進課税が一段上がり、昇給額に対する手取りの伸びが鈍化する境界線。 |
| 額面50万円(年収約600万〜720万円) | 社会保険料:約7.5万円 所得税+住民税:約4.7万円 手取り:約37.8万円 | 手取り比率:約75.6% | 課長職・専門職層。控除合計が12万円を超過。各種控除の所得制限も絡み、額面増の割に実感が伴いにくい。 |
特に注目すべきは額面30万円の手取り額の実態です。総支給額が30万円の大台に乗ったとしても、手元に残る現金は約23万6,000円に留まります。毎月約6万4,000円もの金額が自動的に差し引かれており、年間換算では約76万円が手元に入ることなく国や自治体、年金機構へと納付されています。
額面が上昇するにつれて所得税率は5%から10%、20%へと累進的に上昇するため、高給取りになるほど「手取り比率」は低下します。年収アップを掲げて転職に挑む際は、「額面が50万円増えたから手取りも50万円増える」という計算は完全に誤りであることを認識しなければなりません。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上のコミュニティ(SNS、Yahoo!知恵袋、転職口コミ掲示板)には、額面と手取りのギャップに戸惑い、苦悩する労働者のリアルな証言が日々投稿されています。現場取材で得られた証言を交えながら、その背景にある構造的課題を掘り下げます。
大手IT企業から中堅ベンチャーへ転職した30代男性は、自らの給与明細を見つめながら次のように語りました。
「転職時の内定通知書には『月額総支給42万円』と記載されていました。前職より額面で4万円上がったため喜んでいたのですが、実際に振り込まれた初回給与は約31万円。前職は社宅補助や確定拠出年金が手厚かったため、額面は低くても手取りは高かった。手当の内訳と社会保険料の計算を怠った結果、生活水準を上げるどころか家計を切り詰める羽目になりました」
また、知恵袋などのQ&Aサイトで目立つのが、「額面25万円と聞いていたのに、基本給が17万円で職務手当が8万円だった。体調を崩して休職したら傷病手当金が基本給ベースで計算され、大幅に減額されて生活が困窮した」という悲痛な叫びです。
行動経済学や心理学の観点から見ると、人は「最初に提示された大きな数字」に無意識の基準点を設定してしまう「アンカリング効果」を持ちます。求人票にある「月給35万円」という額面の数字を脳内で「自由に使える金」としてインプットしてしまうため、控除後の手取り額を目にした瞬間に強い「損失回避バイアス」が働き、騙されたような強烈な不満を抱くのです。
【プロの結論】求人票を見る際に向いている人・慎重になるべき人の判断基準
求人票の額面表記や給与体系を評価する際、労働者が取るべきスタンスを明確な基準として整理しました。
- 現在の給与体系が向いている人(許容できる人):
- 基本給が総支給額の80%以上を占め、賞与実績が安定している企業に勤務する人
- 固定残業代が含まれておらず、残業実績に応じて1分単位で割増賃金が全額支給される環境にいる人
- 家賃補助や家族手当などの福利厚生が「非課税限度額」を意識して適切に設計されている職場を選ぶ人
- 応募・契約に慎重になるべき人(警戒が必要な人):
- 「月給30万円〜」とありながら、内訳に45時間を超える固定残業代が含まれている求人を見ている人
- 総支給額は高いが基本給が15万〜18万円程度に据え置かれ、大半が歩合給や使途不明の手当で構成されている求人
- 退職金制度や賞与算定の基礎が「基本給」であるにもかかわらず、その基本給額が雇用契約書に明記されていない企業
給与明細の見方と詳細まとめ|差引支給額と総支給額の違いを1分で見分ける技
毎月届く明細書をただ引き出しやフォルダにしまい込んでいる人は、自らの資産管理を放棄しているに等しい状態です。実用的な給与明細の見方と詳細まとめとして、チェックすべき要点を3つのブロックに集約しました。
給与明細は、どの会社であっても基本的に以下の3ブロックで構成されています。
- 勤怠ブロック:所定労働日数、出勤日数、有給休暇取得日数、残業時間、休日出勤時間などが記録されています。残業代の計算根拠となる時間が正確に記録されているかを確認します。
- 支給ブロック:基本給に加え、役職手当、住宅手当、家族手当、通勤手当、時間外勤務手当などが並びます。これらの合計値が総支給額(額面)です。非課税通勤手当が含まれているかどうかもここで判別できます。
- 控除ブロック:健康保険、厚生年金、雇用保険の「法定社会保険料」と、所得税、住民税の「法定税金」が並びます。さらに労働組合費や社員旅行積立金、財形貯蓄、社宅利用料など労使協定(24協定)に基づく「法定外控除」が合算され、控除合計額となります。
最終的に手元に残る金額は、「総支給額 - 控除合計額 = 差引支給額(手取り振込額)」という極めて明快な数式で算出されます。まずは明細右下または最下部に記載されている「総支給額」と「差引支給額」の2つの数字を探し、その差額が自身の想定内(総支給の約20〜25%以内)に収まっているかを毎月チェックする習慣を身につけてください。
【額面 総支給 違い】に関するよくある質問(FAQ)
Q1:転職活動の履歴書や面接で「現在の年収」を聞かれたら、額面と手取りのどちらを答えるべきですか?
A1:必ず「額面(総支給額の年額)」を答えてください。手取り額を伝えてしまうと、採用側はそれを額面年収だと誤認し、提示される給与額が大幅に低くなってしまう危険があります。源泉徴収票の「支払金額」欄に記載されている数字が、公的・実務上の正確な年収です。
Q2:通勤手当(交通費)は額面や総支給額、手取りの計算に含まれますか?
A2:通勤手当は給与明細の「支給欄」に記載されるため、総支給額(額面)の一部としてカウントされます。ただし、一定限度額(電車・バス通勤等の場合、月額15万円まで)までは所得税が非課税となるため、税金の計算からは除外されます。一方で、社会保険料の算定基礎(標準報酬月額)には通勤手当も全額合算されるため、遠距離通勤で交通費が高い人ほど社会保険料の天引き額が高くなる点に注意が必要です。
Q3:なぜ「額面」と「手取り」でこれほど差があるのに、求人票には手取り額が書かれないのですか?
A3:手取り額は、個人の家庭環境や前年の所得によって千差万別に変動するためです。同一の給与であっても、扶養家族の有無、配偶者控除の適用、生命保険料控除、前年の所得に基づく住民税額、加入する健康保険組合の保険料率によって控除額は一人ひとり異なります。企業側が一律の手取り額を算出・保証することは法制上不可能なため、基準となる総支給額(額面)が記載されます。
Q4:副業をしている場合、本業の給与明細の総支給や控除に影響は出ますか?
A4:副業先が給与所得(アルバイト・パートなど)である場合、本業と副業の給与が合算されて住民税が計算されます。その合算された住民税額の通知が本業の会社に届くため、給与明細の住民税控除額が急増し、会社の経理担当者に副業の存在を把握される契機になります。確定申告時に住民税の徴収方法を「普通徴収(自分で納付)」に選択できる雑所得や事業所得での副業とは性質が異なります。
まとめ:今後の動向と失敗しないための判断基準
給与明細に記された「額面」と「総支給額」は、実務上同じ意味を持つ総報酬の指標です。しかし、その内実を一段深く掘り下げると、基本給の多寡、固定残業代の有無、そして容赦なく差し引かれる税金と社会保険料の複雑なメカニズムが浮かび上がってきます。
2026年以降、少子高齢化の進展や社会保障制度改革に伴い、額面給料の額面通りの伸びを可処分所得として享受することはますます困難になりつつあります。だからこそ、表面的な「月給〇〇万円」「年収〇〇万円」という響きだけに踊らされてはなりません。
自身の生活を守り、納得感のあるキャリアを築くためには、給与明細の「支給」「控除」「差引支給」の力学を正確に理解し、手取り額を冷静に逆算できる金融リテラシーが不可欠です。提示された金額の「中身」を見抜く確かな視座を持ち、賢明な家計管理とキャリア選択を実践していきましょう。 (出典: 額面 総支給 違い(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。