額面と手取りの差はなぜ?2026年最新の控除内訳と早見表を徹底解説
毎月の給与明細を開いた瞬間、契約時に合意した給料の額と実際に銀行口座へ振り込まれた金額を見比べ、「なぜこんなに引かれているのか」と息を呑んだ経験は誰にでもあるはずです。求人票や雇用契約書に記されている基本給などのいわゆる「額面」と、実際に自由に使えるお金である「手取り」の間には、決して無視できない深いギャップが存在します。
少子高齢化に伴う社会保険料の負担増や、税制の見直しが進む2026年現在、手取りの構造をブラックボックスのまま放置しておくことは、家計防衛やキャリア形成において大きなリスクとなり得ます。天引きされるお金の正体と控除の計算ロジック、年収別の実態を正しく把握し、手元に残る資産を守り抜くための確固たる知識を備えておく必要があります。
📌 【この記事の重要ポイントまとめ】
- 要点1:給与から引かれる金額の目安は額面の約2割から2.5割であり、手取りは「額面の75%〜80%」程度に着地するのが一般的な基準です。
- 要点2:天引きの主因は「健康保険・厚生年金・雇用保険」の社会保険料3種と、「所得税・住民税」の税金2種で構成されています。
- 要点3:2026年最新の制度環境下では、控除の仕組み(iDeCoやふるさと納税など)を正しく理解・活用することが可処分所得の最大化に直結します。
【なぜ引かれすぎるのか】額面と手取りの差に驚く決定的な理由と構造的背景
多くの会社員が「給与から引かれすぎている」と感じる最大の理由は、控除項目の多面性と累進構造にあります。給与から差し引かれる項目は、決して一種類の税金だけではありません。実際には「社会保険料」と呼ばれるセーフティネットの維持費と、国や地方自治体を運営するための「税金」が重層的に天引きされています。
給与計算において、大まかな目安を瞬時に把握するための手取り何割の計算式として知られているのが、以下の簡便な比率計算です。
【手取り額のおおよその目安】= 額面給与 × 0.75 〜 0.80(75%〜80%)
たとえば月収が額面30万円の場合、手元に残るのは約23万〜24万円程度となります。差し引かれる約6万〜7万円という金額は、生活費に換算すれば家賃の大部分や1ヶ月分の食費に匹敵するため、心理的な剥奪感が強くなるのは自然な反応といえます。
さらに手取り率を押し下げる構造的要因として見逃せないのが、所得税の累進課税制度と社会保険料率の段階的な高止まりです。年収が上がるにつれて課税対象となる所得に適用される税率が上がり、手取り比率は70%、あるいは60%台へと急激に低下していきます。国税庁や厚生労働省の統計資料を見ても、現役世代の額面年収に対する公的負担(国民負担率)は長期的に高い水準で推移しており、昇給したにもかかわらず「豊かさを実感しにくい」という声が広がる背景には、この冷酷な数字の仕組みが存在しています。
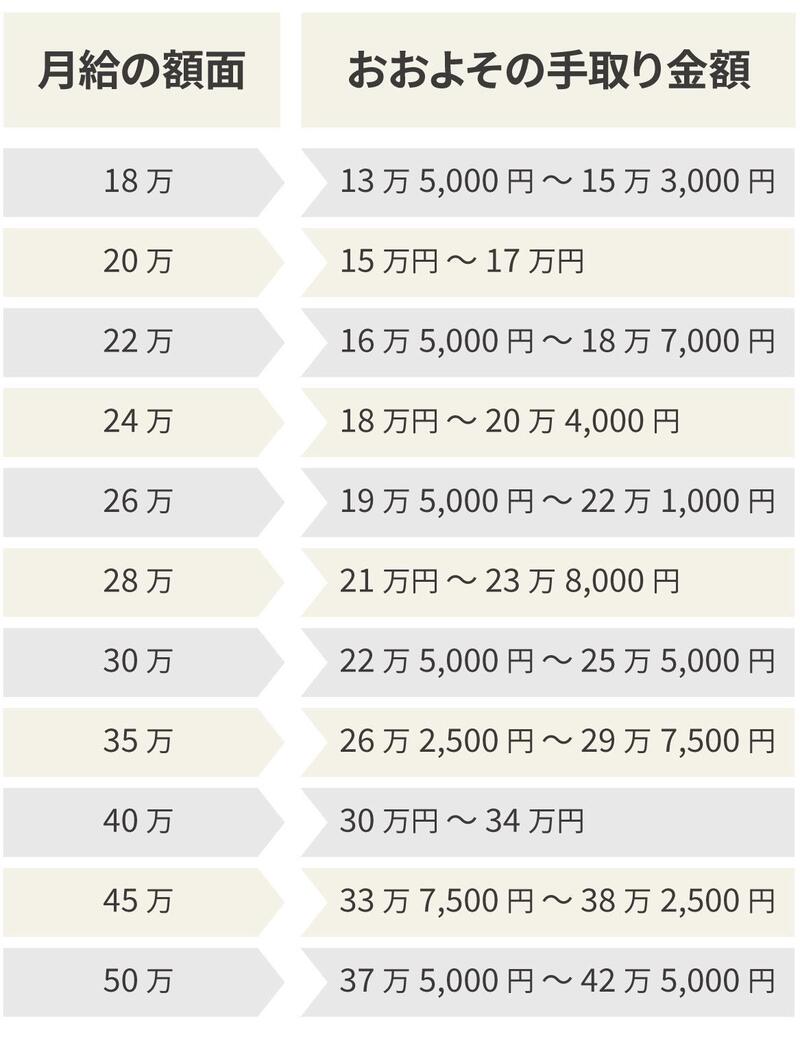
【徹底解剖】給与天引きの正体|社会保険料控除の内訳と税金のリアル
給与明細の「控除欄」に並ぶ項目は、大きく「社会保険料控除」と「税金」の2つに大別されます。何のために、いくら徴収されているのかを正確に把握することが、不透明感を払拭する第一歩となります。
1. 生活を守るセーフティネット「社会保険料控除の内訳」
給料から最も大きな割合で差し引かれているのが社会保険料です。会社員の場合、一般的に以下の3つが毎月天引きされます。
- 健康保険料と雇用保険料:病気や怪我をした際の医療費自己負担を原則3割に抑える健康保険(40歳以上は介護保険料が加算)と、失業時の給付や育児休業給付金を支える雇用保険です。健康保険料率は加入する健康保険組合や協会けんぽの都道府県支部によって異なりますが、約10%前後を労使で折半(本人は約5%負担)します。雇用保険料率は労働者負担分として賃金の一定割合が毎月徴収されます。
- 厚生年金保険料:将来の老齢年金や、万が一の障害年金・遺族年金を受け取るための積立原資です。保険料率は18.3%で固定されており、こちらも事業主と労働者が折半して負担するため、本人の給与からは一律9.15%が天引きされます。月給が高くなるほど引かれる金額も比例して大きくなるため、明細の中で最も存在感を示す控除項目です。
2. 住民税と所得税の違いを整理する
社会保険料を差し引いた後の金額に対して課されるのが、国に納める「所得税」と、居住する自治体に納める「住民税」です。この2つには決定的な違いが存在します。
- 所得税(当年の見込み課税):その年の1月から12月までの所得に対してかかる国税です。毎月の給与からは「源泉徴収税額表」に基づき、あらかじめ概算の金額が天引き(源泉徴収)されます。そして12月の年末調整において、生命保険料控除や扶養控除などを反映した最終確定額との過不足が精算されます。これが源泉徴収税額の詳細まとめにおける基本サイクルです。
- 住民税(前年の所得に対する後払い):前年1年間の所得金額に基づいて算出され、翌年の6月から翌々年の5月にかけて分割徴収される地方税(均等割+所得割で一律およそ10%)です。新社会人の1年目に手取りが多く感じられ、2年目の6月に突然手取りが減ってショックを受ける現象は、この「前年所得への後払い」という住民税のタイムラグに起因しています。
【2026年最新シミュレーション】月給・年収別の額面と手取りの早見表
読者が直感的に自身の立ち位置を把握できるよう、単身世帯(扶養親族なし、東京都在住の協会けんぽ加入者をモデルケース)を前提とした、詳細な手取り計算シミュレーションおよび額面と手取りの早見表を以下に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 額面20万円の手取り額 (新卒・若手層の目安) | 手取り月額:約15.8万〜16.3万円 社保控除:約3.1万円 所得税・住民税:約0.8万〜1.1万円 | 手取り率:約80%前後 (1年目は住民税非課税のため約16.8万円) | 生活固定費(家賃・光熱費)が手取りの50%を超えやすく、支出管理の徹底が必須となるゾーンです。 |
| 額面30万円の手取り額 (中堅社員・全国平均値付近) | 手取り月額:約23.4万〜24.0万円 社保控除:約4.6万円 所得税・住民税:約1.5万〜1.8万円 | 手取り率:約78%〜80% 控除総額は約6.0万〜6.6万円 | 単身生活であれば貯蓄余力が生まれる水準。ふるさと納税等の節税メリットが本格的に現れ始めます。 |
| 額面40万円の手取り額 (係長・主任クラスの目安) | 手取り月額:約30.5万〜31.5万円 社保控除:約6.1万円 所得税・住民税:約2.8万〜3.2万円 | 手取り率:約76%〜78% 控除総額は約8.5万〜9.5万円 | 所得税率が10%から20%のレンジへと移行し始め、控除額の増加ペースが体感として急激に加速します。 |
| 年収別手取り一覧表 (年収500万円モデル) | 年間手取り:約385万〜395万円 社保+税金の年間合計控除: 約105万〜115万円 | 年間手取り率:約77%〜79% (賞与の控除率も同様) | 「年収500万円=月40万円使える」という誤認による家計破綻が最も起きやすいボリュームゾーンです。 |
| 年収別手取り一覧表 (年収800万円モデル) | 年間手取り:約580万〜600万円 社保+税金の年間合計控除: 約200万〜220万円 | 年間手取り率:約72%〜75% 税金の割合が社保を逆転開始 | 所得税率が23%に達し、各種子育て関連の所得制限や控除縮小の影響をまともに受けるラインとなります。 |
上記の数値が示すとおり、年収300万円台では80%近く残っていた手取り率が、年収800万円では約73%、年収1,000万円を超えると70%を割り込んでいきます。生活水準を計画する際には、常に「額面」ではなく「手取りの実数値」をベースに逆算しなければなりません。

【実態検証】「2年目の手取り減」「昇給の罠」に直面する現場のリアル
SNSや知恵袋などのコミュニティでは、毎年春から初夏にかけて「昇給したはずなのに手取りが減っている」「社会人2年目になって給与明細を見たら絶望した」という投稿が散見されます。この現象の背景には、制度上のカラクリと心理学的なギャップが存在します。
大手ネット掲示板やSNSで定期的に話題となる代表的な書き込みを取り上げて検証してみましょう。
「新卒1年目は手取り17万円あったのに、2年目の6月に明細を見たら手取りが15万台に落ちていた。昇給で基本給は5,000円上がったのに、引かれる額がそれ以上に増えるなんて納得がいかない」
この悲鳴の主因は、前述した住民税の課税時期のズレです。新卒1年目の給与からは前年の所得がないため住民税が一切引かれません。しかし2年目の6月からは、1年目の所得をベースに計算された住民税が毎月1万円〜1万5,000円程度天引きされ始めます。数千円程度の定期昇給では住民税の新規天引き分をカバーしきれず、結果として「額面は増えたのに手取りが減る」という逆転現象が生じます。
また、行動経済学で知られる「損失回避バイアス」の視点からも、この問題は深刻です。人間は同じ金額であっても「得た喜び」より「失った苦痛」を約2倍強く感じる心理的傾向があります。額面で1万円昇給した喜びよりも、天引きで3,000円多く引かれた痛みのほうが強烈に記憶されるため、数字以上の生活苦や労働への虚無感を抱きやすい構造が生まれているのです。
一般に知られていない盲点とネットの誤解|税制と社会保障のウソ・ホント
ネット上には「社会保険料は取られ損」「額面を上げずに副業で脱税したほうが賢い」といった短絡的な言説が溢れていますが、これらには数多くの盲点と危険な誤解が含まれています。
誤解1:「社会保険料は単なる国のピンハネであり、払うだけ損」
給料から多額に差し引かれる社会保険料を「掛け捨ての税金」と同列に捉える人が少なくありません。しかし、厚生年金保険料は将来受け取る老齢厚生年金の受給額に直接比例して反映されるほか、不慮の事故で重度障害を負った場合の「障害厚生年金」や、万が一の際に遺族を支える「遺族厚生年金」の給付水準を決定づける命綱でもあります。さらに、支払った社会保険料の全額が「社会保険料控除」として所得から差し引かれ、所得税や住民税を圧縮する効果も持ち合わせています。単なる損失ではなく、極めて手厚い公的保険の購入対価である点を見誤ってはなりません。
誤解2:「2026年最新の税制改正動向を無視した働き方の継続」
2026年における最新の社会保険・税制動向として警戒すべきは、社会保険の適用拡大の段階的進展と、少子化対策財源としての「子ども・子育て支援金」の給与天引き開始です。これまでいわゆる「年収の壁」の内側に収まっていた短時間労働者への社保加入要件が実質的に撤廃・厳格化され、企業規模を問わず広範な層が社会保険料の天引き対象へと移行しつつあります。制度の変更点を把握せず従来の基準のまま就労調整を続けていると、想定外の手取り減少に直面するリスクが高まります。

【プロの結論】可処分所得を最大化する「手取りを増やす方法」と向き不向きの判断基準
給与天引きの額を個人の力で直接ゼロにすることはできませんが、合法的な制度を活用して控除枠を拡大し、手取りを増やす方法は確立されています。ただし、個人の金融リテラシーや家計環境によって「向いている人」と「手を出すべきではない人」が明確に分かれます。
主な手取り防衛策として有効なのは以下の3つの柱です。
- iDeCo(個人型確定拠出年金):掛金の全額が所得控除の対象となり、所得税と住民税を大幅に引き下げることが可能です。
- ふるさと納税:翌年の住民税を前払いする形で特産品等の返礼品を受け取り、実質2,000円の負担で生活コストを実質的に削減します。
- 所得控除の徹底申告:年間の医療費が10万円(または総所得の5%)を超えた際の「医療費控除」や、一定の市販薬購入に伴う「セルフメディケーション税制」、家族の国民年金保険料を代わりに納付した際の控除など、年末調整や確定申告を漏れなく行います。
【判断基準】各種控除による手取り防衛策に向いている人・おすすめできない人
【積極的に取り組むべき人】
- 額面年収が450万円以上あり、所得税率のボリュームゾーン(10%〜20%)に位置している人(控除による税軽減のインパクトが大きい)。
- 今後3〜5年以内に使う予定のない生活防衛資金(生活費6ヶ月分以上)をすでに確保できている人。
- ふるさと納税の限度額計算や確定申告の手間を惜しまず、家計管理を仕組み化できる人。
【慎重になるべき・おすすめできない人】
- 手元の現金余力が極めて乏しく、急な出費に対応できない人(iDeCoは原則60歳まで資金を引き出せないため、無理に拠出すると家計が破綻します)。
- 住宅ローン控除をフルに活用しており、すでに所得税・住民税の上限まで税額控除を使い切っている人(追加の節税効果が薄い場合があります)。
- 各種手続きや書類提出を放置してしまいがちな人(期限管理ができない場合、かえって無駄な事務手数料やペナルティが発生します)。
【額面 手取り】に関するよくある質問(FAQ)
Q1:給料の額面が同じでも、人によって手取り額が違うのはなぜですか?
A1:扶養家族の有無、年齢(40歳以上は介護保険料が加算)、加入している健康保険組合の保険料率、前年の年収(住民税額を左右)、さらにはiDeCoや生命保険料控除などの適用状況が個々人によって異なるためです。独身者よりも扶養親族が多い人のほうが控除枠が広がるため、手取りは高くなる傾向があります。
Q2:残業代が増えた月なのに、思ったほど手取りが増えていない気がします。
A2:残業代で総支給額が跳ね上がると、その月に差し引かれる源泉徴収税額表の税区分が一時的に高い料率へ引き上げられることがあります。また、4月・5月・6月の給与に残業代が多く含まれると、その3ヶ月の平均給与(標準報酬月額)をもとに決定される社会保険料が当年9月から翌年8月まで引き上げられ、手取りを圧迫する要因となります。
Q3:ボーナス(賞与)の手取りも毎月の給与と同じ割合で計算できますか?
A3:ボーナスも毎月の給与とほぼ同様に社会保険料と所得税が引かれますが、計算方法が若干異なります。ボーナスにかかる所得税率は「前月の給与から社会保険料を引いた金額」と「扶養親族等の数」によって事前に料率が決まる仕組みです。また、住民税はボーナスからは直接引かれません(前年の年収をもとに毎月の給料から12分割で引かれるため)。トータルの手取り率は概ね給与と同水準の約75%〜80%に収まります。
まとめ:仕組みを正しく把握し「手残り資金」の主導権を握る
給与明細に記載された「額面」と銀行口座に振り込まれる「手取り」の乖離は、感情的に嘆いていても解消されることはありません。毎月天引きされる約2割から2.5割の金額は、健康保険・厚生年金・雇用保険という日常と将来の防衛基盤、そして社会基盤を支える税金という明確な内訳を持っています。
2026年という時代において、制度の変更に振り回される受動的な労働者で居続けるか、控除の仕組みと可処分所得の推移を冷徹に把握して主体的に家計とキャリアを設計できるかで、将来の手残り資産には数百万から数千万円の格差が生まれます。まずは今月の給与明細を隅々まで見直し、ご自身の「本当の手取り率」を正確に算定することから始めてみてください。 (出典: 額面 手取り(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。