額面と手取りの差はなぜ?給料引かれすぎの真相と2026年最新早見表
毎月の給与明細を手にした瞬間、「なぜこんなに引かれているのか」「働いた分が消えていくようだ」とため息をついた経験は、多くの社会人に共通する苦い実感です。雇用契約書や求人票に記載された「月給25万円」「年収400万円」という華やかな数字は、銀行口座に着金する段階で容赦なく削ぎ落とされます。
少子高齢化に伴う社会保険料の引き上げや各種税制の見直しが続く2026年現在、現役世代が直面する天引きの負担感は過去最高水準に達しています。本稿では、給与明細に隠された控除のメカニズムを解き明かし、年収・月給別の実質手取り早見表から、額面と手取りのギャップを最小限に抑えて自己防衛するための知恵まで、徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「給料が引かれすぎ」と感じる主因は税金だけでなく、給与の約15%(労使折半前なら約30%)を占める社会保険料(厚生年金・健康保険料など)の重い負担にある。
- 要点2:従来の「手取り8割ルール」は崩壊しつつあり、2026年現在では年収300万〜500万円層でも手取り率は約75〜78%前後、年収800万円を超えると約72%前後にまで目減りする。
- 要点3:額面と手取りの差額に悩まされないためには、4〜6月の残業管理による標準報酬月額の抑制や、iDeCo・ふるさと納税等の控除制度を正しく使いこなす知識が不可欠である。
額面と手取りの差は一体なぜ?「給料が引かれすぎ」と驚く決定的な理由
「今月は残業を頑張ったのに、手取りが数千円しか増えていない」「基本給が上がったはずなのに、口座の残高が増えた実感が湧かない」といった戸惑いの声が、給与支給日になるたびSNS上で噴出します。なぜ私たちは、これほどまでに「給料が引かれすぎている」と感じるのでしょうか。
その真相は、給与から自動的に差し引かれる法定控除(社会保険料と税金)の二重構造にあります。企業が従業員に支払う給料(額面給与)から、国や自治体、公的保険機関へ納めるべき費用が事前に天引き(源泉徴収)されるため、労働者が手にする「可処分所得(手取り額)」は大きく目減りします。
多くの人が「税金が高すぎる」と口にしますが、国税庁や厚生労働省の公開データを精査すると、額面を削り取っている最大の要因は所得税ではなく、厚生年金や健康保険料をはじめとする社会保険料であることが分かります。所得税には基礎控除や配偶者控除などの各種控除が適用されるのに対し、社会保険料は総支給額(額面)に近い「標準報酬月額」に対してほぼ一律のパーセンテージで課されるため、給与が低い若手層であっても容赦なく多額が差し引かれる設計になっています。
【2026年最新】給与控除の内訳を完全解剖|税金と社会保険料のリアル
給与明細の控除欄に並ぶ項目は、大きく分けて「社会保険料」と「税金」の2つのカテゴリーに分類されます。それぞれの具体的な内訳と役割を把握することが、額面と手取りの乖離を理解する第一歩です。
まず、手取りを大きく圧迫する社会保険料控除内訳は以下の4つ(40歳以上は5つ)で構成されています。
- 厚生年金保険料:料率は18.3%で固定(労使折半のため自己負担は9.15%)。将来の老齢厚生年金などの原資となります。
- 健康保険料:都道府県や加入する健康保険組合によって異なりますが、全国健康保険協会(協会けんぽ)の場合、概ね約10%(労使折半で自己負担は約5%)前後で推移しています。
- 介護保険料:40歳から64歳までの現役世代に加算される保険料で、約1.6〜1.8%程度(労使折半で自己負担は約0.8〜0.9%)。
- 雇用保険料:失業給付や育児休業給付の財源であり、一般の事業所では労働者負担分が0.6%程度となっています。
- 子ども・子育て支援金:2026年度から公的医療保険に上乗せして徴収が順次開始される支援金制度。被保険者1人あたり月数百円〜千円超の新たな負担増となります。
続いて差し引かれるのが、国や自治体に納める所得税と住民税の控除です。
- 所得税:その年の見込み年収から給与所得控除や社会保険料控除を差し引いた「課税所得」に対し、5%から最高45%の累進課税が適用され、毎月の給与から源泉徴収されます。
- 住民税:一律10%(都道府県民税4%+市区町村民税6%)。前年の1月〜12月の課税所得をベースに計算され、翌年6月から翌々年5月にかけて分割天引きされます。新社会人が2年目の6月に手取りが激減してショックを受けるのは、この住民税徴収がスタートするためです。
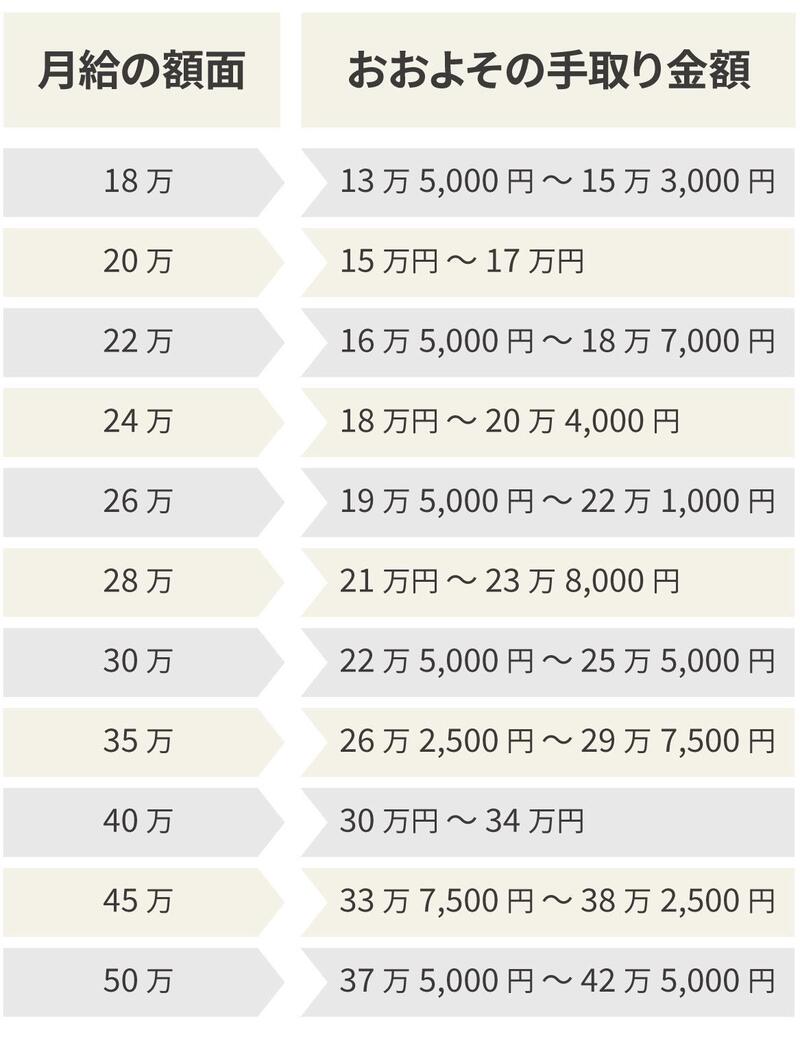
【年収・月給別】手取り早見表2026年最新版|月給20万・25万・30万のリアル
具体的な金額として、毎月の給与や年間収入からどれほどのお金が引かれ、最終的にいくら手元に残るのでしょうか。単身者(扶養家族なし・東京都内の協会けんぽ加入・40歳未満)をモデルケースとし、試算した詳細データを以下の表にまとめました。
| 項目(月給・年収) | 詳細・数値データ(控除合計) | 一般的な基準・相場(手取り額) | 編集部の見解・評価 |
|---|---|---|---|
| 月給20万円 (年収約240万〜280万円) | 社会保険料:約3.0万円 税金(所得・住民):約1.0万円 控除合計:約4.0万円 | 手取り:約16.0万円 (手取り割合:約80.0%) | 新卒や若手に多い水準。家賃や光熱費が高騰する都市部では固定費の圧縮が死活問題となるライン。 |
| 月給25万円 (年収約300万〜350万円) | 社会保険料:約3.8万円 税金(所得・住民):約1.5万円 控除合計:約5.3万円 | 手取り:約19.7万円 (手取り割合:約78.8%) | 20代後半の平均層。大台の「手取り20万円」にわずかに届かず、心理的ギャップを感じやすい境界線。 |
| 月給30万円 (年収約360万〜420万円) | 社会保険料:約4.5万円 税金(所得・住民):約2.1万円 控除合計:約6.6万円 | 手取り:約23.4万円 (手取り割合:約78.0%) | 30代前半の中堅層。控除額が6万円を超え始め、毎月の社会保険料負担が家計に重くのしかかる。 |
| 年収500万円 (賞与込み・月給約33万円想定) | 社会保険料:約74万円 税金(所得・住民):約35万円 年間控除:約109万円 | 年間手取り:約391万円 (手取り割合:約78.2%) | 額面500万円でも年間100万円以上が天引き。実質的な可処分所得は400万円を割り込むのが現実。 |
| 年収800万円 (賞与込み・月給約52万円想定) | 社会保険料:約112万円 税金(所得・住民):約110万円 年間控除:約222万円 | 年間手取り:約578万円 (手取り割合:約72.2%) | 所得税の累進課税が本格化。給料の3割弱が控除され、「稼いでも手元に残らない」不満が極大化する。 |
日々の家計管理や転職時の給与交渉において、ざっくりとした金額を把握したい場合、実務で使える額面と手取りの計算方法はシンプルです。通常は「手取り額 ≒ 額面給与 × 0.75〜0.80」という計算式で概算できますが、年収が上がるほど乗じる数値を「0.72〜0.75」へと下げる必要があります。

「手取り8割ルール」崩壊の真相とボーナスの手取り差額に潜む罠
昭和から平成にかけて、ビジネスパーソンの間では「給与の手取りは額面の約8割」という俗説が長らく信じられてきました。しかし、2026年現在の厳しい財政環境において、この手取り8割ルールは明確に形骸化しています。
かつて14%台だった厚生年金保険料率は法改正を経て18.3%まで引き上げられ、健康保険料率や介護保険料率も高齢化に伴い断続的に上昇してきました。かつては年収400万円世帯の手取り率は82%前後に達していましたが、現在では78%台まで落ち込んでいます。年収が増えれば増えるほど所得税の累進課税(最高45%)が適用されるため、年収1,000万円を超えると手取り率は約70%程度にまで急落します。
さらに多くの会社員が理不尽さを訴えるのが、ボーナスの額面と手取りの差額です。「夏のボーナス額面が60万円と記載されていたのに、口座に振り込まれたのは46万円足らずだった」といった現象がなぜ起きるのでしょうか。
ボーナス(賞与)からも、毎月の月給とまったく同様に厚生年金、健康保険、雇用保険がパーセンテージ通り満額差し引かれます。さらに所得税の源泉徴収税率は、前月の給与額と扶養親族の人数に基づいて「賞与に対する源泉徴収税額の算出率の表」を用いて機械的に決定されるため、月給時よりも高い税率が適用されやすいのです。まとまった金額面に対して一気に20〜25%前後の控除が集中するため、「ボーナスは月給以上に引かれすぎている」という心理的錯覚と実質的な手取り減が生じるカラクリになっています。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手ネット掲示板や知恵袋、SNSのタイムライン上を観察すると、毎月の給与支給日には無数の悲痛な投稿が並びます。都内のIT企業に勤務する20代後半の男性会社員は、取材に対して次のような給料明細の生々しい実態を語ってくれました。
「残業時間を20時間増やして額面が3万円アップした月がありました。しかし、明細を見たら所得税と住民税が上がり、さらに社会保険料も高くなっていて、最終的な手取り増は1万8千円程度。時給換算すると自分が誰のために働いているのか分からなくなり、虚しさがこみ上げました」
この強い徒労感の正体を行動経済学の視点から分析すると、人間特有の「損失回避バイアス」が深く関わっていることが分かります。心理学的に、人間は「同額の利益を得る喜び」よりも「同額の財産を失う苦痛」を約2倍から2.5倍強く感じるとされています。額面給与として提示された金額を一度「自分の正当な所有物」として認識(メンタル・アカウンティング)した後に、そこから強制的に数万円から数十万円が奪い取られる体験を毎月繰り返すため、金額以上の激しいストレスと「引かれすぎ感」が心に刻まれる構造です。
さらに見落とされがちな現場の落とし穴が、「4月から6月の残業過多による秋の社会保険料ショック」です。毎年9月に改定される標準報酬月額は、4月・5月・6月に支給された給与(残業代や通勤手当を含む)の平均額を基準にして決定されます。この3カ月間に繁忙期を迎えて多額の残業代を受け取ると、翌年8月までの1年間、残業が減った月でも高い社会保険料が天引きされ続け、結果として手取りが圧迫されるという制度的トラップが潜んでいます。

一般に知られていない盲点とネットの誤解
「手取りを増やしたい」と焦るあまり、ネット上の断片的な情報を鵜呑みにして誤った行動に走るケースが後を絶ちません。現場の取材で見えてきた、額面と手取りにまつわる代表的な誤解を是正します。
最も典型的な誤解は、「ふるさと納税をすれば手取りが増える」という言説です。ふるさと納税は、翌年納めるべき住民税と所得税を自治体に「前払い」し、2,000円の自己負担金を除いた差額が控除される制度です。返礼品という実物資産を受け取ることで生活費の節約には直結しますが、現金ベースでの手取り額自体が増えるわけではありません。むしろ一時的なキャッシュアウトが生じる点には留意が必要です。
また、「副業を始めれば経費を使って簡単に手取りを増やせる」という安易な情報にも警戒を要します。給与所得以外の副業所得(事業所得・雑所得)が年間20万円を超える場合、確定申告が義務付けられます。経費計上による節税効果を狙うにしても、税務署から「事業性がない単なるお小遣い稼ぎ」と判断されれば雑所得として扱われ、給与所得との損益通算が認められないリスクがあります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
額面と手取りの差を縮め、手元に残る資金を最大化するための施策は、個々人のキャリアプランやライフステージによって明確に向き不向きが分かれます。
▼ 積極的な手取り防衛策に向いている人:
- 年収500万円以上で課税所得が高い人:iDeCo(個人型確定拠出年金)による掛金の全額所得控除や、ふるさと納税の上限枠が大きく、所得税率が高いため節税の恩恵を最大化できる。
- 4〜6月の業務量をある程度コントロールできる裁量労働者や自営業者:標準報酬月額の等級を戦略的に抑え、無駄な社会保険料の支払いを防ぐことが可能。
- 年間10万円以上の医療費や高額な薬代を支払っている人:セルフメディケーション税制や医療費控除を確実に申告することで、ダイレクトに還付金を受け取れる。
▼ 対策に慎重になるべき人:
- 直近数年以内に住宅購入や教育費などで多額の現金を必要とする人:手取りを増やそうとiDeCoに資金を投じすぎると、原則60歳まで引き出せない資金拘束(流動性リスク)に苦しむことになる。
- 将来受け取る老齢年金や傷病手当金の受給額を手厚くしたい人:社会保険料は単なる「掛け捨て」ではなく、将来の厚生年金額や病気休職時の保障に直結しています。無理に標準報酬月額を下げすぎると、万が一の際の公的セーフティネットが弱体化する副作用を伴います。
【額面と手取り】に関するよくある質問(FAQ)
Q1:手取り額を最も簡単に計算するざっくりとした計算方法はありますか?
A1:一般的な会社員の場合、額面給与に「0.8(手取り8割)」を掛けるのが古典的な目安でしたが、2026年現在は「額面給与 × 0.75〜0.78」で計算するのが現実的です。月給25万円であれば「25 × 0.78 ≒ 約19.5万円」、月給30万円であれば「30 × 0.77 ≒ 約23.1万円」と見積もると、実際の振込額と大きな狂いが生じにくくなります。
Q2:昇給して基本給が1万円上がったのに、翌年の手取りが減ってしまうのはなぜですか?
A2:主な理由は「住民税のタイムラグ」と「社会保険料の等級アップ」です。住民税は1年遅れで前年の所得に対して課税されるため、昇給の翌年6月から天引き額が跳ね上がります。さらに、昇給によって社会保険料の標準報酬月額が1等級上がると、厚生年金や健康保険の天引き額も同時に増えるため、昇給額以上の控除増が発生して手取りが逆転するケースがあります。
Q3:パートやアルバイトで働く場合、「手取り」が減らないようにする年収の壁はどこですか?
A3:所得税が発生する「103万円の壁」に加え、企業の規模(従業員数)によって「週20時間以上勤務かつ月額賃金8.8万円以上(年収約106万円以上)」で厚生年金・健康保険への加入義務が生じる「106万円の壁」が存在します。このラインを超えると年間約15万〜16万円の社会保険料が天引きされるため、手取りを維持するには125万〜130万円以上まで労働時間を増やす必要があります。
まとめ:今後の動向と失敗しないための判断基準
額面と手取りの差が広がり続ける現実は、個人の努力不足ではなく、日本の社会保障制度と税制が抱える構造的な帰結です。手取りを少しでも手元に残すためには、給与明細に記載された各項目の根拠を理解し、思考停止に陥らない姿勢が求められます。
4月から6月の残業時間を意識して無駄な社会保険料の等級アップを避けること、iDeCoや生命保険料控除、ふるさと納税といった法的に認められた所得控除制度を抜け漏れなく活用すること。そして、将来の生活防衛のために新NISAなどを活用して手取り後の資産形成を加速させること。引かれすぎている現実に不満を募らせるだけでなく、ルールを知り尽くした上で戦略的に立ち回ることこそが、これからの時代を生き抜く確実な防衛策となります。 (出典: 額面と手取り(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。