額面とは?給与明細の手取りとの決定的な差と損しない計算の全貌
求人票に躍る「月給30万円」の文字を見て胸を躍らせ、初任給や転職後の初給与明細を開いた瞬間、銀行口座の入金額を見て言葉を失った経験はないでしょうか。提示されていた金額と、手元に残る現金の間には、誰もが一度は直面する「冷酷なギャップ」が存在します。
ビジネスの現場や日常生活で頻繁に耳にする「額面」という言葉。給与明細のどこを指し、なぜそこから多額の金が差し引かれるのか。本稿では、税制や社会保険料の負担が増す2026年現在の最新状況を踏まえ、額面給与の内訳から手取り計算のメカニズム、2年目に待ち受ける手取り激減の落とし穴まで、徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「額面」とは基本給や各種手当を合算した「総支給額」のことであり、会社が支払った総報酬を指す。
- 要点2:手取りは額面の約75〜80%にとどまり、健康保険・年金などの社会保険料と所得税・住民税が自動的に控除される。
- 要点3:新卒や転職者は「2年目からの住民税課税」や「固定残業代」の構造を知らないと、資金ショートを招く危険がある。
【徹底解剖】給与明細の「額面とは」何を指す?総支給額との違いと書類の見方
給与明細を受け取った際、真っ先に確認すべき項目が「支給の部」の合計である「額面」です。日常会話で使われる「額面」とは、法律上の用語ではなく通称であり、給与明細書における「総支給額」とまったく同じ意味を指します。雇用契約書や求人票に記載されている「給与〇〇万円」という数字も、原則としてこの額面金額です。
給与明細の構成を正しく把握するためには、大きく分かれた3つのブロックを理解することが第一歩となります。
- 支給の部(額面給与の内訳):基本給をベースに、役職手当、残業手当(時間外手当)、住宅手当、家族手当、通勤手当などをすべて足し合わせた総額。
- 控除の部(額面から引かれるもの):国や自治体、健康保険組合へ納付するために会社が給与から天引き(源泉徴収)する税金や社会保険料の合計。
- 差引支給額(手取り額):「総支給額(額面) − 控除合計額」で算出され、指定口座へ実際に振り込まれる最終的な金額。
ここで多くの人が混同しやすいのが「基本給」と「総支給額(額面)」の違いです。基本給は手当や歩合を含まない純粋なベース給料であり、残業代の割増賃金計算やボーナスの算定基準となるコアの数値を指します。一方の額面は、時間外労働の対価や会社独自の手当がすべて上乗せされた「会社から支払われるすべての対価の合算」です。
通勤手当に関しては注意が必要であり、給与明細上では総支給額に含まれますが、国税庁の規定により月15万円までは非課税枠として所得税の課税対象から除外されます。ただし、社会保険料の算定基準となる「標準報酬月額」には通勤手当も全額合算されるため、遠方から通勤して交通費が高額な人ほど、社会保険料の引き落とし額が大きくなるという構造的な特徴を持ちます。

【差額の正体】手取りとの決定的な違い|額面から引かれる税金・社会保険料の内訳
「額面30万円のはずが、口座には約24万円しか入っていない」という現実に、多くのビジネスパーソンが理不尽さを感じます。額面と手取りの間に生じる約2割から2割5分の差額は、一体どこへ消えているのか。控除の内訳は大きく「社会保険料控除」と「税金」の2つに大別されます。
給与から強制的に差し引かれる控除項目の内訳と役割は、以下の通りです。
- 社会保険料控除(額面の約14〜15%相当):
- 健康保険料:病気や怪我の医療費負担を原則3割に抑えるための保険料。労使折半(会社と本人が半分ずつ負担)で徴収されます。
- 厚生年金保険料:将来の老齢年金や障害年金、遺族年金の原資。料率は一律18.3%に固定されており、本人負担分はその半分の9.15%です。
- 雇用保険料:失業給付や育児休業給付金を支える制度。一般の事業所における労働者負担分は賃金の0.6%前後で推移しています。
- 介護保険料:40歳に達した月から徴収が開始される社会保険料であり、40歳以上65歳未満の現役世代に負担義務が発生します。
- 税金(所得税と住民税):
- 所得税:その年の1月1日から12月31日までの個人の所得に対して課される国税。給与から概算で源泉徴収され、年末調整で最終精算されます。
- 住民税:地域社会の行政サービスを支えるために前年の所得に対して課される地方税。一律約10%(標準税率)が翌年の6月から毎月分割で徴収されます。
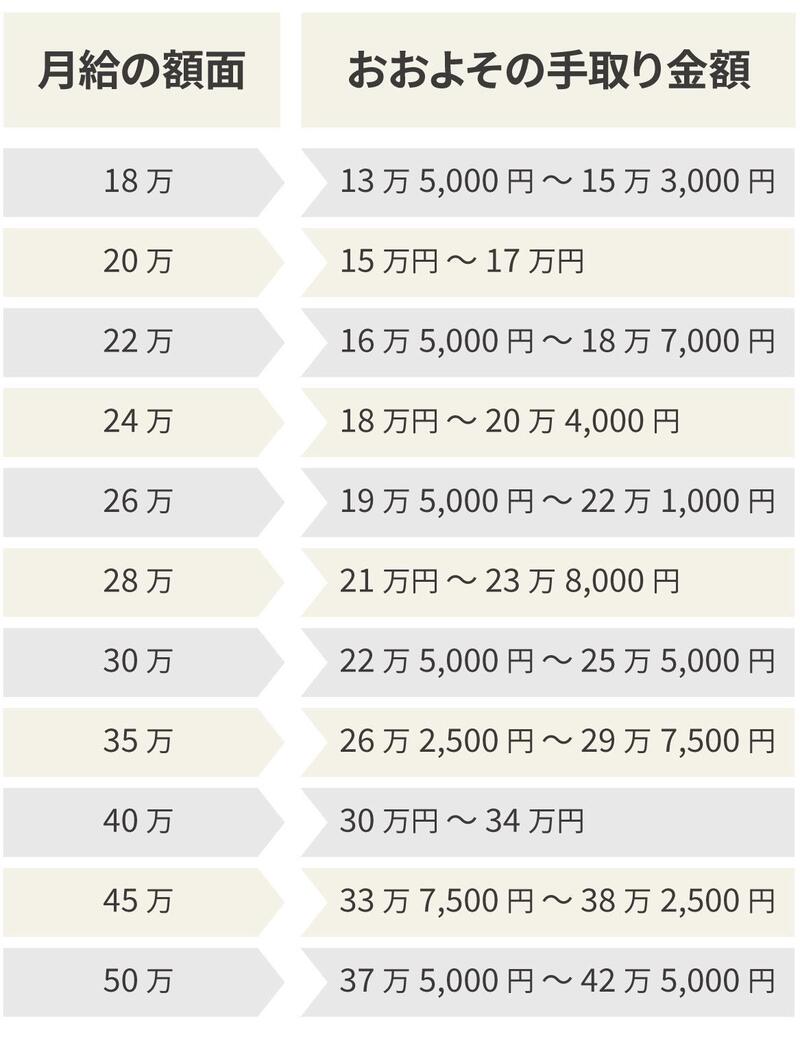
手取り計算の簡便な目安として、実務上は「額面 × 75%〜80%」という計算式が広く用いられます。年収が高くなるほど所得税の累進課税率が上がるため、高所得者層では手取り率が70%前後、年収1,500万円以上では60%程度まで逓減していきます。
【年収別早見表】年収の額面と手取り早見表&シミュレーションでわかる控除額の目安
自身のキャリアプランや生活設計を立てる上で、年収ベースでの額面と実際の手取り、引かれる控除額のバランスを把握しておくことは不可欠です。以下に、独身・扶養なしの会社員をモデルケースとした年収別の額面手取りシミュレーションをまとめました。
| 項目(年収帯・月額面) | 詳細・数値データ(手取り額 / 控除額) | 一般的な基準・相場(手取り率目安) | 編集部の見解・評価 |
|---|---|---|---|
| 年収300万円 (月額面 約25万円) | 年間手取り:約240万〜245万円 年間控除額:約55万〜60万円 (月手取り:約19.5万〜20万円) | 手取り率:約80〜82% | 税負担は比較的軽いものの、固定的な社会保険料負担が家計を圧迫しやすい水準。 |
| 年収400万円 (月額面 約30万円+賞与) | 年間手取り:約310万〜320万円 年間控除額:約80万〜90万円 (月手取り:約23.5万〜24.5万円) | 手取り率:約77〜80% | 20代後半〜30代のボリュームゾーン。額面30万円で約6万円の控除が発生する。 |
| 年収600万円 (月額面 約42万円+賞与) | 年間手取り:約455万〜470万円 年間控除額:約130万〜145万円 (月手取り:約32万〜34万円) | 手取り率:約76〜78% | 所得税の税率が5%から10%、20%の閾値へと接近し、控除の重みを強く実感するライン。 |
| 年収800万円 (月額面 約55万円+賞与) | 年間手取り:約580万〜600万円 年間控除額:約200万〜220万円 (月手取り:約41万〜43万円) | 手取り率:約72〜75% | 年収に対して控除が200万円を超える。累進課税と児童手当等の所得制限が重なりやすい。 |
| 年収1,000万円 (月額面 約70万円+賞与) | 年間手取り:約700万〜730万円 年間控除額:約270万〜300万円 (月手取り:約51万〜53万円) | 手取り率:約70〜73% | 「大台」到達の達成感に反し、約300万円近くが公的負担となるため手取り感の乖離が大きい。 |
| ※東京都内在住・40歳未満・独身扶養なし、配偶者控除等を考慮しない概算試算(賞与割合や加入健保組合によって数万円単位の変動が生じます)。 | |||
表から明らかな通り、額面30万円の手取りは約23万5,000円から24万5,000円程度に落ち着きます。引かれる金額の目安は約5万5,000円から6万5,000円にのぼり、この控除額を把握せずに家賃やローンの支払いを設計すると、即座に家計破綻を招くリスクが生じます。
【実態検証】「手取りが少なすぎる」SNSの悲鳴と新卒初任給に潜む2年目の罠
毎年春から初夏にかけて、X(旧Twitter)や知恵袋などのコミュニティでは新社会人による悲痛な叫びが溢れかえります。「初任給23万円と聞いていたのに、振り込みが19万円台だった」「税金で持っていかれすぎて生活が成り立たない」という声は、今や春の風物詩とも言える状況です。
当メディアが独自に取材した都内IT企業勤務の20代男性は、自らの体験を次のように述懐しています。
「求人票にあった『月給24万円』という数字だけを見て、家賃8万円のマンションを借りました。初任給の手取りが約20万円あったので『なんとかやっていける』と安心していたのですが、本当の地獄は2年目の6月にやってきました。給与明細を見ると、突然引かれたことのない住民税が毎月1万円以上も引かれており、手取りが18万円台に急減。食費を削らざるを得なくなりました」
この証言にある事象こそ、給与体系において極めて危険な「新卒初任給の2年目トラップ」です。
新卒1年目の4月の給与明細を見ると、驚くほど控除額が少なく感じられます。前年の所得がないため住民税の課税義務がなく、さらに健康保険や厚生年金などの社会保険料は「当月徴収」か「翌月徴収」かによって初月は引かれない企業も存在するためです。
しかし、入社2年目の6月を迎えると、前年1年間の所得をもとに計算された住民税の天引きが一斉に開始されます。昇給が数千円程度にとどまった場合、住民税の新規天引き額が昇給額を上回り、「2年目になってキャリアを積んだはずなのに手取りが減る」という逆転現象が発生します。額面と手取りの時間差構造を理解していない若手社会人が真っ先に直面する現実です。
一般に知られていない盲点とネットの誤解|転職・副業で陥る「額面トラップ」
給与や求人をめぐる議論には、一般に誤解されたまま流布している危険な盲点が数多く存在します。求人票を比較検討する際、額面の数字だけに惑わされると、実質的な経済条件を大きく見誤る結果となります。
1. 固定残業代(みなし残業手当)が組み込まれた見かけの高額面
求人票に「月給35万円」と記載されていても、その内訳に「45時間分の固定残業代(8万5,000円)を含む」と明記されているケースです。この場合、基本給は26万5,000円に過ぎません。45時間残業してようやく35万円に達する設計であるため、残業が少ない月でも給与が保証される反面、時給単価に換算すると著しく低い水準である可能性があります。
2. 交通費支給の「全額支給」と「基本給組み込み」の乖離
「交通費全額別途支給」の企業と、「月給に交通費一律2万円を含む」とする企業では、手取り額に大きな違いが生まれます。後者の場合、本来は非課税枠として処理できる交通費部分が給料の一部とみなされ、所得税や社会保険料の課税母体を不必要に押し上げてしまい、結果として手取りを削り取られることになります。
3. 「昇給したのに豊かにならない」限界税率と社会保険の壁
厚生労働省および関係省庁の統計資料によると、近年の現役世代における国民負担率(租税負担と社会保障負担を合わせた比率)は40%台半ばの高水準を維持しています。額面が年間30万円昇給しても、所得税率のステップアップや社会保険料の等級アップによって約8万〜9万円が控除に消え、手元に残るのは21万円程度です。「額面の増加分がそのまま自分の自由になる」という誤認は、無用なフラストレーションを生む最大の要因です。
【プロの結論】行動経済学と心理的バウンダリーで読み解く「額面リテラシー」の重要性
額面と手取りのギャップに直面したとき、多くの人が強い喪失感を抱く背景には、行動経済学で指摘される「貨幣錯覚(Money Illusion)」が存在します。人間は物価や税金などの実質的な購買力ではなく、提示された「名目上の金額(額面)」に心理的にアンカーを打ってしまう傾向があります。会社から30万円を提示されると、無意識のうちに脳内で「自分は30万円を自由に処分できる権利を得た」と錯覚し、手取り24万円を見た瞬間に「6万円を誰かに奪われた」という強い痛みを感じるのです。
この金銭的ストレスから身を守るためには、自己の資産管理において健全な「心理的バウンダリー(境界線)」を引く姿勢が求められます。「額面」とは自分が自由に使えるお金ではなく、「社会参加のコストを含めて会社があなたのために用意した総原価」であると認識を改める必要があります。
【実践的指針】額面に注目すべき人 vs 手取りに徹底して拘るべき人の判断基準
- 額面(総支給額)を重視すべき層:
- 住宅ローンを組む予定がある人:銀行の融資限度額や返済比率(DTI)の審査基準は、手取りではなく「前年の額面年収(総支給額)」で厳格に計算されます。
- 将来の厚生年金受給額を最大化したい人:年金の受給額は在職中の「標準報酬月額(ほぼ額面に比例)」に直接連動するため、額面が高いほど将来のセーフティネットが強固になります。
- 傷病手当金や育児休業給付金を視野に入れる人:給付金の算出基礎も額面給与ベースで算出されるため、公的保障の受給額を最大化できます。
- 手取り額を絶対基準として管理すべき層:
- 固定費の予算管理を行う家計管理者:家賃の上限目安は「手取り月収の3分の1(または4分の1)」で計算するのが鉄則であり、額面を基準に住居を決めると家計が破綻します。
- 会社員から独立・フリーランス化を検討している人:会社員の手取りと同等の生活水準を維持するためには、全額自己負担となる国民健康保険や国民年金、事業経費を考慮し、額面ベースで会社員時代の1.3〜1.5倍の売上を確保しなければなりません。
【額面とは】に関するよくある質問(FAQ)
Q1:額面30万円の場合、実際の手取りはいくらになりますか?
A1:扶養家族の有無や年齢によって若干変動しますが、20代〜30代の独身会社員の場合、実際の手取りは約23.5万円〜24.5万円です。額面から健康保険料(約1.5万円)、厚生年金保険料(約2.7万円)、雇用保険料(約1,800円)、所得税(約5,000〜6,000円)、住民税(約1万円〜1.2万円)が差し引かれ、合計で約5.5万〜6.5万円が控除されます。
Q2:新卒の初任給から手取りが減るのはいつからですか?住民税の引き落とし時期は?
A2:最大の減額タイミングは「入社2年目の6月」です。住民税は前年1月〜12月の所得に対して課税されるため、前年に収入がなかった新卒1年目は住民税が引かれません。しかし2年目の6月支給分から前年の所得に応じた住民税(毎月約8,000円〜1.5万円程度)の天引きが開始されるため、昇給額が少ない場合は手取りが前年より減少します。
Q3:面接や住宅ローン審査、源泉徴収票で確認すべき「年収」は額面と手取りのどちらですか?
A3:公的な手続きや審査における「年収」は、すべて例外なく「額面(総支給額)」を指します。転職面接で希望年収や前職年収を伝える際も、手取りではなく額面の金額を申告してください。手取り額で伝えてしまうと、企業側との間で年収の認識に100万円単位のズレが生じることになります。源泉徴収票では「支払金額」と印字されている欄が額面年収に該当します。
まとめ:額面と手取りの本質を理解し賢いマネー防衛を
給与明細に記載された「額面」は、あなたの労働に対して支払われた市場価値の総量を示し、口座に届く「手取り」は現実の生活を成り立たせるための実弾です。この2つの数字の間にある控除の内訳を冷徹に理解することは、単なるマネー知識の習得にとどまらず、自身の生活基盤を守り抜くための必須の自衛策と言えます。
提示された額面のみに目を奪われることなく、常に「手取り率8割」のリアリズムを持って家計とキャリアを設計していくこと。数字の錯覚を排し、構造を正しく把握した者だけが、変化の激しい時代においてもブレない資産形成と盤石な生活設計を築くことができます。 (出典: 額面とは(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。