額面給与とは?手取りとの差額と引かれる税金の全貌をプロが徹底解剖
給与明細を開いた瞬間、銀行口座に振り込まれた金額を見て「求人票の条件や契約内容と比べて、なぜこれほど減っているのか」と愕然とした経験を持つ人は少なくありません。会社が提示する報酬と、私たちが実際に生活費として自由に使えるお金の間には、決して無視できない深い溝が存在します。
2026年現在の日本経済においても、社会保険料率の高止まりや税制の見直しを背景に、額面の給料と実際の手取りの乖離はSNSやコミュニティサイトで常に激しい議論の的となっています。会社から支払われる総額である「額面給与」の正体と、そこから差し引かれる控除のからくりを正しく把握することは、自らの労働対価を防衛するための必須リテラシーに他なりません。
📌 【この記事の重要ポイントまとめ】
- 要点1:額面給与とは会社から支払われる「総支給額」であり、手取り額はそこから約20〜25%が控除された後の手元に残る金額である。
- 要点2:天引きされる内訳は健康保険・厚生年金・雇用保険などの「社会保険料」と、国や自治体に納める「所得税・住民税」の2大柱で構成される。
- 要点3:初任給の控除トラップや転職時の希望欄の書き方を誤ると想定外の損失を招くため、控除の仕組みと可処分所得の防衛術を知ることが肝要である。
【徹底解明】額面給与とは?手取り額と比べると一体なぜこれほど減るのか
額面給与とは、雇用主である企業が労働者に対して支払うすべての報酬を合算した「総支給額」を指します。基本となる労働対価である基本給に加え、残業手当、役職手当、住宅手当、通勤手当など、会社から支給されるあらゆる名目の手当を合算した金額です。
これに対して、私たちの指定口座へ実際に振り込まれる現金を「手取り額(差引支給額)」と呼びます。多くの人が抱く「一体なぜこんなに減ってしまうのか」という強烈な疑問の真相は、日本の法制度によって義務付けられた「法定控除」という強制的な天引きシステムにあります。
額面給与の計算方法は極めてシンプルであり、以下の数式で成り立っています。
基本給 + 各種諸手当 = 額面給与(総支給額)
一方で、手元に残る手取り額は次のように算出されます。
額面給与 -(社会保険料 + 税金)= 手取り額
給与明細を手にした労働者が強い違和感を覚える背景には、心理学でいう「痛税感(税や保険料の負担を苦痛に感じる心理)」の不可視化があります。給与が口座に届く前に自動的に差し引かれるため、「本来は自分の稼ぎであったはずの約2割以上の資金」が手元を通過することなく消滅しているような感覚に陥る構造が、この激しいギャップを生み出しています。

給与明細の控除内訳を丸裸にする|社会保険料と税金が引かれる理由
給与から容赦なく差し引かれる給与明細の控除内訳は、大きく分けて「社会保険料」と「税金」の2つに大別されます。何のためにこれほど多額の金額が毎月徴収されているのか、その実態を紐解きます。
1. 社会保険料と厚生年金:生活のセーフティネット費用
給与控除の中で最も大きな割合を占めるのが社会保険料です。具体的には以下の項目で構成されています。
・健康保険料:病気や怪我をした際の医療費負担を原則3割に抑えるための保険料。都道府県や加入する健康保険組合によって料率は若干異なりますが、およそ給料の約10%前後が設定され、これを労使折半(会社と本人が半分ずつ負担)するため、本人の自己負担は約5%となります。
・厚生年金保険料:原則として全国一律18.3%の料率が定められており、こちらも会社と従業員で折半するため、給与からは約9.15%が差し引かれます。老後の年金給付だけでなく、万が一の障害や死亡時の遺族年金の原資となります。
・雇用保険料:失業時の給付や育児休業給付金を支える制度で、一般労働者の自己負担率は0.6%前後です。
・介護保険料:40歳から64歳までの現役世代に徴収義務が発生し、約1.6〜1.8%(折半で約0.8〜0.9%)が追加されます。
2. 所得税と住民税が引かれる理由:公共インフラと自治体運営のコスト
社会保険料を差し引いた後の金額に対して、公的な義務として課されるのが国税と地方税です。
・所得税:国の財源となる税金です。年間の総所得に応じて税率が5%から最高45%まで段階的に上がる累進課税制度が採用されています。毎月の給与からは「給与所得の源泉徴収税額表」に基づき、概算の金額が天引きされ、年末調整によって過不足が精算されます。
・住民税:都道府県民税および市区町村民税を合わせたもので、一律約10%の税率が課されます。住民税の決定的な特徴は、「前年の1月1日から12月31日までの所得」に対して課税され、翌年の6月から翌々年の5月にかけて12分割で天引きされる点にあります。
これら控除額の真相と詳細まとめとして見落としてはならないのは、「会社側も同額の社会保険料を負担している」という事実です。額面給与30万円の社員を雇う場合、企業側は手取り額の支払いに加えて、実質的に約4万5,000円以上の社会保険料を別途国に納めているため、会社が実質的に支出している人件費は額面給与を大きく上回っています。
【金額別シミュレーション】額面から手取りの割合と目安を検証
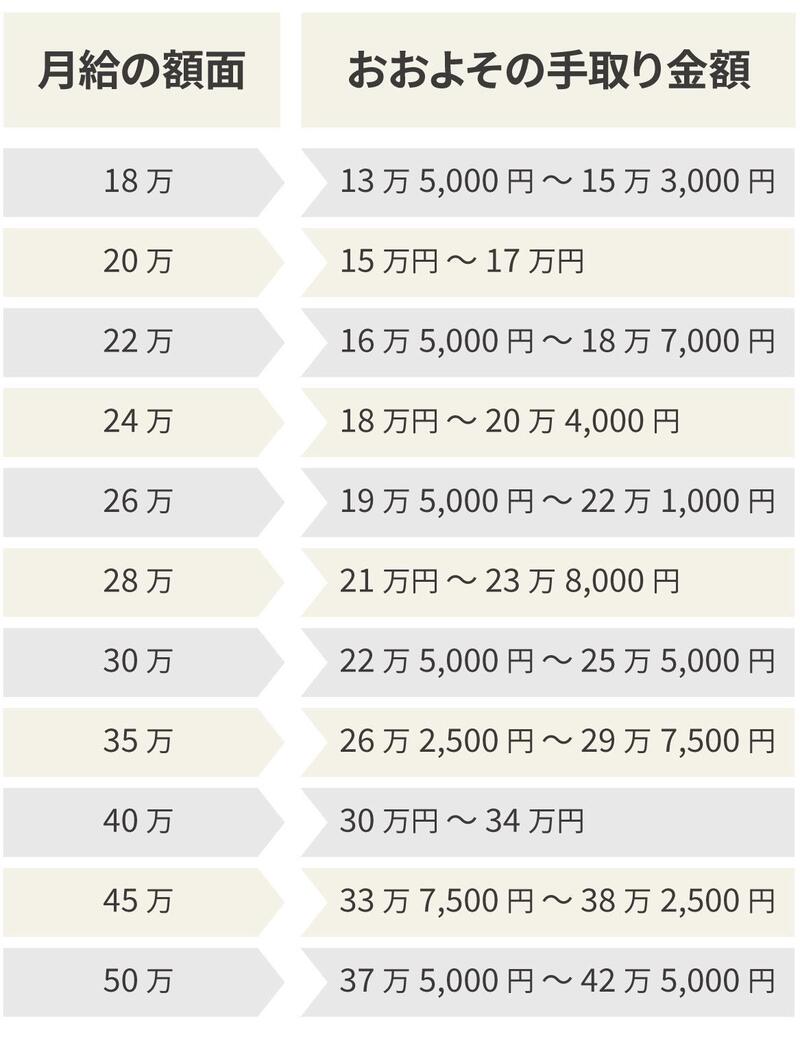
手元に残る手取り額を迅速に把握するにあたり、広く用いられるのが「額面から手取りの割合と目安」です。扶養家族の有無や年齢によって変動するものの、独身・扶養なしの一般的な会社員の場合、手取り額は額面給与の約75%〜80%に落ち着きます。
例えば、額面20万の手取り額を試算すると、社会保険料として約3万円、所得税・住民税として約1万円程度が差し引かれ、実際の手取りは約15万8,000円〜16万2,000円程度となります。
これが額面30万の手取り額になると、社会保険料で約4万5,000円、税金関係で約1万8,000円〜2万3,000円が引かれ、口座に届くのは約23万2,000円〜23万8,000円程度まで圧縮されます。
給与額が上がれば上がるほど累進課税の影響を受け、控除割合は増大します。以下に額面別の手取り目安と控除の全体像をまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 額面20万円 | 手取り:約16.0万円 控除合計:約4.0万円 | 手取り割合:約80.0% | 新卒や若手層の典型。生活固定費の徹底的な管理が求められるゾーン。 |
| 額面30万円 | 手取り:約23.5万円 控除合計:約6.5万円 | 手取り割合:約78.3% | 中堅層の標準。毎月6万円以上が控除されるため、控除制度の活用意義が大きい。 |
| 額面40万円 | 手取り:約30.8万円 控除合計:約9.2万円 | 手取り割合:約77.0% | 税率ゾーンが上がり始めるライン。手取り30万円の達成には額面40万円が目安。 |
| 額面50万円 | 手取り:約38.0万円 控除合計:約12.0万円 | 手取り割合:約76.0% | 毎月10万円以上が引かれる段階。資産形成において税制優遇制度の併用が必須。 |
【実態検証】「初任給の満額マジック」と現場の若手が直面するリアル
ネット上の相談掲示板やSNSで毎年春から初夏にかけて繰り返されるのが、初任給の額面と実際の手取りに関する混乱と失望の声です。
「4月に支給された初任給は額面22万円で、手取りも21万円以上あったのに、5月や6月からいきなり手取りがガクッと減った」という相談が後を絶ちません。これには制度上の明確な仕掛けがあります。
第1に、多くの企業では社会保険料を「翌月徴収(前月分の保険料を当月の給与から差し引く方式)」としています。そのため、4月入社直後の初任給からは前月の雇用関係が存在しないため、健康保険料や厚生年金保険料が差し引かれません(※雇用保険料のみ初月から引かれます)。
第2に、住民税は「前年の所得」に対して課税される仕組みであるため、前年に学生などで非課税枠内だった新社会人は、1年目の住民税が完全にゼロ円となります。その結果、4月の初任給はまるで「手取りが額面とほぼ同じ」であるかのような一時的錯覚を引き起こします。
しかし、本格的な現実が訪れるのは5月以降です。社会保険料の控除が開始されて手取りが減り、さらに入社2年目の6月を迎えると、1年目の年収をベースに計算された住民税の天引きが本格スタートします。この現象は若手社員の間で「2年目の崖」と呼ばれており、「基本給が月数千円昇給したはずなのに、住民税が引かれたせいで1年目よりも手取りが減ってしまった」という悲惨な逆転現象が頻発しているのです。
一般に知られていない盲点とネットの誤解|履歴書や転職時の落とし穴
求職活動やキャリアチェンジの現場において、額面と手取りの混同は取り返しのつかない致命的なトラブルを招きます。典型的な失敗例が、履歴書の本人希望記入欄の書き方における認識不足です。
採用面接や応募書類で「手取りで30万円を確保したい」と考え、本人希望記入欄に「給与:30万円以上を希望」と記載してしまう求職者が後を絶ちません。しかし、人事担当者や企業側はすべての給与条件を「額面(総支給額)」として処理します。
その結果、企業側は「額面30万円」で内定通知を出し、本人は入社後の初給料日に手取りが23万円台にしかならない事実に直面して愕然とすることになります。生活維持に必要な手取りを確保するためには、手取り希望額を約1.25倍から1.3倍に逆算した「額面金額」を提示しなければなりません。
実務上、履歴書の本人希望記入欄には「貴社規定に従います」と記載するのが通例ですが、生活防衛上どうしても最低希望額を提示せざるを得ない場合は、以下のように明確な文言で誤解を未然に防ぐ姿勢が求められます。
『現在の就業条件および生活設計を鑑み、総支給額(額面)にて月額〇〇万円以上を希望いたします。』
また、基本給と総支給額の違いを悪用した求人トラップにも細心の警戒を払う必要があります。「月給30万円」と記載されていても、内訳を見ると「基本給18万円+固定残業代6万円+業務手当6万円」といった設計になっているケースです。基本給が極端に低く設定されている場合、ボーナス(賞与)の算定基準が基本給ベースであれば賞与額が著しく目減りするだけでなく、将来の退職金水準にも悪影響を及ぼします。求人票を見る際は、表面上の額面総額だけでなく「基本給の絶対額」を精査することが不可欠です。
額面と手取りのギャップを埋める知恵|損をしないための防衛策
給料から差し引かれる社会保険料や税金は、法的に定められた国民の義務であり、自己都合で納付を拒否することは不可能です。しかし、日本の税制には各種の「控除」という合法的な減税措置が用意されており、これらを自ら能動的に活用することで、手元に残る可処分所得を確実に引き上げることができます。
まず筆頭に挙げられるのが「iDeCo(個人型確定拠出年金)」です。毎月の掛金全額が所得控除の対象となるため、拠出した金額分だけ課税所得が圧縮され、毎年の所得税と住民税をダイレクトに軽減できます。将来の資産形成を行いながら手取りの流出を食い止める極めて合理的な手段です。
続いて、返礼品を受け取りながら翌年の住民税を前払いできる「ふるさと納税」も必須の防衛策と言えます。手取りの純増ではありませんが、本来支払うべき税金を通じて実質2,000円の自己負担で日用品や食料品を獲得できるため、家計の支出を強力に抑制します。
さらに、年間の医療費支出が一定水準を超えた場合に適用される「医療費控除(またはセルフメディケーション税制)」や、扶養親族の適正な申告など、国が用意したセーフティネットを漏れなく回収する知識が問われます。
【プロの結論】手取りを守る人・目減りに泣き続ける人の決定的な違い
額面給与と手取りの乖離に直面した際、賢明に資産を防衛できる人と、ただ溜息をついて損をし続ける人の間には明確な分岐点が存在します。
・手取りを守れる人の条件:給与明細の「控除欄」を毎月精査し、自分が納めている税金・保険料の項目と料率を把握している人。iDeCoやふるさと納税などの制度を即座に導入し、額面ではなく「最終可処分所得」を基準に家計設計を組み立てられる人です。
・慎重になるべき・損をしやすい人の条件:銀行口座の振込通知の数字だけを見て一喜一憂し、何がいくら引かれているのか無頓着な人。転職活動において「手取り」と「額面」の区別をつけずに条件合意を結んでしまう人や、節税策を「面倒だから」と放置し続ける人は、生涯を通じて数百万円単位の損失を被るリスクを背負い続けています。
【額面給与とは】に関するよくある質問(FAQ)
Q1:額面給与と「年収」にはどのような違いがありますか?
A1:年収とは、1月1日から12月31日までの1年間に会社から支払われた「額面給与の12ヶ月分」に「年間のボーナス(賞与)の額面総額」を合算した金額を指します。年収も手取りではなく、税金や保険料が引かれる前の「総支給額」ベースで表現されるのが公的な原則です。源泉徴収票の「支払金額」欄に記載されている数字が、ご自身の正確な年収に該当します。
Q2:給与明細に含まれる交通費(通勤手当)は額面給与に含まれますか?
A2:会社から支給される総支給額(額面給与)の計算上、通勤手当は含まれます。ただし、一定の限度額(公共交通機関の場合は1ヶ月あたり最高15万円まで)までは「非課税通勤手当」として扱われるため、所得税の課税対象からは除外されます。ただし注意点として、健康保険や厚生年金などの「社会保険料の標準報酬月額」を算出する際には通勤手当も全額合算されるため、遠距離通勤で交通費が高額な人ほど、社会保険料の等級が上がって手取りが削られる側面を持っています。
Q3:ボーナス(賞与)からも月給と同じように手取りが大幅に減るのですか?
A3:ボーナスからも月給と同様に容赦なく控除が行われます。賞与に対しても健康保険料、厚生年金保険料、雇用保険料、そして所得税が天引きされます。賞与の手取り割合もおおむね約75%〜80%程度となります。「ボーナスが50万円出た」と喜んでも、実際の振込額は40万円前後になるのが通例です。なお、ボーナスからは毎月の住民税は天引きされません(住民税は年税額を12ヶ月の月給で均等分割して徴収するためです)。
まとめ:額面の数字に惑わされず真の生涯可処分所得を見極める
求人広告や給与辞令に躍る「額面給与」の数字は、会社が負担するコストの総枠を示す看板に過ぎません。私たちが実際に手にするのは、そこから社会保険料と税金が厳格に差し引かれた後の「手取り」という冷徹な果実です。
額面給与と手取りのギャップに文句を言うだけでは、手元の資金は1円も増えません。給与明細の控除欄を直視し、手取り割合の目安である75〜80%という現実を受け止めた上で、利用可能な控除制度を総動員して可処分所得を自衛していく姿勢こそが、これからの時代を生き抜く最も確実な防壁となります。 (出典: 額面給与とは(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。