額面と手取りの違いを徹底解明!引かれすぎる理由と手取り早見表
給与支給日にスマートフォンで給料明細の画面を開いた瞬間、「総支給額は30万円あるのに、なぜ銀行口座には24万円しか振り込まれていないのか」と愕然とした経験を持つ会社員は後を絶ちません。一生懸命に働いて稼いだはずのお金から、毎月数万〜数十万円単位の金額が差し引かれる現実は、働く人々のモチベーションを削ぐ大きな要因となっています。SNS上でも「給料から引かれすぎ」「昇給したのに手取りがまったく増えた気がしない」といった悲鳴のような声が日常的に飛び交っています。
この「額面」と「手取り」の間に横たわる落差を生み出している正体こそが、法律に基づいて強制的に徴収される「社会保険料」と「税金」です。多くの人が何となく理解しているつもりになりながら、具体的にどの項目へいくら支払っているのかまでは把握できていません。給与明細の構造を論理的に解体し、年収別の手取り早見表から手取り額を合法的に最大化する自衛策まで、現場のデータと制度設計に基づいて徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:額面(総支給額)と手取り(差引支給額)の差額は概ね15%〜25%に達し、健康保険・厚生年金などの社会保険料と所得税・住民税が自動的に天引きされる。
- 要点2:月給20万円の手取りは約16万円、月給30万円の手取りは約23万〜24万円が実質的な相場であり、年収の上昇に伴って累進課税の影響で手取り割合は低下する。
- 要点3:初任給は住民税が免除されるため高く見える一方、2年目以降に「住民税ショック」が訪れるほか、4月〜6月の残業代が1年間の社会保険料を押し上げる盲点が存在する。
【徹底解明】給料が引かれすぎる理由は?額面と手取りの違いの正体
毎月の給与明細に記載されている数字を見て、「なぜこんなに手取りが削られるのか」と不信感を抱く最大の原因は、給与明細の構造に対する理解不足にあります。給料明細は基本的に「支給」「控除」「勤怠」の3つのブロックで構成されており、額面と手取りの差額を決定づけているのが「控除」の項目です。
会社から支払われる基本給や役職手当、残業代、通勤手当などをすべて合算した金額を総支給額(額面給与)と呼びます。これに対して、法律に基づき給与から天引きされた残りの金額、すなわち実際に個人の銀行口座へ着金する金額が差引支給額(手取り給与)です。額面と手取りのギャップに戸惑うのは、会社員が自らの意志で支払っているのではなく、会社が国や自治体に代わって給与から差し引く「源泉徴収」と「特別徴収」のシステムが採用されているためです。
控除項目は、大きく分けて以下の2つのカテゴリーに分類されます。
- 社会保険料:健康保険料、厚生年金保険料、雇用保険料、40歳以上から課される介護保険料
- 税金:所得税(国税)、住民税(地方税)
日本の会社員は、自分が稼いだお金を手元で受け取る前に、給与の約15%〜25%を自動的に徴収されています。これが、給与明細を見るたびに「引かれすぎている」と感じてしまう心理的メカニズムの根源です。
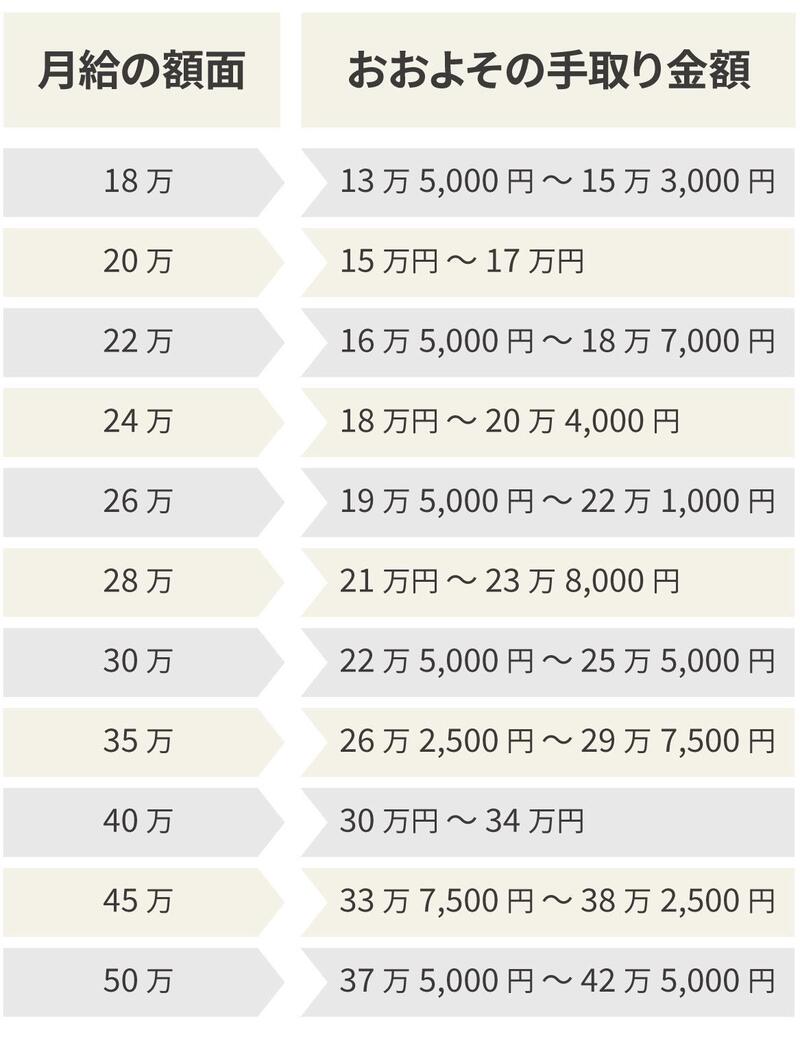
【実態検証】手取り割合の目安と月給20万・30万のリアルな内訳
給与額面に対する手取りの比率を示す手取り割合の目安は、独身か扶養家族がいるかによって変動するものの、一般的に75%〜85%程度に収まります。年収が低めの層では約85%が手元に残りますが、年収が上がるにつれて控除額が増加し、手取り割合は70%台、さらには60%台へと急激に落ち込んでいきます。
では、現場の会社員が直面している「月給20万円」と「月給30万円」のリアルな控除シミュレーション(東京都内の単身者を基準とした試算)を見ていきます。
月給20万円の場合の手取り内訳
20代前半の新社会人や若手社員に多い月給20万円(額面)の場合、銀行口座に振り込まれる実際の手取り額は約16万2,000円(手取り割合:約81%)となります。
- 総支給額:200,000円
- 健康保険料:約9,980円(折半負担)
- 厚生年金保険料:約18,300円(折半負担)
- 雇用保険料:1,200円(料率0.6%)
- 社会保険料控除計:約29,480円
- 所得税:約3,770円
- 住民税:約5,000円〜7,000円(前年所得がある場合)
- 差引支給額(手取り):約161,750円
月給30万円の場合の手取り内訳
中堅社員や30代前後の標準的な給与水準である月給30万円(額面)の場合、実際の手取り額は約23万5,000円〜24万円(手取り割合:約78%〜80%)に低下します。
- 総支給額:300,000円
- 健康保険料:約14,970円
- 厚生年金保険料:約27,450円
- 雇用保険料:1,800円
- 社会保険料控除計:約44,220円
- 所得税:約7,000円
- 住民税:約12,000円
- 差引支給額(手取り):約236,780円
月給が10万円アップしたにもかかわらず、手取りは約7万5,000円しか増えていません。差額の約2万5,000円はすべて社会保険料と税金の増額分として吸収されてしまいます。
「新入社員の歓喜と絶望」初任給の手取り計算に潜む罠
新卒入社した新社会人が4月の給料明細を見て「思ったより手取りが多い」と喜ぶのは危険な錯覚です。4月の初任給では、雇用保険料しか引かれず、健康保険料や厚生年金保険料は翌月(5月支給分)から天引きされる会社が大半を占めます。さらに、前年の所得に対して課税される住民税は1年目の間は引かれません。
「4月の手取りが高かったから家賃の高い部屋を借りてしまった」と後悔する若手社員の相談はファイナンシャルプランナーの間でも定番のトピックです。社会人2年目の6月を迎えた瞬間、前年の所得に基づいた住民税が満額引かれるようになり、「昇給したはずなのに手取りが減った」という激しい衝撃(通称:2年目ショック)に見舞われる構造になっています。
【データ比較】年収別の手取りシミュレーションと手取り早見表
年収が上がるにつれて税率が跳ね上がる日本の税制において、年収ごとの額面と実際の手取りがどのような開きを見せるのかを客観的なシミュレーション表で確認します。以下の早見表は、配偶者控除などのない独身・給与所得者をモデルに試算したものです。
| 項目(年収額面) | 詳細・数値データ(手取り額と控除額) | 一般的な基準・相場(手取り率) | 編集部の見解・評価 |
|---|---|---|---|
| 年収300万円 | 手取り:約240万〜245万円 控除総額:約55万〜60万円 | 手取り割合:約80〜81% | 所得税率は5%帯。社会保険料の負担割合が相対的に重く感じられるゾーン。 |
| 年収400万円 | 手取り:約315万〜325万円 控除総額:約75万〜85万円 | 手取り割合:約79〜80% | 国税庁の平均年収近辺。毎月の手取りは約22万〜24万円(賞与除く)。生活防衛が重要。 |
| 年収500万円 | 手取り:約390万〜405万円 控除総額:約95万〜110万円 | 手取り割合:約78〜79% | 控除総額が100万円の大台を突破。所得税率が10%に突入し、引かれる痛税感が増す。 |
| 年収600万円 | 手取り:約460万〜480万円 控除総額:約120万〜140万円 | 手取り割合:約77〜78% | 給与所得控除の上限(195万円)が視野に入り始め、課税所得の圧縮が難しくなる分岐点。 |
| 年収800万円 | 手取り:約590万〜615万円 控除総額:約185万〜210万円 | 手取り割合:約74〜76% | 額面800万でも手取りは約600万。所得税率は23%に達し、全体の4分の1が消滅する。 |
| 年収1,000万円 | 手取り:約720万〜740万円 控除総額:約260万〜280万円 | 手取り割合:約72〜74% | 所得税率は33%。高級車1台分に匹敵する税金・社会保険料を毎年納める層となる。 |
データを見れば一目瞭然である通り、額面が1,000万円に到達しても手元に残るのは約720万円台に留まります。給与が増えるほどに国と地方自治体、社会保険機構に吸い上げられる比率は高まり、「稼いでも手元に残らない」という高年収層の不満の理由が数字として浮き彫りになります。
一般に知られていない給料の盲点|住民税のタイムラグと保険料の罠
給与明細にまつわる疑問の中で、読者が最も誤解しやすいのが「所得税と住民税の根本的なタイムラグ」と「4月〜6月の残業が手取りを削る社会保険料のカラクリ」です。
住民税と所得税の決定的な違い
所得税と住民税は、同じ「個人の所得にかかる税金」でありながら、その徴収方式は正反対です。
- 所得税:「その年の見積もり」で毎月の給与から概算で天引きされ、12月の年末調整で払いすぎた分が戻る(または不足分を追加徴収される)リアルタイム課税。
- 住民税:「前年1月1日〜12月31日の確定所得」に対して税額が決定され、翌年の6月から翌々年の5月にかけて分割で後払いするタイムラグ課税。一律約10%(都民税・市民税等)。
この時間差があるため、前年に残業をたくさんして年収が高かった人は、翌年に残業がゼロになっても高額な住民税を毎月引かれ続け、手取りが激減するという悲劇が起こります。退職した翌年に莫大な住民税納付書が届いてパニックに陥るケースも、この後払いシステムが原因です。
4月・5月・6月の残業が1年間の手取りを狂わせる「標準報酬月額」の罠
社会保険料(健康保険料・厚生年金保険料)は、毎月の給料額に合わせて細かく計算されているわけではありません。毎年4月、5月、6月の3ヶ月間に支払われた給与(残業代や各種手当を含む)の平均額をもとに、その年の9月から翌年8月までの1年間適用される「標準報酬月額」を決定します(定時決定)。
仮に4月〜6月に繁忙期で残業を大量にこなしてしまうと、標準報酬月額の等級が跳ね上がり、その結果として翌年8月までの1年間、毎月の社会保険料の控除額が強制的に高く固定されることになります。逆に、この3ヶ月間の残業を最小限に抑えれば、向こう1年間の社会保険料を安く抑え、手取りを最大化できる仕組みです。
また、雇用保険料の計算は極めてシンプルで、「その月の総支給額(交通費含む)×雇用保険料率(一般事業所の場合0.6%)」で算出されます。少額に見えるものの、毎月の支給額にダイレクトに連動しています。
手取りを増やす節税方法|会社員でも今すぐ実践できる防衛策
「会社員は源泉徴収されているから節税などできない」と諦めるのは完全な誤解です。国が用意している公的な控除制度をフル活用することで、課税所得を圧縮し、手取り給与を合法的に取り戻す手段は複数存在します。
1. iDeCo(個人型確定拠出年金)の徹底活用
会社員にとって最強の節税ツールがiDeCoです。毎月の掛金(企業年金のない会社員なら月額上限2万3,000円)が「全額所得控除(小規模企業共済等掛金控除)」の対象となります。年収500万円の人が毎月2万円を拠出した場合、所得税と住民税を合わせて年間約4万8,000円もの税金が還付・軽減され、手取りを直接的に押し上げる効果を持ちます。
2. ふるさと納税による住民税の前払いと返礼品獲得
ふるさと納税は手取りそのものを直接増やす仕組みではありませんが、翌年に支払うべき住民税を前払いすることで、実質2,000円の自己負担のみで地域の特産品や日用品を受け取れる制度です。実質的な生活費を数万〜十数万円単位で浮かせることができるため、家計の実質手取りを大幅に改善する防衛策として機能します。
3. 見落としがちな各種所得控除の申請
年末調整の書類を何となく提出している人は、以下の控除を申告し忘れて手取りをドブに捨てている可能性があります。
- 生命保険料控除・地震保険料控除:民間保険に加入している場合、最大12万円+5万円の控除枠を活用可能。
- 医療費控除・セルフメディケーション税制:年間で10万円(総所得金額が200万円未満の場合はその5%)を超える医療費を支払った場合、確定申告で税金の還付を受けられる。ドラッグストアの対象医薬品購入でも控除可能。
- 特定支出控除:業務に必要な資格取得費や図書費、転勤に伴う引っ越し代などが一定額を超えた場合、会社員の必要経費として所得から差し引くことができる。

【プロの結論】経済心理学から読み解く家計防衛と給与リテラシーの要諦
「名目賃金」に惑わされるマネー・イリュージョンを脱却せよ
行動経済学の世界には、インフレや税金の控除を考慮せず、表面上の金額(額面給与)だけに目を奪われて判断を狂わせてしまう「マネー・イリュージョン(名目賃金錯覚)」という心理概念があります。「年収600万円に昇給したからワンランク上のタワーマンションに引っ越そう」「ボーナスが100万円出たから派手に使おう」と判断する人は、典型的なこの錯覚の犠牲者です。
実際の家計運営において頼るべき基準は、総支給額ではなく、社会保険料と税金がすべて引かれた後の「純粋な可処分所得(手取り額)」以外にありません。特に累進課税が強化されている現代において、額面の伸びと手取りの伸びは決して比例しないという冷徹な数学的現実を受け入れる必要があります。
向いている人・おすすめできない人の判断基準
給与リテラシーの有無は、将来の資産形成に致命的な格差を生み出します。額面と手取りの関係性を前にして、取るべき行動規範を明確に整理します。
- 手取りを最大化できる人(推奨される行動規範):
- 生活防衛の予算組みを「差引支給額」のベースで厳密に策定している。
- 4月〜6月の残業を戦略的にコントロールし、標準報酬月額の跳ね上がりを防いでいる。
- iDeCoやふるさと納税、生命保険料控除を使い倒し、1円でも多く課税所得を圧縮している。
- 給与明細を毎月確認し、控除項目の増減理由を即座に特定できる。
- 手取りが引かれすぎて貧困化する人(警戒すべき危険パターン):
- 「額面年収」を基準に住宅ローンや自動車ローンの限度額ギリギリまで借入を起こす。
- 新卒2年目や転職直後に住民税の支払いが本格化することを考慮せず、貯蓄を枯渇させる。
- 「年末調整は面倒だから」と保険料控除証明書を捨ててしまう。
- 給料明細の控除欄を見ず、銀行口座の残高しか気にしていない。
【額面と手取りの違い】に関するよくある質問(FAQ)
Q1:初任給の手取りは多かったのに、社会人2年目の6月から急に給料が減ったのはなぜですか?
A1:新入社員の1年目は前年に課税対象となる所得がないため、住民税が引かれません。しかし、社会人2年目の6月からは、1年目の年収をもとに算出された住民税(年間十数万円、月額約1万〜1万5,000円程度)の天引きがスタートします。昇給額が住民税の引き落とし額を下回っていると、額面は増えたのに手取りが前年より下がる「2年目ショック」が発生します。
Q2:ボーナス(賞与)の手取りも、毎月の給与と同じ手取り割合(約8割)で計算できますか?
A2:ボーナスも概ね手取り割合は75%〜80%程度になりますが、計算ロジックが異なります。ボーナスの社会保険料は「支給額(千円未満切り捨て)×保険料率」で引かれ、所得税は「前月の給与の手取り額と扶養親族の数」によって税率(賞与に対する源泉徴収税額の算出率の表)が機械的に決定されます。前月の残業が多くて前月給与が高かった場合、ボーナスにかかる所得税率も跳ね上がるため、手取りが予想以上に減ることがあります。
Q3:副業で年間30万円の収入を得た場合、手取りの計算や税金はどうなりますか?
A3:副業の利益(収入から経費を引いた所得)が年間20万円を超える場合、確定申告が必須となります。本業の給与と副業所得が合算されて翌年の住民税や所得税が再計算されます。副業分の住民税の徴収方法を確定申告書で「普通徴収(自分で納付)」にしておかないと、本業の給料から副業分の住民税もまとめて天引き(特別徴収)され、会社の給与担当者に副業の存在が判明するリスクがあるため注意が必要です。
まとめ:額面の数字に惑わされず賢く手取りを最大化するために
給与明細に刻まれる「総支給額」と「差引支給額」のギャップは、日本で働くすべての会社員が直面する避けられない構造的現実です。額面の数字だけを眺めて一喜一憂し、引かれた金額の大きさにため息をついているだけでは、手元の資産を守り抜くことはできません。
社会保険料や税金がどのような計算式とタイミングで天引きされているのかを正しく把握すれば、「4〜6月の残業を適正化する」「iDeCoで課税所得を圧縮する」「控除枠をもれなく申告する」といった具体的な防衛策を打つことが可能になります。額面という見せかけの数字に振り回される思考停止から脱却し、手取りを最大化する知識を自らの武器として賢く生活を設計していく姿勢が、これからの時代を生き抜くための最良の処方箋です。 (出典: 額面と手取りの違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。