61万株1円誤発注の真相!ジェイコム事件の全貌と伝説の投資家の現在
日本の株式市場史において、市場関係者を最も震撼させた金融事故として今なお語り継がれるのが「61万株1円」の誤発注劇です。2005年12月8日、東証マザーズに上場したばかりの人材サービス会社「ジェイコム(現・ライク)」の株式を巡り、信じがたいキータッチミスと東京証券取引所(東証)のシステム不具合が連鎖しました。
発行済み株式数の42倍を超える超大量の売り注文が白昼堂々と市場に流出し、わずか数十分で約407億円もの巨額損失が発生。この混乱の中で一握りの個人投資家が瞬時に巨万の富を築き上げた事実は、四半世紀近くが経過した2026年の現在においても、金融アルゴリズムとシステムリスクの原点として色褪せることがありません。事件の真相と、市場の裏側で交錯した人間ドラマを徹底追跡します。
📌 【この記事の重要ポイントまとめ】
- 要点1:みずほ証券の入力ミスと東証の取消拒絶バグが重なり、発行済株式数1万4500株に対して61万株もの売り注文が誤放出された。
- 要点2:みずほ証券は約407億円の巨額損失を被る一方、BNF氏(約20億円)やcis氏(約6億円)ら個人投資家が一躍伝説の相場師となった。
- 要点3:東証のシステム責任を巡る長期裁判では東証に約107億円の賠償命令が確定し、現行の誤発注防止リミット構築の契機となった。
【事件の経緯】なぜ「61万株1円」の注文が成立してしまったのか?
2005年12月8日午前9時、東証マザーズ市場に新規上場(IPO)を果たしたジェイコム株は、公募価格61万円に対して強い買い気配で取引を開始しました。市場が活況に沸く中、運命の歯車が狂ったのは午前9時27分のことです。
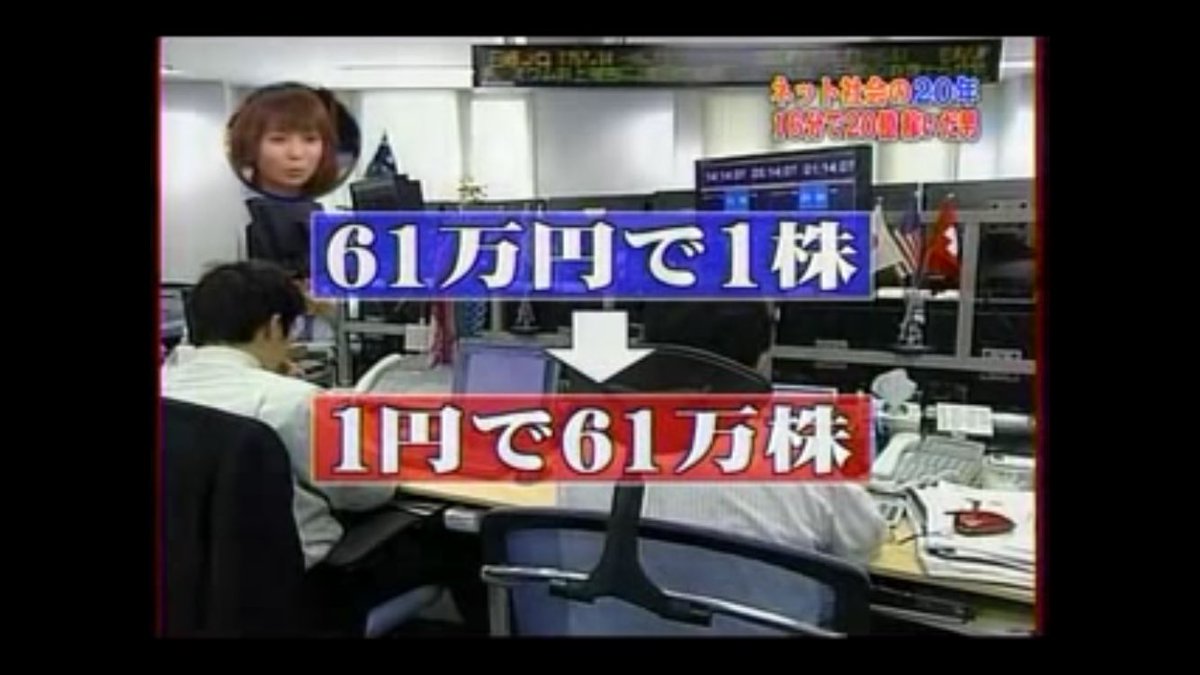
みずほ証券の男性ディーラーは、顧客から受託した「ジェイコム株1株を61万円で売り」という売却注文をコンピュータ端末に入力する際、単価と株数を完全に取り違え、「1円で61万株売り」と誤って入力してしまいました。当時のジェイコムの発行済み株式総数はわずか1万4500株。存在すらしない「発行済み株式数の42倍超」という架空の株数が、最廉価の1円指値で市場に投げ込まれたのです。
このみずほ証券 誤発注 理由の背景には、人間の認知の隙を突く致命的なプロセスが存在していました。当時のみずほ証券の発注システムには、市場価格から大きく乖離した注文や発行済み株式数を逸脱した注文に対して警告(コーション)を表示するアラート機能が備わっていました。しかし、ディーラーは日頃から頻発する警告ダイアログに慣れきっており、警告の意味を深く確認しないままエンターキーを連打して注文を承認してしまったとされています。
送信直後、ディーラーは自身の重大な過失を認識し、午前9時29分に即座に株式誤発注 取消注文を送信しました。しかし、ここから事態は単なるオペレーションミスを超え、市場構造を揺るがす大惨事へと転がり落ちていきます。
東証システム障害の責任と泥沼裁判|みずほ証券が被った407億円の損失額
みずほ証券の担当者は画面上で取消注文が跳ね返されるのを見て、複数回にわたり取消ボタンを連打しました。さらに午前9時30分には東証へ直接電話をかけ、売買停止と注文の強制取り消しを懇願。しかし、東証側は状況の深刻さを即座に把握できず、午前9時35分に再度確認の電話を入れるなど現場の初動対応は混乱を極めました。
なぜ取り消しができなかったのか。その決定的な原因は東証の売買システムに潜んでいた「未曾有のプログラム不具合(バグ)」でした。約定処理が進行している最中に取消注文が到達した場合、システムが内部で処理待ちキューを正常に処理できず、「該当注文なし」として取消命令を自動的に拒絶・破棄する欠陥を抱えていたのです。まさに東証 システム障害 責任の根幹がここにありました。
取り消されない61万株の売り注文は、下落制限幅の下限であるストップ安(57万2000円)で瞬く間に約定していきました。みずほ証券は自社の破滅的な売り玉を回収するため、自己勘定で買い戻しを余儀なくされます。ストップ安で買い集めた市場参加者からの反対売買に応じ、株価はストップ安から一転してストップ高(77万2000円)まで乱高下。結果として市場で約9万6000株の売買が成立してしまいました。
最終的に確定したみずほ証券 損失額は、約定代金と買い戻し費用の差額により約407億円という天文学的な数値に達しました。みずほ証券は「東証のシステム障害がなければ損失は最小限に抑えられた」として東証を相手取り約415億円の損害賠償を求めて提訴。このみずほ証券 東証 裁判 判決は最高裁まで争われ、2015年に最終確定しました。司法は東証側のシステム欠陥と注意義務違反を重く認め、過失割合を「東証7割・みずほ3割」と認定。東証に対して約107億円の損害賠償支払いを命じる歴史的な司法判断が下されたのです。
【データ比較】ジェイコム株誤発注事件の規模と現代市場の防護策
この事件がどれほど規格外の規模であったのか、そして現在の金融市場とどのような構造的差異があるのかを客観的なデータで検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 発注株数と発行済株式比 | 61万株(発行済み1万4500株の約42.1倍) | 発行済株式数の数%〜10%程度が上限目安 | 発行株式数を大幅に上回る注文が受理された市場インフラの構造的欠陥を示す。 |
| 誤発注による損失総額 | 約407億円(みずほ証券) | 通常のエラー損失は数百万円〜数千万円規模 | 単一のディーラーによる誤入力としては日本金融史上最大の単一インシデント損失。 |
| 司法判決による賠償確定額 | 東証に対し約107億円の賠償命令 | 免責条項により取引所の賠償責任は原則ゼロ | 取引所のシステム瑕疵に重大な過失を認めた日本の金融裁判史上極めて異例の判例。 |
| 現在の市場防護リミット | 発行株式超過注文の遮断・取消保証・即時売買停止 | 2005年当時は証券会社任せの警告ポップアップのみ | arrowhead刷新に伴い、物理的に異常注文を東証側で弾く多層防御が確立された。 |

【実態検証】BNF氏(ジェイコム男)とcis氏の衝撃利益|当時のネットの反応と現在
証券ディーラーが青ざめるモニターの向こう側で、異変を察知した個人デイトレーダーたちは千載一遇の好機に直面していました。当時、匿名掲示板「2ちゃんねる(現・5ちゃんねる)」の株板では、「ジェイコムの気配値が壊れている」「誤発注祭りが始まった」と書き込みが殺到。61万株1円 ネットの反応は狂乱と懐疑が渦巻く極限状態に達していました。
そのカオスの中で圧倒的な勝負勘を見せたのが、当時20代半ばのデイトレーダーBNF氏(本名・小手川隆氏)でした。彼はストップ安に張り付いた異様な売り気配を見た瞬間、「何者かが誤発注したに違いない。すぐに買い戻しが入る」と直感。迷うことなく手持ち資金を総動員し、ストップ安(57万2000円)で7100株を買い付けました。
直後に始まった急反発に乗り、同日中に大部分を売却。BNF ジェイコム 利益はわずか1日の取引で約20億3000万円に達しました。テレビ東京系やNHKの特別取材に対し、当時のBNF氏は「ただ画面の数字が明らかに狂っていた。勝てる確率が高いと判断して反射的にキーを叩いただけ」と淡々と語り、メディアは彼を「ジェイコム男」と名付けて大々的に報じました。
同じく著名投資家のcis氏もこの局面を見逃さず、瞬時に3300株を買い集めて約6億円の利益を叩き出しました。cis氏は自著の中で「あり得ない価格の売り物が目の前に並んでいるのに、買わない理由はない。躊躇した瞬間にチャンスは消える」と当時の電光石火の決断を述懐しています。
気になるジェイコム男 現在の姿ですが、2026年時点においてBNF氏は巨額の株式資産を元手に不動産投資家へと大きくシフトしています。秋葉原駅前のランドマーク商業ビル「チョムチョム秋葉原」や「アキバカルチャーズZONE」をはじめ、都心の一等地に複数の大型商業ビルを保有。推定資産は数百億円に達するとみられるものの、メディアへの露出は完全に絶ち、堅実かつ静かな大富豪としての生活を貫いています。
一般に知られていない盲点とネットの誤解|「1円で買えた人」は本当にいたのか?
この事件について、SNSやネット上で今なお散見されるのが「1円でジェイコム株を買って億万長者になった人がいる」という誤解です。しかし、これは市場の仕組み上、事実ではありません。
日本国内の証券取引所には、価格の急激な乱高下を防ぐための「値幅制限(ストップ高・ストップ安)」が存在します。当日のジェイコム株の初値は67万2000円であり、そこから適用されるストップ安の下限は57万2000円でした。みずほ証券が発注した注文は「1円指値」でしたが、実際の約定はストップ安である57万2000円で行われたため、1株1円で約定した投資家は物理的に一人も存在しません。
さらに、もう一つの大きな盲点は「手に入れたはずの株券は手元に残らなかった」という点です。存在しないはずの61万株が市場で売りに出され、約9万6000株が約定したため、受渡決済日に現物の株券が圧倒的に不足する「決済不能の危機」に陥りました。
事態を重く見た日本証券クリアリング機構は、異例の「強制現金決済(差金決済)」を発動。買い手となった投資家には現物株を引き渡す代わりに、1株あたり91万2000円の精算金が強制的に支払われました。ストップ安(57万2000円)で買った投資家は、市場で売り抜けずとも1株あたり34万円の差益が確定する結末となったのです。

ヒューマンエラーとシステム依存の病理|市場構造が突きつける教訓
ジェイコム株事件の本質は、単一ディーラーの不注意にとどまらない「人間工学的な罠」と「システム依存の脆弱性」の複合事故にあります。
心理学・認知科学の観点から見ると、警告ダイアログが頻繁に表示される環境下では、人間の脳は警報を「通常業務を妨げるノイズ」と認識し、無意識に解除行動をとる「警報疲労(アラート・ファティーグ)」に陥ります。みずほ証券のディーラーが警告画面を無意識にスキップした行動は、個人の怠慢ではなく、システム設計が招いた必然的なエラーでした。
さらに深刻だったのは、市場全体のインフラを担う東証側が「物理的に不可能な注文(発行株式総数を遥かに超える注文)」を素通りさせ、加えて致命的な取消バグを放置していた点です。「人間は必ず間違える」という前提に立ち、システム側で絶対的な安全障壁を築く「フールプルーフ」の思想が、当時の金融インフラには決定的に欠落していました。
【プロの結論】「あり得ない」を排除できない組織のリスク管理
この事件が現代のビジネスパーソンに突きつける最大の教訓は、「現場の注意力に依存した安全管理は必ず破綻する」という冷徹な事実です。みずほ証券は「担当者のダブルチェック」や「注意喚起」といった精神論でミスを防ごうとしましたが、極度の緊張とスピードが求められる現場において精神論は無力でした。
本当に有効なリスクヘッジとは、異常な操作を物理的に遮断するシステム的境界線(ガードレール)の構築しかありません。事件以降、東証の基幹システム「arrowhead」には注文受託時のバリデーションやボラティリティ・インタラプト(売買一時中断)といった幾重ものセーフティネットが敷かれました。個人の責任を追及する前に、構造的な欠陥を塞ぐことこそが、407億円の授業料から得た最も尊い教訓なのです。
【61万株 1円】に関するよくある質問(FAQ)
Q1:なぜ「1円で61万株」というあり得ない注文がそのまま取引所に届いてしまったのですか?
A1:当時のみずほ証券の発注システムは、発行済み株式数を逸脱する注文に対して警告ダイアログを表示する仕様になっていたものの、強制的に送信をストップするハードリミットが設けられていませんでした。そのため、担当者が警告を誤って承認したことで注文データがそのまま東証へと送信されてしまいました。
Q2:誤発注したみずほ証券の担当ディーラーはその後どうなりましたか?
A2:過失を起こしたディーラー個人に対する法的な損害賠償責任は問われませんでした。業務上の過失による損失は雇用者である企業が負うのが労働法上の原則であり、事件の発端となった入力ミス以上に東証の取消拒絶バグが被害を拡大させた主因と判断されたためです。担当者の個人情報は保護されており、公の場での処分等は公表されていません。
Q3:2026年現在の取引環境で、同様の「61万株1円」事件は再発しますか?
A3:同様の形での再発は極めて困難です。事件後に東証の売買システム「arrowhead」が大幅に刷新され、発行済み株式数を著しく超える注文の自動拒絶、基準価格から外れた異常値の即時遮断、取消注文の優先的受託処理など、多層的なセーフティ機構がプログラムレベルで義務化されています。
まとめ:市場の歪みと教訓が令和の株式市場に遺したもの
「61万株1円」というたった一度のキータッチミスから始まったジェイコム株誤発注事件は、407億円という途方もない損失と、一夜にして巨万の富を築いた伝説の個人投資家たちを生み出しました。
しかし、この事件が遺した真の価値は、投機的なドラマではなく「金融インフラの脆弱性を白日の下に晒し、市場のルールを根底から作り直させたこと」にあります。人間が介在する限りヒューマンエラーをゼロにすることはできません。だからこそ、システムがいかにエラーを包摂し、致命傷に至る前に防ぎ止めるかという思想が、2026年の高度なアルゴリズム取引社会の礎となっているのです。 (出典: 61万株 1円(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。