年収730万の手取りと生活レベルの実態|上位14%の真実と限界額
額面で「年収730万円」と聞くと、世間一般では平均年収を大きく上回る高収入層であり、生活にゆとりがある「勝ち組」と捉えられがちです。しかし、実際の給与明細を開いた瞬間に突きつけられる多額の控除や、急速に進む物価高に直面し、「思ったほど贅沢ができない」「むしろ毎月のやりくりがきつい」と頭を抱える給与所得者は少なくありません。
額面の数字と実際の生活実態との間には、税金や社会保険料の重い負担、各種公的補助の境界線など、表面化しにくい構造的なギャップが存在します。2026年の最新経済情勢を踏まえ、手取りの正確な試算から住宅ローンの現実的な安全枠、世帯構成による生活レベルの格差まで、徹底的なデータ検証をもとにその真相を浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収730万円の年間手取り額は約540万〜560万円(月額手取り約31万〜33万円+ボーナス)。額面の25%前後が控除される。
- 要点2:日本の全給与所得者の上位約14〜15%に位置する上位層だが、子育て世帯では教育費や住宅費負担により「隠れ貧困」に陥るリスクを孕む。
- 要点3:住宅ローンは最大5,500万円程度まで借入可能だが、金利変動リスクを考慮した安全圏は4,000万〜4,300万円以内に留めるのが鉄則。
【2026年最新シミュレーション】年収730万の手取り額と税金・社会保険料のリアル
年収730万円を得ている会社員の手取り額は、扶養家族の有無や年齢によって変動するものの、年間でおよそ540万円から560万円程度に着地します。額面全体の約24〜26%、金額にして年間約170万〜190万円が税金や社会保険料として天引きされる計算です。
ボーナスの割合を年間4ヶ月分(夏冬各2ヶ月・額面約182万円)と想定した場合、毎月の給与明細における額面は約45.6万円となります。ここから健康保険料(介護保険料含む)、厚生年金保険料、雇用保険料の社会保険料トリオが約7万円前後差し引かれ、さらに所得税(約1.8万〜2.3万円)、住民税(約2.4万〜2.8万円)が引かれるため、毎月の手取り額は約31万〜33万円にとどまります。夏と冬のボーナス手取りがそれぞれ約70万円ずつ支給され、年間合計で約550万円の手取りを形成するのが一般的な内訳です。
見落とせないのが、2026年時点における公的負担の重さです。所得税は累進課税により税率が上がるゾーンに差し掛かっており、住民税と合わせると額面アップ分の恩恵を実感しにくくなります。そこで家計防衛策として必須となるのが「ふるさと納税」の活用です。年収730万円で独身または共働き(配偶者控除なし)の場合、年間約11万4,000円〜11万8,000円が自己負担2,000円で寄附できる上限額の目安となります。専業主婦(夫)世帯や高校生以上の子どもがいる家庭では控除枠が10万円前後に縮小しますが、日用品や食品を返礼品で手堅く確保することは、可処分所得を目減りさせないための重要手段です。
年収730万円は勝ち組か?全体割合の上位何パーセントに位置するのか
国税庁が公表している「民間給与実態統計調査」の最新データを分析すると、1年を通じて勤務した給与所得者の平均年収は約460万円前後です。この分布の中で年収700万〜800万円以下の層は全体の約4.8%に過ぎず、年収700万円を超える給与所得者は全体の約15%前後しか存在しません。つまり、年収730万円は日本国内の給与所得者全体における「上位約14〜15%」に位置付けられます。
男女別で見るとその格差はさらに顕著です。男性労働者の中では上位約20%前後のポジションですが、女性労働者に限定すると上位5%以内のエリート層に該当します。この客観的データを見る限り、日本社会において紛れもない「高所得者」「勝ち組」のゾーンに属している事実は間違いありません。
しかし、ネット上の反応やSNSのリアルな口コミでは、「年収730万で勝ち組と言われても全く実感が湧かない」「日常のスーパーで半額シールを探している」といった自嘲気味の声が目立ちます。なぜ統計上の上位層が豊かさを享受できていないのでしょうか。
マクロの視点に目を向けると、世界的な資産構造や金銭感覚のダイナミズムは激変しています。たとえば米大手金融ゴールドマン・サックスが分析したレポートによると、中国では「730万億元(約730兆元)」もの膨大な個人資産が、従来の不動産偏重から金融資産へと大移動を始めています。またエンターテインメント界では、BLACKPINKのロゼ(Rosé)が中国茶飲料大手から提示された730万ドル(約11億円)もの巨額CMオファーを、ブランド価値と宣伝内容の統制を守るために断ったと報じられ話題を呼びました。テニス界でも新世代の高芙(ココ・ガウフ)選手が大会優勝で730万元規模の賞金を一挙に手にするなど、グローバル規模では「730万」という単位がダイナミックな富の指標として躍動しています。
一方、日本国内における年収730万円は、世界水準のインフレと円安の波に晒され、国内の固定費高騰に圧迫される「中堅上位の防衛戦」を強いられているのが現実です。数字の響きほどの無双感はなく、むしろ判断を一つ誤れば中流崩壊の不安に怯えるポジションと言えます。
独身と子育て世帯で激変する生活レベル|家賃相場と生活費の内訳
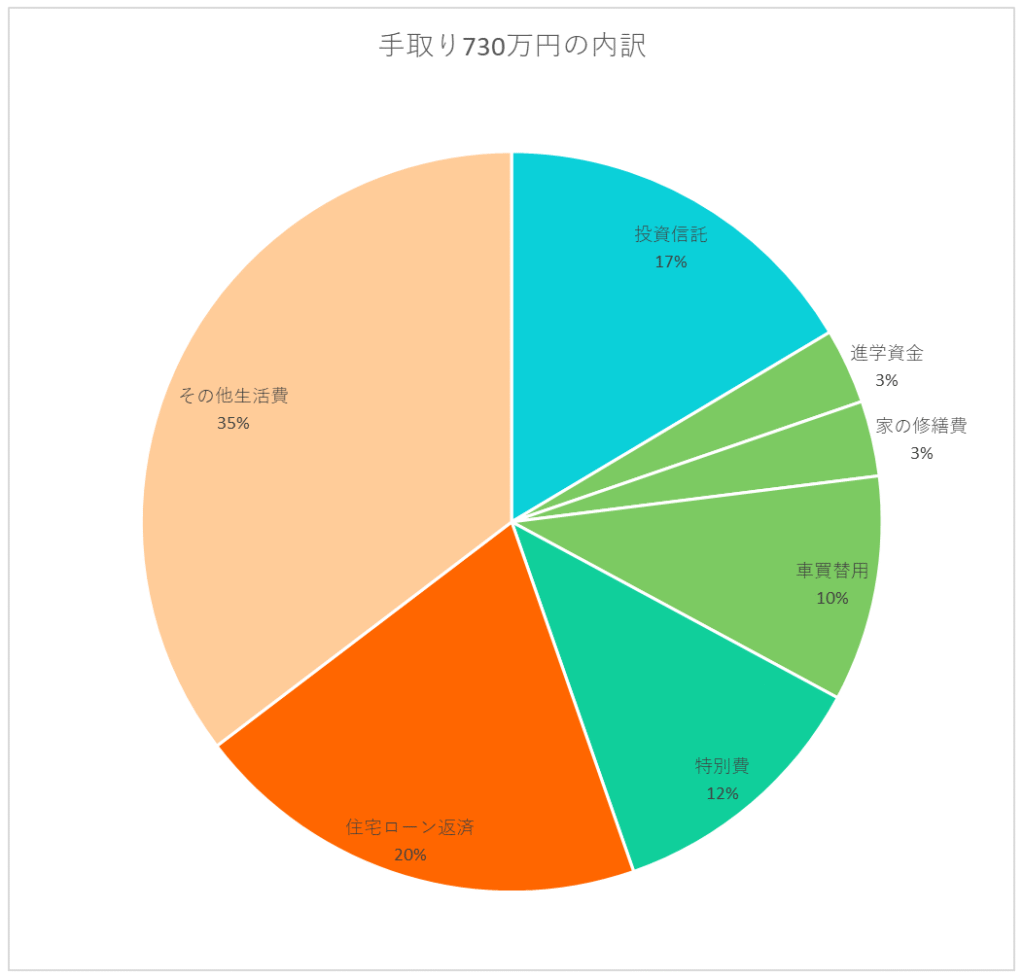
年収730万円の暮らし向きは、世帯構成によって「貴族的な余裕」から「極限の節約生活」まで二極化します。手取り年額約550万円をどのように配分しているのか、独身世帯と子育て4人世帯(夫婦+子ども2人・片働き)の標準的な生活費内訳を比較検証します。
| 生活費の内訳項目 | 独身・一人暮らし(月額) | 子育て4人世帯・片働き(月額) | 編集部の分析・留意点 |
|---|---|---|---|
| 住居費(家賃・ローン) | 115,000円(手取りの約35%) | 140,000円(郊外3LDK想定) | 独身なら都心好立地が可能。家族持ちは固定費の重圧に。 |
| 食費(外食含む) | 50,000円(自炊+週末外食) | 85,000円(自炊中心・物価高直撃) | 食料品インフレの影響でファミリー層の食費負担が急増中。 |
| 水道光熱費・通信費 | 20,000円 | 38,000円 | 家族世帯は電気代・スマホ複数台契約で負担が倍増。 |
| 教育費・習い事代 | 0円(自己投資15,000円) | 50,000円(塾・習い事2人分) | 中学受験や私立進学を視野に入れると一気に赤字転落の引き金に。 |
| 趣味・娯楽・交際費 | 45,000円 | 25,000円(家族レジャー含む) | 子育て世帯では親自身の小遣いや娯楽費が極限まで削られる傾向。 |
| 保険・雑費・日用品 | 15,000円 | 30,000円 | 生命保険や学資積立など、将来不安への備えで出費が膨らむ。 |
| 毎月の貯蓄・投資額 | 約80,000円(ボーナス別) | ▲48,000円(赤字補填) | ファミリー層は毎月赤字でボーナス頼みの綱渡り家計になりやすい。 |
独身者の場合、都心の好立地マンションで家賃11万〜12万円の物件を借りても、無理なく月8万円以上、年間ボーナスと合わせて年間150万〜200万円前後の貯蓄や資産形成(NISA等)に回すことが可能です。趣味や旅行にも相応のお金を投入でき、生活水準の高さと心のゆとりを実感できます。
対照的なのが、子どもが2人いる片働きのファミリー層です。月々の手取り約32万円に対して生活維持費が36万円前後に達し、毎月の収支が数万円の赤字に陥るケースは珍しくありません。ボーナス年約140万円から毎月の不足分を補填し、残ったお金から固定資産税や車の維持費、家族旅行費を捻出すると、年間の純貯蓄は50万円未満にとどまることもあります。

噂の真偽を徹底検証|ネットの評価と「生活がきつい」と言われる根本原因
知恵袋や大手掲示板、SNSの投稿を詳細にリサーチすると、「年収730万円なのに毎月カツカツで貯金ができない」という悲鳴にも似た書き込みが大量に見つかります。上位15%前後の高年収でありながら、なぜこのような不満が噴出するのでしょうか。現場の生の声と家計行動の分析から、3つの構造的要因が浮かび上がってきます。
第1の要因は、「制度のエアポケット」による恩恵の喪失です。日本の一連の社会保障制度では、低所得世帯や平均年収未満の層を手厚く支援するセーフティネットが整備されています。しかし、年収700万〜800万円世帯は各種公的手当の所得制限ライン近傍に位置することが多く、高額な税金を納めているにもかかわらず、公的支援の恩恵を十分に受けられない不公平感に晒されやすい立場です。高校授業料実質無償化などの制度でも、世帯年収や課税標準額の制限によって支援対象外となり、想定外の出費増に苦しむ世帯が目立ちます。
第2の要因は、周囲との比較から生じる「無意識の生活レベルの引き上げ」です。年収730万円に達したビジネスパーソンは、職場での責任あるポジションや周囲の同僚・知人の影響から、「住まいは新築分譲マンション」「車はミニバンや輸入車」「子どもには幼児教育や複数の習い事」といった、中流上位層としての標準的なライフスタイルを求めてしまいがちです。中国市場で圧倒的な低価格と実用性で大衆の支持を集めるファミリーカー「五菱星光730」(約7万〜10万元・日本円で150万〜200万円台の手頃なMPV)のような、徹底したコストパフォーマンス重視の選択肢を避け、「周囲に見劣りしないブランドやグレード」を選んでしまう心理が固定費を高止まりさせます。
第3の要因は、教育費の青天井化です。首都圏や関西圏を中心に加熱する中学受験市場では、小学4年生から6年生までの通塾費用だけで3年間で250万〜300万円超が消えていきます。年収730万円の世帯が私立中学進学に踏み切ると、年間の学費負担(約100万円/人)が家計を直撃し、生活防衛の余力は一気にゼロに近付きます。これが「上位層なのに生活が苦しい」と感じる最大のカラクリです。
年収730万の住宅ローン借入限度額|安全圏と破綻リスクの境界線
住宅購入において、年収730万円は大手都市銀行やネット銀行から極めて高い信用評価を得られます。金融機関の審査において用いられる「返済負担率(年収に占める年間返済額の割合)」の上限は通常35%程度に設定されており、計算上の最大借入可能額は約5,200万円から5,700万円に達します。
窓口の担当者から「審査上は5,500万円まで問題なく通ります」と告げられると、多くの買い手が背伸びをして都心近郊の新築タワーマンションや注文住宅に手を伸ばしてしまいます。しかし、これは「銀行が貸してくれる金額」であって、「無理なく返せる金額」とは全くの別物です。
仮に5,500万円を金利1.0%(35年元利均等返済・ボーナス払いなし)で借り入れた場合、毎月の返済額は約15.5万円に達します。月々の手取りが32万円前後の子育て世帯において、収入の半分近くが住宅ローン返済だけで消えていく計算です。ここに管理費、修繕積立金、固定資産税が加われば、住居関連費だけで月20万円を超え、金利上昇局面では即座に家計破綻の危機を招きます。
金利上昇リスクや教育費のピーク期を見据えた場合、堅実な借入限度額の安全圏は「手取り月収の25%以下」、金額にして4,000万円から4,300万円以内に抑えるのが鉄則です。借入額を4,200万円程度に留めれば、毎月の返済額は11.8万円前後に収まり、固定資産税などを考慮しても月14万円前後の住居費でコントロールできます。ゴールドマン・サックスが中国の巨額資産移動に見る「不動産神話の崩壊と金融資産の流動性確保」を説いたように、住宅という固定資産に全資産をロックするのではなく、余力を投資信託や預貯金として残しておく資産配分が、家計の命運を分ける防壁となります。

【プロの結論】見栄を捨てて資産を築く人・家計崩壊に陥る人の判断基準
家族社会学および行動経済学の観点から年収730万円層を観察すると、この年収帯は「自分は中流の上位にいる」という自己認識が、かえって家計の脆弱性を生み出しやすい危険なゾーンであることが分かります。昭和から平成にかけて定着した「立派なマイホームを持ち、子どもを名門校に通わせ、定期的に新車を買い替えるのが一流の証」という昭和的家族規範や見栄のプレッシャーに無自覚に従っていると、家計は容易に音を立てて崩れます。
親世代や周囲の視線に囚われて「良い親」「成功した家庭」を演じようとする心理は、家族内での心理的バウンダリー(健全な境界線)を曖昧にし、身の丈を超えた教育投資や住宅購入という名の共依存的浪費へと発展します。この年収水準を真の豊かさにつなげるためには、他者比較を遮断する明確な規律が必要です。
【年収730万で着実に資産を築ける人】
- 住居費を「手取りの25%以内」に厳格に抑え、背伸びした不動産を購入しない。
- 車やブランド品などのステータス消費に興味がなく、実質的な機能と利便性を最優先する。
- 教育費の上限をあらかじめ決め、私立進学を選ぶ場合は特待生制度や共働きでの収入補填をセットで設計している。
- 年間の手取り550万円のうち、最初から100万円以上を先取り投資・貯蓄へ自動配分している。
【年収730万で貧困化・家計破綻に陥る人】
- 「年収700万超えだから大丈夫」と過信し、銀行の審査上限である5,000万円超の住宅ローンを組む。
- 周囲のママ友・同僚家庭に合わせ、子どもの習い事や中学受験を無計画にスタートさせる。
- 毎月の収支赤字を「ボーナスで補填すれば帳尻が合う」と放置している。
- 外食や日用品の買い物で価格を確認せず、小さな支出の垂れ流しを把握していない。
【730万】に関するよくある質問(FAQ)
Q1:年収730万円でマイカーを所有・維持するのは無謀でしょうか?
A1:独身世帯や夫婦のみの世帯であれば十分可能です。ただし子育て世帯の場合は、車両本体価格を年収の半分以下(約300万円以内)の中古車や実用的なコンパクトカー・普及型ミニバンに抑え、維持費(自動車税・保険・駐車場代・ガソリン代で月3万〜4万円)を確実に生活費の中に組み込む計画性が求められます。高級外車や高額な残価設定ローンでの購入は、住宅ローンや教育費と競合して家計を圧迫するため避けるべきです。
Q2:年収730万の世帯が子どもを私立中高・大学に通わせることはできますか?
A2:片働き(夫単独年収730万)の状態で子ども2人とも私立中高一貫校へ進学させるのは極めて危険です。学費だけで年間200万円以上が消え、貯蓄を切り崩す事態に陥ります。私立進学を現実的な選択肢にするには、配偶者がパートや正社員として働き、世帯年収を850万〜1,000万円規模へ引き上げるか、祖父母からの教育資金贈与などの後ろ盾がない限り、公立主体の進路選択が無難です。
Q3:年収730万円で年間200万円の貯金を作ることは可能ですか?
A3:独身者であれば生活費を月20万円前後に抑えることで十分達成可能です。一方、ファミリー層が年間200万円を貯蓄・投資に回すには、ボーナスを全額温存(約140万円)した上で、毎月5万円以上の黒字を出す必要があります。住宅ローン負担を月10万円以下に抑え、通信費や保険などの固定費を徹底的に見直す厳格な家計管理が必須条件となります。
まとめ:今後の動向と失敗しないための判断基準
年収730万円は、客観的統計において国内上位15%前後に君臨する確固たる高所得ゾーンです。しかし、手取りに換算すると年間約550万円、月額約32万円という現実があり、かつてのような「右肩上がりの贅沢」を無条件に約束してくれるチケットではありません。
インフレと増税傾向が続く中、この年収帯で人生の安定を掴み取るための決定打は、「額面の誇り」を捨て「可処分所得の現実」を直視することです。住宅ローンの借入を4,000万円前後の安全圏に留め、見栄のためのブランド消費や無謀な教育課金を排し、ふるさと納税や新NISAをフル活用して手堅く先取り資産形成を行う。この自己規律さえ維持できれば、年収730万円は10年後、20年後に数千万円規模の資産を築き上げ、真の経済的自由を勝ち取るための最も頼もしい足がかりとなります。 (出典: 730万(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。