出張の運転手当が出ないカラクリとは?労働時間の法的境界線と支給相場
地方都市への営業巡回や複数人での現場出張において、新幹線ではなく社用車やレンタカーで長距離を移動するケースは決して珍しくありません。しかし、交代でハンドルを握り数時間の高速道路運転を強いられながら、支給されたのは通常の出張日当のみという経験を持つビジネスパーソンは後を絶ちません。肉体的・精神的な消耗を伴う運転という行為が、なぜ「単なる移動」として片付けられてしまうのか、疑問と不満を募らせる現場の声が噴出しています。
背景にあるのは、移動時間に対する労働法上の解釈と、各企業の制度運用の乖離です。運転行為そのものが企業の利益追求に直結しているにもかかわらず、多くの職場で正当な対価が支払われてこなかったグレーゾーンに、コンプライアンス強化の波が押し寄せています。本稿では、出張時の運転に手当が支払われない構造的な要因と、法的に残業代や手当を請求できる明確な境界線、そして適正な支給相場について徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:同乗者の送迎や資材運搬を伴う運転は、労働法上で「指揮命令下にある労働時間」と判断され、手当や残業代の支払義務が発生する可能性が高い。
- 要点2:出張運転手当の相場は日額1,000円〜3,000円程度、長距離の場合は1回あたり3,000円〜5,000円が一般的だが、制度の有無は企業間格差が大きい。
- 要点3:自家用車の業務利用時のガソリン代精算トラブルや事故時の労災認定リスクを防ぐため、2026年基準に沿った明確な旅費交通費規程の再整備が急務である。
【法的境界線】出張の運転手当が出ない理由となぜ支給されない会社が多いのか
多くの企業において出張運転手当が出ない理由の根本には、労働基準法における「移動時間は原則として労働時間に含まれない」という古典的な行政解釈が存在します。新幹線で読書をしたり、飛行機で仮眠を取ったりする移動時間は、業務から解放されており労働者の自由利用が保障されているため、法的な労働時間とはみなされません。企業側はこの建前を社用車やレンタカーの運転にも都合よく拡大解釈し、「車での移動も新幹線の移動も同じ移動時間に過ぎない」として手当の支給を渋る構図が定着してしまいました。
しかし、労働基準法と運転業務の関係を法理に照らし合わせると、この解釈には致命的な矛盾が生じます。自ら車両を運転する場合、前方注視やハンドル操作に全神経を集中させる義務が発生し、睡眠や読書はおろか、自由な時間利用は完全に排除されます。厚生労働省の通達や過去の裁判例においても、移動時間の労働時間性判断の決定的な分水嶺となるのは「使用者の明示または黙示の指揮命令下に置かれているかどうか」です。
具体的には、以下のような状況下での運転は、単なる移動ではなく「業務そのもの(=労働時間)」と判断される蓋然性が極めて高くなります。
- 商品・高額資材・機材の運搬:出張先で使用する製品見本や現場機材を車両に積載して運搬することを指示されている場合。
- 上司・同僚・顧客の送迎:同乗者を目的地まで安全に送り届ける役割を課されている場合。
- 会社からの車両移動指示:現地に社用車を配置するため、あるいはレンタカーの運行そのものが業務命令として義務付けられている場合。
それにもかかわらず手当が支払われないのは、企業側が「出張旅費規程の未整備」を隠れ蓑にし、運転という重労働を現場社員の善意や慣習に押し付けてきた歴史的経緯があるからです。「移動=無給」という古い慣習に縛られ、運転に伴う事故リスクや肉体疲労に対する正当な補償を怠る姿勢は、現代の労務管理において重大な法的リスクを孕んでいます。

出張運転手当の相場と長距離運転手当の支給基準【2026年最新データ】
先進的な労務管理を導入している企業では、運転業務の負担を正当に評価し、専用の手当制度を設ける動きが標準化しつつあります。出張運転手当の相場は企業の規模や移動距離によって異なりますが、日額換算で1,000円から3,000円前後に設定されるのが主流です。
特に運転負荷が増大するケースにおいては、長距離運転手当の支給基準を別途設ける企業が増加しています。一般的な支給基準としては「1日の走行距離が往復100km以上」あるいは「片道の運転時間が2時間以上」をトリガーとし、基本の出張日当に上乗せする形で1回あたり3,000円から5,000円を支給する設計が多く見られます。
手当の支給形態ごとの相場感と労務管理上の留意点を以下の比較表に整理しました。
| 支給項目・形態 | 詳細・支給条件 | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 日額定額手当 | 出張先で社用車等の運転を担当した日に定額支給 | 1日あたり1,000円〜2,500円 | 申請手続きが簡便で導入しやすいが、短距離と長距離の不公平感が生じやすい。 |
| 長距離運転手当 | 走行距離100km〜200km超、または高速利用の長距離運行 | 1回あたり3,000円〜5,000円 | 肉体的疲労に対する納得感が高く、ドライバー役の不満解消に最も効果的。 |
| 時間連動(残業手当) | 所定労働時間外の運転時間を労働時間として計上 | 基礎時給の1.25倍〜1.35倍 | 法的な厳密性を担保する理想形。未払い残業リスクを根絶できる。 |
| 距離連動手当 | 走行距離1km単位で手当を積算(燃料代とは別枠) | 1kmあたり15円〜30円 | 自家用車業務使用時の車両損耗補填と手当を兼ねる場合に有効。 |
注意を要するのは、税務上の取り扱いです。通常の出張日当であれば、社会通念上妥当な範囲内において出張手当非課税限度額(一般的な役職者で日額2,000円〜5,000円程度)の枠内で所得税が非課税となります。しかし、運転に対する対価として支給される手当が「労働の対価(給与)」と認定された場合、給与課税の対象となり源泉徴収が必要になるケースがあります。旅費規程上において「実費弁償的な日当」として設計するのか、「特殊業務手当」として給与支給するのか、税理士等の専門家を交えた明確な線引きが求められます。
【実態検証】社用車・自家用車運転の現場リアルと損をしないガソリン代精算
ビジネスの現場では、制度の不備が社員への不条理な負担となって跳ね返っています。ネット掲示板やSNSのコミュニティを調査すると、出張運転を巡る悲痛な叫びが散見されます。「上司と同僚を乗せて往復500kmを一人で運転したのに、助手席の上司は爆睡。支給されたのは全員一律の出張日当2,000円だけだった」「事故を起こしたら自己責任と言われ、プレッシャーで精神的に追い詰められた」といった証言は、氷山の一角に過ぎません。
とりわけトラブルが多発しているのが、自家用車業務使用のガソリン代精算を巡る問題です。地方営業所などでは社用車の台数不足を理由に、私有車(マイカー)を出張業務に充当させる事例が頻繁に見られます。しかし、会社から支払われるガソリン代の精算基準が「1kmあたり15円」といった時代遅れの固定レートに据え置かれている場合、昨今の燃料価格高騰やタイヤ・エンジンオイル等の車両損耗費を考慮すると、社員が走れば走るほど実質的な赤字を背負う構造に陥ります。
さらに深刻なのが、万が一の交通事故時における補償の不備です。マイカーを業務で使用中に事故を起こした場合、個人で加入している自動車保険の「日常・レジャー使用」特約では保険金が支払われないリスクがあります。企業側が業務使用を命じた以上、出張運転の労災保険適用(業務災害)が認められるのは当然として、相手方への対人・対物賠償責任についても使用者が連帯して責任を負う「使用者責任(民法第715条)」が発生します。現場社員が自腹を切って損をしないためには、以下の実務防衛策を徹底しておく必要があります。
- 実走行距離と燃費の厳密な記録:トリップメーターの写真やGoogleマップの運行ログを保存し、会社提示のキロ単価が実費を下回る場合は差額精算を交渉する。
- 業務使用許可証の発行確認:マイカー業務使用に関する承認書を取り交わし、会社の包括賠償保険が適用されるか確認する。
- 運行前後の体調・時間記録:運転前後の睡眠時間や拘束時間を日報に記載し、安全配慮義務違反の証跡を残す。
休日出張の運転時間と割増賃金|社用車運転の残業代請求は可能か?
「月曜日の朝一番から遠方の顧客先で商談があるため、日曜日の午後に社用車で前乗り移動する」といったケースは、出張の現場で頻繁に発生します。この休日出張の運転時間と割増賃金の取り扱いを巡っては、労使間で激しい対立が生じやすい領域です。
前述の通り、公共交通機関での移動であれば単なる休日の移動として無給処理されるのが通例です。しかし、社用車を運転して移動した場合、その運転行為が会社の指示に基づくものであり、物品の運搬や同僚の同乗といった要素が含まれていれば、法的には「休日労働」に該当します。したがって、企業は労働基準法第35条および第37条に基づき、法定休日であれば35%増、所定休日であれば25%増の割増賃金を支払わなければなりません。
過去に長時間の出張運転を強いられながら手当も残業代も支給されてこなかった場合、過去3年分に遡って社用車運転の残業代請求を行うことが法的に可能です。残業代請求を成立させるためには、「自由な移動ではなく、職務として運転していた客観的証拠」を積み上げる作業が不可欠となります。
具体的に有効な証拠資料としては、ETCの利用履歴明細(通行日時と出入口ICの特定)、社用車のデジタルタコグラフやGPSログ、出張申請書および業務指示メール(「社用車で機材を搬入すること」等の文言)、訪問先での作業報告書などが挙げられます。会社側が「勝手に車を使っただけだ」と言い逃れできないよう、指示系統と運行実績を紐付ける証拠保全が決定打となります。
一般に知られていない盲点とネットの誤解|「運転も移動だから無給」は通用するか
ネット上のQ&Aサイトやビジネスコミュニティでは、出張運転に関して法的に誤った言説が事実であるかのように流通しています。典型的な3つの誤解を是正し、正しい法的現実を把握しておく必要があります。
誤解1:「出張日当(旅費)を支給しているのだから、運転手当を払う義務はない」
これは経営者や管理職が最も陥りやすい誤認です。出張日当は、出張に伴う飲食代や雑費などの実費弁償、あるいは出張の不便さに対する慰労金として支払われるものであり、労働基準法上の「労働の対価(賃金)」とは法的な性質が異なります。運転行為が指揮命令下の労働時間と認められる場合、出張日当の支給有無にかかわらず、所定労働時間を超えた分については残業代(割増賃金)を支払う法定義務が存在します。日当で残業代を相殺することは法的に認められません。
誤解2:「直行直帰の運転であれば、すべて通勤時間として処理できる」
自宅から出張先へ直接向かう直行直帰の場合、通常の通勤と同様に無給として扱う企業が存在します。しかし、通常の通勤経路を大幅に超える遠隔地への運転や、業務機材を自宅で積み込んで出張先へ向かう運行は、通勤の枠組みを逸脱した「業務運行」とみなされます。最高裁判所の判例法理においても、実質的な拘束性と業務関連性が認められれば、直行直帰であっても労働時間性が肯定されます。
誤解3:「運転中の事故は、運転手本人の不注意だから会社は守ってくれない」
これも現場のドライバーを萎縮させる悪質な詭弁です。出張業務として車両を運行している以上、労働者が重大な故意や重過失(飲酒運転や極端な速度超過など)を犯さない限り、事故による損害賠償責任は企業が負担すべき性質のものです。会社が個人に全額弁償を迫る行為は、労働基準法第16条(賠償予定の禁止)や過失相殺の法理に反する違法行為となる可能性が極めて高いといえます。
【プロの結論】労使の「心理的甘え」を断ち切る旅費交通費規程の作成と判断基準
なぜここまで出張運転手当を巡る問題が長期化し、現場の不満が燻り続けてきたのでしょうか。組織社会学および労働心理学の観点から分析すると、日本型雇用特有の「職務境界の曖昧さ」と「滅私奉公的な共依存関係」が根底に存在します。現場の社員は「チームのため」「評価を下げられたくない」という心理的重圧から運転を引き受け、経営陣はそれに甘えて「仲間内の助け合い」として無償労働を固定化させてきました。この心理的甘えの構造を断ち切ることこそが、制度改革の出発点です。
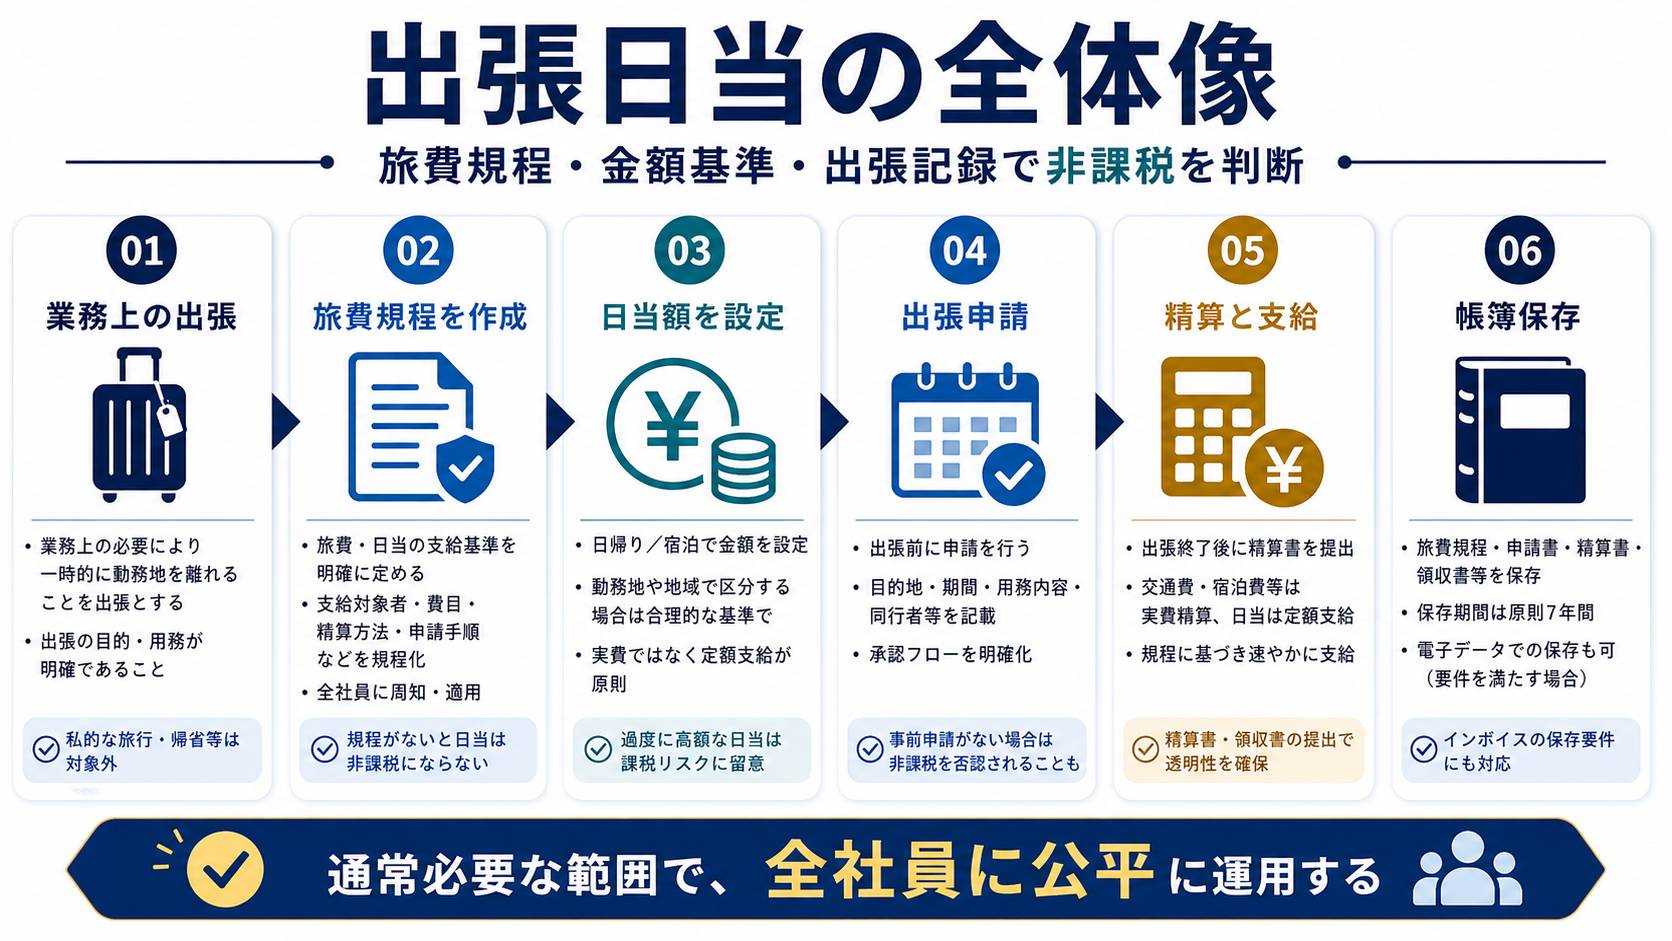
企業がコンプライアンスを守り、社員との信頼関係を維持するためには、旅費交通費規程の作成および既存規定の抜本的な見直しが不可欠です。以下に、読者が自社の制度を点検するための客観的判断基準を提示します。
【判断基準】改善すべき危険な兆候 vs 信頼に足る健全な企業
- 慎重になるべき・改善を求めるべき職場の特徴:
- 出張旅費規程に「運転手当」の項目が一切存在せず、口頭の慣習でドライバーが決められている。
- マイカーの業務使用を事実上強制しながら、燃料代の精算レートが近隣ガソリンスタンドの平均価格を下回っている。
- 所定時間外や休日の長距離運転について、勤怠管理システムへの入力自体を認めない空気が蔓延している。
- 信頼できる健全な職場の特徴:
- 運行距離または運転時間に応じた「出張運転手当」が規程に明記され、自動的に経費・給与精算される。
- 運転手を固定化させず、複数名出張の場合は交代運行基準や公共交通機関の優先利用がルール化されている。
- やむを得ず休日に運転移動する場合、割増賃金の支給または振替休日の取得が徹底されている。
出張運転手当2026年最新動向として、物流・運送業界のみならず一般事業会社においても、時間外労働の上限規制や安全配慮義務の厳格化が強く意識されています。規程の改定にあたっては、「運転を命じる条件」「手当の支給額」「労働時間としての算入基準」「事故時の免責範囲」を条文化し、労使間で明確に共有することが、将来的な未払い残業代請求や労災トラブルを未然に防ぐ唯一の解決策となります。
【出張 運転手当】に関するよくある質問(FAQ)
Q1:出張で同僚や上司を乗せて社用車を運転した場合、法的に労働時間になりますか?
A1:はい、労働時間と認められる可能性が極めて高いです。同僚や上司を安全に目的地まで送り届ける責務を負っており、運転中は自由利用が完全に制限されているため、使用者の指揮命令下に置かれていると判断されます。所定労働時間外の運転であれば残業代の支払対象となります。
Q2:出張の運転手当は非課税になりますか?それとも給与課税の対象ですか?
A2:支給の趣旨によって異なります。出張に伴う心身の消耗や少額の実費を補填する「旅費日当」の一部として社会通念上妥当な水準で支給される場合は非課税枠内として扱われます。一方で、「運転業務そのものへの対価(職務手当)」として位置付けられている場合は、通常の賃金と同様に給与課税(源泉徴収の対象)となります。
Q3:休日に出張先へ前日入りするため社用車を運転した場合、休日手当は請求できますか?
A3:業務命令として社用車の運転移動が義務付けられている場合、休日労働として割増賃金(35%増または25%増)の請求が可能です。単に「本人が移動手段として車を選択した」のではなく、荷物の運搬や現地の業務遂行のために車の持ち込みが不可欠であった事実を証明することがポイントです。
Q4:自家用車を出張で使用した際、ガソリン代の正当な精算レートはいくらですか?
A4:一律の法定レートはありませんが、近年の実務では近隣のガソリン実勢価格と平均燃費(例: 1Lあたり10〜15km)を勘案し、1kmあたり20円〜30円程度で設定するのが適正相場とされています。燃料費のみならず、オイル交換やタイヤ摩耗などの損耗費を見越した単価設定を行っている企業が良心的といえます。
まとめ:今後の動向と失敗しないための判断基準
出張時の運転は、重大な事故リスクと強い精神的緊張を伴う高度な拘束行為です。これを「単なる移動時間だから無給」「出張日当に含まれている」として済ませる旧来の企業慣行は、労務コンプライアンスが厳格化する現在のビジネス環境において完全に通用しなくなっています。
現場で運転業務を担うビジネスパーソンは、日々の運行記録や指示内容を客観的なデータとして記録に残し、自らの安全と権利を保護する意識を持つことが肝要です。一方の企業経営陣・人事労務担当者にとっても、曖昧な慣行を放置することは巨額の未払い残業代請求や離職率の悪化という致命的なリスクに直結します。運転業務を正当に評価する手当の新設と、透明性の高い旅費交通費規程の再構築こそが、労使双方の持続可能な成長を実現する鍵となります。 (出典: 出張 運転手当(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。