専業主婦に夫の手取りいくら必要?25万円生活のリアルと損益分岐点
相次ぐ物価高や実質賃金の伸び悩み、社会保険料の負担増が家計に影を落とす2026年現在、「夫の給料だけで本当に家族を養っていけるのか」という疑問は、かつてないほど切実な問題として浮上しています。共働き世帯が全体の7割を超え、専業主婦世帯が少数派となる中で、SNSや掲示板では「手取り25万円でも専業主婦は可能なのか」「専業主婦を選ぶのは無謀な贅沢なのか」といった激論が日々繰り広げられています。
総務省の家計調査や厚生労働省の最新統計データを突き詰めると、世帯の手取り額によって生活の「生存ライン」と「将来の教育・老後破綻リスク」に明確な境界線が存在することが浮き彫りになってきました。本稿では、子育て世帯の赤裸々な家計データや当事者たちの生々しい手記をもとに、専業主婦世帯における手取り額ごとのリアルな実態と持続可能な選択肢を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:手取り25万円での専業主婦生活は地方の持ち家や低家賃物件であれば維持可能だが、都市部では毎月数万円単位の赤字リスクを抱えやすい。
- 要点2:子どもの大学進学や将来の老後資金まで見据えた場合、専業主婦を安全に維持するための夫の手取り目安は月35万円(額面年収約600万〜650万円)以上がひとつの防衛ラインとなる。
- 要点3:第3号被保険者制度の見直しや「年収の壁」改革が迫る中、専業主婦を選択する際は経済的共依存を避け、家計管理の心理的バウンダリーを確立することが不可欠である。
【手取り25万円の生活費内訳】「やっていける?」の疑問に答えるリアル家計簿
「夫の手取りが25万円前後だが、子どもを育てながら専業主婦でやっていけるのか」という問いは、家計相談の現場で最も多く寄せられる相談のひとつです。月収換算で額面約31万〜33万円、ボーナスを含めた額面年収にしておよそ420万〜450万円前後に相当するこの層は、日本の給与所得者の中央値に近いボリュームゾーンにあたります。
結論から整理すると、手取り25万円の生活費内訳において専業主婦を維持することは「物理的に不可能ではないが、極限まで予備費を削った綱渡りの運用」を強いられるケースが大半です。総務省統計局「家計調査(家計収支編)」および民間ファイナンシャルプランナーが収集した実測データを再構成した、典型的な夫婦+子ども1人(未就学児)の標準的モデルを見てみます。
住居費を7万円(地方賃貸または公営住宅、社宅を想定)、食費を大人2人と幼児1人で5万5,000円に抑えたとしても、水道光熱費で2万2,000円、通信費・Wi-Fiで1万2,000円、日用品・雑費で1万円、生命保険や医療保険で1万5,000円、夫と妻の小遣い合算で2万5,000円、マイカー維持費(ガソリン・保険・税金積立)で2万5,000円が瞬く間に消えていきます。これらを合算した基礎生活費だけで23万4,000円に達し、残金はわずか1万6,000円程度にとどまります。
大手ネット掲示板やSNSで話題となった専業主婦世帯の家計簿公開スレッドでは、こうした現実を裏付ける生々しい手記が数多く残されています。「冠婚葬祭や家電の買い替えが一度発生しただけで、その月は一発で数万円の赤字になる」「毎月カツカツで、子どもの靴や服はすべてフリマアプリと友人のお下がり。ボーナスを丸ごと生活補填に回しているため、年間を通しても貯蓄がほとんど増えない」といった告白が散見されます。
家賃相場が高い首都圏や近畿圏の中心部において家賃が10万〜12万円を超える場合、手取り25万円の枠組みは完全に破綻します。生活費を維持するために食費を極限まで切り詰めるか、実家からの金銭的支援や持ち家(住宅ローン完済済み)といった特殊な前提条件がない限り、手取り25万円での都市部・専業主婦生活は構造的な赤字スパイラルに直結しやすいのが冷厳な現実です。

【手取り別】専業主婦世帯の生活水準と教育費のシミュレーション比較
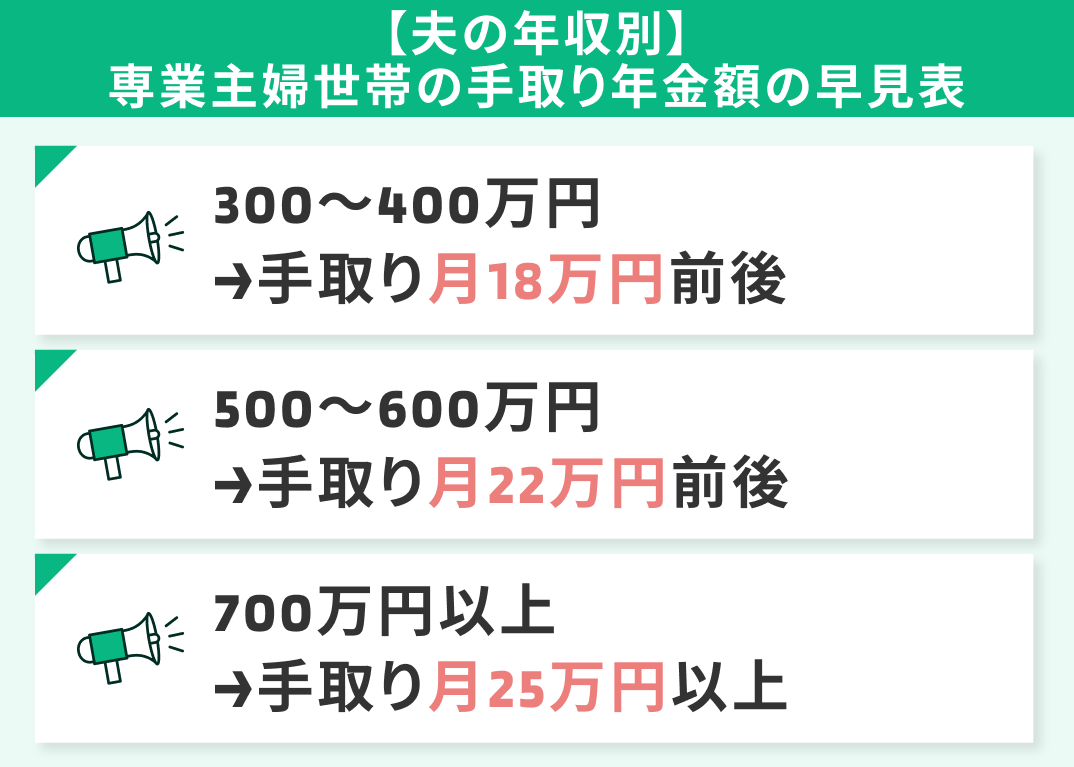
夫の手取り額が20万円から40万円へと変化するにつれて、家庭の生活水準、子どもの教育費への投資余力、そして将来の貯蓄ペースはどのように分岐するのでしょうか。各手取り水準における具体的な家計バランスと編集部の分析結果を以下の比較表にまとめました。
| 夫の手取り額(月額) | 生活実態・家計の特徴 | 子どもの教育費・習い事 | 編集部の見解・評価 |
|---|---|---|---|
| 手取り20万円 (年収約320万〜350万円) | 固定費・食費を徹底的に削っても毎月黒字化が困難。突発的な出費で即赤字化。 | 公立進学が絶対条件。習い事や学習塾の費用捻出は極めて厳しい水準。 | 家賃不要(実家同居等)を除き、専業主婦の維持は中長期的に破綻リスクが高い。 |
| 手取り25万円 (年収約400万〜450万円) | 地方であればやりくり可能だが、レジャーや外食の制限が日常化。月間貯蓄は僅少。 | 通信教育や低価格な習い事1つが限界。大学進学資金の積立には計画性が必須。 | 節約次第で生活は成立するが、不測の事態に耐える家計の弾力性に乏しい。 |
| 手取り30万円 (年収約500万〜550万円) | 月3万〜5万円程度の貯蓄余力が生まれ、年1〜2回の家族旅行など適度なゆとりを確保。 | 複数の習い事や中学・高校での通塾費用を捻出可能。高校無償化の恩恵も期待大。 | 地方・中核都市における専業主婦家庭の標準的な安定ラインに到達。 |
| 手取り35万〜40万円以上 (年収約650万〜750万円超) | 都市部でも安定した暮らしが成立。NISA等を活用した資産形成も並行して進行可能。 | 私立中高一貫校や大学進学(一人暮らし含む)の選択肢を現実的に視野に入れられる。 | 夫の単独収入だけで老後資金と教育費の双方を無理なく担保できる推奨基準。 |
シミュレーション結果が明示している通り、手取り20万円で専業主婦を貫くことは、固定費が著しく低い環境でない限り極めて過酷です。車を所有している地域であればガソリン代や車検代だけで家計が圧迫され、貯金を取り崩しながら生活せざるを得ない世帯が少なくありません。
一方、手取り30万円の子育て世帯になると、毎月コンスタントに3万〜5万円の先取り貯蓄が可能となり、不測の医療費や冠婚葬祭に対しても動じないバッファが生まれます。さらに、子どもの教育費と手取り額の相関関係は極めて密接です。文部科学省の「子供の学習費調査」によれば、幼稚園から大学卒業まですべて国公立に通った場合でも子ども1人あたり約1,000万円、すべて私立の場合は2,000万〜2,500万円以上の総支出が必要です。この教育資金を高校卒業時までに無理なく形成するためには、月々の確実な積立余力が最低でも3万円以上担保されていなければなりません。
【実態検証】専業主婦世帯の平均年収とリアルな貯金額のギャップ
「周囲の専業主婦家庭はみな裕福そうに見えるが、実際のところいくら稼ぎ、いくら貯めているのか」という実情は、外からは最も見えにくい領域です。国税庁の「民間給与実態統計調査」および厚生労働省の各種家計データから推計すると、現在日本における専業主婦世帯の平均年収はおよそ650万〜700万円前後の水準に分布しています。
共働き世帯の平均世帯年収が800万円を超えて伸長している現代において、夫の単独給与だけで650万円以上を稼ぎ出す層は、30代〜40代男性全体の上位3割前後に限られます。すなわち、現代において「専業主婦になれる年収目安」は、統計的に見ればすでに上位層の特権に近い水準へシフトしている事実が読み取れます。
しかし、ここで注目すべきは専業主婦のリアルな貯金額に見られる極端な「二極化」の構造です。金融広報中央委員会の「家計の金融行動に関する世論調査」を分析すると、世帯主単独就労世帯における金融資産保有状況は、十分な資産を築いている上位層と、貯金がほぼ底をついている困窮層に真っ二つに分かれています。
「夫の年収が450万円で手取りは26万円前後。毎月の貯金は児童手当の1万5,000円を口座に残すのが精一杯で、貯蓄残高は100万円を行ったり来たりしている」という30代主婦の生々しい手記がある一方で、「地方在住で実家の支援を受け、家庭菜園や徹底したポイ活を駆使して年間150万円を堅実に貯めている」という家庭も存在します。前者のように、見かけ上は平穏に専業主婦生活を送っていても、専業主婦の夫の手取りが30万円を下回る層では、学資保険の満期金や退職金に依存しきった「実質貯蓄ゼロ世帯」が少なからず潜在している点が浮き彫りとなっています。

一般に知られていない盲点|「専業主婦は贅沢」論争と無理と言われる構造的理由
インターネット上の議論で周期的に炎上を繰り返すのが「専業主婦は贅沢か」というテーマです。共働きで家事・育児・仕事の三重苦に追われる層からは「働かずに家にいられること自体が特権的贅沢だ」という批判が飛ぶ一方、当事者からは「贅沢どころか、美容院にも行けず服も買えない節約生活の連続で精神的にすり減っている」という悲鳴が上がります。
感情論を排して構造的な観点から解剖すると、現代日本において専業主婦が無理と言われる理由には、個人の浪費とは全く別の3つの経済的要因が存在します。
第1に、社会保険料と税金の「ステルス増税」です。過去20年間で厚生年金保険料率や健康保険料率は上限まで引き上げられ、手取り率はかつての約85%から今や75〜78%程度まで急落しました。同じ「額面年収500万円」であっても、2000年代初頭と2026年現在とでは、年間手取り額にして数十万円単位の差が生じています。
第2に、「配偶者控除と年収の壁」を巡る制度改変の加速です。政府が進める社会保険適用拡大の流れにより、いわゆる「106万円の壁」「130万円の壁」の撤廃に向けた議論が急速に進展しています。専業主婦を優遇する税制や社会保障制度(第3号被保険者制度)に対する世論の風当たりは年々強まっており、将来的には専業主婦世帯に対する制度的セーフティネットが段階的に縮小される可能性が現実味を帯びています。
第3に、「夫の給料だけで暮らす節約術」の限界です。固定費の見直し(格安SIMへの乗り換え、保険のスリム化、サブスクの解約)は即効性があるものの、一度実行すればそれ以上の削減余地はありません。食料品や電気・ガス代が継続的に高騰する局面においては、支出の削減(ディフェンス)だけでインフレを相殺することは数学的に不可能な段階に達しています。
専業主婦と共働きの生活水準比較|生涯年収で見る「1億円の格差」とリスク
月々の家計やりくりだけでなく、家族のライフステージ全体を俯瞰した専業主婦と共働きの生活水準比較を行うと、さらに衝撃的な数字が突きつけられます。
女性が正社員として定年まで勤め上げた場合の生涯手取り額は、退職金や将来受給する厚生年金の上乗せ分を含めると1億5,000万〜2億円前後に達します。仮に正社員ではなくパートタイマー(年収100万〜130万円程度)として20年間働いた場合でも、生涯手取りで約2,000万〜2,500万円の現金を世帯にもたらします。完全な専業主婦を貫いた場合、この巨額の追加キャッシュフローをすべて放棄することと同義になります。
この「1億円以上の生涯経済格差」は、日常生活の小さな選択肢から老後の資金計画に至るまで決定的な影響を及ぼします。共働き家庭であれば、夫が病気や事故で休職したり勤務先が倒産したりした場合でも、妻の収入によって家計の即座の破綻を防ぐことができます。しかし専業主婦家庭の場合、夫という「単一の収入源(シングルインカム)」が途絶えた瞬間に、家計は生命維持の危機に直面します。
また、年金制度の観点からも格差は深刻です。専業主婦が受給できる国民年金(第3号被保険者)の満額は月額約6万8,000円(※物価改定等により変動)程度にとどまります。夫婦2人合わせても月20万〜22万円程度の年金額となり、現役時代の蓄えが不十分であれば、老後破綻のリスクを極めて高い確率で抱え込むことになります。
【プロの結論】家族社会学と心理的バウンダリーから見る「選ぶべき人・慎重になるべき人」
家族社会学および心理療法の観点から専業主婦家庭を詳細に分析すると、単なるお金の多寡にとどまらない「人間関係の力学」における重大なリスクが浮かび上がってきます。
昭和型の性別役割分業モデルが自然に機能していた時代とは異なり、共働きがスタンダードとなった現在、専業主婦家庭では無意識のうちに「経済的共依存」が発生しやすい土壌があります。外で稼いでくる夫側には「誰のおかげで生活できていると思っているのか」という無意識の優越感やストレスが蓄積しやすく、家庭を守る妻側には「自分は1円も稼いでいない」という引け目や自己効力感の低下が生じがちです。
家庭内で健全なパートナーシップを維持するためには、互いの領域を尊重し、経済的格差を人間関係の上下関係に持ち込まない「心理的バウンダリー(境界線)」の確立が不可欠です。家事や育児という「無償労働(アンペイド・ワーク)」の価値を双方が言語化して心から尊重し合えない場合、専業主婦という形態は静かに夫婦関係を侵食する毒素になり得ます。
以上の経済的・心理的知見を踏まえ、専業主婦を選択するにあたっての明確な判断基準を提示します。
【専業主婦を選んでも健全に生活できる家庭の条件】
・夫の手取り月額が35万円以上、または世帯年収650万円以上を安定して維持できる見込みがある
・住宅ローンなどの固定費が適正範囲(手取りの20〜25%以内)に収まっている
・夫が家事・育児を「妻の義務」と軽視せず、無償労働の貢献を正当にリスペクトしている
・妻自身が「家庭を整えること」に強い充足感を持ち、社会からの孤立感をセルフケアできる
【専業主婦の継続に対して慎重になるべき家庭の条件】
・夫の手取りが25万円以下で、毎月の貯金額が2万円未満、またはボーナス補填に依存している
・夫の収入に対して妻が常に罪悪感を抱き、自分の服代や医療費を使うことすら躊躇している
・子どもの大学進学費用(1人あたり500万〜1,000万円)の積立計画が具体化していない
・夫の雇用形態が不安定、または健康面・労働環境に強い懸念材料を抱えている
【専業主婦 手取り】に関するよくある質問(FAQ)
Q1:夫の手取りが20万円台前半ですが、子どもが小さいうちだけでも専業主婦でいるのは無謀でしょうか?
A1:子どもが0〜2歳の数年間に限定した「一時的な選択」であれば、十分に対策可能です。ただしその期間中は「月々の貯金がほぼゼロになる」ことを想定し、あらかじめ生活防衛資金(手取りの半年〜1年分)を確保しておく必要があります。また、子どもが幼稚園や保育園に入園した段階で、短時間パートや在宅ワークなどで月5万〜8万円の収入を得る「段階的復帰プラン」を夫婦で事前に合意しておくことが、将来の家計破綻を防ぐ鉄則です。
Q2:配偶者控除が将来的に廃止された場合、手取りはどう変わりますか?
A2:配偶者控除(および配偶者特別控除)が見直された場合、世帯主(夫)の所得税・住民税の負担が増加し、年間で約5万〜10万円程度の手取り減少につながる可能性があります。さらに、いわゆる第3号被保険者制度が縮小・廃止された場合は、専業主婦自身が国民年金保険料(2026年度基準で月額約1万7,000円超)を自己負担せざるを得なくなる議論も浮上しています。税制優遇に依存した専業主婦モデルは、今後制度改正ごとに実質負担が増加するリスクを織り込んでおく必要があります。
Q3:夫から「家計が苦しいから働いてほしい」と言われましたが、ブランクが長く不安です。どう行動すべきですか?
A3:いきなりフルタイムの正社員を目指す必要はまったくありません。まずは在宅で完結するクラウドソーシングや、週2〜3日・1日3〜4時間程度の軽作業・事務パートなど、月3万〜5万円を目標としたスモールステップから始めるのが賢明です。月4万円の収入であっても年間で約50万円となり、手取り25万円の家庭にとっては毎月の赤字を埋めて教育費積立を可能にする決定打となります。働くことで得られる経済的自立と社会とのつながりは、心理的な自己肯定感の回復にも大きく寄与します。
まとめ:激変する時代に後悔しないための家計戦略と選択
「専業主婦として暮らす」という選択は、かつて昭和の日本社会において標準的な家族の姿とされていました。しかし社会構造や経済環境が激変した2026年の現在においては、明確な経済的勝算と周到な将来設計なしには維持が難しい「高難易度のライフスタイル」へと変容しています。
手取り25万円というラインは、住環境や徹底したやりくり次第で日々の生活を維持すること自体は可能です。しかし、そこには「不測の支出への脆弱性」や「子どもの教育選択肢の制約」、そして「将来の年金不足」という長期的なリスクが常に隣り合わせとなっています。
大切なのは、「専業主婦か共働きか」というゼロサムの二者択一に囚われない柔軟な姿勢です。子どもの乳幼児期は専業主婦として家庭に専念し、成長に合わせて月数万円のパートや在宅ワークへと移行するなど、世帯の状況に合わせて柔軟にシフトしていく設計こそが最も堅実です。互いの尊厳を守り、数字の現実から目をそらさずに未来の生活基盤を築いていくことが求められています。 (出典: 専業主婦 手取り(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。