日本デジタル研究所の上場廃止理由は?東証一部去ったMBOの真相と現在
税理士業界で絶大な知名度を誇る老舗会計システムメーカー、株式会社日本デジタル研究所(通称JDL)。東証一部の優良銘柄として長年君臨していた同社が株式市場から姿を消した際、証券界や全国の会計事務所には大きな激震が走りました。「優良企業だったはずが、なぜ突然の上場廃止に至ったのか」「業績不振や倒産危機だったのではないか」といった疑問は、非公開化から月日が流れた今でもビジネスパーソンの間で関心を集め続けています。
市場の喧騒から離れ、独自のモノづくりに舵を切った同社の決断。その深層には、創業家が下した緻密な防衛策と、目先の四半期開示に追われる上場市場の構造的歪みに対する痛烈な問題提起が隠されていました。当時の買収劇の舞台裏から、業界関係者の証言、そして2026年現在の立ち位置まで、その全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2017年2月の東証一部上場廃止は経営破綻ではなく、創業者主導による戦略的MBO(非公開化)。
- 要点2:短期的な株主還元圧力を排除し、クラウドシフトと独自ハード開発へ大規模投資を貫く防衛的決断。
- 要点3:非公開化後も堅実な財務体質を維持し、税理士特化型システム「JDL IBEX」を基軸に独自の高収益体制を確立。
【真相究明】なぜ東証一部から撤退?日本デジタル研究所の上場廃止理由とMBOの背景
日本デジタル研究所が東京証券取引所市場第一部(東証一部)の指定を解かれ、2017年2月6日付で上場廃止となった直接の要因は、経営陣による自社買収、いわゆるMBO(マネジメント・バイアウト)の成立です。具体的には、創業家側の資産管理会社である「有限会社ジェイ・ディ・エル技研」を公開買付者とした株式公開買付(TOB)が実施され、その後の株式売渡請求手続きを経て全株式の取得が行われました。
ネット上の一部では「前澤研究所 TOB」といったキーワードで検索される事例が見られますが、これは創業者である前澤和夫氏の資産管理法人「ジェイ・ディ・エル技研」によるTOBを指しています。当時のTOB価格は1株あたり2,420円と、発表直前の株価に対して十分なプレミアムを上乗せした水準で提示され、市場から大きな異論が出ることなく成立しました。
公式発表資料および当時の適時開示において、JDLが非公開化を選択した決定的な理由として挙げられたのは、「急激に変化するIT市場環境への迅速な対応」と「中長期的な先行投資の自由度確保」でした。2010年代半ば、企業向けソフトウェア業界にはSaaS型クラウド会計の波が押し寄せていました。従来のオンプレミス(自社設置型)や専用機モデルからクラウド環境への大転換を果たすには、既存の収益構造を一時的に破壊してでも莫大な研究開発費を投じる必要があります。
しかし、東証一部の上場企業である限り、四半期ごとの売上高や営業利益の維持、さらには配当性向の向上といった「短期的な株主価値の最大化」を強く要求されます。数年単位で利益が圧迫されるような大規模なクラウド基盤投資やビジネスモデルの抜本的刷新は、一般株主からの反発を招きかねません。創業者・前澤氏をはじめとする経営陣は、外部株主の顔色をうかがう経営から脱却し、誰にも邪魔されない環境でドラスティックな構造改革を進めるため、非公開化という大きな決断を下したのです。

業績不振や倒産危機ではなかった?市場の誤解を覆す当時の財務実態
一般的に「上場廃止」と聞くと、債務超過や粉飾決算、あるいは業績悪化による上場廃止基準への抵触を連想する読者も少なくありません。事実、ネット上の掲示板や知恵袋などでは「JDLは倒産したのか?」といった憶測が散見されます。しかし、当時の客観的な決算データを確認すると、その実態は全く逆であったことが明確に分かります。
上場廃止直前における同社の財務基盤は、上場企業の中でも屈指の健全性を誇っていました。有利子負債は実質ゼロに近い実質無借金経営を維持しており、自己資本比率は80%を超える極めて強固な水準に達していました。現預金などの内部留保も潤沢であり、倒産リスクとはおよそ無縁の財務体質だったのです。
それにもかかわらず、なぜ当時の株式市場で同社の評価が伸び悩んでいたのか。そこには「ハードウェアとソフトウェアを自社開発・製造する」というJDL特有のビジネスモデルに対する、株式市場の冷ややかな視線がありました。JDLは創業以来、単なる会計ソフトの提供にとどまらず、経理業務に特化した専用コンピューターや専用キーボード、さらにはマザーボードに至るまで自社開発を貫いてきた、極めて稀有な開発体制を持っています。
投資家やアナリストたちは、利益率が高く身軽な純粋ソフトウェア企業(ISV)を好む傾向があります。工場を抱え、ハードウェアの在庫リスクを背負うJDLの姿勢は、資本効率(ROE)を重視するグローバルな機関投資家の目線からは「非効率なオールドビジネス」と映っていたのです。株価が本来の企業価値を下回るディスカウント状態に放置される一方で、モノづくりへの干渉や配当増額要求ばかりが強まる。この市場の構造的な矛盾こそが、経営陣をMBOへと決定づけた引き金でした。
【比較検証】JDLと主要会計ソフトの戦略・ビジネスモデルの違い
なぜJDLは株式市場と距離を置き、独自の路線を死守したのか。クラウド専業ベンダーや同業大手との違いを整理すると、同社が守りたかった戦略の輪郭がはっきりと見えてきます。
| 項目 | JDL(日本デジタル研究所) | 新興クラウド会計(freee/マネーフォワード等) | 老舗競合専業(TKC/弥生等) | 編集部の見解・評価 |
|---|---|---|---|---|
| 主たる顧客層 | 全国の税理士・会計事務所、中堅・中小企業 | 個人事業主、スタートアップ、中小企業全般 | 税理士会員、中小企業、個人事業主 | JDLはプロ向け(会計事務所)の定着率が突出 |
| 開発・製造方針 | 専用PC・周辺機器からソフト・クラウド基盤まで垂直統合 | パブリッククラウド(AWS等)依存の完全ソフト専業 | 汎用Windows機向けソフト提供+独自データセンター | ハードを含めた自社設計は国内市場でJDLのみ |
| 経営・資本形態 | 非公開企業(MBO完了) | 東証プライム・グロース上場 | 上場(TKC)/外資傘下(弥生) | 四半期決算の圧力から完全に自由なのはJDLの強み |
| 入力操作性・レスポンス | 極めて高速(専用キーボード・ローカル処理) | ブラウザ準拠(回線速度・UIに依存) | 高速(デスクトップアプリ中心) | 確定申告期など大量入力時の打鍵効率はJDLが圧倒 |
| 戦略の狙い | 長期的な顧客密着と絶対的セキュリティの担保 | ユーザー数の急拡大とサブスク売上の最大化 | 確固たる組織網の維持と制度改正対応 | 市場の流行に流されず、プロの実務効率に特化 |
【実態検証】税理士業界における「JDL IBEX」のリアルな評判と現場の声
上場廃止というコーポレートアクションは、実際にシステムを導入している税理士事務所や顧問先の現場にどのような影響を与えたのでしょうか。現場の生の声と、主力製品である「JDL IBEX」シリーズへの評価を検証します。
現場取材および税理士コミュニティ(SNSや専門家フォーラム)の声を分析すると、JDLに対する評価は明快な二面性を持っています。最も高く支持されているのは、「業務スピードの絶対的な速さとシステムの堅牢性」です。
「確定申告の繁忙期、一般的なブラウザ型クラウド会計だとデータ同期の待ち時間や画面のローディングで1秒、2秒のロスが生じる。しかしJDLの専用端末とテンキーは打鍵にミリ秒単位で追従してくる。1日に何万行もの仕訳を処理するプロの現場では、この圧倒的なレスポンスが手放せない」(都内税理士事務所・所長)
JDLは2015年に『JDL IBEXクラウド組曲Major』を市場投入し、会計事務所と顧問先のPCをネットワークで結ぶ協調処理を本格化させました。自社のハードウェアに最適化されたセキュリティとファイアウォールを標準装備しているため、顧客企業の機密情報を預かる税理士にとって、情報漏洩リスクを極限まで低減できる安心感があります。
一方で、慎重な意見やネガティブな評判として挙げられるのが「コスト面と参入障壁」です。専用PCのリース費用や保守サポート料は、月額数千円で利用できる汎用クラウド会計ソフトに比べて高額になりがちです。また、独自にカスタマイズされた操作体系は熟練者には快適極まりない反面、新入所員が操作を習得するまでに一定の訓練を要します。「JDLで育ったベテラン補助者は超人的なスピードで入力できるが、未経験の若手が慣れるのには時間がかかる」という指摘は、現場でしばしば共有されるリアルな実感です。
一般に知られていない盲点|「親会社ジェイ・ディ・エル技研」と非公開化の真の狙い
上場廃止のスキームにおいて中心となった「有限会社ジェイ・ディ・エル技研」という存在。この会社は、創業者・前澤和夫氏とその親族が株式を保有する資産管理会社であり、事実上の持ち株会社(親会社)として機能しています。
コーポレートガバナンスの観点から見ると、創業家が全株式を握り直すMBOには、株式市場からの「自己防衛」という極めて重要な側面がありました。2010年代以降、日本市場ではアクティビスト(物言う株主)の台頭が顕著になり、潤沢な現金を抱えながら低PBRに沈む企業に対し、自社株買いや特別配当、あるいは事業売却を迫る動きが激化していました。
もしJDLが東証一部に留まり続けていれば、手元の豊富な資金を狙った買収ファンドの標的となり、同社の生命線である「国内自社開発・自社工場でのハードウェア製造体制」をコスト削減の名の下に解体されていた可能性は否定できません。工場を閉鎖し、すべてを汎用Windowsや海外EMSへの委託に切り替えれば、短期的には営業利益率が跳ね上がるかもしれませんが、それはJDLが半世紀かけて培ってきた「プロの道具としての信頼」を捨てることを意味します。
組織社会学における「オーナーシップ構造の差異」に目を向けると、上場企業は四半期ごとに利益を審判される「短期的時間軸(Short-termism)」に縛られます。対して、創業家直轄のプライベート企業は、10年・20年先を見据えて技術開発や顧客基盤に投資する「長期的時間軸」を選択できます。親会社ジェイ・ディ・エル技研を通じた非公開化は、資本の論理による企業解体から自社のアイデンティティを防衛するための、必然的な城壁の構築だったのです。

【2026年最新】日本デジタル研究所の現在と今後の展望
上場廃止から歳月が経過した2026年現在、日本デジタル研究所はどのような事業展開を見せているのでしょうか。一部で懸念された「非公開化による衰退」というシナリオは、完全に杞憂に終わっています。
同社は現在も東京都江東区新砂の本社を拠点に、堅実な黒字経営を継続しています。近年では、電子帳簿保存法の抜本改正やインボイス制度の定着といった税制・法改正の激動期において、長年培った強固な税理士ネットワークを最大限に活かし、顧問先企業を巻き込んだDX(デジタルトランスフォーメーション)支援を加速させています。
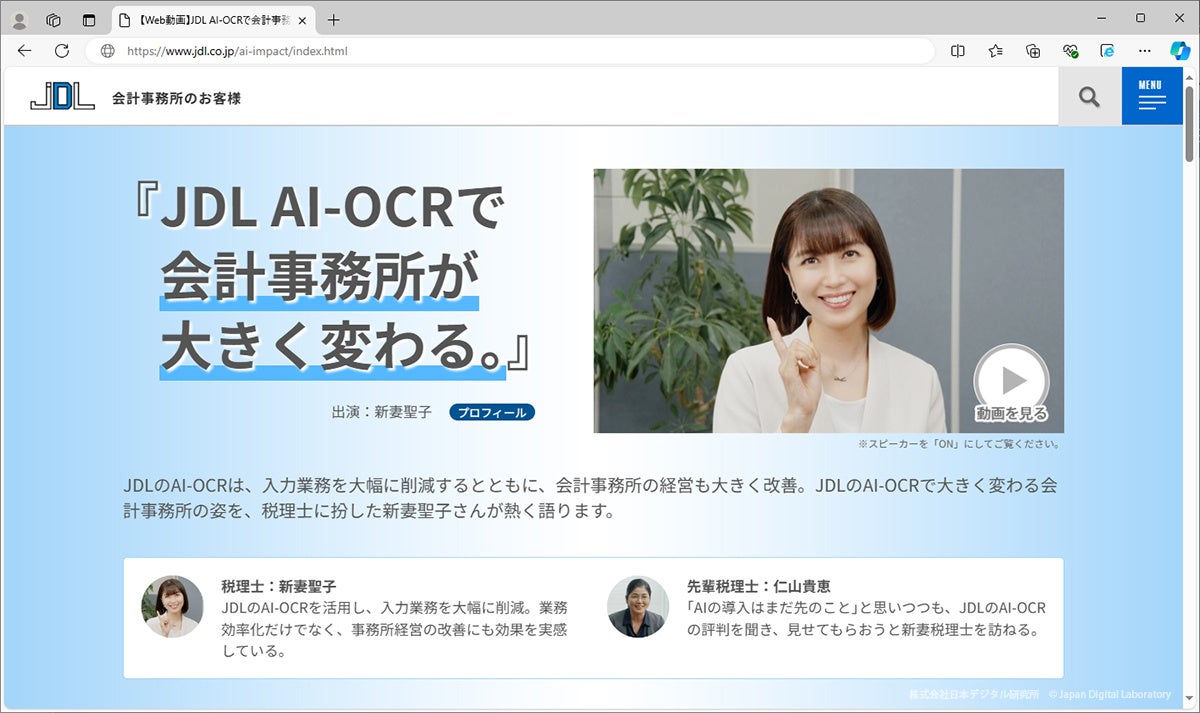
AIを活用したレシート・証憑類の自動読取技術(AI-OCR)や金融機関データの自動連携機能も積極的に取り込み、従来の「圧倒的な手入力スピード」に「自動化による省力化」を融合させたハイブリッドなシステムへと進化を遂げました。上場廃止によって株式市場のニュースで名前を見かける機会は減ったものの、税務・会計のプロフェッショナル市場におけるその存在感は、むしろ盤石なものとなっています。
【プロの結論】導入に向いている事務所・慎重になるべき組織の判断基準
独自の路線を突き進むJDLのソリューションに対し、現代の企業や会計事務所はどのように向き合うべきでしょうか。導入の成否を分ける客観的な判断基準を提示します。
【JDLの選択が強く推奨される組織】
- 入力作業の密度が極めて高い税理士事務所:年間の記帳代行件数が多く、1分1秒の打鍵効率が事務所全体の採算に直結する環境。
- セキュリティと事業継続性を最優先する事務所:顧客の財務データを外部パブリッククラウドの障害リスクから完全に切り離し、自社管理下で堅牢に守り抜きたい組織。
- 顧問先との長期的なリレーションを重視する企業:一過性のITトレンドに振り回されず、手厚い保守サポートとハードウェアの一元管理を求める事業者。
【慎重な検討・他社比較が推奨される組織】
- 初期投資および固定費を極限まで抑えたい開業直後の事務所:PCリースや専用機器のコスト負担がキャッシュフローを圧迫するリスクがある場合。
- 完全リモートワーク前提でメンバーのITリテラシーがWeb中心の組織:Mac端末や私物PC(BYOD)からブラウザ一本で手軽にアクセス・管理したい軽量なスタートアップ企業。
【日本デジタル研究所 上場廃止 理由】に関するよくある質問(FAQ)
Q1:日本デジタル研究所(JDL)が上場廃止になったのはいつですか?倒産したのですか?
A1:上場廃止日は2017年(平成29年)2月6日です。業績悪化や倒産によるものではなく、創業者側の資産管理会社によるMBO(マネジメント・バイアウト)の成立に伴う戦略的な上場廃止です。当時も実質無借金経営で自己資本比率80%超を誇る極めて健全な財務状態でした。
Q2:MBOを実施した親会社の「ジェイ・ディ・エル技研」とはどんな会社ですか?
A2:創業者である前澤和夫氏とその親族によって設立された資産管理法人です。株式公開買付(TOB)および売渡請求によりJDLの全株式を取得し、現在は完全親会社としてJDLグループの強固な非公開経営体制を支えています。
Q3:上場廃止によって「JDL IBEX」などのソフトやサポートに悪影響はありましたか?
A3:悪影響はありません。むしろ外部株主からの短期利益要求を排除できたことで、クラウド機能の強化やAI技術の導入、手厚いハードウェア・ネットワークサポートの継続など、ユーザー目線に立った長期的な研究開発体制が維持されています。
Q4:クラウド会計全盛の現在、JDLの業績や立ち位置はどうなっていますか?
A4:現在も税理士・会計事務所業界において強固なシェアを維持しています。新興クラウド会計が個人事業主や新規起業層を中心に拡大する一方、JDLは「大量の仕訳を高速処理するプロの実務現場」において他の追随を許さない支持を獲得しており、安定した高収益基盤を維持しています。
まとめ:目先の株価に左右されない「独自のモノづくり」を貫いた必然の決断
日本デジタル研究所が東証一部という華々しい舞台を自ら降りた理由は、世間一般が想像するような経営危機ではなく、「自らの強みである独自のモノづくりと顧客価値を、資本市場の短期的な圧力から守り抜くため」という、極めて前向きかつ防衛的なMBOでした。
四半期ごとに成長の数字を突きつけられる現代の株式市場において、専用ハードウェアの自社開発や特定の専門業界に徹底特化する事業構造は、時に過小評価され、短期的なリストラの対象にされがちです。創業者・前澤氏が主導した非公開化という選択は、そうした市場の歪みを見越し、顧客である税理士事務所と共に歩み続けるための揺るぎない覚悟の表れであったと言えます。
上場廃止から年月を経た2026年現在も、同社はぶれることなく高品質なシステムを提供し続けています。目先の流行や株価の乱高下に惑わされず、プロが本当に必要とするツールを作り続けるその姿は、コーポレートガバナンスと企業価値のあり方を考える上で、今なお色あせない重厚な教訓を私たちに示しています。 (出典: 日本デジタル研究所 上場廃止 理由(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。