みずほのコンビニATM手数料はいくら?無料の条件と損を避ける新鉄則
街中のコンビニに立ち寄り、ふと現金の持ち合わせがないことに気づいてATMへ向かう。画面の案内に従って操作を進め、確認画面に現れた「手数料330円」の表示に思わず指を止めた経験はないだろうか。「大手メガバンクだから、どこでも数百円程度で済むはず」「平日の昼間なら無料だろう」といった過去の感覚のまま利用し、利用明細を見て愕然とする利用者がいま後を絶たない。
キャッシュレス決済が社会の隅々まで定着した2026年現在においても、冠婚葬祭や地方出張、一部の飲食店などで現金の需要がゼロになることはない。しかし、銀行業界全体のコスト削減や店舗外ATMの削減、さらにはデジタル口座への移行誘導に伴い、提携ATMの利用手数料はかつてないほどシビアな設計へと変化を遂げた。かつての常識にとらわれたままコンビニATMを使い続けると、年間で数千円規模の現金をドブに捨てることになりかねない。本稿では、主要コンビニATMにおける具体的なコスト構造と、合法的に手数料を0円に抑え込む防衛策を徹底追及する。
📌 【この記事の重要ポイントまとめ】
- 要点1:主要コンビニATM(セブン・ローソン・イーネット)での引き出しは平日昼間でも220円、土日祝や深夜早朝は最大330円の手数料が発生する。
- 要点2:「無料だと思っていた」という被害意識の根本原因は、預入れ時の手数料発生や、優遇特典の対象コンビニ(イーネット偏重)の誤認にある。
- 要点3:みずほダイレクトを絡めた「みずほマイレージクラブ無料特典」の活用、または平日昼間0円の「イオン銀行ATM」併用が損失回避の決定打となる。
「無料だと思ったら損をした」の声が多発する背景と2026年最新の現実
インターネット上の質問掲示板やSNSを定点観測すると、みずほ銀行の利用者を巡るある特定の不満が周期的に噴出している。「1,000円下ろすのに330円取られた」「自分の口座にお金を入れただけなのに手数料を差し引かれた」という生々しい悲鳴だ。なぜ、これほどまでに利用者の認識と銀行側の実情に乖離が生じているのだろうか。
その背景には、長年にわたる2026年最新の手数料改定までの段階的な引き上げの歴史がある。過去数十年にわたり、メガバンク各行はコンビニATMの利便性を競い合い、平日昼間の手数料無料化や安価な利用料をアピールしてきた。しかし、紙幣を取り扱うインフラ維持コストの高騰と低金利環境の長期化を契機に、銀行各行は「現金取引の有料化」へと大きく舵を切った。みずほ銀行も例外ではなく、コンビニATMを手数料優遇の聖域から「受益者負担のインフラ」へと位置づけたのである。
さらに利用者を混乱させているのが、「お金を預ける(入金する)」際の手数料だ。都市銀行の店舗内ATMであれば原則として預入れは無料だが、提携コンビニATMでは入金であっても引き出しと同額の手数料が容赦なく引かれる。「預金は銀行を助ける行為なのだからタダに決まっている」という利用者の無意識の思い込みが、明細書を見た瞬間の激しい損害感を生み出す構造的な罠となっている。

【一覧比較】セブン・ローソン・イーネットの手数料と利用可能時間
コンビニ大手3社に設置されているATMごとに、手数料の課金体系や稼働時間は微妙に異なっている。みずほ銀行のキャッシュカードを使用した場合の標準的な手数料および稼働条件を、以下の比較表に整理した。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| セブン銀行ATMのみずほ利用手数料 | 平日8:45〜18:00:220円 上記以外の平日・土日祝:330円 | 他行平均:110円〜330円 | 最も店舗数が多いセブンで終日有料な点は痛手。時間外330円は業界最高水準の負担。 |
| ローソン銀行ATMの引き出し時間 | 原則24時間(月曜未明・メンテ時を除く) 平日昼:220円/夜間・土日祝:330円 | 終日稼働が一般的 | セブン同様に基本手数料は高額。無条件での利用は極力控えるべき水準。 |
| イーネットATM手数料(ファミマ等) | 平日昼:220円/時間外:330円 ※優遇条件クリアで月最大3回無料 | 条件付き無料枠の提供 | みずほマイレージクラブの優遇が直接適用される唯一の主力コンビニATM。 |
| 土日祝日のコンビニATM手数料 | 終日:330円(引出・預入とも) | 他行平均:220円〜330円 | 休日の現金の引き出しは明確な「ペナルティ価格」。金曜日のうちに対策が必須。 |
| 深夜早朝のコンビニATM引き出し手数料 | 23:00〜翌8:00等:330円 | 深夜割増が一般的 | 時間外コストの極致。緊急時以外に立ち寄るべきではない時間帯。 |
| イオン銀行ATM相互利用手数料 | 平日8:45〜18:00:0円(完全無料) 時間外・土日祝:110円〜220円 | 提携行優遇レート | みずほ利用者が最も重宝すべき抜け道。ミニストップ併設機も対象となる。 |
表から読み取れる通り、標準状態のキャッシュカードでセブン-イレブンやローソンに駆け込んだ場合、平日の真昼間であってもみずほ銀行のコンビニATM手数料として220円が確実に徴収される。土日祝日や深夜早朝に至っては、一度の操作で330円が差し引かれる。一般的な普通預金の金利が年0.1%〜0.2%程度まで戻ってきた昨今であっても、330円の利息を稼ぎ出すには数百万円の元本を1年間預け続けなければならない計算だ。この手数料を無防備に支払うことが、資産防衛の観点からどれほど致命的であるかは論を俟たない。
【実態検証】利用者の生の声と現場目線で見えたリアルな落とし穴
現場のATMコーナーでは、連日どのような事態が発生しているのか。都内主要駅周辺のコンビニエンスストア数店舗で利用者の動向を観察するとともに、WEB上のコミュニティに蓄積された数多の証言を検証したところ、手数料表示に直面した人々の典型的な行動パターンと「見えない落とし穴」が浮き彫りになった。
「仕事帰りの金曜深夜、ファミマのATMで翌日の結婚式用にとりあえず3万円を下ろした。出てきた明細書に『手数料330円』と印字されていて目を疑った。以前はマイレージ特典でタダだったはずなのに、いつの間にか回数制限を超えていたらしい」(30代男性・商社勤務の手記引用)
「休日に子供の習い事の月謝を納めるため、セブン銀行ATMに1万円を入金した。帰宅後にアプリを確認したら、残高が9,670円しか増えていなかった。まさか入金するだけで330円も取られるなんて、銀行からの公式な警告画面をもっと分かりやすく出してほしい」(40代女性・パート勤務)
ここで注目すべきは、コンビニATMの稼働スケジュールにおける「空白地帯」だ。みずほ銀行はシステム運用上の都合から、毎週日曜日の21:00から翌月曜日の7:00までの間、提携コンビニATMを含むすべてのオンラインサービスを停止させている。日曜日深夜の繁華街で、財布を落としたり急な出費に見舞われたりした利用者が、コンビニATMの前で「取扱停止中」のエラー画面を見て立ち往生する光景は、現場を知る者にとっては決して珍しいものではない。
また、コンビニATM預け入れ可能時間は原則として24時間(システム休止時を除く)設定されているものの、手数料体系は引き出しと完全に連動している。利用者の多くが抱く「入金はサービスの一環だから無料であるべきだ」という心理的バイアスが、結果として予期せぬ損失体験を招く主因となっているのだ。

手数料をゼロにする抜け道|みずほマイレージクラブとダイレクトの優遇条件
みずほ銀行の利用者がコンビニATM手数料を完全に0円化するためには、同行が提供する会員制サービス「みずほマイレージクラブ」の攻略が不可欠となる。しかし、この制度には複雑な判定基準と、利用可能なコンビニの「限定性」という重大な縛りが課されている。
まず大前提として、インターネットバンキングである「みずほダイレクト」の契約および利用登録が必須となる。これを行っていない口座は、どれほど多額の預金残高を抱えていようとも一切の優遇を受けられない。その上で、以下のいずれかの条件を満たすことでみずほダイレクト手数料優遇条件がクリアされ、ステージに応じた特典が付与される仕組みだ。
- 給与受取口座としての指定(月1回5万円以上の受取実績)
- みずほマイレージクラブカード(クレジットカード)の年間利用、またはデビットカードの利用
- 資産運用商品(投資信託・外貨預金等)の残高保有、または住宅ローンの借入残高
- 預金残高合計が一定額以上(判定基準に応じたステージ判定)
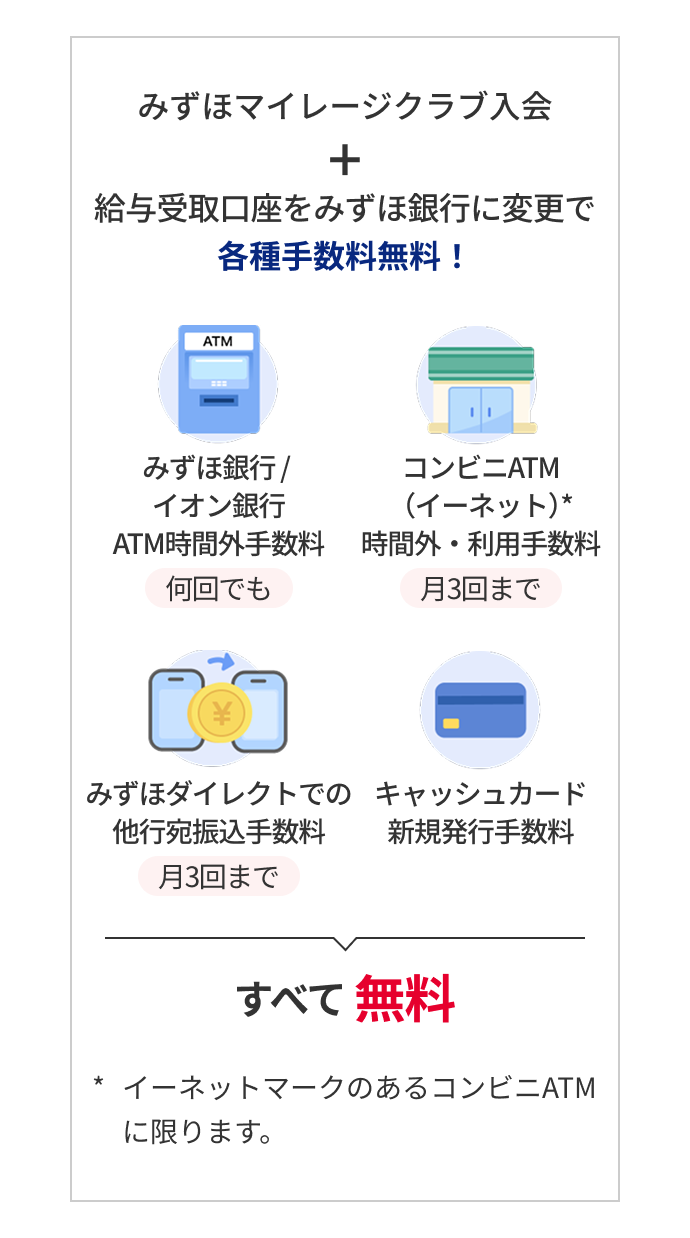
これらの条件を達成することで得られるみずほマイレージクラブ無料特典の最大の目玉が、コンビニATMの引き出し手数料無料枠だ。条件に応じて月1回から最大3回までの引き出し手数料が無料化される。ただし、ここで極めて警戒すべき注意点が存在する。この無料特典が適用されるコンビニATMは、原則として「イーネットATM(主にファミリーマート設置)」に限定されているという事実だ。
街中で最も目にする機会の多い「セブン銀行ATM」や「ローソン銀行ATM」では、たとえ最上位のステージを獲得していようとも、原則としてこの無料特典は適用されない(全額自己負担となる)。この仕様を正確に理解せず、「マイレージの条件をクリアしているからセブンでもタダのはずだ」と誤認して画面操作を完了させてしまう利用者が後を絶たない。手数料をゼロに抑え込みたいのであれば、「探すべきはセブンではなく、イーネット端末を備えたファミリーマートである」という鉄則を脳裏に刻み込む必要がある。
一般に知られていない盲点とネットの誤解を暴く
ネット上の情報や古い体験談には、現行のルールとは異なる危険な誤認が散見される。利用者が陥りがちな3つの盲点と、その真偽を論理的に解剖する。
盲点1:「預け入れ(入金)はどのコンビニでも無料」という大誤解
前述の通り、セブン銀行・ローソン銀行・イーネットのいずれにおいても、所定の優遇枠を使わない限り、入金には平日昼間220円、時間外330円の手数料が確実に発生する。自分の口座にお金を戻すだけで資金が目減りする現象を避けるには、みずほ銀行の店舗に併設された無人ATMへ足を運ぶか、後述するイオン銀行ATMを利用するしかない。
盲点2:コンビニATMからの振込に潜む「二重課金」
出先で急ぎの支払いが発生し、コンビニATMからカード振込を行おうとするケースがある。この際、みずほ銀行のコンビニATM振込限度額(原則として1日あたり磁気カード50万円、ICチップ利用時でも個別設定上限まで)の範囲内であったとしても、恐るべき罠が待ち受けている。コンビニATMの「利用手数料(220円〜330円)」に加え、銀行規定の「振込手数料(他行宛て等の所定額)」がダブルで差し引かれるのだ。振込はATMで行わず、手元のスマートフォンから「みずほダイレクト」経由で実行するのがデジタル時代の唯一の防衛策である。
盲点3:隠れた最強の抜け穴「イオン銀行ATM相互利用」の存在
一般にあまり大々的には宣伝されていないが、みずほ銀行はイオン銀行と広範な業務提携を結んでいる。この提携関係により、イオン銀行ATM相互利用手数料には特別な協定が結ばれており、平日8:45から18:00までの時間帯であれば、イオン銀行ATMでの「引き出し」および「預け入れ」が誰でも何回でも完全無料で利用できる。イオンモールやダイエーはもちろん、全国のミニストップに設置されたATMの多くはイオン銀行ATMである。セブンやローソンが有料である一方、ミニストップに駆け込めば平日日中は合法的に0円で現金を出し入れできるという事実は、知る人ぞ知る極めて強力な裏ワザといえる。
【プロの結論】行動経済学から読み解く「ATM手数料貧乏」の脱出基準
なぜ人間は、1回わずか220円や330円の手数料に対して危機感を抱けないのか。行動経済学における「微小コストの軽視」と「現状維持バイアス」の観点からこの問題を紐解くと、現代人が直面している資産流出の根本原因が見えてくる。
数百円という金額は、ランチ代や買い物の総額に紛れ込ませると心理的痛痛(ペイン・オブ・ペイング)が麻痺しやすい規模の数字である。しかし、月に2回、深夜や休日にコンビニATMで330円を支払い続けた場合、年間で7,920円が口座から静かに消滅する。この金額は、新NISA等でインデックス投資を行った場合、15万円近い投資元本が年利5%で生み出す年間配当金(約7,500円)を一瞬で相殺する破壊力を持つ。苦労して資産運用を始めながら、日常のコンビニATM利用でその果実を吹き飛ばしている利用者が実に多い。
この無意味な損失の連鎖を断ち切るため、自身の行動パターンに応じた明確な判断基準を提示したい。
| タイプ区分 | 該当する行動特性 | 推奨される具体的アクション |
|---|---|---|
| みずほ利用を継続すべき人 | ・給与受取口座に指定している ・生活圏にファミリーマートやミニストップがある ・みずほダイレクトを日常的に使いこなせる | マイレージ優遇条件を満たし、引き出しは「イーネット」か「イオン銀行」に厳格に限定。セブン・ローソンは原則立ち入らない。 |
| 利用環境の根本改善が必要な人 | ・自宅や職場の最寄りがセブンやローソンのみ ・土日や深夜に無計画に現金を下ろす癖がある ・給与口座に指定できず優遇ステージがない | コンビニATMの無条件無料枠が手厚いネット銀行(住信SBIネット銀行やソニー銀行等)へ生活決済口座を移管すべき。 |
【みずほ atm コンビニ】に関するよくある質問(FAQ)
Q1:みずほ銀行のキャッシュカードで、セブン-イレブンのATMから完全に無料で現金を引き出す方法はありますか?
A1:残念ながら、現行の制度においてセブン銀行ATMでみずほ銀行の手数料を常時完全無料にする一般的な優遇ルートは存在しない。みずほマイレージクラブのコンビニATM無料特典はイーネットATM等を主対象としており、セブン銀行ATMを利用する場合は平日昼間でも220円、夜間休日は330円の手数料が原則として発生する。完全無料で下ろしたい場合は、平日の日中にイオン銀行ATM(ミニストップ等)を利用するか、みずほ銀行の店舗内ATMを利用する必要がある。
Q2:ファミリーマートに置いてあるATMなら、どれでもみずほマイレージクラブの無料特典が使えますか?
A2:すべてではないため注意が必要だ。ファミリーマートに設置されている端末の多くは「イーネット(E-net)ATM」だが、一部の店舗には「ゆうちょ銀行ATM」が設置されている場合がある。みずほマイレージクラブの無料特典が適用されるのは「イーネットマーク」の付いたATMである。端末上部や画面周囲にイーネットのロゴがあるかを必ず確認した上でカードを挿入してほしい。
Q3:土曜日や日曜日にお金を預け入れる場合、手数料をゼロにする方法はありますか?
A3:コンビニATM(セブン・ローソン・イーネット)を使う限り、土日祝日の預入れは終日有料(330円など)となる。土日祝日に完全無料で入金したい場合は、みずほ銀行の支店や出張所に併設されている「みずほ銀行自前のATM」を利用する必要がある。自前のATMであれば、土日祝日の稼働時間帯であっても預入れ手数料は無料である。
Q4:コンビニATMで現金を引き出す際、1回の引き出し限度額はいくらですか?
A4:コンビニATMの機械自体の1回あたりの出金限度額は通常20万円(セブン銀行等)となっている。ただし、カード自体に設定されている「1日あたりの利用限度額」が優先される。みずほ銀行の初期設定では1日あたり50万円が上限となっているケースが多いが、自身で防犯のために上限を低く設定している場合はその金額までしか出金できない。
まとめ:今後の動向と失敗しないための判断基準
銀行のATMネットワークは、これまでの「いつでもどこでも手厚い無料サービス」を提供する時代から、利用実態に即した「厳格なコスト管理インフラ」へと不可逆的な変化を遂げた。この流れは今後さらに加速し、現金を取り扱うこと自体のハードルはより一層高まっていくことが予想される。
そうした環境下で資産の無駄遣いを防ぐための防衛線は極めて明確だ。まずは「セブンやローソンではお金を下ろさない・預けない」という鉄則を徹底すること。そして、どうしても出先で現金が必要になった際は、マイレージ特典を整えた上でファミリーマート(イーネット)を探すか、平日日中であればミニストップ(イオン銀行)の無料枠を賢く活用することである。
たかが数百円と侮るか、無駄な支出を徹底して排除する規律を持つか。情報格差がそのまま個人の資産防衛力に直結する時代において、日常のATM操作に対する意識の変革こそが、最も手堅く確実なリスクマネジメントとなる。 (出典: みずほ atm コンビニ(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。