みずほ銀行の手数料を完全無料化!2026年最新の裏ワザと改定の真相
📌 【この記事の重要ポイントまとめ】
- 要点1:みずほマイレージクラブの条件達成により、みずほ銀行ATMの時間外手数料が無制限無料、イーネットATMが月最大3回無料、他行宛振込が月最大3回無料になる。
- 要点2:「手数料改悪」と囁かれた背景には、コンビニATMの無料回数削減や紙の通帳有料化があるが、給与受取や「みずほダイレクト」の利用、キャッシュレス決済連携を正しく組めば現在も完全無料化は容易に維持できる。
- 要点3:イオン銀行ATMとの相互無料提携やJ-Coin Payチャージ連携を活用した裏ワザを駆使すれば、無駄な手数料を1円も払わずに日常の資金移動を完結させることが可能。
【疑問を解明】みずほ銀行の手数料を無料にする達成条件と判定基準
「みずほ銀行の手数料を無料にするには、具体的に何を達成すればよいのか?」という疑問に対する回答の核心は、みずほマイレージクラブの達成条件と、その判定によって付与されるうれしい特典の判定基準と現在の仕組みを正確に把握することにある。 みずほ銀行では、個人向けインターネットバンキングである「みずほダイレクト」の契約および初回登録を大前提として、月末時点の取引状況に応じた判定を行い、翌々月の1ヶ月間に各種優遇を提供するステップ制を敷いている。かつてのように「口座にお金を預けておくだけで無条件に無料」という時代は完全に終わりを告げた。 具体的に手数料優遇を勝ち取るための主要な判定条件は、難易度別に明確に階層化されている。まず、最も手軽にクリアできるのが「給料の受取」または「年金の受取」の実績だ。口座の入金明細に「給料」あるいは「年金」という特定テキストデータが正しく記録されることで、翌々月の他行宛振込手数料の無料回数が月1回付与され、コンビニATM(イーネット)の手数料も月2回まで無料化される。この給与受取実績の判定は自動化されており、会社側の振込電文種別が「給与振込」になっていれば確実に条件を満たす。
給与受取口座に指定できないフリーランスや学生、主婦層であっても道は閉ざされていない。資産運用残高(投資信託、外貨預金など)の保有、あるいはみずほマイレージクラブカード(クレジットカード)の年間利用や、キャッシュレス決済アプリ「J-Coin Pay」のアカウント連携など、ライフスタイルに応じた代替条件が用意されている。特にみずほダイレクト手数料優遇を最大限に引き出すためには、月末時点で自分がどの判定条件を通過しているかを「みずほダイレクト」の会員画面で事前に確認しておく習慣が、余計な出費を防ぐ防波堤となる。

【データ比較】ATM出金と他行宛振込手数料の無料回数・時間帯一覧
みずほ銀行の自社ATM、提携先であるコンビニATM、そして他行宛てのオンライン振込において、どのような条件でいくらのコストが発生するのか。2026年現在の基準数値を構造化したのが以下の比較表である。| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| みずほ銀行ATM 出金手数料 | 平日8:45〜18:00は無料。 時間外・土日祝は110円〜220円(マイレージクラブ優遇達成で全時間帯何度でも無料)。 | メガバンク標準(平日の日中のみ無料で時間外は有料が一般的)。 | 平日日中の基本無料は維持されているが、優遇条件を1つでも達成しておけば夜間や休日出金のコストを完全ゼロ化できるため必須設定。 |
| コンビニATM出金(イーネット) | 通常時は220円〜330円。 優遇達成で月最大3回まで無料(給与受取等の基本条件で月2回無料)。 | ネット銀行で月3〜5回無料、他メガバンクでは月1〜2回優遇が主流。 | ローソンやセブン銀行は優遇対象外で有料となるため、コンビニ利用時は必ずファミリーマート等の「E-net」端末を狙い撃ちする必要がある。 |
| 提携ATM(イオン銀行) | 平日8:45〜18:00の出金は何度でも無料。 (みずほ銀行ATMと同一手数料体系が適用)。 | 他社提携ATMは都度110円〜220円の手数料発生が一般的。 | 全国のイオングループ店舗やミニストップに設置された端末を「みずほ自前ATM」と同等に使える極めて強力な相互ネットワーク。 |
| 他行宛振込手数料(ダイレクト) | 通常時は165円〜330円。 優遇達成で月1回〜最大3回まで無料。 | メガバンク窓口・ATM振込は400円以上、ダイレクトでも150円超が標準。 | 家賃送金や他行メイン口座への移動に極めて有用。給与受取設定さえあれば月1回はタダで資金移動が可能。 |
【実態検証】「改悪」と騒がれた背景の真相とネットの生々しい評判
SNSや金融掲示板(5ちゃんねる、知恵袋など)を巡回すると、「みずほの手数料体系は改悪続きで使いにくくなった」「知らないうちに手数料を引かれていた」という怨嗟の声が定期的に噴き上がっている。このみずほ銀行手数料改悪の真相と理由を深掘りすると、銀行側が推進してきた「紙と実店舗のコスト削減」および「ネット銀行対抗のための選別戦略」の歴史が浮かび上がってくる。 かつてのみずほマイレージクラブは、口座残高が一定以上あればセブン銀行やローソン銀行を含む主要コンビニATMが月4回まで無料になるなど、極めて緩やかな条件で高い利便性を提供していた。しかし、過去数回にわたる手数料改定を通じて、コンビニの無料対象は「イーネットATM」に事実上限定され、無料回数も条件に応じて月2回や3回へと引き下げられた。さらに、紙の通帳を発行・更新する際に1冊あたり1,100円(税込)の手数料を徴収する方針(70歳未満の新規口座開設者等)を導入したことが、一般ユーザーの心理に「手数料改悪」という強い烙印を押す決定打となった。 リアルな市場の反応を検証すると、ネット上では以下のような二極化した評価が飛び交っている。「給料振込口座にしているだけで、平日の夜でもみずほATMが無料になるのは助かる。ファミマのイーネットでも月2回下ろせれば日常生活で困ることはほぼない」(30代会社員・X上の投稿)
「近所のセブンイレブンでお金を引き出そうとしたら手数料を取られてショックを受けた。昔の感覚でセブン銀行を使ったら完全に罠だった。イーネットがあるファミマを探さなければいけないのが面倒」(20代自営業・金融クチコミ掲示板)
報道関係者や金融アナリストが指摘するように、みずほ銀行が手数料体系を厳格化した背景には、全国に広がるATM網の維持管理コスト(年間数百億円規模とされる現金輸送・防犯・システム更新費用)を適正化し、デジタル取引(みずほダイレクト)への移行を強力に促す明確な意図がある。結果として、みずほ銀行手数料無料の評判とネットの反応は、変更に気づかず従来の行動パターンを続けたライトユーザー層の不満と、デジタルを使いこなして優遇条件を難なくクリアしているリテラシー層の満足という、真っ二つの分断を見せているのだ。
見落としがちな盲点|イオン銀行提携とイーネットATMの注意すべき格差
利用者が最も陥りやすい落とし穴が、コンビニATM手数料無料の条件における「提携端末の選別ミス」である。大半の生活者は「コンビニに置いてあるATMならどこでも同じ」と錯覚しがちだが、みずほ銀行の優遇設計においては天と地ほどの格差が設けられている。 第一の決定的な盲点は、無料特典の対象となるコンビニATMが原則として「イーネット(E-net)」に限られている点だ。全国のファミリーマートやデイリーヤマザキ等に多く設置されているイーネットATMであれば、みずほマイレージクラブの判定をクリアしていればイーネットATM手数料無料の恩恵をフルに享受できる。しかし、セブン-イレブンに設置されている「セブン銀行ATM」や、ローソン店内の「ローソン銀行ATM」を利用した場合、たとえマイレージクラブの最上位ステージであっても原則として規定の手数料が容赦なく課金される。 第二の盲点であり、同時に最大の救済ルートとなっているのが、イオン銀行ATM手数料みずほ提携の存在だ。みずほ銀行とイオン銀行は広範なリテール提携を結んでおり、イオン銀行のATMにおいて、みずほ銀行のキャッシュカードを利用した平日8:45〜18:00の引き出し手数料は「完全無料」となっている。イオン銀行ATMは、全国のイオンモールやイオンタウン、イオンスタイルといった大型商業施設のみならず、都市部に無数に展開する小型食品スーパー「まいばすけっと」や、コンビニエンスストアの「ミニストップ」の店内に標準配備されている。つまり、近くにみずほ銀行の支店がない住宅街であっても、ミニストップやまいばすけっとに駆け込めば、平日日中はみずほ自前ATMと寸分違わぬ無料出金が可能になる。この提携ネットワークの存在を認識しているかどうかで、月々の出費には明確な差がつく。
【2026年最新】知らないと損するみずほ銀行手数料無料の裏ワザ詳細まとめ
2026年現在の取引環境を徹底的に調査した結果、日常の手数料を極限までゼロに近づける「現場レベルの攻略法」が確立されている。2026年最新みずほ銀行手数料改定の動向を踏まえた、みずほ銀行手数料無料の裏ワザ詳細まとめとして以下の3つの手法を伝授したい。1. J-Coin Pay経由による「手数料ゼロ資金移動」
みずほ銀行が提供するスマートフォン決済アプリ「J-Coin Pay」は、みずほ口座からのチャージおよび口座への戻し(出金)手数料が何度でも無料である。さらに、J-Coin Payに登録している他行口座や、家族・知人のJ-Coin Payアカウントへの送金も無料で行える。他行宛振込の無料回数を使い果たしてしまった場合でも、双方のアカウント間でJ-Coin残高として移動させ、相手側が自口座へ出金処理を行えば、一切の手数料をかけずに送金を完了させることができる。2. ミニストップ(イオン銀行端末)を「第2の自社ATM」として固定化する
前述の通り、ミニストップ店内に鎮座するATMの大半はイオン銀行端末だ。イーネットATMの月間無料回数(最大3回)を使い切ってしまった月や、そもそも優遇判定を満たしていない月であっても、平日日中(8:45〜18:00)にミニストップのイオン銀行端末を利用すれば、何回引き出しても手数料は1円も取られない。コンビニ出金で無駄なコストを払わないための黄金律である。3. キャッシュレス決済チャージやクレカ1回利用による「判定防衛」
給与受取口座を自由に動かせない会社員や個人事業主の場合、判定基準の「クレジットカードの利用」または「資産運用・キャッシュレス残高」を最小限の労力でクリアするアプローチが有効だ。みずほマイレージクラブカードを固定費(少額のサブスクリプションや携帯料金の一部など)の引き落としに充てるか、定期預金・外貨預金口座に少額の元本を維持することで、翌々月の手数料無料権利を自動的に永続化させることが可能である。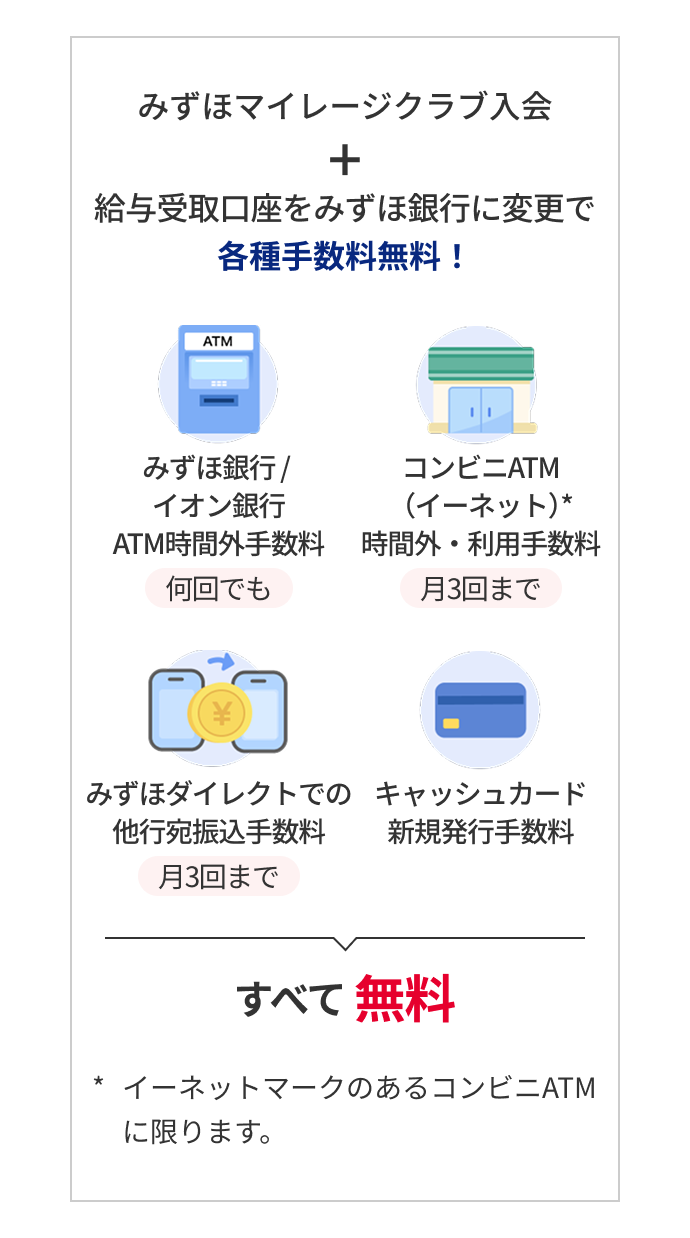
【プロの結論】行動経済学から紐解く銀行手数料と利用者の判断基準
金融リテラシーの観点から見ると、銀行の手数料問題は単なる「数十円・数百円の損得」にとどまらない。行動経済学において「ラテマネー(日々の無意識な少額支出)」や「心理的ペナルティ」として論じられるように、1回110円〜330円の手数料を軽視する個人の思考パターンは、長期的な資産形成において致命的な機会損失を生み出す温床となる。 現代のメガバンクは、膨大な店舗網と人員を維持するためのコストを、手数料を無頓着に支払い続ける「無関心層」から回収する構造へと完全に舵を切っている。これに無防備に甘んじるか、システムを逆手に取って優遇枠を使い倒すかによって、生活防衛の強度は根底から覆る。 この冷厳な構造を踏まえ、みずほ銀行をメインバンクとして活用すべき人物像と、即座に見直すべき人物像の境界線を客観的に明示する。【プロの判断基準】みずほ銀行の利用に向いている人
- 会社からの給与振込口座にみずほ銀行を指定できる人(即座に基本優遇が確定する)。
- 日常生活圏(通勤路や自宅近辺)にファミリーマート(イーネット)またはミニストップ・まいばすけっと(イオン銀行)が存在する人。
- スマートフォンの「みずほダイレクト」アプリを日常的に操作し、残高や判定ステータスをチェックすることに抵抗がない人。
- 住宅ローンや資産運用商品をみずほフィナンシャルグループで集約しており、手厚い優遇ステージを無条件で享受できる人。
【プロの判断基準】みずほ銀行の利用をおすすめできない人
- セブン-イレブンやローソンを日常のメイン動線にしており、ATM画面の「手数料220円」の警告を気にせず確定ボタンを押してしまう人。
- 紙の通帳に固執し、デジタルバンキングやアプリの導入を拒んでいる人(通帳発行コストや窓口・ATM手数料の三重苦に直面する)。
- 給与受取口座の変更が不可であり、かつクレジットカードや資産運用の連携手続きを煩わしく感じる人。
- 月に何度も他行口座へ現金振込を行う個人事業主等で、無条件で月5〜10回の振込無料枠を求める人(この場合は住信SBIネット銀行や楽天銀行などの専業ネット銀行を主軸に据えるのが合理的である)。
【みずほ銀行 手数料 無料】に関するよくある質問(FAQ)
Q1:みずほ銀行のATM手数料が無料になる時間帯は具体的にいつですか?
A1:みずほ銀行の自店ATMを利用する場合、平日8:45〜18:00の引き出しおよび預け入れは誰でも何度でも無料です。平日8:00〜8:45および18:00〜23:00、土曜・日曜・祝日の時間帯は通常110円〜220円の時間外手数料が発生しますが、みずほマイレージクラブの優遇条件をクリアしていれば、時間外も含めて全時間帯で出金手数料が何度でも無料になります。
Q2:セブン-イレブンやローソンのATMでも手数料は無料になりますか?
A2:原則として無料にはなりません。みずほマイレージクラブのコンビニATM優遇(月最大3回無料)が適用されるのは「イーネットATM(主にファミリーマートやデイリーヤマザキ等に設置)」のみです。セブン銀行ATMやローソン銀行ATMで出金すると、優遇条件を達成していても所定の手数料(110円〜330円)が発生するため注意してください。なお、ミニストップやまいばすけっと等に設置されている「イオン銀行ATM」であれば、平日8:45〜18:00は無料で利用可能です。
Q3:みずほダイレクトでの他行宛振込手数料を無料にする最も簡単な方法は何ですか?
A3:最も確実かつ簡単な方法は、みずほ銀行の口座を「給与受取口座」または「公的年金受取口座」に設定することです。これにより、翌々月のみずほダイレクト経由の他行宛振込手数料が月1回無料になります。さらに預金残高や投資信託、クレジットカード利用等の条件を積み上げることで、無料回数を最大月3回まで拡大させることが可能です。 (出典: みずほ銀行 手数料 無料(Yahoo!ニュース))
まとめ:今後の動向と失敗しないための判断基準
メガバンクにおける「手数料ゼロ」の恩恵は、かつての既得権益から、自ら条件を揃えて勝ち取るべき「戦略的リワード」へと完全に移行した。2026年を迎えた現在、みずほ銀行が提供するインフラは、給与受取設定、イーネット端末の識別、イオン銀行との提携活用、そしてデジタルアプリの連携という数歩の段取りを踏むだけで、驚くほど快適かつ低コストな金融プラットフォームへと変貌する。 漫然と時間外ATMにカードを差し込み、数百円の小銭を垂れ流す生活から今すぐ決別してほしい。自身が現在満たしている条件をみずほダイレクト上で再点検し、近隣の提携ATMを賢く使いこなすことこそが、インフレ時代を生き抜く最も確実で即効性のある金融防衛策である。
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。