みずほ銀行コンビニ手数料を無料にする裏ワザと2026年最新条件
深夜や休日に立ち寄ったコンビニのATMで、現金を引き出そうとして画面に「手数料330円」と表示され、思わず操作ボタンを押す手を止めた経験はないでしょうか。メガバンク各行が店舗統廃合や現金管理コストの見直しを進める中、ATMの利用コストは年々シビアさを増しています。かつてのように「どこのATMでも気軽にタダで引き出せる」時代は完全に過去のものとなりました。
生活口座として利用者の多いみずほ銀行においても、無計画に出金を繰り返せば年間で数千円から1万円近い現金を「手数料」という形で失うことになります。しかし、公式の優遇プログラムである仕組みを正しく把握し、わずかな設定を済ませておくだけで、コンビニATMの利用手数料をゼロに抑えることは十分に可能です。本稿では、2026年最新の改定ルールを網羅しながら、手数料を確実に無料化する達成条件や現場目線の実践的なテクニックを余すところなく検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:みずほ銀行のコンビニATM手数料は通常110円〜330円発生するが、「みずほマイレージクラブ」のステージ特典により月1〜3回の完全無料化が可能。
- 要点2:無料化の最短ルートは「みずほダイレクト」の利用登録と給与受取設定、または対象デビット・クレジットカードの月間利用である。
- 要点3:提携キャッシュレス決済や他行宛て振込無料特典を組み合わせた迂回ルートを活用すれば、無料回数の上限を超えても現金引き出しコストをゼロ化できる。
【2026年最新】みずほ銀行のコンビニATM引き出し手数料と利用可能時間
みずほ銀行のキャッシュカードを使って主要コンビニで現金を引き出す場合、利用する提携ATMや時間帯によって細かくコストが分かれています。日常的に利用頻度が高いセブン-イレブン(セブン銀行ATM)、ローソン(ローソン銀行ATM)、ファミリーマート等に設置されているイーネットATM(E-net)の基本手数料体系を整理しておくことが、防衛の第一歩です。
みずほ銀行の公式開示資料によると、通常利用時(優遇特典が適用されていない状態)の引き出し手数料は、平日の日中(8:45〜18:00)で110円(税込)、早朝・夜間および土日祝日の終日では220円または330円(税込)に設定されています。特に注意すべきはみずほ銀行土日祝日の引き出し手数料であり、時間帯によっては1回の利用で330円が引き落とされるため、1万円を引き出すだけで実質3%超の目減りが発生する計算です。
| 提携コンビニATM | 平日(8:45〜18:00) | 平日時間外・土日祝日 | 編集部の見解・評価 |
|---|---|---|---|
| セブン銀行ATM引き出し手数料 | 110円 | 220円〜330円 | 全国設置台数が多く利便性は随一だが、無対策での時間外利用は大きな損失に直結する。 |
| ローソン銀行ATM手数料 | 110円 | 220円〜330円 | 地方や駅構内店舗での利用価値が高い反面、深夜帯の手数料加算はセブン同様に重い。 |
| イーネットATM利用手数料 | 110円 | 220円〜330円 | ファミリーマートを中心に展開。平日の特定時間帯以外は原則コストが発生する。 |
近年のみずほ銀行手数料改定2026年最新データを見ると、自行ATMの稼働時間見直しと並行して、コンビニ設置端末の利用コストは「現金管理に要するインフラ実費」を色濃く反映した価格設計へとシフトしています。つまり、何も対策を打たずに街頭のコンビニATMへ駆け込む行為そのものが、最もコストパフォーマンスの悪い現金の調達方法となっているのです。

みずほマイレージクラブ達成条件と青葉ステージの攻略法
コンビニATMの手数料負担から完全に解放されるための基軸となるのが、個人向け優遇サービスである「みずほマイレージクラブ」です。このプログラムで所定のステージに到達すると、みずほ銀行コンビニATM無料回数が月間単位で付与されます。
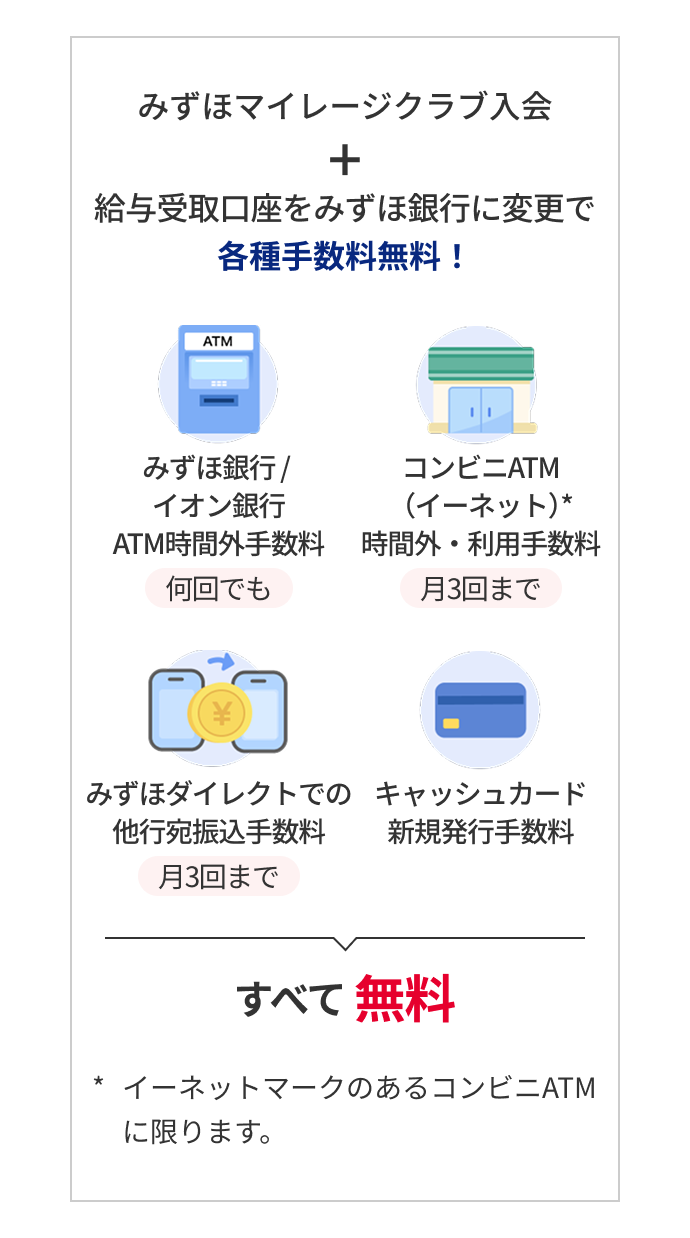
制度改定を経て運用されているステージ設計の中で、一般の会社員や学生にとって最も現実的かつ費用対効果が高いのがみずほマイレージクラブ青葉ステージです。このステージを維持することで、対象コンビニATM(イーネット・ローソン銀行・セブン銀行)の利用手数料が月間最大2〜3回まで無料になるほか、他行宛て振込手数料無料特典(月1回以上)も同時に手に入ります。
この青葉ステージを判定期間内にクリアするためのみずほマイレージクラブ達成条件は、主に以下のいずれかのアクションを満たすことです。
- 給与の継続受取:月間1回あたり一定額(目安として5万円または10万円以上)の給与振込実績があること。
- キャッシュレス決済の利用:みずほマイレージクラブカード(クレジットカード)のショッピング利用、またはみずほJCBデビットカードの利用実績があること。
- みずほダイレクト利用条件の充足:インターネットバンキング「みずほダイレクト」へ登録し、専用アプリへ一定期間内にログインを維持していること。
- 預かり資産残高基準:投資信託や外貨預金、または定期預金などの残高が所定額(30万円〜50万円以上)に達していること。
資産運用を行っていない若い世代であっても、「給与受取口座にみずほを指定し、みずほダイレクトアプリを導入しておく」だけで達成基準をクリアできる設計になっています。ただし、条件を満たした翌々月からの特典適用となるタイムラグが存在するため、口座開設や設定を行った直後の引き出しには依然として手数料が発生する点に注意しなければなりません。
【実態検証】利用者の生の声から判明したコンビニATM利用のリアルな罠
SNS上の投稿やマネー系Q&Aサイト(知恵袋・5ちゃんねる等)を定点観測すると、「無料回数が残っているはずなのに手数料220円が引かれた」「知らぬ間に口座から手数料が落ちていてショックを受けた」という相談が後を絶ちません。利用者のリアルな証言を精査すると、そこには制度の文面だけでは見落としがちな3つの構造的トラップが存在することが浮き彫りになります。
第一のトラップは、コンビニATM手数料無料の時間帯に潜む制限です。みずほマイレージクラブの無料特典は「終日どの時間でも完全にゼロ円になる」わけではありません。深夜23:00から翌朝8:00などの特定時間帯や、システムメンテナンスが重なる月曜早朝の時間帯においては、無料特典の対象外となるか、そもそも端末自体が取り扱いを停止しているケースがあります。
第二のトラップは、「ミニストップ」や一部の商業施設に設置されている「イオン銀行ATM」との提携ルールの混同です。みずほ銀行とイオン銀行は平日日中の引き出し手数料無料提携を結んでいますが、コンビニATM無料回数のカウントルールや土日祝日の手数料体系はセブン銀行やローソン銀行とは別枠で管理されており、これが利用者の混乱を招く一因となっています。
第三のトラップは、月末締め・翌月判定という「ステージ反映のズレ」です。転職や退職で給与振込が途絶えた月、あるいはクレジットカードの利用確定データが翌月にずれ込んだ際、事前の通知なしにステージが降格し、翌々月の出金時に通常手数料が徴収される事態が頻発しています。「アプリ上で現在のステージランクと当月の残り無料回数を都度確認する習慣」を持たないユーザーほど、この思わぬ出費の被害に遭いやすいのが実情です。
一般に知られていない盲点とネットの誤解
ネット上の情報ブログやSNSのショート動画では、「みずほ銀行は週末に使ってはいけない」「他行ネット銀行に預金を全額移すのが唯一の正解」といった極端な言説が散見されます。しかし、現場のシステム仕様を詳細に検証すると、過度な不安や誤解に基づいた言説であることが分かります。
代表的な誤解として、「コンビニATMの無料回数は使わなければ翌月に繰り越せる」という言説があります。これは完全な誤りです。みずほマイレージクラブの特典回数は毎月1日から末日までの使い切り型であり、使わなかった回数が翌月にストックされることはありません。無理に使い切る必要はありませんが、「今月はまだ3回残っているから」と過信して翌月頭に引き出すと、新たな判定枠に切り替わっており失敗することがあります。
また、「セブン銀行のATM画面で『手数料110円』と表示されたら、マイレージクラブに入っていても必ず課金される」という不安の声も多く聞かれます。これも端末仕様への誤解です。提携コンビニATMの画面仕様上、取引開始時には一般的な手数料が表示される仕様になっているケースがありますが、取引確定画面や実際の口座引き落としデータ上ではマイレージ特典が優先適用され、手数料0円として処理されます。画面の表記に慌てて取引をキャンセルする必要はありません。
知らないと損する!みずほ銀行コンビニ手数料無料の裏ワザと迂回ルート
マイレージクラブの無料回数をすでに使い切ってしまった場合や、そもそもステージ条件を満たせない学生・フリーランスであっても、手数料を払わずに現金を手にするみずほ銀行コンビニ手数料無料の裏ワザが存在します。フィンテックサービスや銀行間ネットワークの仕様を組み合わせた合法的かつ実効性の高い迂回テクニックです。
最も手軽で即効性があるのが、「J-Coin Pay」などの銀行系スマホ決済アプリを経由した出金ルートです。みずほ銀行が主導する決済プラットフォーム「J-Coin Pay」にみずほの普通預金口座から残高をチャージし、提携先コンビニATMのスマホATM機能を利用して出金、あるいはJ-Coin Pay口座から手数料無料枠を活用して現金を引き出します。銀行口座から直接カードを差し込んで出金するのではなく、コード決済アプリを緩衝地帯にすることで、所定の出金手数料を回避することが可能です。
もう一つの強力な選択肢が、「ことら送金」とネット専業銀行(住信SBIネット銀行・ソニー銀行等)をハブにした迂回戦略です。「ことら送金」は1回あたり10万円以下の個人間送金を原則無料で行えるインフラであり、みずほダイレクトアプリから即座に利用できます。みずほの口座から自分名義のネット専業銀行宛てにことら送金で資金を移動させ、ネット銀行側に付帯している「月5回〜10回の手数料無料枠」を使ってコンビニATMから引き出します。所要時間はわずか1〜2分で、手持ちのみずほの無料回数を1回も消費することなく現金の調達が完了します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ATM手数料に対するアプローチは、利用者の生活スタイルやキャッシュレス化の進展度合いによって最適解が分かれます。自身の状況に合わせて以下の判断基準を参考にしてください。
- みずほ銀行の優遇特典を使い倒すべき人:
- 勤務先の指定により、みずほ銀行を給与振込先として継続利用している人
- みずほダイレクトアプリを日常的に管理でき、月間の現金引き出しが1〜2回程度で収まる人
- 住宅ローンや資産運用(NISA口座等)をみずほグループに集約しており、上位ステージを恒常的に維持できる人
- ネット銀行との併用や口座見直しを検討すべき人:
- 毎週のように深夜や休日にコンビニATMから少額の現金を小刻みに引き出してしまう人
- 給与受取口座を自由に指定でき、みずほに縛られる必然性がない人
- スマートフォンの操作が苦手で、アプリログインや送金迂回ルートの設定にストレスを感じる人
行動経済学の観点から見れば、ATM手数料のように「1回あたりの金額は数百円だが、無意識に繰り返し発生する支出」は、人間の心理的痛覚を麻痺させやすい典型的な無駄金(ラテマネー)です。年間で見れば3,000円から1万円という、優良株の配当金や定期預金利息を遥かに上回る富が、単なる怠惰のコストとして金融機関側に吸い上げられているという事実に目を向ける必要があります。

【みずほ銀行 コンビニ 手数料 無料】に関するよくある質問(FAQ)
Q1:みずほ銀行のコンビニATM引き出し手数料は、何回まで無料になりますか?
A1:みずほマイレージクラブの判定条件を満たすことで、対象コンビニATM(イーネット、ローソン銀行、セブン銀行)の手数料が「月1回〜最大3回」まで無料になります。付与される回数は達成しているステージ(青葉ステージなど)や取引状況によって異なります。
Q2:土曜日や日曜日、祝日でもコンビニATMの手数料は無料になりますか?
A2:みずほマイレージクラブの無料回数が残っている場合は、土日祝日の利用であっても手数料は発生しません(0円となります)。ただし、深夜・早朝の非稼働時間帯や月曜早朝のシステムメンテナンス時間など、取り扱い自体が停止している時間帯は利用できません。
Q3:みずほダイレクトを利用するだけで、コンビニ手数料は無料になりますか?
A3:みずほダイレクトの登録・ログイン単体だけでは青葉ステージに届かない場合があります。給与受取の実績や、みずほマイレージクラブカード(クレジット/デビット)の定期的な利用、あるいは所定の資産残高条件を組み合わせることが達成の最短条件となります。
Q4:他行宛ての振込手数料を無料にするにはどうすればよいですか?
A4:こちらもみずほマイレージクラブのステージ特典に含まれており、青葉ステージ等の対象者はみずほダイレクト利用時に月1〜3回の他行宛て振込手数料が無料になります。また、10万円以下の送金であればスマートフォンアプリから「ことら送金」を利用することで、ステージ条件に関わらず何回でも無料で送金できます。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済の急速な普及に伴い、銀行業界全体で物理的な現金流通インフラを維持するコストは限界に達しつつあります。今後もメガバンクによる提携手数料の引き上げや優遇条件の厳格化が進む可能性は極めて高く、「何もしなくても無料で現金が手に入る」という前提は完全に崩壊しました。
しかし、制度の仕組みを冷静に把握し、給与受取の設定やみずほダイレクトの活用、あるいは「ことら送金」を介したネット銀行との連携といったデジタルルートを一度構築してしまえば、手数料負担を恒久的にゼロへ抑え込むことは難しくありません。わずか数分の初期設定を面倒がらずに実行できるかどうかが、2026年以降のスマートなマネー防衛を分ける決定的な境界線となります。 (出典: みずほ銀行 コンビニ 手数料 無料(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。