みずほマイレージクラブATM手数料の罠|無料条件と引かれた真相
深夜や休日のコンビニで、財布の中身が心もとなくなりATMへ急ぐ。画面に表示された残高を確認して現金を手に取った瞬間、明細票を見て思わず息を呑んだ経験はないでしょうか。「手数料:220円」――みずほマイレージクラブに入会しているから無料のはずだったのに、なぜ今、大切な自分のお金から手数料が引かれているのか。急激なキャッシュレス化が進む2026年現在もなお、コンビニATMにおける想定外の手数料引き落としをめぐるトラブルや困惑の声は後を絶ちません。
「改悪された」「条件を達成していたはずなのに引かれた」とSNSや質問サイトに投稿される悲鳴の裏には、メガバンク各行が推し進めるATM戦略の転換と、利用者側が見落としがちな複雑怪奇な「判定ルールの罠」が存在します。本稿では、みずほマイレージクラブの特典構造を徹底解剖し、セブン銀行・ローソン銀行・イーネット各端末での最新の無料回数、手数料が引かれてしまった決定的な要因、そして二度と無駄なコストを払わないための実践的な対策を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:みずほマイレージクラブのコンビニATM手数料は完全無料ではなく、所定の達成条件を満たした場合のみ「月最大2回(または1回)」まで無料化される仕組みです。
- 要点2:手数料が引かれた最大の原因は「前々月の取引実績によるステージ判定のタイムラグ」「無料回数の上限超過」「提携外ATMの利用」にあります。
- 要点3:2026年最新の条件では、給与受取口座の指定やみずほダイレクトの利用、資産運用商品の保有など、明確なアクションを取らなければ一切の無料優遇を受けられません。
【なぜ無料じゃない?】みずほATMで手数料が突然引かれた決定的な理由
「無料だと思い込んでいたのに、口座から手数料が引かれていた」という事態に直面した際、多くの利用者は銀行のシステムエラーや改悪を疑います。しかし、金融機関の開示情報や利用明細を細かく精査していくと、その大半は規約上定められた厳格なルールと利用者の認識のズレによって引き起こされています。みずほ銀行のATM手数料として引き落とされる金額は、利用時間帯や提携先によって110円から最大330円(税込)にのぼり、少額とはいえ積み重なれば無視できない損失となります。
手数料が徴収されてしまう決定的な理由は、主に次の4点に集約されます。
第1の要因は、「前々月の取引実績」で判定されるタイムラグです。みずほマイレージクラブの優遇ステージは、当月や前月の取引ではなく「前々月の月末時点」の取引内容によって決まります。たとえば、4月に給与受取口座をみずほ銀行に変更した場合、その実績によってコンビニATM手数料が無料になるのは「6月1日」からです。4月中や5月中に「今月は給与が振り込まれたから無料のはず」とコンビニATMを利用してしまうと、無慈悲にも通常通りの手数料が課金されます。
第2の要因は、「月間無料回数」のカウント超過です。みずほマイレージクラブにおけるコンビニATMの無料特典は、条件をクリアしていても「月1回」または「月2回」が上限です。かつてのように「何回でも無料」という時代は完全に過去のものとなりました。月初に1〜2回引き出しを行ったことを失念し、月後半に3回目の引き出しを行った時点で、通常の手数料が即座に徴収されます。
第3の要因は、ファミリーマートなどに設置された「ゆうちょ銀行ATM」の誤認です。みずほマイレージクラブの対象となるのは、株式会社イーネットが運営する「E-net(イーネット)マーク」のあるATMです。近年、一部のファミリーマート店舗ではイーネットATMから「ゆうちょATM」への置き換えが進んでおり、外見がコンビニであっても中身がゆうちょ端末である場合、みずほマイレージクラブのコンビニ無料枠は適用されません。
第4の要因として見落とせないのが、無料対象となる「時間帯」と取引内容の制限です。平日深夜やシステムメンテナンス時間帯、あるいは「お預入れ(入金)」と「お引出し(出金)」でのルールの違いなど、細部の仕様を正確に把握していないことでコストが発生する構造になっています。

【2026年最新】セブン・ローソン・イーネットは何回無料?みずほ銀行の手数料体系一覧
現在のみずほ銀行において、主要コンビニATM(セブン銀行、ローソン銀行、イーネット)を利用した際の手数料体系はどうなっているのか。各コンビニATMごとの基本料金と、みずほマイレージクラブの優遇適用後の数値を整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 対象コンビニATM | セブン銀行、ローソン銀行、イーネット(ファミリーマート等) | 大手コンビニ3大チェーン設置端末 | 主要コンビニをほぼ網羅しているが、店舗ごとの設置機種(特にファミマ内のゆうちょ機)に注意が必要。 |
| 通常利用手数料(引き出し) | 平日8:45〜18:00:220円 上記以外の時間帯・土日祝:330円 | 都市銀行相場:110円〜330円 | 時間外の330円は業界内でも高水準。優遇なしで頻繁に利用すると大きな家計負担となる。 |
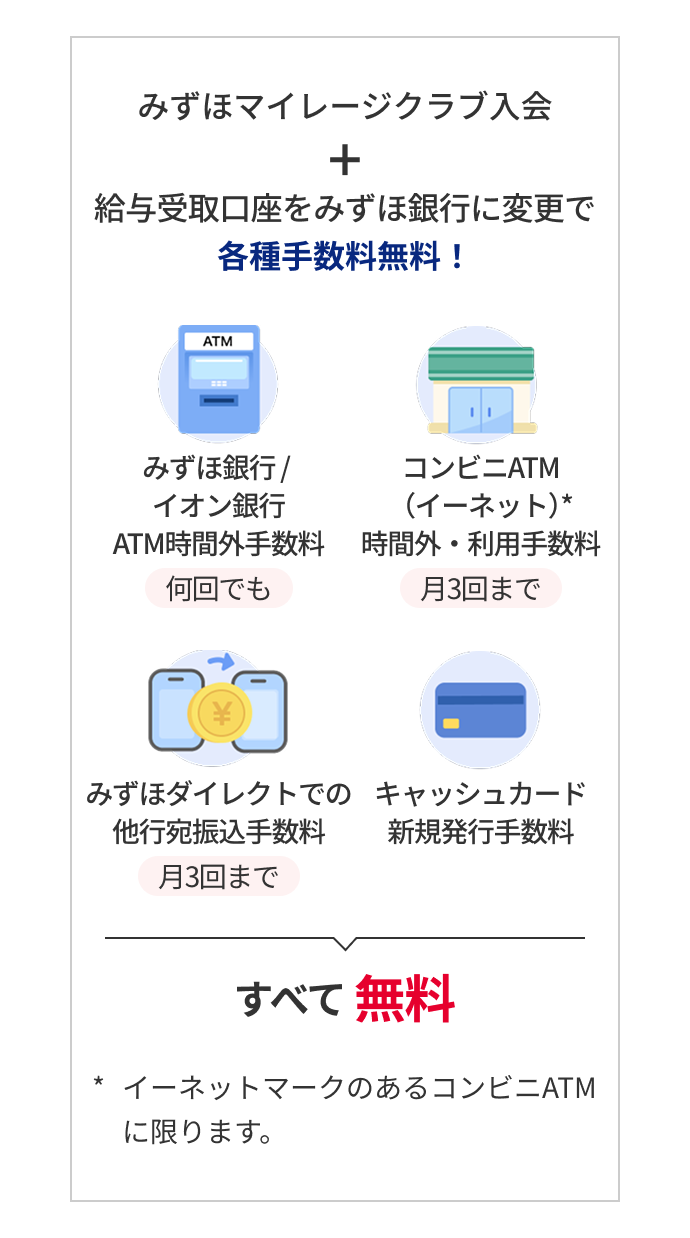
| 無料優遇回数(クラブ特典) | 条件達成で月1回〜最大2回まで手数料無料(時間外手数料含む) | ネット銀行:月1〜5回無料 他メガバンク:月1〜3回 | 月最大2回は現金派にとっては厳しい制限。キャッシュレス決済と組み合わせた計画的利用が必須。 |
| 優遇の判定タイミング | 前々月末時点の取引実績で判定し、当月1日〜末日に適用 | 前月または前々月末判定 | 約1ヶ月のタイムラグが存在するため、「条件を満たした直後」の利用で手数料が発生する悲劇が多発。 |
上表の通り、優遇がない状態で夜間や休日にコンビニATMから現金を引き出すと、1回につき330円という痛烈な手数料が課されます。年間で月2回引き出せば、それだけで7,920円もの現金が失われる計算です。みずほマイレージクラブの特典を活用することは、単なる利便性の問題ではなく、資産を守るための必須防衛策といえます。
噂の「改悪」の真偽を徹底検証|無料回数が激減した背景とメガバンクの構造変化
インターネット上のマネー系掲示板やSNSでは、「みずほのATM特典は改悪された」という論調が定着しています。かつてみずほマイレージクラブは、預金残高やカード利用などのハードルをクリアすれば「コンビニATM手数料が月4回無料」という手厚いサービスを提供していました。それが現在のように月1〜2回へと絞り込まれたのは紛れもない事実であり、消費者視点から見れば明らかなサービスの後退、いわゆる「改悪」と受け止められるのも無理はありません。
しかし、この変化の裏側には、日本の金融界全体を揺るがす構造的圧力があります。第一に、コンビニATMの維持・提携コストの急騰です。銀行は利用者がコンビニATMで現金を引き出すたびに、提携先のATM運営会社(セブン銀行やローソン銀行等)に対して所定の接続・利用手数料を肩代わりして支払っています。マイナス金利解除後も依然として低利ザヤが続く中、メガバンク各行にとって年間数百億円規模に達するATM関連コストは経営を圧迫する巨大な重荷となっていました。
第二に、政府および金融界全体によるキャッシュレス化・デジタル化への誘導です。みずほ銀行は、通帳発行手数料の新設や「みずほe-口座(通帳レス口座)」への移行、公式アプリ「みずほダイレクト」の利用促進を急速に進めてきました。現金を店舗やATMで配る従来型のリテール金融から、スマートフォンアプリ内で決済・資産管理を完結させるビジネスモデルへの舵切りが行われており、コンビニATMの無料特典縮小はその転換を加速させるための意図的なインセンティブ設計なのです。
つまり、銀行側としては「紙の通帳を廃止し、アプリを日常的に使い、現金を頻繁に引き出さないデジタルフレンドリーな顧客」だけを優遇し、多大な物理コストを発生させる顧客との差別化を図っているのが実態です。
【実態検証】利用者の生の声と現場目線で見えたリアル|SNS・知恵袋の落とし穴報告
Yahoo!知恵袋やX(旧Twitter)などのコミュニティには、みずほマイレージクラブの手数料に関して日々リアルな疑問や不満が投稿されています。記者が現場の声と実際の相談事例を精査したところ、特にトラブルが多いのは「自分では条件を満たしていると確信していたケース」でした。
都内のIT企業に勤務する30代男性の事例では、会社からの給与振込口座をみずほ銀行に指定していたにもかかわらず、日曜日の夜にセブンイレブンのATMで220円の手数料が引かれていました。原因を調べたところ、給与振込の入金データが企業側の手続きミスにより「給与」ではなく単なる「振込」名義で処理されていたことが判明しました。みずほの判定システムは振込電文の種別コードを機械的に判別しているため、摘要欄にいくら「給料」と書かれていても、銀行コードが「給与振込」でなければ特典の対象外となってしまうのです。
また、20代女性の事例では、「預金残高が30万円以上あれば無料になる」という情報をネットで見て月末に急いで入金したものの、翌週のコンビニATMで手数料を取られたというものがありました。これは先述の「前々月末判定」を知らなかったことによる典型的なミスです。月末に入金した実績が反映されるのは翌々月であるため、入金直後の月は依然として「判定基準未達」のままだったというわけです。
現場の利用者が直面しているのは、単なるルールの複雑さだけではありません。「コンビニの機械がみずほ銀行の画面と同じように見えて、実は他行端末だった」「無料回数をすでに使い切っていたことに気づく術がATMの取引中画面では分かりにくい」といった、インターフェース上の分かりにくさが利用者の不満を増幅させています。
一般に知られていない盲点と判定基準|「前々月末」のタイムラグと時間帯ルール
みずほマイレージクラブで確実に無料特典を享受するためには、銀行が設けている判定基準の細部を完璧に把握しておく必要があります。曖昧な理解を排し、押さえておくべき主要な判定条件を解説します。
コンビニATM手数料が月1回無料となる基本的な達成条件は、主に以下のいずれかを前々月末時点で満たしていることです。
- 給与の受取実績:前々月に「給与振込」扱いで入金があること(パート・アルバイト等の振込区分に注意)。
- 預金等残高が一定水準以上:前々月末時点での預金残高、または資産運用商品等の合計残高が基準(一般的には30万円以上などの基準が設定)。
- みずほマイレージクラブカード(クレジットカード)の利用:前々月においてカード決済の引き落とし実績があること。
- みずほダイレクトの契約・利用:デジタルサービスの基本登録が完了していることが大前提となるケースが多数。
さらに、上位条件(資産運用商品の残高保有や多額の預金残高、提携サービス利用など)を達成することで、無料回数が月最大2回まで引き上げられます。しかし、どれほど多額の資産を預けていようと、現行システムにおいてコンビニATM無料回数が「月3回以上」に設定されることは原則としてありません。
もう一つの決定的な盲点は「無料となる時間帯」です。イーネット、ローソン銀行、セブン銀行のATMにおいて、みずほマイレージクラブの優遇が適用される場合、通常であれば220円または330円かかる「利用手数料」および「時間外手数料」がゼロになります。ただし、深夜の一部時間帯や日曜日の夜間から月曜早朝にかけてなど、みずほ銀行自体のシステムメンテナンス時間帯にはATM自体が稼働していないか、あるいは提携処理ができず利用自体が制限されます。
また、コンビニATMでの「お預入れ(入金)」については、平日・休日の日中など所定の時間帯であればマイレージクラブの特典回数を消費することなく無料で利用できるケースがありますが、時間外の入金には手数料が発生する時間帯もあるため、出金時だけでなく入金時のルール確認も欠かせません。
【プロの結論】みずほマイレージクラブを賢く使い倒す人と見直すべき人の判断基準
行動経済学やパーソナルファイナンスの観点から分析すると、ATM手数料という「数百円の無駄金」を払い続ける行為は、個人の資産形成において極めて破壊的な影響を与えます。「たかが220円」という油断は、家計管理全体のルーズさに直結し、長期的には数十万円規模の資産ロスへと繋がる心理的罠だからです。
では、2026年の金融環境において、みずほマイレージクラブをこのままメインで使い続けるべきか、あるいは見直すべきか。その明確な判断基準を提示します。
【みずほマイレージクラブを使い倒すべき人】 住宅ローンや給与受取口座としてみずほ銀行をすでに中核に据えており、生活決済の大半をクレジットカードやデビットカード、スマートフォンQR決済に集約できている人です。現金を下ろす頻度が「月に1回程度」で済むライフスタイルであれば、みずほマイレージクラブの月1〜2回の無料枠で完全に事足ります。また、「みずほダイレクト」アプリを日常的に開き、残高や特典の適用状況を能動的にチェックできるリテラシーのある層にとっては、メガバンクならではの店舗網と信用の恩恵を最大限に享受できます。
【口座の使い分けや他行への乗り換えを検討すべき人】 現金決済の比率が高く、週に1回以上コンビニATMに立ち寄る人や、給与振込の指定口座を自由に選べない学生・フリーランスの人です。月1〜2回の上限を超えて日常的にATMを利用する生活スタイルの場合、みずほ銀行単体に依存するのは明白な経済的損失です。この場合、無条件または平易な条件で月5回〜10回の手数料無料枠を提供するソニー銀行、住信SBIネット銀行、楽天銀行といったネット銀行を併用し、現金引き出し用のサブ口座として活用する「マルチバンク戦略」へと速やかにシフトすべきです。

【みずほマイレージクラブ コンビニatm】に関するよくある質問(FAQ)
Q1:セブン銀行やローソンのATMで、今月自分が何回無料で引き出せるか確認する方法はありますか?
A1:ATMの画面上では残りの無料回数は表示されません。現在適用されている特典内容や残りの無料回数は、スマートフォン用「みずほダイレクトアプリ」または会員専用ウェブページにログインすることで確認できます。無駄な手数料を避けるためにも、コンビニATMに向かう前にアプリ上でステージ判定と利用履歴を確認することを強く推奨します。
Q2:当月に使い切れなかったコンビニATMの無料回数は、翌月に繰り越せますか?
A2:繰り越しは一切できません。無料回数は毎月1日の午前0時にリセットされ、当月末日の営業終了時(23時59分)をもって消滅します。使わなかったからといって翌月に3回や4回利用できるわけではありません。
Q3:給与受取口座に設定しているのに、コンビニATM手数料が引かれてしまいました。何が原因ですか?
A3:主に2つの可能性が考えられます。1つ目は「前々月判定」によるタイムラグで、給与受け取りが始まったばかりの時期は優遇がまだ反映されていません。2つ目は、会社側が「給与振込」ではなく通常の「文書振込」や「振込」扱いで入金しているケースです。通帳やアプリの明細上で入金名義の先頭に「給与」や「キユウヨ」の種別コードが表示されているか確認してください。
Q4:ファミリーマートのATMなら、どこでもみずほマイレージクラブの無料特典が使えますか?
A4:すべてのファミリーマートで使えるわけではありません。対象となるのは端末に「E-net(イーネット)」のロゴマークがあるATMのみです。近年、ファミリーマート店舗に設置が増えている「ゆうちょ銀行ATM」は対象外となり、みずほマイレージクラブの優遇は適用されず、所定の提携利用手数料が発生します。
まとめ:2026年を賢く生き抜くためのATM手数料対策
みずほマイレージクラブのコンビニATM手数料をめぐる疑問とトラブルは、個人のうっかりミスというよりも、急速な銀行システムのデジタルシフトと厳格化されたルールが生み出した必然的な摩擦といえます。「銀行にお金を預けているのだから、いつでも無料で引き出せるのが当たり前」というかつての常識は、2026年の金融界においては完全に崩壊しました。
ATMから現金を引き出す行為そのものにコストが発生する時代だからこそ、私たちはシステムを正しく理解しなければなりません。前々月判定のタイムラグを把握し、月1〜2回の無料枠をスケジュール通りに管理するか、あるいはキャッシュレス決済への全面移行によってATMそのものへの依存を断ち切るか。自分自身のライフスタイルに合わせた賢い金融防衛策を、今すぐ実行に移してください。 (出典: みずほマイレージクラブ コンビニatm(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。