みずほ銀行コンビニATM手数料の真実|無料にする条件と2026最新ルール
街中のセブン-イレブンやローソン、ファミリーマートに立ち寄り、急な入用でみずほ銀行のキャッシュカードを入れた瞬間、画面に表示される手数料の案内に思わず手を止めた経験はないでしょうか。平日の日中であっても110円、時間帯や曜日によっては220円の手数料が差し引かれる現状に、「メガバンクなのに、なぜコンビニで引き出すだけでお金を取られるのか」と疑問を抱く利用者は少なくありません。
かつては「一定の条件さえ満たせばいつでもタダ」というイメージが強かったコンビニATMですが、相次ぐ金融機関の手数料体系見直しを経て、仕組みは劇的に変化しました。知らずに使えば年間で数千円規模の現金を無駄に失う一方、システムと優遇条件を正確に把握していれば、2026年の現在でも無駄なコストをゼロに抑えることが可能です。本記事では、コンビニ各社による手数料の違いから無料化の必須条件、さらには銀行が手数料を引き上げてきた歴史的・構造的背景まで、徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:みずほ銀行のコンビニATMは原則有料(平日昼間110円/時間外・土日祝220円)だが、所定の優遇条件を満たせば所定回数まで無料化できる。
- 要点2:無料化の鍵は「みずほマイレージクラブ」と「みずほダイレクト」の連携であり、給与受取や資産残高など達成難易度に応じたステージ判定が存在する。
- 要点3:ATM維持コストの増大とキャッシュレス推進による構造転換を理解し、現金の引き出し回数そのものを減らす家計防衛が不可欠である。
【2026年最新】セブン・ローソン・ファミマで手数料はなぜ違う?利用実態の真相
メガバンク各社の中でも、みずほ銀行における提携コンビニATMの利用ルールは極めて厳密に定められています。対象となる主なコンビニATMは、セブン-イレブンに設置されているセブン銀行ATM、ローソン店内のローソン銀行ATM、そして主にファミリーマートなどに設置されているイーネット(E-net)ATMの3陣営です。
多くの利用者が抱く「コンビニの種類によって引き出し手数料が違うのではないか」という疑問ですが、公式発表資料によると、基本的な定額料金設定そのものは3社共通となっています。基本の手数料テーブルは以下の通りに統一されています。
・平日(8:45~18:00):110円(税込)
・平日(上記以外の早朝・夜間):220円(税込)
・土曜日・日曜日・祝日:220円(税込)
では、一体なぜ利用者によって「セブンでは取られたのにファミマでは引かれなかった」といった体感の差が生じるのでしょうか。その真相は、コンビニ事業者ごとの料金差ではなく、利用者が加入しているみずほマイレージクラブ無料特典の適用回数や、取引時間帯の判定タイミングにあります。コンビニATMは銀行本体のシステムとネットワーク接続(CAFISなど)を介して通信を行っており、1回の手数料処理ごとに厳格な判定ルーチンが走っています。この仕組みを知らずに月末近くで無料回数を使い切っていると、同じコンビニでも突然220円の手数料が徴収され、戸惑うことになるわけです。

みずほ銀行のコンビニATM手数料を「完全無料」にする決定的な条件
みずほ銀行の利用者がコンビニATMで1円も支払わずに現金を下ろすためには、会員制サービスであるみずほマイレージクラブの登録と、インターネットバンキングサービスであるみずほダイレクト利用条件の達成が絶対条件となります。
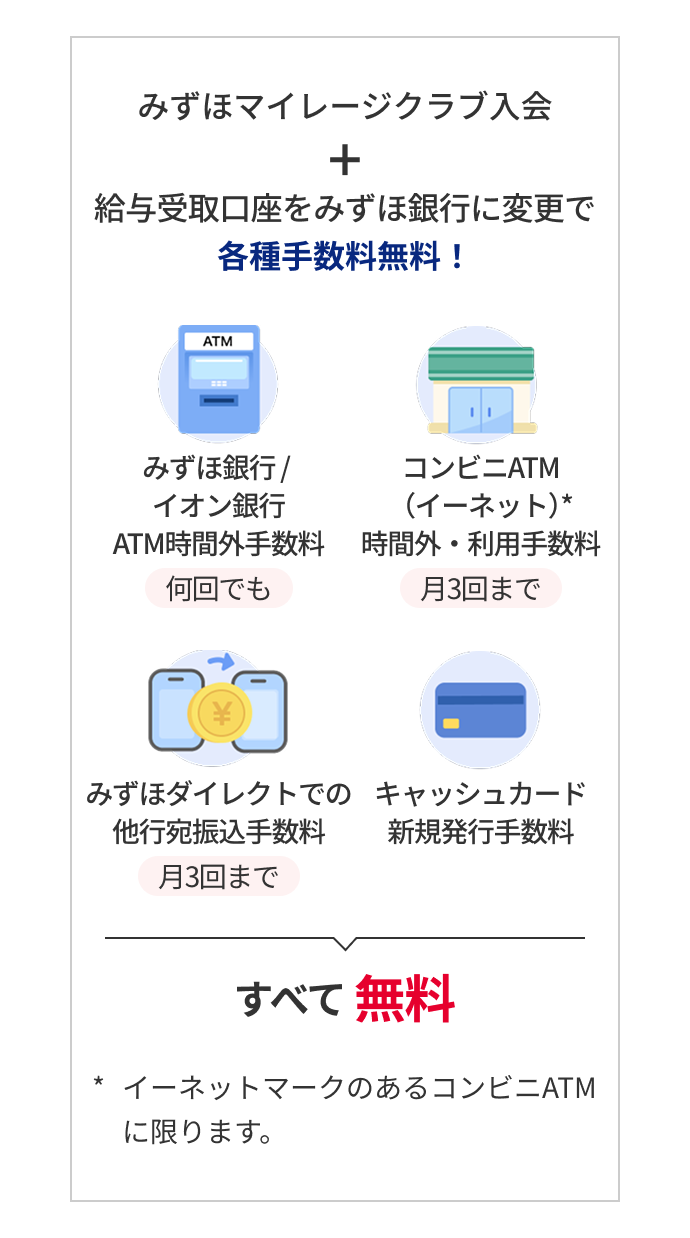
無料特典を受けるための基本構造は明快です。まず大前提として「みずほダイレクト」の契約および初回登録を完了させておく必要があります。そのうえで、以下のいずれかの取引条件を満たすことで、コンビニATM(イーネット・ローソン銀行・セブン銀行)の利用手数料・時間外手数料が月1回から最大3回まで無料になるステージが付与されます。
・条件パターンA(給与受取等):みずほ銀行口座を「給与の受取口座」に指定していること(通帳摘要欄に「給与」と印字される取引)。これだけで月1回〜2回の無料枠が安定して付与されます。
・条件パターンB(資産運用・残高条件):預金残高や投資信託などの預かり資産が一定基準(資産運用商品の残高保有、または総資産額など)を上回っていること。
・条件パターンC(キャッシュレス決済連動):みずほマイレージクラブカード(クレジットカード)の年間利用や、みずほ銀行が連携するキャッシュレス決済サービスの定期利用実績があること。
ここで押さえておくべきみずほ銀行ATM無料時間帯の盲点は、自社店舗内ATMと提携コンビニATMでは適用ルールが全く異なる点です。自社ATMであれば平日日中(8:45~18:00)は誰でも無条件で手数料無料ですが、コンビニATMは「平日昼間であってもマイレージクラブ特典を使わなければ110円が必ず発生する」という鉄則が存在します。この決定的な差異を把握していない利用者が、今なお無意識に手数料を支払わされている最大の要因です。
【徹底比較】みずほ銀行コンビニATMの手数料・無料時間帯・利用限度額一覧
全国の提携コンビニATMおよび自社ATMの取引条件を一覧で整理しました。利用頻度の高い時間帯や、週末のコスト負担を比較検討する際の客観的データとしてご活用ください。
| ATM設置拠点 | 平日昼間(8:45~18:00) | 土日祝日・時間外 | 無料化特典の適用 | 預入れ限度額・振込 |
|---|---|---|---|---|
| セブン銀行ATM (セブン-イレブン等) | 110円 | 220円 | マイレージクラブ条件達成で月1~3回無料 | 紙幣50枚まで(最大50万円)/振込はカード振込対応 |
| ローソン銀行ATM (ローソン各店) | 110円 | 220円 | マイレージクラブ条件達成で月1~3回無料 | 紙幣28枚まで/振込取扱あり(提携内容による) |
| イーネットATM (ファミリーマート等) | 110円 | 220円 | マイレージクラブ条件達成で月1~3回無料 | 紙幣28枚まで/振込取扱あり(提携内容による) |
| みずほ銀行 店舗内ATM (支店・出張所) | 0円(完全無料) | 110円~220円 (条件達成で無料) | 平日日中は無条件無料/時間外もステージ別優遇 | 紙幣100枚(最大100万円以上)/振込・通帳記帳対応 |
みずほ銀行コンビニATM預入れ限度額については、1回あたりの投入可能枚数に物理的な制限があります。セブン銀行ATMでは紙幣50枚(最大50万円)、ローソン銀行やイーネットでは紙幣28枚程度となっており、店舗備え付けの大型ATMと比べて一度に大量の現金を預け入れる用途には不向きです。さらに、コンビニから資金移動を行う場合のみずほ銀行コンビニ振込手数料は、ATM利用手数料(110円〜220円)に加えて所定の振込手数料(他行宛て最大数百円)が合算される二重課金構造となるため、極めて割高になる点に注意しなければなりません。
コンビニATM手数料改定の理由と経緯|銀行DXの裏に隠されたコスト構造
なぜメガバンクはコンビニATMの手数料を段階的に引き上げ、無料条件を厳格化してきたのでしょうか。日本銀行による長年の金融政策や決済インフラの変遷を辿ると、単なる「値上げ」にとどまらない金融機関の生存戦略が浮き彫りになります。
ATM網の維持には、莫大な固定費が伴います。現金を安全に輸送・補給する警備輸送コスト、ATM筐体の減価償却費、通信回線費用、さらには強固な防犯システムの運用費など、1台あたり月間数十万円単位の維持費が発生します。とりわけコンビニATMを利用する場合、みずほ銀行は提携会社(セブン銀行やイーネット等)に対して接続料(プラットフォーム利用料)を支払っており、利用者が無料で引き出すたびに銀行側がコストを持ち出しで負担する構造が続いていました。
決算説明会や金融アナリストの分析資料からも明らかなように、2020年代以降の銀行業界は「実店舗とATMの削減」を最優先課題に掲げてきました。現金を物理的に移動させる旧来型インフラをスリム化し、スマートフォン完結型のデジタルバンキングへ利用者を強制的にシフトさせるための動機づけ(ナッジ)として、コンビニATM手数料の引き上げが行われた経緯があります。手数料という「金銭的ペナルティ」を設けることで、利用者の行動変容を促しているのです。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやネット掲示板、Q&Aコミュニティでは、みずほ銀行のコンビニ利用に関する生々しい不満や失敗談が日々投稿されています。実際の現場でどのようなトラブルや勘違いが多発しているのか、利用者のリアルな声を抽出・分析しました。
「仕事帰りにセブンで1万円下ろしたら220円引かれていた。定期預金の利息なんて数十円なのに、一瞬で数年分の利息が吹き飛んだ」という嘆きは枚挙にいとまがありません。特にみずほ銀行ATM土日祝日手数料に対する拒否感は根強く、220円という金額は、1万円を引き出す際の手数料率換算で「2.2%」に相当します。これは年利に換算すれば消費者金融並みのコストを支払っているのと同義です。
また、ファミリーマートの店頭で生じる誤解も目立ちます。「ファミマのATMだからゆうちょ並みに手数料が安いと思っていた」「平日夕方にファミマのイーネットでお金を預け入れ(入金)しただけなのに110円引かれて驚いた」といった声です。入金作業であっても、無料特典を持たない一般口座や時間外の利用ではしっかり手数料が引かれるため、現場での落胆につながっています。

一般に知られていない盲点とネットの誤解
インターネット上の古いブログ記事や知恵袋の過去ログには、現在の仕様とは異なる情報が散見されます。損をしないために知っておくべき決定的な盲点を3点解説します。
第1の盲点は、「預入れ(入金)ならいつでも無料」という思い込みです。みずほ銀行の店舗内ATMであれば平日日中の預入れは無料ですが、コンビニATMの場合は平日であっても所定の手数料(110円〜220円)が発生する時間帯があります。「入金だから取られないだろう」と油断して少額を預け入れると、預けた額から手数料が即座に差し引かれて口座残高が減るという本末転倒な事態に陥ります。
第2の盲点は、みずほダイレクトの「月末判定」のタイムラグです。マイレージクラブの特典回数は、「前々月の利用実績に基づいて当月適用される」という判定サイクルを持っています。例えば、「今月たくさんクレジットカードを使ったから、今日のコンビニ引き出しは無料のはず」と計算しても、判定月がずれているために無料枠がまだ反映されておらず、手数料を引かれてしまう事故が後を絶ちません。
第3の盲点は、スマホATM(コード決済出金)の制限です。みずほ銀行でもキャッシュレス化が進んでいるものの、セブン銀行やローソン銀行の「スマホATM(カードを使わずアプリでQRコードを読み取って出金する機能)」に対応する口座種別や連携条件には厳しい制約があります。カードレスで現金を引き出す際も、マイレージクラブの無料回数が残っていなければ通常通り手数料が発生します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や家計マネジメントの観点から、みずほ銀行の口座およびコンビニATM利用を「使い倒せる人」と「見直すべき人」の境界線を明確に提示します。
【みずほ銀行のコンビニ利用に向いている人】
・給与振込口座に指定しており、みずほダイレクトを常用している人
・現金を触る機会が月に1〜2回程度で、計画的に引き出せる人
・クレジットカードや投資信託をみずほグループで一本化している人
【利用を慎重に見直すべき・他行を検討すべき人】
・週に何回も数千円単位でコンビニATMから現金を引き出す習慣がある人
・給与口座が別銀行にあり、みずほ口座に預金だけを放置している人
・振込や現金の出し入れをコンビニ店頭で頻繁に行う個人事業主やフリーランス
頻繁にコンビニATMを利用するライフスタイルであれば、月数回以上の無条件無料枠を提供するネット銀行(住信SBIネット銀行やソニー銀行、楽天銀行など)をサブ口座として併用し、みずほ銀行からはキャッシュレス送金で資金を移動させてから引き出すという迂回策が、最も合理的な生活防衛策となります。
【みずほ銀行 atmコンビニ】に関するよくある質問(FAQ)
Q1:セブン銀行やローソン銀行のATMで、土日祝日に手数料を無料にしてお金を引き出す方法はありますか?
A1:事前に「みずほダイレクト」を利用登録したうえで、「みずほマイレージクラブ」の判定条件(給与受取や所定の残高維持など)を達成していれば、土日祝日であっても付与された無料利用回数の範囲内(月1回〜最大3回)で完全無料にて引き出しが可能です。無料回数を超過した場合は220円(税込)の手数料が発生します。
Q2:みずほ銀行のキャッシュカードで、ファミリーマートのATMから入金(預入れ)する際の手数料はいくらですか?
A2:ファミリーマートに設置されているイーネットATMを利用する場合、平日8:45~18:00は110円、早朝・夜間および土日祝日は220円の手数料がかかります。ただし、こちらもマイレージクラブの無料特典回数が残っていれば手数料は差し引かれません。
Q3:みずほ銀行のコンビニATMから他行へ振込を行う場合、手数料はどう計算されますか?
A3:コンビニATMからの振込には、「ATM利用手数料(110円または220円)」に加えて「振込手数料(宛先銀行や金額に応じて数百円)」の双方が同時にかかります。合計で400円〜600円以上になるケースが多いため、振込はコンビニATMを使わず、スマートフォンのみずほダイレクトアプリから手続きを行うのが最も経済的です。
まとめ:今後の動向と失敗しないための判断基準
2026年を迎えた現在、メガバンク各行は現金を扱うインフラ維持のコストを徹底して利用者に適正負担させる方針へと舵を切っています。みずほ銀行のコンビニATMにおける各種手数料は、利用者が事前の知識を持たずに使えば単なる「余計な支出」にしかなりませんが、システムの仕組みを理解し、給与受取口座の指定やみずほダイレクトの連携を済ませておけば、実質的な負担をゼロに抑え続けることができます。
金融リテラシーの基本は、「払わなくてよいコストを確実に防ぐこと」にあります。日頃からキャッシュレス決済を主軸に据えつつ、どうしても現金が必要な場面ではマイレージクラブの無料回数を賢く消費する。この規律を身につけることこそが、デジタル時代における最も確実な資産防衛の第一歩です。 (出典: みずほ銀行 atmコンビニ(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。