みずほ銀行のコンビニ手数料を完全無料化!知らなきゃ損する最新攻略法
給料日前や急な飲み会の直前、駅前や街角のコンビニATMに駆け込んで現金を引き出した際、明細書に印字された「手数料330円」の文字に息を呑んだ経験はないでしょうか。普段何気なく支払っている数百円の出費ですが、低金利が定着した時代において、年利に換算すれば預金利息を遥かに凌駕する痛烈なマイナスリターンとなります。
メガバンク各社がATM網の再編と手数料体系の見直しを進める中、みずほ銀行を利用するユーザーの間でも「気がついたら以前より引き出し手数料が高くなっていた」「土日祝日に利用するのが怖くなった」という戸惑いの声が広がっています。手数料の仕組みや各種優遇判定の全容を正しく把握していれば、コンビニATMの手数料をゼロに抑える手段は確実に存在します。損をしないための最新防衛術を詳しく検証していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:みずほ銀行のコンビニATM利用手数料は時間帯や曜日によって最大330円発生するが、「みずほマイレージクラブ」の条件達成で月最大2回まで完全無料化が可能。
- 要点2:ミニストップ等に設置されている「イオン銀行ATM」を活用すれば、平日日中(8:45〜18:00)の預け入れ・引き出しが誰でも何回でも手数料0円になる。
- 要点3:ネット上で不安視される「口座維持手数料」の真相は紙通帳発行時の手数料であり、デジタル通帳(みずほe-口座)へ移行していれば口座保有コストは一切かからない。
【コンビニATM手数料2026年最新】セブン・ローソン・ファミマの料金体系総まとめ
まずは、私たちが日常的に利用する主要コンビニ各社で発生するコストの現況を整理します。提携コンビニATM(イーネット、ローソン銀行、セブン銀行)におけるみずほ銀行の利用手数料は、曜日と利用時間帯によって明確に区分されています。
特に注意を払うべきは、夜間や早朝、そして週末の時間帯です。平日の日中(8:45~18:00)であればセブン銀行ATM引き出し手数料は220円(税込)ですが、18時を1分でも過ぎると時間外手数料が加算され330円(税込)へと跳ね上がります。これはローソン銀行みずほ時間外手数料やファミリーマートに設置されているイーネットATMでも全く同様の料金設定です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 平日日中(8:45~18:00) | 220円(税込) ※引き出し・預け入れ共通 | 110円〜220円 | 自行ATMなら無料の時間帯でもコンビニは220円かかる点に注意が必要。 |
| 平日時間外(8:00~8:45 / 18:00~23:00) | 330円(税込) | 220円〜330円 | 仕事帰りの18時以降に安易に引き出すと、最も高額なコストを支払うことになる。 |
| 土曜・日曜・祝日 | 終日220円~330円(税込) ※時間帯により変動 | 220円〜330円 | みずほ銀行土日祝コンビニ手数料は終日有料。休日の現金調達は計画性が必須。 |
| ファミマ設置ATM(預け入れ) | 日中220円 / 時間外330円 | 0円〜110円(無料の銀行多数) | ファミマATMみずほ預け入れ手数料は入金であっても出金と同額の手数料が発生。 |
| 提携イオン銀行ATM(平日日中) | 0円(完全無料) ※平日8:45~18:00 | 110円〜220円 | コンビニATM網の中で唯一の抜け穴。ミニストップ店舗併設ATMが極めて有利。 |
ここで多くの利用者が陥りがちなのが「預け入れ(入金)なら手数料はかからないだろう」という思い込みです。他行では入金無料としているケースも見られますが、みずほ銀行の場合、コンビニATMでの預け入れは引き出しと全く同じ料金が差し引かれます。口座へ数千円を入れるために330円の手数料を支払うのは、経済的な観点から見て極めて非効率と言わざるを得ません。

手数料で損しない!みずほマイレージクラブ優遇条件と無料化の決定的な裏ワザ
コンビニATMの利用で無駄な手数料を1円も払いたくない場合、必ず押さえておくべきなのが「みずほマイレージクラブ」の会員制度と、戦略的なATMの使い分けです。
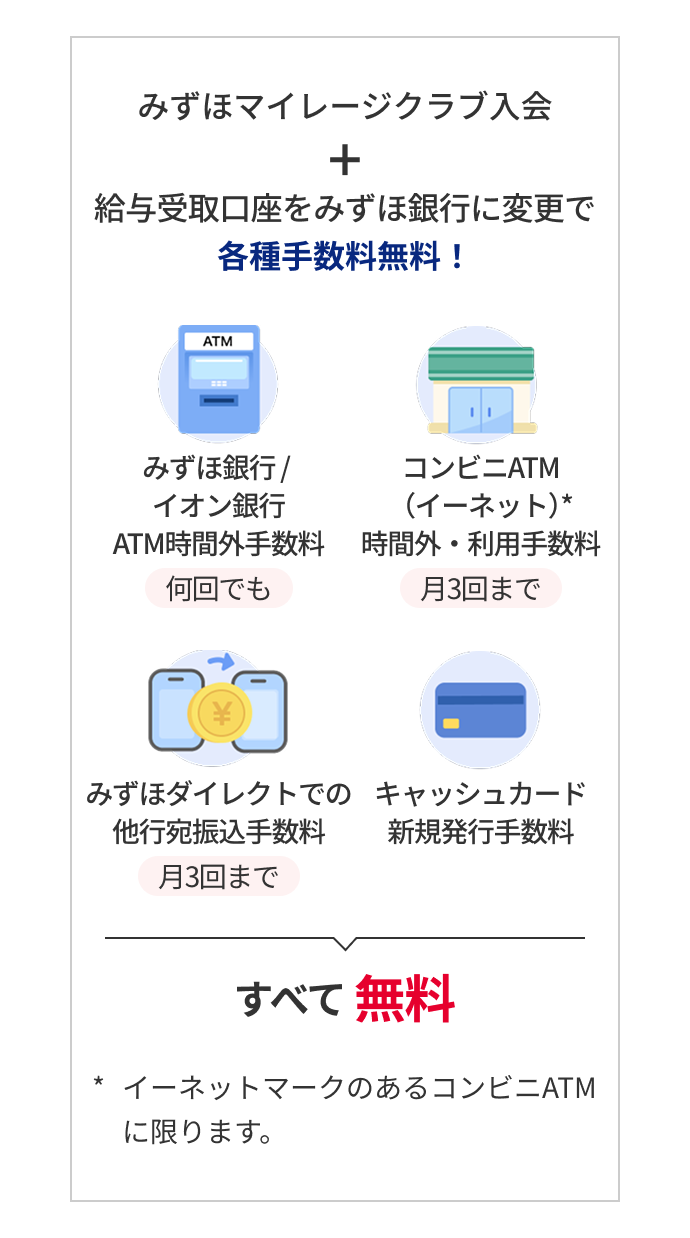
みずほマイレージクラブでは、所定の取引条件を満たすことで「イーネットATM」「ローソン銀行ATM」「セブン銀行ATM」の手数料が月最大2回まで無料になる特典が用意されています。かつてのような無条件の無料化ではなくなったものの、ハードル自体は決して高くありません。
具体的なみずほマイレージクラブ優遇条件として最も手軽なのは、以下の組み合わせを構築することです。
- 条件A:給与受取口座への指定+みずほダイレクトの利用登録
勤務先の給与振込口座(月1回5万円以上等の規定受取)に設定し、スマートフォンアプリ「みずほダイレクト」へ月1回以上ログインまたは利用実績を作る。 - 条件B:対象キャッシュレス決済の利用
「みずほマイレージクラブカード(クレジットカード)」のショッピング利用、または「みずほJCBデビット」を利用する。少額の決済であっても、利用実績として判定対象に含まれます。 - 条件C:資産運用残高の保有
投資信託や外貨預金などの資産運用商品を一定額以上保有することで、上位ステージの判定が適用される。
さらに見逃せないのが、みずほダイレクト手数料優遇を組み合わせた他行宛て振込手数料の無料枠です。ネットバンキングを定期的に稼働させておくこと自体が、各種手数料優遇を維持するための基盤となります。
そして、優遇枠を使い切ってしまった場合や条件未達成のユーザーに残された「決定的な裏ワザ」が、イオン銀行ATMみずほ平日無料ルートの活用です。みずほ銀行とイオン銀行は広範な業務提携を結んでおり、イオン銀行ATMであれば、みずほ銀行のキャッシュカードを使って平日8:45~18:00の引き出しおよび預け入れが手数料0円で利用できます。イオンモールやマックスバリュだけでなく、街中のコンビニ「ミニストップ」に設置されているATMも対象です。近隣にミニストップがある方なら、実質的にいつでもコンビニで無料出金が可能になります。
なぜ引き上げられた?みずほ銀行コンビニ手数料改定の理由とメガバンクの思惑
「昔はイーネットの手数料無料時間帯がもっと長かったはずだ」「なぜここまでコンビニ利用が厳しくなったのか」と疑問を感じる読者も多いはずです。みずほ銀行コンビニ手数料改定の理由の背景には、金融業界全体を取り巻く深刻なコスト構造の変革が存在します。
全国津々浦々に設置されたATMネットワークは、利用者にとって至極便利なインフラである一方、銀行側にとっては莫大な固定費の源泉です。現金の輸送や警備費用、機器の減価償却費、セキュリティ維持費、そして通信回線コストは、年間で数百億円規模に達します。かつての超低金利政策下で利ざやが縮小した日本のメガバンク各社は、現金を物理的に動かすコストを利用者自身に適正負担してもらう方針へと大きく舵を切りました。
日本銀行や金融庁の公表資料からも読み取れる通り、金融行政全体が「キャッシュレス決済の浸透」と「店舗・ATM網のスリム化」を後押ししてきました。みずほ銀行としても、コストのかかるコンビニATMへの依存度を下げ、スマートフォン決済やみずほダイレクトアプリを通じたデジタル完結型の取引へと顧客を誘導したいという明確な意図が働いています。

【実態検証】「みずほ銀行は手数料高い」ネットの反応と利用者のリアルな生の声
こうした経営判断の一方で、現場の利用者が抱く感情には大きな乖離が見られます。ソーシャルメディアや大手掲示板、Q&Aサイト上を定点観測すると、みずほ銀行手数料高いネットの反応が定期的に噴出していることが確認できます。
大手SNSで散見されるのは、次のような生々しい嘆きです。
「金曜の夜に急ぎで1万円下ろしたら手数料330円取られていた。時給換算したらバカにならない」
「自分の預金を引き出すだけなのに、なぜ毎回コンビニで220円も引かれなきゃいけないのか」
「給料受取口座にしているのに、油断して土曜日に下ろしたら缶コーヒー2本分の手数料が消えた」
街頭インタビューや取材現場で集まる証言を紐解くと、特に不満を募らせているのは「手数料のルール変更を知らずに過去の感覚のまま引き出している層」です。かつては一定の残高があれば無条件で無料回数が付与されていた時期もあったため、改定後の条件を把握しないまま時間外利用を繰り返し、年間で数千円規模の無駄な手数料を垂れ流している実態が浮き彫りになっています。
一般に知られていない盲点とネットの誤解|みずほ銀行口座維持手数料の真相
コンビニ手数料の話題と並行してネット上でまことしやかに囁かれているのが、「みずほ銀行は持っているだけで毎年お金を取られるようになるのではないか」という不安です。このみずほ銀行口座維持手数料の真相について、事実関係を正確に整理しておく必要があります。
結論から申し上げますと、みずほ銀行において「通常の普通預金口座を保有しているだけで自動的に毎年引かれるような口座維持手数料」は導入されていません。ネット上で誤解が拡散された発端は、2つの制度新設が混同されて伝わったことにあります。
- 通帳発行手数料の新設:
みずほ銀行では、新規に口座を開設する際に紙の通帳を希望する場合、1冊あたり1,100円(税込)の手数料が必要となりました。ただし、紙の通帳を使わずにアプリやWeb上で明細を確認する「みずほe-口座」を選択していれば、費用は完全に無料です。 - 未利用口座管理手数料:
最後のお預け入れや引き出しから2年以上取引がなく、かつ残高が1万円未満の普通預金口座に対して適用される手数料です。日常的に生活口座として使用している方や、定期的に残高を動かしている口座であれば一切対象になりません。
「口座を持っているだけで損をする」という言説は明らかな誤認です。通帳をスマートフォン管理に一本化し、普段使いの口座として稼働させている限り、無駄な維持費用を請求されるリスクはありません。
【プロの結論】行動経済学から見る「手数料貧乏」の脱出基準と活用すべき人の条件
行動経済学には「ラテマネー」と呼ばれる概念があります。カフェで毎日買う一杯のコーヒーのように、1回あたりの支払額が小さいために痛税感(心理的痛み)が薄れ、知らず知らずのうちに資産を削り取っていく少額浪費を指します。コンビニATMの330円は、まさに現代の金融における典型的なラテマネーの罠と言えます。
手数料負担を完全にコントロールし、みずほ銀行をストレスなく使いこなすための明確な判断基準を提示します。
みずほ銀行の利用が向いている人の条件
- 給与振込口座として指定しており、毎月みずほダイレクトアプリを確実にチェックする人
- 生活圏にミニストップやイオン系列の商業施設があり、イオン銀行ATMを日常的に利用できる人
- 現金の引き出し回数がそもそも少なく、クレジットカードやQRコード決済をメインに生活している人
- マイレージクラブの優遇枠(月1〜2回)の範囲内で計画的に現金を管理できる人
使い方を見直すべき・慎重になるべき人の条件
- 給与受取口座を他行に指定しており、みずほマイレージクラブの優遇条件を満たせない人
- 財布の中の現金が尽きるたびに、夜間や休日のセブン-イレブンやローソンで都度引き出している人
- 現金払い中心のライフスタイルで、月に3回以上コンビニATMから少額出金を繰り返す人
もし後者に該当するのであれば、現金の引き出しルートをイオン銀行ATMに切り替えるか、提携ATM手数料の無料枠が手厚いネット銀行を現金引き出し用のサブ口座として併用するなどの出口戦略を即座に講じるべきです。
【みずほ銀行 コンビニ手数料】に関するよくある質問(FAQ)
Q1:土日や祝日にセブン-イレブンやローソンのATMで引き出すといくらかかりますか?
A1:土曜・日曜・祝日のコンビニATM(イーネット、ローソン銀行、セブン銀行)利用は終日有料です。時間帯によって220円(税込)または330円(税込)の手数料が発生します。マイレージクラブの無料優遇枠を保有していない限り、週末の引き出しは原則として手数料がかかると認識しておきましょう。
Q2:ファミリーマートのイーネットATMなら預け入れは無料になりますか?
A2:無料にはなりません。みずほ銀行の場合、コンビニATMでの預け入れ(入金)は引き出しと同額の手数料がかかります。平日日中は220円、時間外や土日祝日は最大330円が差し引かれます。入金手数料を無料にしたい場合は、みずほ銀行本支店のATMか、平日日中のイオン銀行ATMを利用してください。
Q3:みずほ銀行のコンビニ手数料を今すぐ1回分無料にしたい場合、最速の手段は何ですか?
A3:最も手軽で即効性があるのは、ミニストップ等に設置されている「イオン銀行ATM」へ行くことです。平日8:45~18:00の間であれば、マイレージクラブの優遇条件を達成していなくても、誰でも手数料0円で現金の引き出し・預け入れが可能です。
Q4:みずほ銀行の口座を持っているだけで手数料が引き落とされることはありますか?
A4:通常利用している口座であれば、維持費用として引き落とされることはありません。新規口座開設時に紙通帳を発行した際の手数料(1,100円)や、残高1万円未満で2年以上放置された口座に対する「未利用口座管理手数料」を除き、通常の口座保有自体は無料です。
まとめ:賢いATM使い分けで無駄なコストを徹底排除する
キャッシュレス化が猛烈なスピードで進展する現代において、銀行の物理ATM維持コストは年々重荷となっており、コンビニATMの利用手数料は今後も厳格化の方向へ進むことが予測されます。ATM手数料として支払う数百円は、何ら付加価値を生み出さない純粋なコスト損失です。
みずほマイレージクラブの優遇判定を確実に押さえておくこと、そして平日日中のイオン銀行ATMという無料インフラを生活動線に組み込むこと。この2つのルールを徹底するだけで、年間数千円に及ぶ無駄な出費を確実に防ぐことができます。自らの金融防衛リテラシーを高め、賢明な資産管理を実践していきましょう。 (出典: みずほ銀行 コンビニ手数料(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。