みずほ銀行コンビニATM手数料を無料化!2026年最新の達成条件
街中のコンビニで急に現金が必要になり、みずほ銀行のキャッシュカードを入れた瞬間、画面に表示される「手数料220円」「時間外330円」の文字にため息をついた経験を持つ人は少なくありません。メガバンク各社が拠点の統廃合と手数料改定を進める中、かつてのように「誰もが無条件でコンビニATMを無料利用できた時代」は完全に終わりを告げました。
しかし、所定のルールと仕組みさえ正しく把握していれば、2026年の現在でもセブン-イレブン、ローソン、ファミリーマートに設置された提携ATMを手数料0円で賢く使い倒すことが可能です。知っている人だけが得をし、無防備な人は毎月数百円単位の現金を浪費し続ける「ATM手数料格差」の現場から、今すぐ実践できる具体的な達成条件と防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:みずほ銀行のコンビニATM手数料は、会員制サービス「みずほマイレージクラブ」のステージ特典(みずほマイステージ)を活用することで月1回〜最大3回まで完全無料化できる。
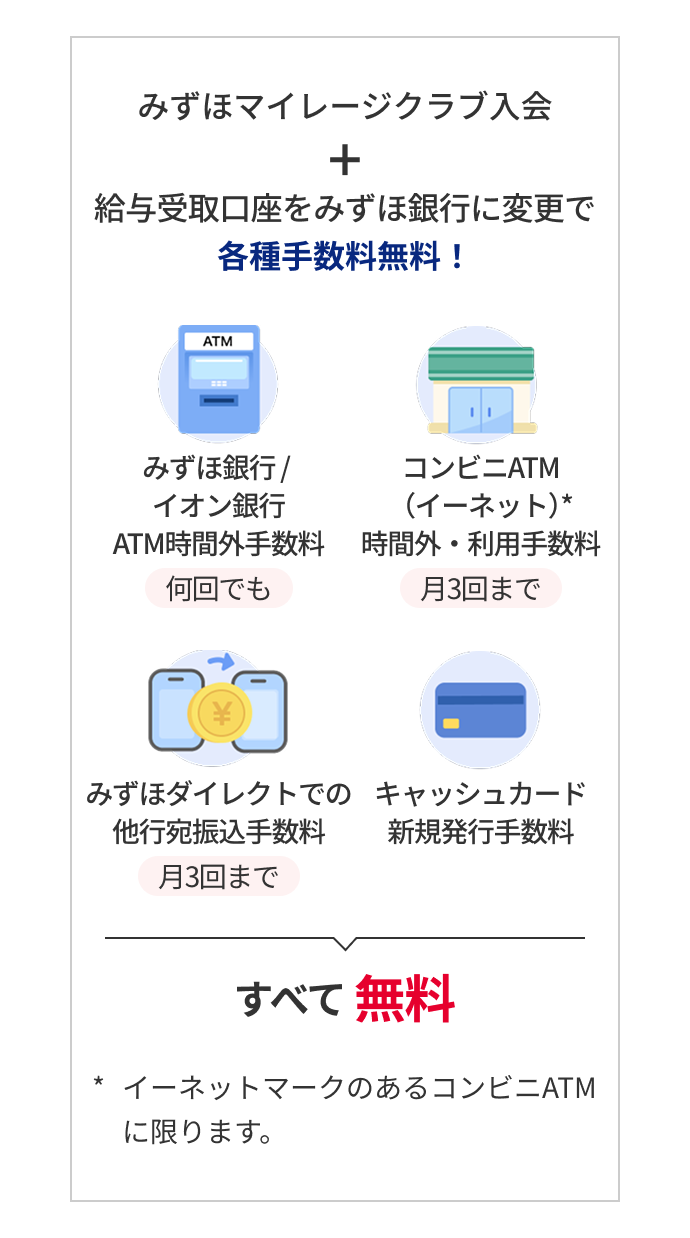
- 要点2:最速で無料枠を獲得する決定打は「みずほダイレクトの登録+給与受取口座の設定」。これだけでシルバーステージ(30ポイント)に到達し、セブン・ローソン・イーネットで月1回無料が確定する。
- 要点3:土日祝日や深夜の利用でも無料枠が最優先で適用されるため、引き出し回数を月単位で計画的にコントロールすることが家計防衛の成否を分ける。
【2026年最新みずほATM手数料まとめ】セブン・ローソン・イーネットの料金体系と改定の真相
まず把握しておくべきは、何の対策も取らずにコンビニATMを利用した場合に発生する手数料のリアルな実態です。みずほ銀行が提携している主要コンビニATMは、セブン-イレブンに設置されているセブン銀行ATM、ローソン店内のローソン銀行ATM、そしてファミリーマート等に設置されているイーネットATMの3陣営に分かれます。
通常時の引き出し手数料は、平日の日中(8:45〜18:00)であっても1回あたり220円(税込)、早朝・夜間およびみずほATM土日祝日手数料に至っては1回あたり330円(税込)が徴収されます。仮に週末の夜間に月2回引き出せば、それだけで年間7,920円ものコストが手元から消えていく計算です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| コンビニATM通常手数料(平日昼) | 220円(8:45〜18:00) | メガバンク横並びで110円〜220円 | 現金を引き出すだけで缶コーヒー2本分の損失 |
| 時間外・土日祝日手数料 | 330円(早朝・夜間・休日終日) | 220円〜330円が業界標準水準 | 週末の無計画な利用は最大の家計漏洩ルート |
| 無料化に必要な月間利用回数枠 | シルバー:月1回無料 プラチナ:月3回無料 | ネット銀行は月3〜5回が主流 | 月1回枠でも計画的にまとめ出しすれば実用性十分 |
| 自社店舗ATMの時間外利用 | スタンダード以上で何度でも0円 | 通常時間外は110円〜220円 | 平日の駅前や支店ATMなら夜間も完全無料化可能 |
こうした手数料体系が強化された背景、すなわちみずほ銀行ATM手数料改定の真相には、金融界全体を覆う構造的要因が存在します。日本銀行の低金利政策長期化に伴う利ざや縮小に加え、全国に数万台単位で展開するATM網の維持管理コスト(現金輸送費・警備費・システム保守費など年間1台あたり数百万円規模)が銀行経営に重くのしかかってきました。銀行側としてはキャッシュレス決済やインターネットバンキングへの移行を促すべく、現金インフラ利用の対価をユーザーへ求める方針へと舵を切ったのです。

みずほ銀行のコンビニATM手数料を無料にする方法とは?達成条件と利用回数の真相
多くの利用者が抱く「コンビニでお得にお金を引き出したい」という切実なニーズを満たす鍵は、みずほマイレージクラブの条件をクリアすることに集約されます。過去に展開されていた「みずほダイレクトうれしい特典」から刷新され、現在はポイント制の「みずほマイステージ」によって優遇内容が厳密に判定されています。
結論から言えば、セブン銀行みずほ手数料、ローソン銀行ATMみずほ無料、イーネットATM手数料無料の恩恵を同時に受けるためのルートは明確に設計されています。インターネットバンキング「みずほダイレクト」を利用していることを大前提として、獲得した取引ポイントに応じて4つのステージ(ビギナー、スタンダード、シルバー、プラチナ)へ自動的に振り分けられます。
ここで押さえておきたいのが、コンビニATM月何回まで無料になるのかという上限設定です。判定基準と得られる特典の割り当ては次の通りです。
- ビギナー(20pt未満):コンビニATM無料特典は0回(自社ATMの時間外無料も付帯なし)。
- スタンダード(20pt以上):みずほ銀行自社ATMの時間外手数料が無料化されるのみで、コンビニATMは0回。
- シルバーステージ(30pt以上):対象コンビニATMの手数料が月1回まで無料。みずほ銀行自社ATMの時間外手数料は何度でも無料。
- プラチナステージ(100pt以上):対象コンビニATMの手数料が月3回まで無料。他行宛ての振込手数料も月3回まで無料化。
「月1回しか無料にならないのか」と落胆する声も散見されますが、現代の決済事情を考慮すれば、給与支給日直後に1か月分の必要現金を一度に引き出し、日常の支払いをキャッシュレスに集約するだけで、手数料負担は恒久的にゼロへ抑え込めます。
みずほマイステージの判定基準を徹底解剖|給与受取口座の特典とポイント獲得術
「100ポイントのプラチナを目指すのはハードルが高いが、確実に30ポイント以上を獲得してシルバーステージを維持したい」という層にとって、最も効率的かつ再現性の高いアプローチがみずほ銀行給与受取口座の特典を活用する方法です。
みずほマイステージの判定基準において、毎月の「給与の受取」実績は単独で30ポイントを付与されます。つまり、会社からの給与振込先をみずほ銀行に指定し、初回にみずほダイレクトを登録(契約無料)しておくだけで、残高やカード利用額に関係なく翌々月から自動的に「シルバー」が確定する仕組みです。
給与受取以外の日常的な取引でも、ポイントは着実に積み上げられます。
- みずほJCBデビット/みずほマイレージクラブカードの利用:月間利用実績があるだけで15〜30ポイントが加算。
- キャッシュレス決済口座連携(PayPay、LINE Pay等のチャージ実績):少額のチャージでも実績としてカウントされ10ポイント。
- 資産運用商品の残高(NISA口座、投資信託、外貨預金):少額の積立投信でも条件を満たせば20〜30ポイントが上乗せ。
- みずほWalletアプリの活用:スマートフォン決済連携で手堅くスコアを底上げ可能。
学生やフリーランスで給与振込の電文扱いにならない場合でも、「みずほJCBデビットを毎月1回スーパーの買い物で使う(15pt)+キャッシュレス決済へのチャージ(10pt)+Web通帳設定」などを組み合わせることで、シルバーの壁である30ポイントへ無理なく届きます。

【実態検証】利用者の生の声と現場目線で見えたリアル|土日祝日や深夜の罠
現場のリアルな実態を検証すると、ルールを理解したつもりで手数料を取られてしまう「ケアレスミス」がSNSや知恵袋等のコミュニティで頻繁に報告されています。
都内のIT企業に勤務する30代男性は次のように語ります。
「給与受取口座に設定して安心しきっていたのですが、ある日曜の夜、セブンイレブンで2回続けて引き出してしまい、明細を見て驚きました。1回目は0円だったものの、2回目はきっちり330円取られていたのです。無料枠が『月1回』であることを体感として見落としていました」
また、みずほATM手数料無料の時間帯に関する誤認も多発しています。優遇特典によるコンビニATM無料枠は、適用されると「平日昼間だけでなく、土日祝日や深夜早朝の時間外手数料(110円〜330円)も含めて全額がゼロ」になります。この点自体は非常に強力なメリットですが、逆に「月初めに何となく使って無料枠を消化してしまった後、月末の連休中に現金が必要になって高額な時間外手数料を支払う」という本末転倒な事態が後を絶ちません。
実際の取引ログや利用者の証言を突き合わせると、損失を出している人の大半は「無料回数のカウント期間(毎月1日〜末日)と残存回数をアプリで確認していない」という共通項が浮かび上がってきます。
一般に知られていない盲点とネットの誤解|「いつでもタダ」と思い込む危険性
ネット上には古い情報や断片的な口コミが溢れており、現在のサービス仕様と乖離した誤解が散見されます。代表的な3つの誤解を正しく解き明かしておきましょう。
第1の誤解は、「ファミリーマートなら全店舗で無料になる」という思い込みです。ファミリーマート店内に置かれているATMには「イーネットATM」と「ゆうちょ銀行ATM」が混在しています。みずほマイステージの特典が適用されるのはあくまで「イーネットATM」であり、ゆうちょ銀行ATM端末に挿入した場合は提携外の手数料体系が適用され、無料枠を保持していても容赦なく手数料が差し引かれます。
第2の誤解は、「預金残高が多ければ無条件で優遇される」という過信です。過去のうれしい特典時代は「残高10万円以上」や「残高30万円以上」で無料回数が付与されていた時期がありましたが、現行のマイステージでは「預金残高500万円以上」でようやくプラチナ(100pt)に到達する傾斜配分となっています。かつてのような「まとまった生活防衛資金を普通預金に置いておくだけでフリーパス」という感覚で放置していると、ステージ降格の憂き目に遭います。
第3の誤解は、「ステージ判定はリアルタイムに反映される」という勘違いです。判定は「前々月の取引実績に基づいて当月1日〜末日のステージが決まる」という2か月のタイムラグが存在します。今月給与振込口座に指定したからといって、その週末のコンビニ引き出しが無料になるわけではありません。
【プロの結論】行動経済学から見る手数料防衛術とおすすめできる人の判断基準
金融リテラシーの観点から手数料問題を分析すると、220円や330円の手数料を「少額だから構わない」と見過ごす心理は、行動経済学でいう「アンカリング効果」や「メンタル・アカウンティング(心の家計簿)」の典型例と言えます。低金利環境において、普通預金で220円の利息を得るためには数千万円規模の原資が必要とされる現実を直視しなければなりません。手数料の垂れ流しは、利回りを完全に逆行させる行為です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
- みずほ銀行のコンビニ無料枠活用が向いている人:
- 勤務先の給与振込口座としてみずほ銀行を指定できる人
- 現金の引き出しを「月1回〜2回」に計画的に集約できるセルフコントロール能力がある人
- みずほダイレクトアプリで月ごとのステージ状況を把握する習慣が持てる人
- 口座の使い方を根本的に見直すべき人:
- 週に何度もコンビニで数千円ずつ小分けに現金を引き出してしまう人
- 給与口座をみずほ以外に縛られており、取引ポイントを30pt以上稼げない人
- 無条件で月5回〜10回の手数料無料枠が欲しい人(この場合はSBI新生銀行、住信SBIネット銀行、ソニー銀行などネット専業銀行の併用が合理的)
みずほ銀行の強みは、全国の支店網と公的機関・メガバンクならではの決済基盤にあります。給与受取によるシルバー資格を基盤としつつ、現金の出口戦略としてコンビニ無料枠を「非常時のインフラ」と位置づける規律こそが、最も賢明なメガバンクとの付き合い方です。
【みずほ atm コンビニ 無料】に関するよくある質問(FAQ)
Q1:みずほ銀行のキャッシュカードは、セブンイレブンやローソンでいつでも無料で引き出せますか?
A1:いいえ、無条件では無料になりません。通常は平日昼間220円、時間外や休日は330円の手数料がかかります。「みずほマイステージ」でシルバーステージ以上(月1回無料)またはプラチナステージ(月3回無料)を達成している場合のみ、所定の回数まで手数料0円で利用できます。
Q2:コンビニATMを無料にする最も簡単な条件は何ですか?
A2:インターネットバンキング「みずほダイレクト」の利用登録を行い、口座を「給与の受取先」に設定することです。給与受取だけでマイステージの配点が30ポイントとなり、コンビニATMが月1回無料になるシルバーステージの条件を単独でクリアできます。
Q3:コンビニATMの無料利用回数はいつリセットされますか?
A3:毎月1日の午前0時にリセットされ、当月末日までの1か月単位でカウントされます。使わなかった無料枠を翌月に繰り越すことはできません。
Q4:無料枠を使えば、土曜日や日曜日、夜間でも本当に手数料はかかりませんか?
A4:はい、無料枠が残っている状態であれば、土日祝日や深夜・早朝の利用であっても、時間外手数料(通常330円)を含めて完全に0円で引き出しが可能です。
Q5:現在自分が何回コンビニATMを無料で使えるかはどこで確認できますか?
A5:スマートフォンアプリ「みずほダイレクトアプリ」またはブラウザ版みずほダイレクトにログイン後、「みずほマイステージ」のステータス画面で現在のステージと当月の残りの無料回数をリアルタイムで確認できます。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済が社会の基底インフラとして定着する中、現金を物理的に動かすコストは年々上昇し続けています。メガバンクが提供するコンビニATM無料特典は、もはや「誰にでも配られるおまけ」ではなく、「銀行との取引関係を深めた顧客だけに提供されるインセンティブ」へと完全に移行しました。
2026年を賢く生き抜くためには、給与振込という最大の武器を活かして着実にシルバーステージを確保し、月1回のコンビニ無料枠をピンポイントで活用する設計が欠かせません。自身の利用スタイルを冷静に見極め、無駄な手数料を一切払わないスマートな資産管理を今すぐ実践してください。 (出典: みずほ atm コンビニ 無料(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。