みずほ銀行の手数料無料条件とは?改定の真相と振込ゼロ円の裏ワザ
メガバンクの一角を占めるみずほ銀行を利用する中で、多くの預金者が直面するのが「いつの間にか数百円の手数料が引き落とされていた」という痛恨の出費です。メガバンク各社がATM網の再編やデジタルシフトを加速させる中、かつてのように「窓口で口座を作れば無条件でコンビニATMが使えた」牧歌的な時代は完全に終焉を迎えました。キャッシュレス決済が社会の標準となった2026年現在でも、急な現金需要や家賃・各種支払いに伴う他行宛て振込の手数料は、家計に小さくないダメージを与え続けています。
ネット上では「度重なる制度変更で実質的な改悪が進んだのではないか」という不安や不満の声が根強く渦巻いています。みずほ銀行の優遇プログラムであるみずほマイレージクラブの条件設定は、競合他行と比較しても独自の判定ロジックが組み込まれており、仕組みを正しく把握していないと簡単に判定から漏れてしまいます。本稿では、手数料を1円も払わずにATMや振込をフル活用するための具体的条件と、最短ルートでクリアするための実践的なノウハウを金融ジャーナリストの視点から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:みずほ銀行ATMとイオン銀行ATMは、「みずほダイレクト」等の利用登録だけで時間外手数料がいつでも完全無料になる。
- 要点2:コンビニATM(イーネット)無料回数や他行宛て振込無料の獲得には、「給与受取」または「所定の残高・クレジット決済」の判定クリアが必須。
- 要点3:改定の真相は提携コンビニの選別とデジタル誘導であり、判定のタイムラグ(翌々月適用)を把握すれば無駄な手数料は確実にゼロ化できる。
【2026年最新改定内容】みずほマイレージクラブの仕組みと手数料無料条件の全貌
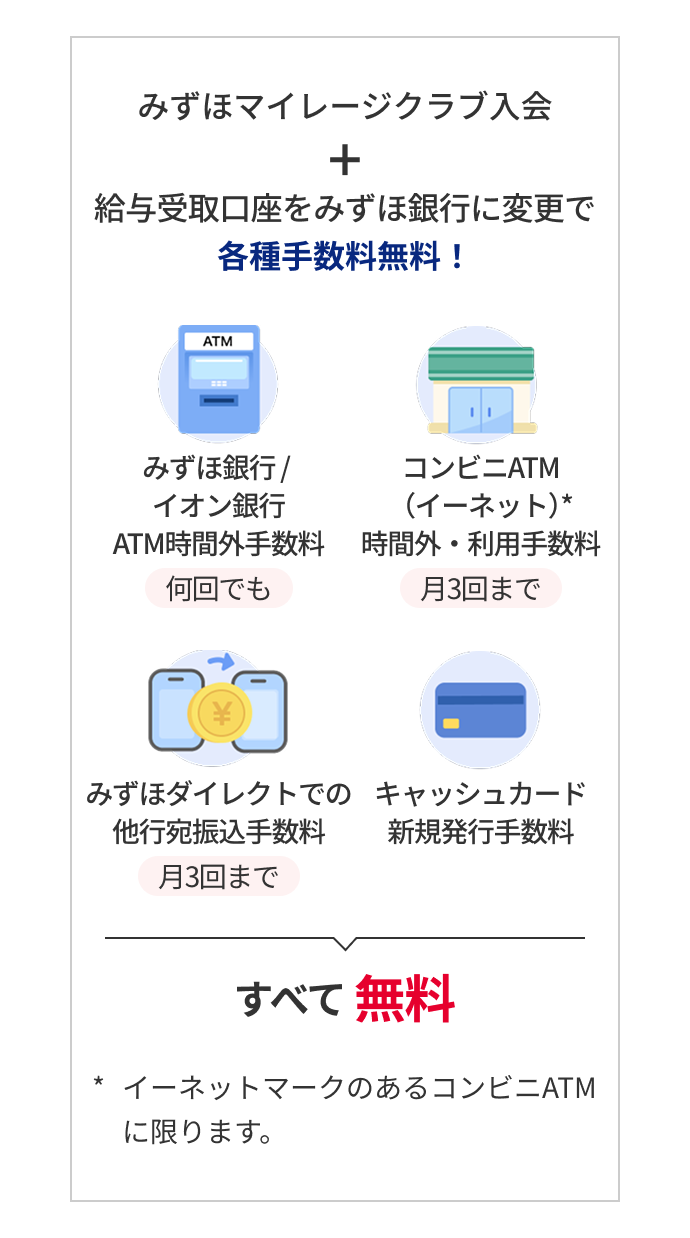
みずほ銀行で各種手数料の優遇を受けるための大前提となるのが、入会金・年会費無料の会員サービスであるみずほマイレージクラブへの加入です。口座を開設しただけでは自動適用されず、会員登録とインターネットバンキングである「みずほダイレクト」の利用環境を整えることが基本中の基本となります。
優遇の恩恵は大きく分けて「みずほ銀行ATM・イオン銀行ATMの手数料」「提携コンビニATMの利用手数料」「みずほダイレクトを利用した他行宛て振込手数料」の3系統に分かれています。2026年最新の体系において、自行ATMの優遇を受けるハードルは極めて低く設定されている一方、提携コンビニや他行振込に関しては明確な選別基準が設けられています。
まず押さえるべきは、みずほ銀行ATM手数料無料の適用範囲です。みずほマイレージクラブに加入し、みずほダイレクトの初回登録を済ませていれば、みずほ銀行の店舗内・店舗外ATMにおける平日8:45〜18:00の時間内はもちろん、早朝・深夜や土・日曜日、祝日も含めた時間外手数料(通常110円〜220円)が回数無制限で無料になります。さらに、戦略的提携を結んでいるイオン銀行ATMにおいても、みずほ銀行ATMと全く同等の手数料無料で引き出し・預け入れが可能です。
注意しなければならないのは、これらの判定が「リアルタイム」ではなく「前々月の取引実績」に基づいて翌月1カ月間に反映される判定期間のタイムラグです。月末時点の条件達成状況が翌々月の1日から末日まで適用されるため、「条件を達成した直後にコンビニへ駆け込んだら手数料を取られた」という初歩的なミスが今なお多発しています。

手数料改定の真相を追う|「改悪」と騒がれた背景とコンビニATM無料回数の激変
インターネット上の掲示板やSNSで「みずほの手数料改定は改悪だ」と強い反発を招いた背景には、コンビニATM無料回数の対象絞り込みと回数削減という構造的変化が存在します。金融機関の経営環境が低金利の長期化とデジタル投資の増大に圧迫される中、同行が踏み切ったコスト削減策の全貌を検証します。
かつてのみずほマイレージクラブでは、セブン銀行、ローソン銀行、イーネット(主にファミリーマート等に設置)の主要3大コンビニATMにおいて、所定の条件を満たせば月最大4回まで無料で現金の引き出しが可能でした。しかし、一連の手数料体系見直しによって、無料提携の主軸はイーネットATM利用手数料の優遇(月最大1〜3回)へと大幅に限定され、セブン銀行やローソン銀行での無料特典は原則として縮小・対象外へと舵が切られました。
この改定が発表された当時、公の場や決算説明会において経営陣は「キャッシュレス決済の普及に伴う現金取扱コストの適正化」と「デジタルチャネルへの集中投資」を一貫して強調していました。しかし、利用者の現場目線では「近所のセブンイレブンで下ろせなくなった」「ファミリーマートを探さなければならない」という物理的な利便性の低下として受け止められたのが手数料改定の真相です。無料枠を維持するためには、同行が指定する取引条件を能動的に満たし続ける必要が生じたのです。
【実態検証】給与受取口座条件と預金残高判定基準のリアルなハードル
みずほ銀行において、最も手軽にコンビニATM無料枠や振込優遇を勝ち取るためのメインルートが給与受取口座条件の達成です。しかし、ここには機械的なシステム判定ならではのシビアな罠が潜んでいます。
みずほ銀行のシステムが「給与受取」として認識するのは、勤務先企業が全銀協規定の「給与振込(種目コード11)」という振込電文フォーマットを用いて送金してきた場合に限られます。中小企業や個人事業主などで、担当者が通常の「総合振込」や「一般振込」で送金している場合、通帳の摘要欄に「キュウヨ」と印字されていてもシステム上は給与としてカウントされません。この判定漏れによって、優遇を受けられないまま放置されているケースが後を絶ちません。
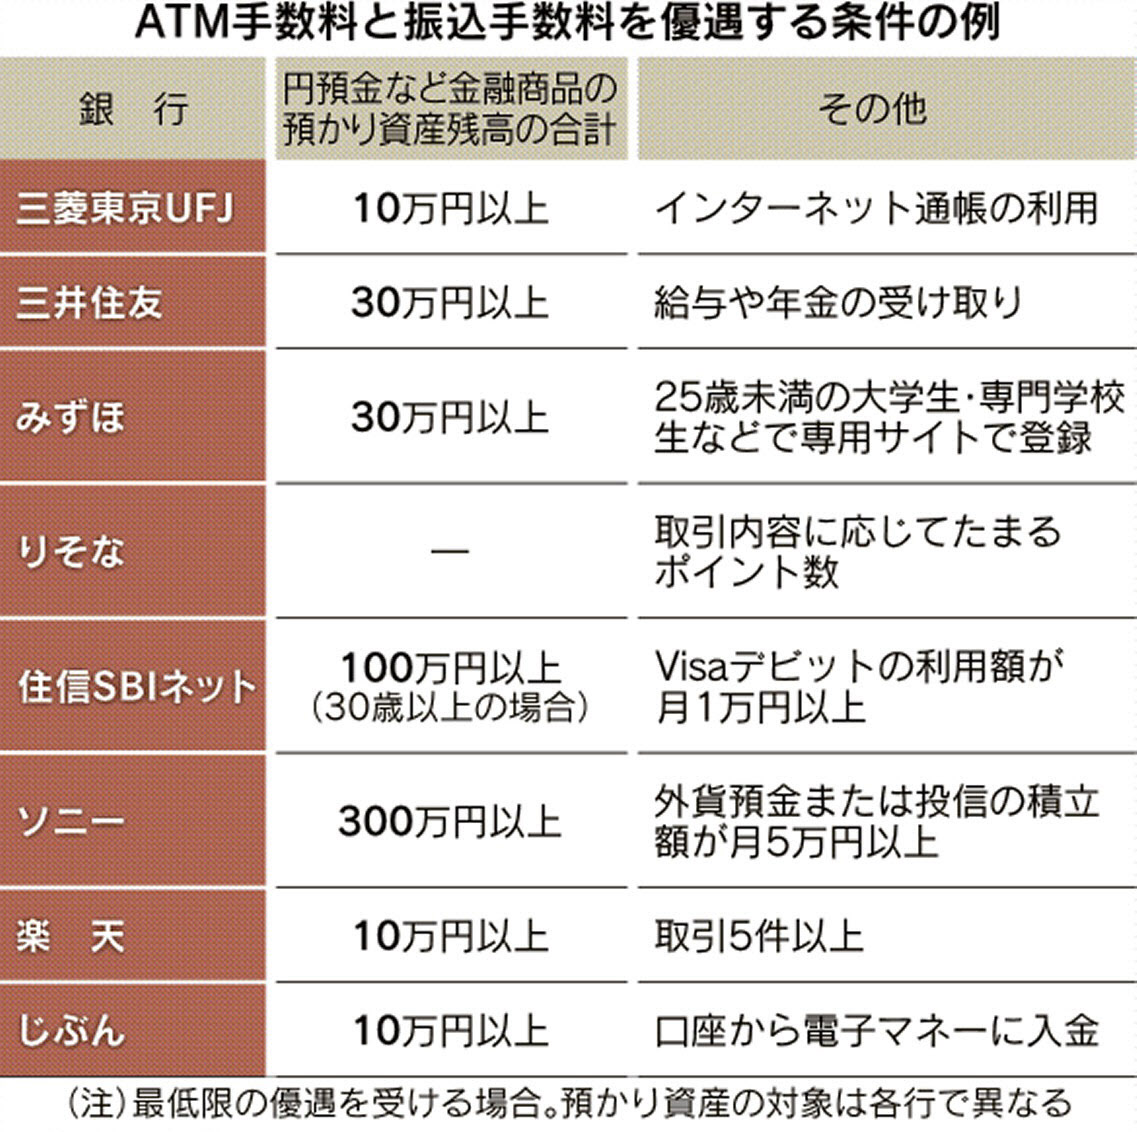
一方で、給与受取口座に設定できない層(自営業、フリーランス、主婦、年金生活者など)に対して立ちはだかるのが預金残高判定基準です。みずほ銀行では、月末時点の資産残高(預金、投資信託、外貨預金などの合算)に応じて優遇ステージが決定されます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| みずほ銀行・イオン銀行ATM | 24時間いつでも完全無料(※みずほダイレクト利用登録済の場合) | 時間外110円〜220円/回 | イオン銀行ATMとの相互乗り入れが極めて強力。達成難易度は最低レベル。 |
| 提携コンビニATM(イーネット) | 月1回〜最大3回無料(給与受取または預金残高30万〜500万円以上で判定) | 月2〜4回無料がネット銀行標準 | セブン・ローソンが原則有料化したため、近隣のファミマ設置店舗把握が必須。 |
| 他行宛て振込手数料(Web) | 月最大1回〜3回無料(給与受取+アプリ利用、または資産残高500万円以上等) | 1回あたり165円〜330円程度 | みずほダイレクトアプリの活用が絶対条件。ハードルはメガバンク標準並み。 |
| 紙の通帳発行・維持費用 | 新規発行・繰越時:1冊1,100円(※70歳以上の高齢者等を除く) | メガ各行で年1,100円程度が定着 | 無駄な出費を避けるため、全員「みずほe-口座(デジタル通帳)」への移行が必須。 |
他行振込手数料無料条件を確実にクリアする最新裏ワザと盲点
多くの利用者が最も頭を悩ませるのが他行振込手数料無料条件のクリアです。毎月の家賃振込や他口座への資金移動において、毎回数百円を差し引かれるのは年間に換算すると数千円規模の無駄金になります。これを確実に無料化するための最重要キーがみずほダイレクトアプリとクレジットカード機能の組み合わせです。
第1のルートは、給与受取口座の指定+みずほダイレクトアプリの定期利用です。給与振込の実績があり、みずほダイレクトアプリでの生体認証ログインや取引確認を行っている場合、月1回(条件により月3回)の他行振込手数料無料枠が自動付与されます。パソコンのブラウザから振り込むのではなく、必ずスマートフォン向け公式アプリを経由することが必須条件となっているケースが多いため、操作環境の確認が欠かせません。
第2のルートは、給与受取を指定できない人向けの現実的な打開策であるみずほマイレージクラブカード(クレジットカード機能一体型または単体カード)の活用です。みずほ銀行の口座からクレジットカードの引き落とし実績(少額決済でも可)を毎月発生させることで、取引ステージの底上げが図れます。例えば、Amazonギフトカードや少額の定期課金を100円〜数百円単位で決済し、みずほ口座から自動振替させておくだけで「クレジット利用実績」という条件判定を安定して満たすことが可能です。
さらに見逃せない裏ワザとして、イオン銀行ATMのフル活用が挙げられます。日常の生活圏にみずほ銀行の支店がなくても、イオングループの商業施設(イオン、マックスバリュ、ミニストップ等)に設置されたイオン銀行ATMであれば、みずほ銀行キャッシュカードを用いて「完全手数料無料(平日・土日祝問わず)」で現金の出し入れが完結します。イーネットATMの月数回の無料枠を温存し、日々の現金調達はイオン銀行ATMへ逃がす立ち回りが、最も堅牢な防衛策となります。
【実態検証】ネットの評判と反応から見えた利用者の生の声とトラブル事例
ネット上のコミュニティ(X、5ちゃんねる、Yahoo!知恵袋など)を精査すると、手数料無料化を達成しようとして失敗した預金者のリアルな悲鳴が多数確認できます。これらの証言からは、システムと人間の認識ギャップが如実に浮かび上がってきます。
取材班が確認した典型的な失敗事例が、「月末の残高調整ミス」です。5chの銀行板や個人ブログの手記では、次のような生々しい告白が散見されます。
「資産残高30万円キープでコンビニ無料を目指していたが、月末最終日に公共料金の引き落としがあり、残高が29万8,000円に割り込んでいた。その結果、翌々月の無料枠がゼロになり、深夜のファミマで220円の手数料を取られた」
また、知恵袋などで頻繁に相談されているのが「会社からの振込名義」に関するトラブルです。
「転職したベンチャー企業で給与口座をみずほに指定したのに、他行振込が無料にならない。窓口で確認したら、会社が『給料』という文字を入れて通常振込していただけで、銀行の給与振込電文として処理されていなかったことが判明した」
このように、ネットの評判と反応を紐解くと、銀行側の機械的な判定ロジックに対して、利用者の「思い込み」が裏目に出るパターンが大多数を占めていることが分かります。制度を使いこなすためには、通帳アプリ上で「給料」と別枠表示されているか、月末の残高に十分なバッファ(余裕)があるかを自ら点検する危機管理意識が求められます。
一般に知られていない盲点とネットの誤解|無駄なコストを払わないための自衛策
手数料体系を巡っては、ネット上で誤った情報や古い仕様がまことしやかに拡散されている事例が目立ちます。最大の誤解は、「セブンイレブンのATMでも月1回は無料で使える」という古い情報の残存です。
前述の通り、現在のみずほマイレージクラブにおけるコンビニ無料優遇はイーネットATM(主にファミリーマート内)が主軸であり、セブン銀行ATMで出金した場合は、どの優遇ステージにいても所定の手数料(110円〜220円)が確実に課金されます。「大手コンビニならどこでも同じだろう」という油断は禁物です。
もう一つの重大な盲点が、紙の通帳利用者に課される見えないペナルティです。みずほ銀行では、2021年以降に開設された口座において紙の通帳を発行・更新する際、1冊につき1,100円(税込)の発行手数料が徴収されます。通帳記帳を怠って合計記帳(おまとめ記帳)に切り替わってしまった履歴を窓口で再発行してもらう際にも余計なコストがかかります。手数料を徹底的にゼロにするためには、紙の通帳を廃止し、最大10年分の明細が無料で確認できる「みずほe-口座」への切り替えが不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学の観点から見れば、銀行が設定する「細かい条件をクリアしなければ手数料を課す」という仕組みは、利用者の惰性や見落としから収益を吸い上げるナッジ(誘導)の裏返しでもあります。数百円の手数料を軽視する心理的バイアスを断ち切り、自身の生活様式とみずほ銀行の親和性を客観的にジャッジする必要があります。
【みずほ銀行をメインバンクとしておすすめできる人】
- 勤務先からの給与振込口座として確実に全銀協フォーマットで指定できる人
- 自宅や職場の最寄りにみずほ銀行の支店・出張所、またはイオン・ミニストップ(イオン銀行ATM)が存在する人
- スマートフォンの「みずほダイレクトアプリ」を日常的に操作することに抵抗がない人
- 新NISAや住宅ローンなどをみずほ銀行グループで一本化し、資産残高の判定基準を容易に突破できる人
【利用に慎重になるべき・ネット銀行等を併用すべき人】
- 給与受取口座の指定ができず、月末の預金残高も30万円未満になりがちな自営業・学生・フリーランス
- 生活圏内にファミリーマートやイオンがなく、セブンイレブンやローソンATMを頻繁に利用したい人
- 月に何度も他行宛てに細かく資金を振り込む必要があり、月1〜3回の無料枠では到底足りない人(住信SBIネット銀行や楽天銀行などのネット専業銀行が適任)
- スマートフォンアプリを使わず、紙の通帳記帳と対面窓口に依存し続けたい人
【みずほ 手数料 無料 条件】に関するよくある質問(FAQ)
Q1:みずほ銀行ATMの時間外手数料を無料にするための最低条件は何ですか?
A1:みずほマイレージクラブに入会した上で、「みずほダイレクト」の利用登録を行っていれば、特別な残高や給与受取の実績がなくても、みずほ銀行ATMおよびイオン銀行ATMの時間外手数料は完全無料になります。
Q2:セブンイレブンやローソンのATMで手数料を無料にする裏ワザはありますか?
A2:現在のみずほマイレージクラブの通常特典では、セブン銀行やローソン銀行のATM利用手数料を直接無料にする優遇はありません。コンビニで無料出金を行いたい場合は、ファミリーマート等に設置されている「イーネットATM」を利用するか、あるいはイオン銀行ATMが設置されているミニストップを利用する必要があります。
Q3:給与振込口座に設定したのに、コンビニATMや他行振込の手数料が無料になりません。なぜですか?
A3:主に2つの原因が考えられます。1つ目は判定のタイムラグで、給与が入金された月の「翌々月」からしか優遇が適用されない点です。2つ目は送金形態の不一致で、勤務先が「給与振込」ではなく「通常振込」で処理している場合、システム上で条件達成とみなされません。通帳やアプリの明細上で入金種別をご確認ください。
Q4:他行振込手数料を月3回無料にするには、どのような条件が必要ですか?
A4:みずほダイレクトアプリの利用を前提として、投資信託や外貨預金を含む資産運用残高が一定額以上ある場合や、住宅ローンの借り入れがある場合、あるいは所定の高ステータスカード(みずほマイレージクラブカードゴールド等)の保有など、より上位のステージ条件をクリアすることで月最大3回までの無料枠を獲得できます。
まとめ:今後の動向と失敗しないための判断基準
金融機関のデジタル化と店舗・ATM網の集約は、今後も後戻りすることのない不可逆なトレンドです。みずほ銀行が提供する各種の手数料優遇は、適切に仕組みを理解して設定さえ済ませてしまえば、日常的な利用において手数料を1円も支払わずに済む優れたインフラとして機能します。
成否を分ける境界線は、極めて明確です。「みずほダイレクトアプリ」を導入して紙の通帳を手放し、現金の引き出し拠点を「みずほ銀行ATM」「イオン銀行ATM」「イーネットATM」の3つに正しく絞り込めるかどうかに尽きます。条件達成のタイムラグ(翌々月適用)を常に念頭に置き、無理のない自動化ルートを構築することで、無駄な銀行手数料の流出を完全に食い止めましょう。 (出典: みずほ 手数料 無料 条件(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。