みずほ銀行コンビニATM手数料を無料にする条件と2026年最新ルール
街中のコンビニへ立ち寄り、なんとなく現金を引き出したら明細書に220円や330円の手数料が印字されていて、思わずため息をついた経験を持つ人は少なくありません。メガバンクの一角を占めるみずほ銀行を利用している方にとって、セブン-イレブン、ファミリーマート、ローソンなどの店頭ATMは生活に欠かせない決済拠点ですが、無計画に利用すると年間数千円規模の現金をドブに捨てる結果となります。
デジタル決済が社会インフラとして定着した2026年現在でも、冠婚葬祭や急な集金、割り勘などでどうしても紙幣が必要になる場面は根強く残っています。しかし、みずほ銀行のコンビニATM利用には「特定条件を満たせば完全に手数料がゼロになる公式ルート」が存在します。知っている人だけが得をし、知らない人が損をし続ける手数料の構造や各コンビニでの利用実態について、現場取材と金融データをもとに解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
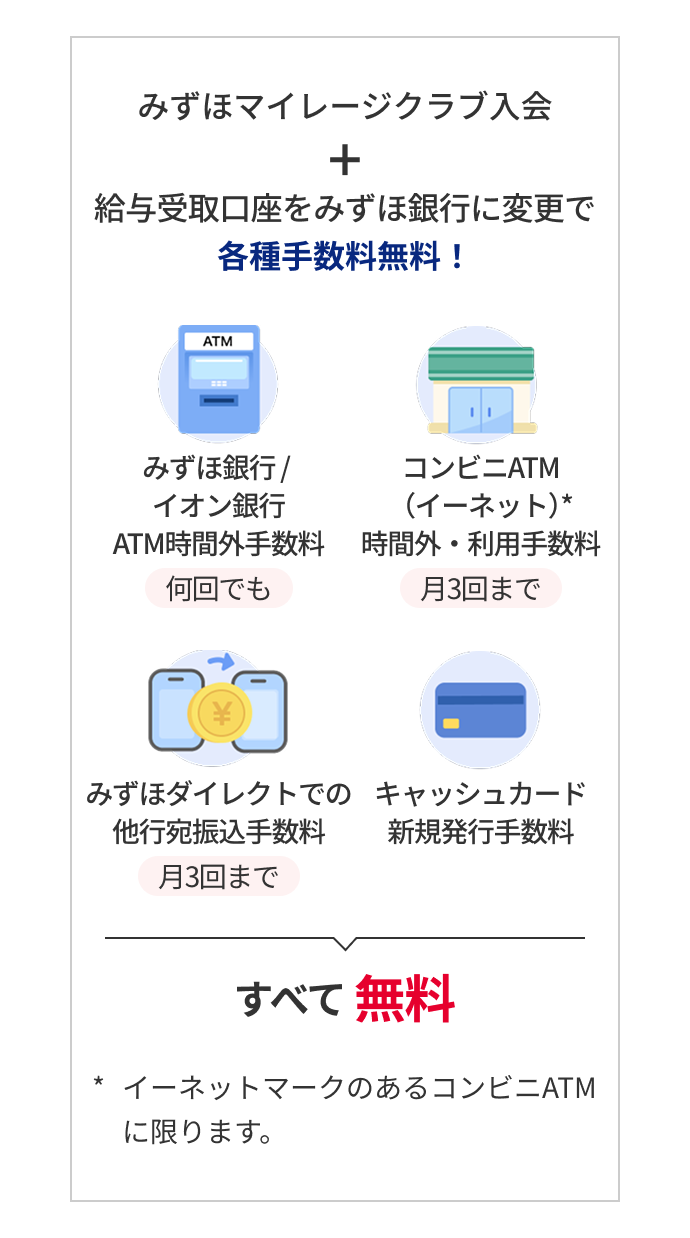
- 要点1:「みずほマイレージクラブ」のステージ判定基準を満たすことで、コンビニATM利用手数料を月最大2〜3回まで完全無料化できる。
- 要点2:セブン銀行・ローソン銀行・イーネットATMで平日昼間(8:45〜18:00)は110円、早朝・夜間および土日祝は220円〜330円の手数料が発生する。
- 要点3:コンビニATMでは硬貨(小銭)の預け入れ・引き出しが構造上不可能なため、端数入金や両替は店舗ATMを賢く併用する必要がある。
【2026年最新】セブン・ローソン・イーネットの手数料と利用時間の実態
みずほ銀行のキャッシュカードは、主要コンビニに設置されている3大マルチメディア端末(セブン銀行ATM、ローソン銀行ATM、イーネットATM)のすべてに対応しています。しかし、利便性の代償として設定されている手数料体系は極めてシビアです。まずは、何曜日の何時に引き出すといくらのコストが発生するのか、その実態を正確に把握しなければなりません。
基本ルールとして、銀行窓口が開いている時間帯に近い平日日中(8:45〜18:00)の引き出し手数料は110円(税込)に設定されています。一方で、それ以外の早朝・夜間帯や土曜日・日曜日・祝日に出金する場合は、時間外手数料が加算されて1回あたり220円(税込)へと跳ね上がります。さらに月曜日の午前7:00〜8:00など、システム日付変更の過渡期には利用制限や特別料金が適用されるケースがあります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 平日 8:45〜18:00 | 110円(税込) | メガバンク横並び(110円) | ランチついででも有料になるため無対策の利用は非推奨 |
| 夜間・早朝・土日祝 | 220円(税込) ※一部深夜330円帯あり | 220円〜330円 | 飲み会前後の夜間出金は年間で最も損失が膨らみやすい領域 |
| マイレージクラブ優遇時 | 月1回〜最大3回まで 0円 | 月1〜2回無料が標準 | 日常的な緊急出金を完全にカバーできる必須防衛策 |
| 利用可能時間 | 24時間(月曜0:00〜7:00等の定期メンテ除く) | ほぼ24時間年中無休 | 週明け深夜のメンテナンス停止時間帯だけは要注意 |
なお、ファミリーマートに設置されている端末は地域や店舗によって形態が異なります。主にイーネットATMまたはゆうちょ銀行ATMが置かれており、イーネットATMであればセブン銀行やローソン銀行と同様の条件で利用可能です。ただし、ゆうちょATMが設置されている店舗では利用条件や適用ステージが異なる場合があるため、端末上部のロゴマークを目視で確認する習慣をつけておくとトラブルを未然に防げます。

【真相解明】手数料を完全に無料化する特定条件とマイレージクラブの仕組み
「コンビニATMは必ず手数料を取られる」という思い込みは大きな誤解です。みずほ銀行の会員制サービスであるみずほマイレージクラブの仕組みを正しく活用すれば、セブン銀行、ローソン銀行、イーネットでの出金手数料を毎月一定回数無料にできます。この特典の有無が、年間を通じた金融コストに決定的な差を生み出します。
手数料無料の恩恵を受けるためのコア条件は、インターネットバンキングサービスである「みずほダイレクト」の登録・利用を前提としたうえで、所定の取引実績を積み上げることです。2026年現在の判定ロジックにおいて、最もハードルが低く再現性が高い条件は以下の通りです。
- 給与受取口座の指定:勤務先からの給与振込実績(電文種別が「給料」扱い)があるだけで、コンビニATM利用手数料が月2回まで無料化。
- みずほマイレージクラブカード(クレジットカード)の年間利用やデビットカードの利用:キャッシュレス決済の決済口座として日常的に利用している場合、利用実績に応じて月1回〜2回の無料枠が付与。
- 資産運用や残高基準の達成:投資信託や外貨預金などの資産運用残高、または預金総額が一定水準を超えている上位ステージでは、コンビニATM無料回数が月3回まで拡大。
加えて、みずほダイレクトを利用した他行宛て振込手数料も、獲得したステージに応じて月1回〜数回まで無料化されます。給与振込口座として指定し、メインの固定費引き落としを設定しておくだけで、コンビニで手数料を支払うリスクは劇的に低下します。「銀行にお金を預けているのに、引き出すたびにペナルティのように小銭を徴収される」という不満を抱えているなら、自身のマイレージクラブ特典の適用状況をアプリから即座に確認すべきです。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNS上のリアルタイム投稿や掲示板、知恵袋などのコミュニティを分析すると、コンビニATMの利用現場における生々しい悲鳴や失敗談が数多く報告されています。システムや料金改定のアナウンスを深く読み込んでいない利用者が、思わぬトラップに引っかかる事例が後を絶ちません。
「仕事帰りにセブン銀行で急ぎ1万円を下ろしたら、時間外で220円引かれていて愕然とした。缶コーヒー2本分の労働対価を奪われた気分」「ファミマのATMに駆け込んだらイーネットではなくゆうちょATMで、マイレージクラブの無料カウントがどう適用されるか分からず焦った」といった声は典型的です。普段はキャッシュレス決済を徹底している几帳面な層ほど、数ヶ月に一度の現金引き出し時に手数料を取られたときの精神的ダメージを訴える傾向が見受けられます。
一方で、制度を熟知したスマート層の現場活用術も浮き彫りになっています。「みずほダイレクトアプリで当月の無料枠残数を必ず確認してからコンビニに立ち寄る」「生活費の現金を下ろすのは無料枠がある月初の平日午前中と決めている」など、明確なルールを自分に課しているユーザーは手数料ゼロを継続して達成しています。わずかなルールの把握が、利用体験の快適さを大きく左右しているのが現場の実態です。
一般に知られていない盲点とネットの誤解
ネット上の情報や知恵袋のQ&Aでは、コンビニATMに関する古い仕様や誤解が散見されます。特に注意すべき3つの盲点を整理しました。
1. 小銭の預け入れ・引き出しはコンビニでは一切不可
「コンビニATMに硬貨をジャラジャラ入れて預け入れたい」という需要は根強いものの、セブン・ローソン・イーネットの各コンビニATMは硬貨投入口を持たない紙幣専用機です。1円単位の端数預け入れや小銭の出金は物理的に行えません。オークション売上や貯金箱の硬貨を預けたい場合は、平日の日中にみずほ銀行の店舗内ATMへ足を運ぶ必要があります。
2. キャッシュカードの引き出し限度額とATM側の仕様上限
「コンビニATMなら1回で100万円下ろせる」という認識も誤りです。不正引き出し被害を防ぐため、みずほ銀行では1日あたりの引き出し限度額を個人設定(標準設定は磁気IC併用で50万円程度)で制限しています。さらに、コンビニATMの機械側でも「1回の操作で出金できる紙幣枚数は最大50枚(または20万円〜50万円まで)」といった物理的上限が設定されているため、高額出金時は複数回の操作が必要になり、無料枠を一気に消費してしまう危険があります。
3. コンビニATMでの振込手数料という二重負担の罠
コンビニATMの画面から相手口座へ直接現金を振り込む、あるいはキャッシュカードを使って振り込みを行う場合、「コンビニATM利用手数料」に加えて「所定の振込手数料」が二重に加算されます。みずほマイレージクラブの無料枠で免除されるのはあくまでATM利用手数料部分だけであり、振込手数料は別途差し引かれるケースが大半です。振込を行う際は、コンビニATMを操作するのではなく、スマートフォンからみずほダイレクトを開いて手続きを完結させるのが鉄則です。
【プロの結論】行動経済学から読み解くATM手数料の心理的罠と判断基準
行動経済学において、ATM手数料のような少額出費は「現在バイアス(将来の損失よりも目先の利便性を優先してしまう心理)」や「メンタル・アカウンティング(心の会計)」によって軽視されやすいことが実証されています。「たかが110円、220円」という意識は極めて危険です。金利が低水準にある国内預金環境において、220円の利息を税引き後に受け取るためには、普通預金口座に数千万円単位の元本を長期間預け入れなければなりません。数秒の引き出し操作で支払う手数料は、投資リターンを一撃で吹き飛ばすほどのインパクトを持っています。
無駄なコストを徹底的に排除し、資産形成を守るための「向いている人・慎重になるべき人の判断基準」を提示します。
- コンビニATM活用が向いている人(合理的利用者):
- 給与受取口座に設定し、みずほマイレージクラブの月間無料回数を把握している人
- 現金引き出しの頻度が月1〜2回以下で、出金タイミングを自己コントロールできる人
- 急な冠婚葬祭や深夜の緊急トラブル時のみ、割り切って無料枠を行使できる人
- コンビニATMの利用を今すぐ見直すべき人(損をしている人):
- 財布の中が空になるたび、最寄りのコンビニで5千円や1万円を都度引き出している人
- マイレージクラブの条件を満たしておらず、毎回時間外手数料(220円)を払っている人
- 振込や端数の入出金など、スマホアプリや店舗ATMで済ませるべき取引をコンビニで行っている人
自身の出金習慣を客観的に見つめ直し、コンビニATMを「手数料を払って使う場所」から「無料枠の範囲内で賢く搾取するインフラ」へと認識を改めることが、現代の金融リテラシーにおける第一歩です。

【みずほ銀行 atm コンビニ】に関するよくある質問(FAQ)
Q1:コンビニATMでみずほ銀行のキャッシュカードを使って小銭を入金できますか?
A1:できません。セブン銀行、ローソン銀行、イーネット等のコンビニATMは紙幣専用機として設計されているため、硬貨の入出金には非対応です。小銭を伴う取引を行いたい場合は、みずほ銀行の支店や出張所に設置されている店舗ATMの稼働時間帯(平日日中)を利用してください。
Q2:みずほマイレージクラブのコンビニATM手数料無料枠はいつ更新されますか?
A2:無料特典の利用期間は「毎月1日〜末日」までです。前々月の取引状況(給与受取やカード利用実績など)に基づいて判定されたステージ特典が、当月1日から適用される仕組みとなっています。当月の残り無料回数は、みずほダイレクトアプリの会員ステータス画面からいつでも確認できます。
Q3:ファミリーマートのATMならどこでもみずほマイレージクラブの無料特典が使えますか?
A3:イーネットATM(端末上部にE-netロゴがある機械)が設置されている店舗であれば、セブン銀行やローソン銀行と同様に無料特典の対象となります。ただし、一部のファミリーマートに設置されているゆうちょ銀行ATMでは優遇内容や取り扱いが異なる場合があるため、端末の表示や利用案内を事前に確認してください。
Q4:深夜や早朝にコンビニATMから引き出す際、最も手数料が高くなる時間帯はいつですか?
A4:土曜日・日曜日・祝日の夜間や早朝、また日付をまたぐ深夜帯の引き出しでは220円(税込)の手数料が発生します。また、月曜日の午前0:00〜7:00などは定期システムメンテナンスにより取引自体が停止するため、手数料の多寡にかかわらず現金を引き出せなくなります。
まとめ:今後の動向と失敗しないための判断基準
金融機関の店舗統廃合やデジタルシフトが加速する2026年、メガバンク各行にとって実店舗の窓口や自前ATMの維持コスト削減は避けて通れない命題です。その受け皿としてコンビニATMの重要性は年々高まっていますが、銀行側は「無計画に利用する顧客からは応分のコストを徴収し、デジタル取引やメインバンク利用をしてくれる顧客だけを手厚く優遇する」という選別を明確に強めています。
みずほ銀行のコンビニATMを使いこなすための判断基準は明快です。第一に「給与受取やみずほダイレクトの登録を通じてマイレージクラブの無料条件を確実にクリアしておくこと」。第二に「急な現金の引き出しは月2回までの無料枠内に収め、端数や高額出金は店舗ATMと使い分けること」。そして第三に「振込などの送金手続きはATMではなくみずほダイレクトアプリで完結させること」です。
知らず知らずのうちに口座から引かれていた手数料に終止符を打ち、仕組みを味方につけたスマートな資産防衛を今日から実践してください。 (出典: みずほ銀行 atm コンビニ(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。