みずほ銀行の時間外手数料を完全無料にする条件と2026年裏ワザ
仕事帰りや休日の急な出費で立ち寄ったATMで、画面に表示される「手数料110円」「時間外手数料220円」の文字に苦い思いをした経験は一度や二度ではないはずです。低金利下におけるわずかな預金利息が一瞬で吹き飛ぶこの出費は、家計にとって見過ごせない実質的な損失といえます。実は、所定のルールさえ把握しておけば、みずほ銀行のATM手数料は土日祝日や深夜を含めて完全に0円へ抑え込むことが可能です。
2026年現在、銀行各社によるリアル店舗の統廃合や現金管理コストの適正化が進み、ATM利用に関する優遇体系もより合理的かつデジタルシフトを前提とした仕組みへと再編されています。本稿では、メガバンク取材を重ねてきた金融ジャーナリストの視点から、無駄な出費をゼロにする具体的な達成ルートと見落としがちな盲点を余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:みずほマイレージクラブへの入会と基本条件のクリアで、自行ATMの時間外手数料は土日祝日を含め「何度でも0円」になる。
- 要点2:給与振込口座の指定やみずほJCBデビットの少額利用など、多額の預金残高がなくても最短当月〜翌々月から適用されるルートが存在する。
- 要点3:「判定タイミング(前々月の取引状況)」と「コンビニATM(イーネット)の無料回数上限」を誤認すると予期せぬ課金が発生するため正確な把握が必須。
【2026年最新】みずほマイレージクラブで時間外手数料を完全無料にする決定的な条件
「まだATMで無駄なお金を払っていませんか?」という疑問に対し、即座に提示できる明快な回答が会員制サービスみずほマイレージクラブの戦略的活用です。会費や登録料は一切かかりませんが、口座開設時に自動加入されるわけではないため、自身が対象になっているかどうかの確認が最初の分岐点となります。
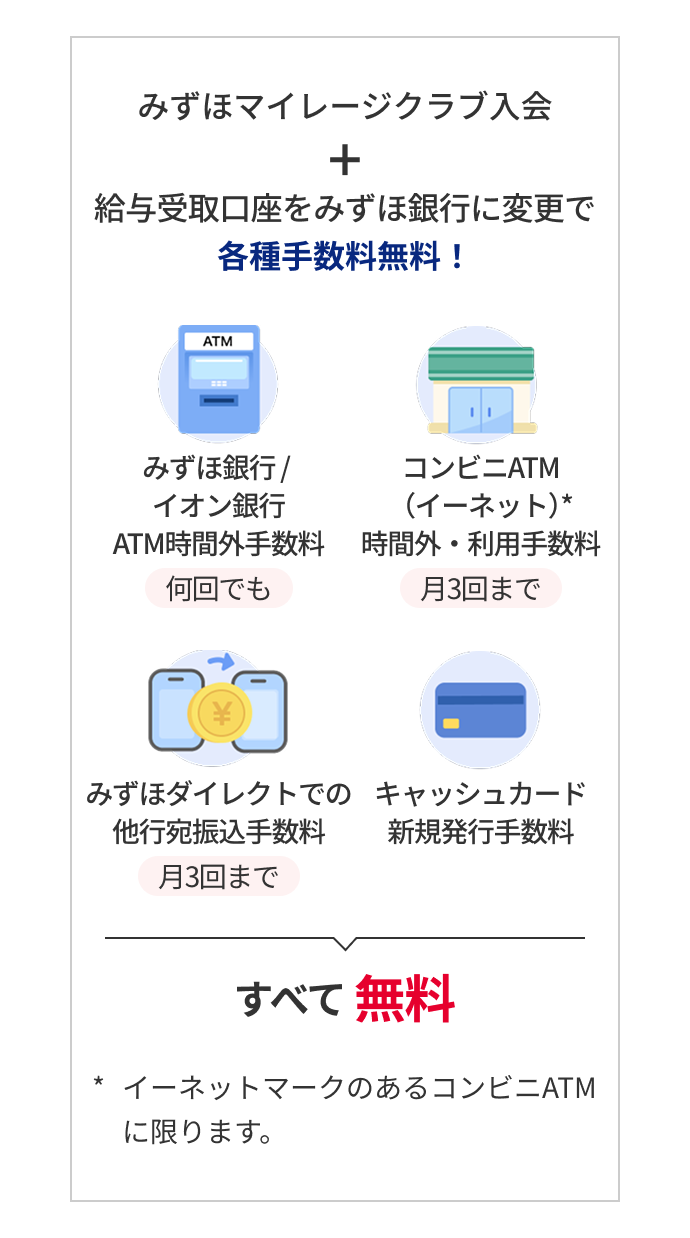
現在、みずほ銀行ATM時間外手数料を24時間いつでも何回でも無料にするための条件は、複数用意された「うれしい特典」の判定基準のうち、いずれか1つを満たすだけでクリアできます。主要な達成ルートは以下の通りです。
第一のルートは給与振込口座指定の優遇条件を満たすことです。勤務先からの給与受取口座としてみずほ銀行を指定し、通帳に「給与」電文(または所定の判定基準を満たす1回5万円以上の入金)が記録されると、それだけで強力な優遇が付与されます。副業収入や個人間送金では「給与」と認識されないケースがあるため、会社の給与支払いシステムから正規の電文で送金されているかが判定の肝です。
第二のルートはみずほJCBデビット利用特典の活用です。多額の預金残高を用意できない若年層やフリーランスにとって、最もハードルが低い裏ワザとして知られています。前月または前々月にショッピングで1回以上(金額問わず)決済するだけで条件達成とみなされるため、コンビニでの数十円のガムや日用品の買い物でもクリア可能です。
第三のルートはみずほダイレクト初回登録および定期ログインです。オンラインバンキングの利用開始を促す施策として、初回登録完了後に一定期間の優遇が適用されるほか、アプリ連携を維持することで手数料免除の恩恵を受け続ける仕組みが整備されています。

【徹底比較】通常利用と優遇適用時のコスト差|ATM・振込手数料データ検証
実際にどれほどの経済的メリットがあるのか、通常利用時の基本料金と「みずほ銀行うれしい特典詳細まとめ」に準拠した優遇状態の数値を一覧で検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| みずほ銀行ATM時間外手数料 | 通常:110円〜220円 優遇時:何度でも0円 | 平日夜間・土日祝は110円〜220円が主流 | 回数無制限で自行ATMが0円になる点はメガバング屈指の利便性 |
| 土日祝日ATM引き出し手数料 | 通常:終日110円〜220円 優遇時:終日0円 | 終日有料が標準的 | 週末に現金を動かす層にとって年間数千円規模の節約効果 |
| コンビニATM利用手数料無料化 | イーネットATM:月1回〜最大3回無料 (条件・ステージ別) | 1回あたり220円〜330円 | セブン銀行やローソンATMは対象外となるケースがあるため注意 |
| 他行振込手数料無料回数 | みずほダイレクト経由:月1回〜3回無料 | 1回あたり165円〜330円 | 家賃送金や他社クレカ引き落とし口座への資金移動に必須 |
仮に週1回、土日や平日夜間にATMで現金を引き出した場合、年間で約5,720円〜11,440円の手数料を支払う計算になります。一般的な普通預金金利でこれだけの利息を得るには数百万円以上の元本が必要となる現実を直視すれば、手数料をゼロに固定化する作業は極めて利回りの高い資産防衛策といえます。
【最速達成ルート】給与振込・JCBデビット・残高判定の選び方
利用者が自身のライフスタイルに合わせて最短で手数料0円の権利を獲得するには、3つのカテゴリーからもっとも抵抗の少ない選択肢を特定する必要があります。
会社員や公務員であれば、迷わず「給与受取」を選択するのが王道です。総務や人事窓口で振込口座を変更する手続きを一度済ませてしまえば、退職や転職をしない限り永続的に条件が維持されます。生活費決済の主口座としてみずほ銀行を据える場合、これ以上の安定ルートはありません。
一方、会社側で振込先銀行が指定されている場合や、学生・フリーランスの場合は、みずほJCBデビットの少額決済が決定打となります。クレジットカードのような厳しい与信審査がなく、中学生を除く15歳以上であれば原則誰でも発行可能です。スーパーのセルフレジやECサイトで月1回、100円の支払いに充てるだけでも利用実績としてカウントされます。
資金に余裕がある層は、預金残高基準と判定タイミングに着目した残高クリアを狙うのが賢明です。所定の資産残高(預金残高や投資信託、NISA口座残高などを含めた総合残高30万〜50万円以上など)を維持することで、キャッシュレス決済を意識して行わなくても自動的に優遇が継続します。
一般に知られていない盲点とネットの誤解
インターネット上の掲示板やSNSでは「みずほの優遇条件をクリアしたはずなのに手数料を引かれた」という苦情が散見されます。取材班がその内実を精査したところ、制度のタイムラグと対象端末の誤認という2大トラップが浮かび上がってきました。
最大の盲点は判定タイミングのズレにあります。みずほマイレージクラブの優遇判定は「前々月の最終営業日時点の取引状況」に基づいて行われ、適用されるのは「翌月第1営業日」からです。つまり、今月急いでJCBデビットで買い物をしたり残高を増やしたりしても、その恩恵が反映されるのは翌々月となります。「今日条件を満たしたから明日の土曜引き出しは無料」と誤認してATMへ向かうと、確実に時間外手数料を徴収される構造です。
もう一つの誤解はコンビニATMの範囲です。イーネットATM無料回数(ファミリーマート等に設置)が月1〜3回付与されるのに対し、セブン銀行ATMやローソン銀行ATMでは提携内容や適用区分が異なり、所定の手数料が発生するケースがあります。「どのコンビニでも無料になる」と思い込んで利用し、後から通帳を見て落胆する利用者が後を絶ちません。コンビニで出金する際は、端末に掲示されている「E-net」のロゴマークを必ず目視確認する防衛策が求められます。
【2026年最新手数料改定の経緯】なぜ銀行はATMを有料化するのか
利用者の視点では理不尽に思える手数料体系ですが、その背景には2026年最新手数料改定の経緯に直結する銀行業界全体の構造転換が存在します。
全国に配置されたATM端末の維持には、電気代や通信費だけでなく、警備会社による現金補給・回収オペレーション、強固なセキュリティソフトの更新など、年間1台あたり数百万円規模の固定費が発生しています。日銀の金融政策推移や長きにわたる超低金利下で利ざやビジネスが圧迫されたメガバンク各社は、「現金の維持コストを利用者に公平に負担してもらう」方針へ舵を切らざるを得なくなりました。
店舗外ATMの相互開放や共同運用が進む一方で、銀行側が真に求めているのは「現金を伴わないデジタル取引への移行」です。アプリやデビットカードを日常的に使い、銀行側のオペレーション負荷を減らしてくれる「良質なデジタルユーザー」に対してのみ、ATM手数料無料という形で利益を還元するインセンティブ設計が敷かれています。手数料ルールを正しく理解することは、金融機関の戦略を逆手に取って実利を最大化するリテラシーそのものです。
【実態検証】利用者の生の声と現場目線で見えたリアル
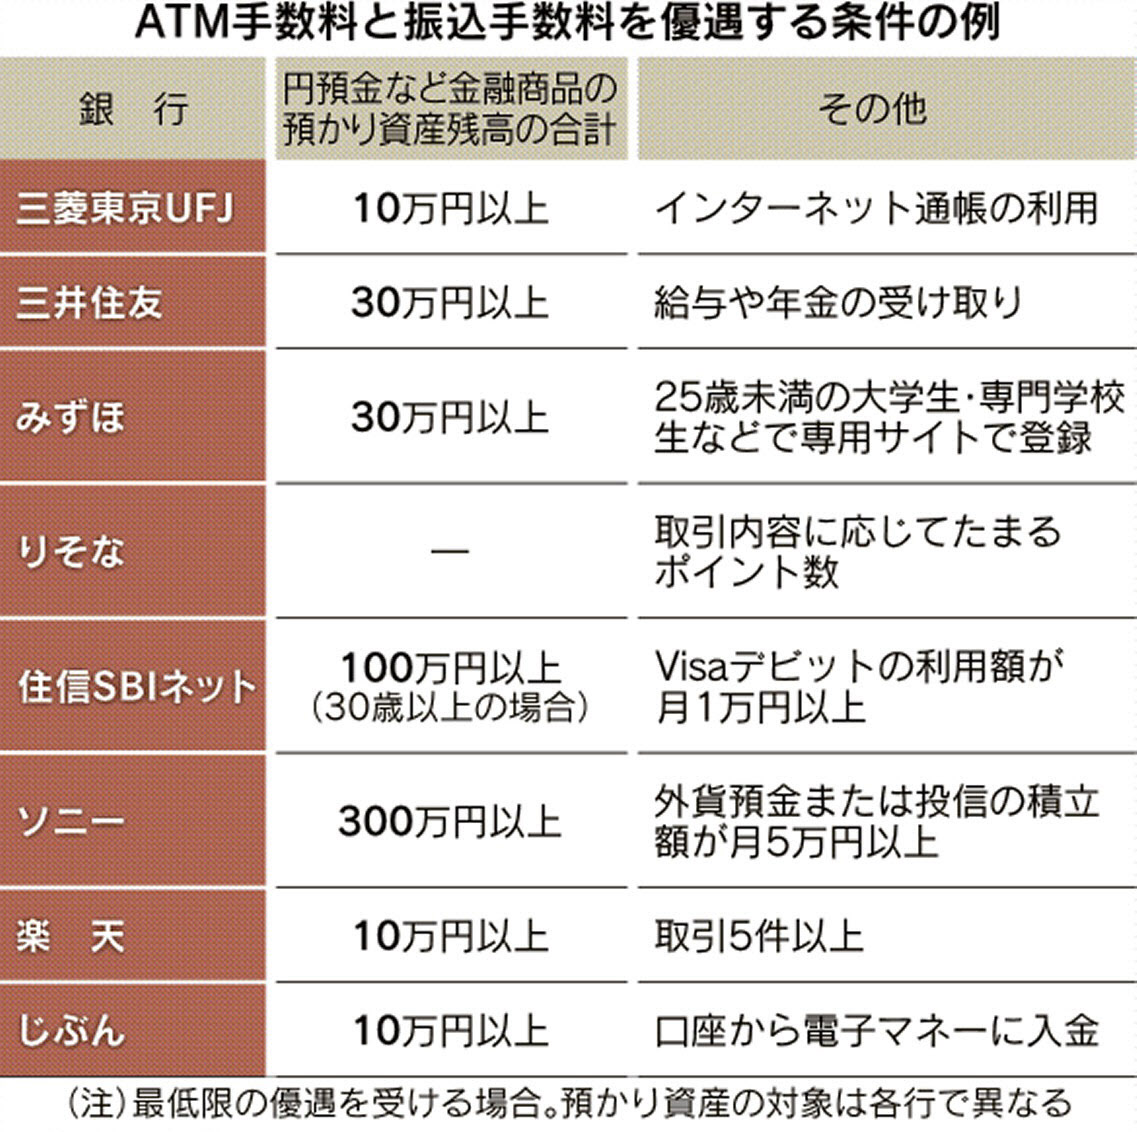
大手クチコミサイトや金融情報コミュニティにおける利用者のリアルな声を収集・分析すると、手数料優遇に対する評価は二極化しています。
肯定的な意見としては、「給与口座に設定しているだけで週末の飲み会前にお金を下ろしても手数料が一切かからない」「他行宛ての振込もアプリから月数回タダで済むため、家賃の支払いに重宝している」といった日常のストレスフリーな体験が多く挙げられています。特に都心部の駅前や商業施設にみずほ銀行ATMが多く配置されているエリアでは、使い勝手の良さが際立ちます。
一方で、「ファミマのイーネットATMは無料だが、オフィスの目の前にあるセブンイレブンで有料になって失敗した」「前々月判定というルールのせいで、就職や引っ越し直後に手数料を取られた」といった手痛い失敗談も根強く存在します。ルールを熟知している層にとっては「最強の無料口座」である反面、規約を読まずに感覚で使っている層にとっては「知らぬ間に課金される罠」になり得る現実が浮き彫りになっています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学における「痛覚の麻痺」が示す通り、100円や200円といった少額のATM手数料は、一度の支払いで受ける精神的打撃が小さいため、無意識のうちに年間数万円の資産を溶かす元凶となります。自身の生活インフラとしてみずほ銀行の優遇ルートを組み込むべきか否か、以下の明確な基準で仕分けを行うべきです。
みずほ銀行の優遇ルートが劇的に向いている人
- 給与振込先を柔軟に指定できる会社員:設定変更のワンアクションで、半永久的に時間外・休日手数料のゼロ化を享受できます。
- 生活圏にみずほ銀行店舗やイーネットATMがある人:引き出し拠点が確保されているため、手持ちの現金を最小限に抑えたスマートな家計管理が可能です。
- 少額でも毎月カード決済をする習慣がある人:みずほJCBデビットを紐付け、1回決済するだけで条件クリアが可能なため、残高が少ない若手世代にも適しています。
慎重な運用が求められる人(向いていない人)
- セブンイレブンやローソンでの現金引き出しが日常の大半を占める人:イーネット以外のコンビニATMでは手数料優遇が制限されるため、他行(ネット専業銀行など)のマルチコンビニ無料口座を併用した方が得策です。
- 現金利用が極めて少なく、完全キャッシュレス化が完了している人:年に1回もATMを使わないのであれば、わざわざ判定条件を維持するための取引管理を行う工数自体が不要なコストとなります。
【みずほ銀行 時間外手数料 無料 条件】に関するよくある質問(FAQ)
Q1:土日や祝日でもみずほ銀行ATMの引き出し手数料は本当に無料になりますか?
A1:はい、完全に無料になります。みずほマイレージクラブの優遇条件(給与受取、JCBデビット利用、所定の残高など)を満たしていれば、みずほ銀行の店舗内外に設置されたATMにおいて、平日夜間だけでなく土曜日・日曜日・祝日であっても回数制限なしで利用手数料・時間外手数料が0円です。
Q2:条件を達成してから実際に手数料が無料になるのはいつからですか?
A2:原則として「前々月末の取引判定」に基づき、「翌月第1営業日」から適用されます。例えば1月に条件を達成した場合、2月中に判定が行われ、実際に優遇がスタートするのは3月第1営業日からとなります。即座に適用されるわけではない点にご注意ください。
Q3:セブン-イレブンやローソンのATMでも時間外手数料は無料になりますか?
A3:原則として無料対象にはなりません。みずほマイレージクラブのコンビニATM利用手数料無料化の特典は、主にファミリーマート等に設置されている「イーネットATM」が対象です。セブン銀行ATMやローソン銀行ATMでの利用は所定の手数料が発生するため、近隣のイーネットATMまたはみずほ銀行ATMを利用する必要があります。
まとめ:今後の動向と失敗しないための判断基準
メガバンク各社がATM網のスリム化とサービスの選択・集中を進める中、現金を無条件で自由に引き出せる時代は過去のものとなりつつあります。しかし、銀行が提示するデジタル化のレールを理解し、給与振込の紐付けやデビットカードの利用実績を賢く組み合わせることで、私たちは依然として「手数料ゼロ」の恩恵を享受し続けることができます。
重要なのは、漠然とATMに並ぶ習慣を改め、「判定サイクルの把握」と「利用端末の選定」という2つの基本動作を徹底することです。一度仕組みを整えてしまえば、以後は何の手間もなく無駄なコストを恒久的に削減できます。ご自身のマイレージクラブの登録状況と取引内容を今すぐ確認し、無駄のないスマートな金融ライフを確立してください。 (出典: みずほ銀行 時間外手数料 無料 条件(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。