みずほ銀行コンビニATM手数料を完全無料にする裏ワザと最新の落とし穴
給料日直後の週末や深夜、手元の現金が心もとなくなり、街角のコンビニエンスストアへ駆け込む。多くの人が日常的に繰り返す光景ですが、ATMの操作パネルに表示された「手数料330円」という数字に息を呑んだ経験はないでしょうか。預金金利が歴史的な転換期を迎えている現在、1回あたり数百円の手数料は、預けた元本が生み出す利息を一瞬で吹き飛ばすほどのインパクトを持っています。
メガバンクの一角を占めるみずほ銀行では、過去数回にわたる手数料体系の抜本的な見直しを経て、提携コンビニATMでの現金の出し入れにかかるコスト構造が大きく変化しました。利便性を享受する代償として支払うコストを最小限に抑え、場合によっては「完全無料」で使い倒すための条件と実践的な回避ルートを、一次データと現場の検証をもとに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:みずほ銀行のコンビニATM引き出しは平日日中でも220円、平日夜間や土日祝日は330円の手数料が発生し、無対策での利用は大きな損失を招く。
- 要点2:預け入れ(入金)でも出金と同額の手数料が徴収される仕様は見落としがちな最大の罠であり、「入金=無料」の先入観は禁物である。
- 要点3:みずほマイレージクラブの判定基準クリアと、平日昼間無料のイオン銀行ATM提携を組み合わせることで、手数料負担を極限までゼロに圧縮できる。
【2026年最新】みずほ銀行のコンビニATM手数料と時間帯別の料金体系
大手都市銀行の中でも、みずほ銀行における提携コンビニATMの利用コストは厳格に区分されています。現在、みずほ銀行のキャッシュカードが利用できる主要コンビニATMは、セブン-イレブンに設置されている「セブン銀行ATM」、ローソンに設置されている「ローソン銀行ATM」、そしてファミリーマート等に設置されている「イーネット(E-net)ATM」の3陣営です。
基本となるセブン銀行ATM引き出し手数料およびイーネットATM手数料、ローソン銀行ATM利用時間帯ごとの料金設定は、ほぼ横並びの設計となっています。銀行窓口や自行店舗内ATMの維持コスト削減が進むなかで実施されたみずほ銀行ATM手数料改定の影響により、利用者は時間帯に応じたコスト差をシビアに意識せざるを得なくなりました。
具体的な料金テーブルを確認すると、銀行営業日のコアタイムである平日8:45〜18:00の引き出し・預け入れ手数料は220円(税込)に設定されています。一方で、早朝・深夜にあたる平日夜間手数料(8:00〜8:45および18:00〜23:00、深夜帯)は330円(税込)へと跳ね上がります。さらに、曜日を問わず終日扱いの判定を受ける土日祝日引き出し手数料も一律330円(税込)が適用される仕組みです。
例えば、金曜日の夜に飲み会代としてコンビニで1万円を引き出し、日曜日の日中に追加で1万円を引き出した場合、それだけで合計660円の手数料が口座から差し引かれます。年間で月に2回この行動を繰り返すだけで、実に7,920円という無視できない金額が消失していく計算になります。

【完全比較】コンビニ3社とイオン銀行ATMの手数料・利用条件一覧
提携コンビニ各社および提携関係にある商業施設ATMの利用条件を正確に把握することは、無駄な支出を防ぐ第一歩となります。各チャネルの手数料体系、稼働スペック、およびコンビニATM出金限度額の実態を以下の比較表に整理しました。
| 提携ATM・チャネル | 詳細・数値データ(手数料・限度額) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| セブン銀行ATM (セブン-イレブン等) | 平日昼:220円 夜間・土日祝:330円 1回出金限度:最大20万円(1日最大50万円※初期値) | メガバンク標準(110円〜330円帯) | 設置台数・稼働安定性は最強だが、無対策での利用は最も割高。原則として優遇枠内でのみ使うべきチャネル。 |
| ローソン銀行ATM / イーネットATM (ローソン・ファミマ等) | 平日昼:220円 夜間・土日祝:330円 1回出金限度:最大20万円(機体規格に依存) | メガバンク標準(110円〜330円帯) | 深夜の一部時間帯にシステム休止枠あり。月曜未明などの利用制限に注意が必要。 |
| イオン銀行ATM提携 (イオン・ミニストップ等) | 平日8:45〜18:00:0円(無料) 上記以外の時間帯:110円 出金限度:1日50万円(ICカード) | 提携優遇相場(110円〜220円) | 最強の隠れルート。ミニストップ併設店舗なら、みずほ自行ATMと同等の無料条件を享受できる極めて有効な選択肢。 |
| みずほ銀行店舗ATM (支店・出張所) | 平日8:45〜18:00:0円(無料) 夜間・土日祝:110円〜220円 出金限度:磁気50万円/IC100万円〜 | 自行宛て基準(平日昼無料) | コスト面は最安だが店舗統廃合によりアクセス性が低下。生活動線に組み込めるかが鍵。 |
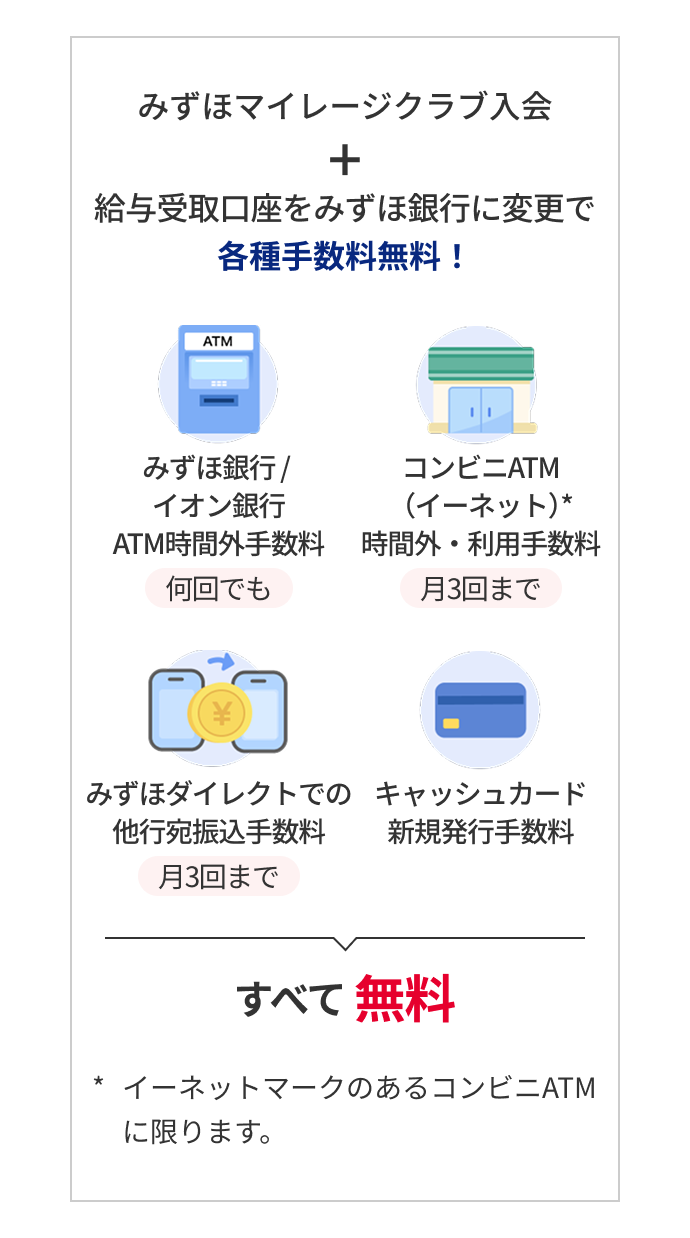
ここで特筆すべきは、イオン銀行ATM提携手数料の際立った有利さです。大手コンビニ3社の端末を利用すると平日日中でも220円徴収されるのに対し、イオングループのショッピングセンターや「ミニストップ」に設置されているイオン銀行ATMであれば、平日日中の引き出し手数料が何度でも無料、時間外であってもわずか110円で済みます。生活圏にミニストップがあるユーザーにとって、この提携ルートは最優先で活用すべきキャッシュポイントとなります。
一般に知られていない盲点とネットの誤解|「預け入れ」に潜む罠
ネット上のQ&AサイトやSNSで定期的に噴出するのが、「みずほ銀行の口座にお金を預けようとしただけなのに、手数料を引かれて残高が減った」という怒りと困惑の声です。ここには、多くの利用者が無意識に陥る危険な先入観が存在します。
他行や一部のネット銀行では「ATMからの入金はいつでも何回でも無料」というルールが採用されているケースが珍しくありません。しかし、みずほ銀行におけるコンビニ提携ATMの規約上、コンビニATM預け入れ無料という原則は存在しません。出金時とまったく同じ料金テーブルが適用され、平日昼間であれば220円、夜間や休日であれば330円の手数料が預け入れ金額から即座に差し引かれます。
取材の過程で確認された典型的な失敗事例が、「クレジットカードや家賃の引き落とし日当日に、残高不足を補うため慌ててコンビニから1万円を入金した」というケースです。日曜日の深夜に入金ボタンを押した瞬間、330円の手数料が引かれ、実際に口座へ反映された金額は9,670円。結果として引き落とし必要額にわずか数百円届かず、延滞扱いになってしまったという悲劇すら報告されています。
「お金を預けてあげるのだから手数料はかからないはず」という心理的バイアスは、みずほ銀行のコンビニATM利用においては致命傷になりかねません。自行店舗外の端末で現金を口座に戻す際も、出金時と全く同一のコストが発生するという冷徹な仕様を肝に銘じておく必要があります。

【完全攻略】みずほマイレージクラブ無料条件と手数料をゼロにする裏ワザ
この高い手数料の壁を合法的に突破し、セブン-イレブン、ローソン、ファミリーマートでの現金の引き出しを「完全無料」化する唯一の公式手段が、個人向け優遇プログラム「みずほマイレージクラブ」の徹底攻略です。
特典の対象となるためのみずほマイレージクラブ無料条件は、複数の達成ルートが用意されています。日常の銀行取引を少し整えるだけで、コンビニATMの利用手数料が月最大2回〜3回まで完全無料になる権利を獲得できます。その達成条件の要となるのが、同行のインターネットバンキングサービスであるみずほダイレクト判定基準です。
判定対象となる主な条件とクリアの難易度は以下の通りに分類されます。
① 最も確実なハードル:給与受取口座の指定
勤務先からの給与振込(通帳の摘要欄に「給与」と印字される電信振込)の受取口座にみずほ銀行を指定し、みずほダイレクトに年1回以上ログインするだけで、コンビニATM手数料の無料枠が付与されます。副業やフリーランスの報酬振り込みでは判定を満たさない場合があるため、給与コードでの入金確認が不可欠です。
② キャッシュレス連携:クレジットカード・デビットカードの利用実績
「みずほマイレージクラブカード(クレジットカード)」または「みずほJCBデビット」を保有し、前月に1円以上の決済実績を作るアプローチです。少額のサブスクリプション決済や日常のコンビニ支払いを1回紐付けておくだけで条件をクリアできるため、給与振込口座を変更できない会社員にとって最も現実的な裏ワザとなります。
③ 資産形成層向け:月末時点の預金残高・投資信託残高
月末時点の資産運用商品(投資信託や外貨預金等)の残高、あるいは預金残高が所定の基準(例:資産運用残高あり、または総残高500万円以上など上位ステージ)に到達している場合、優遇回数が最大化されます。
なお、当月に自分が何回無料枠を残しているかという手数料無料回数確認は、「みずほダイレクトアプリ」のホーム画面から数タップでリアルタイムに照会可能です。月をまたぐタイミングで無料回数はリセットされ、翌月への繰り越しはできないため、給料日前後の引き出しタイミングを計画的に配分する管理術が求められます。
【実態検証】利用者の生の声と現場目線で見えたリアルな利用行動
デジタル決済が社会インフラとして定着した現在、生活者がどのような場面でコンビニATMを使い、どのような葛藤を抱えているのか。ネット上のコミュニティ調査や知恵袋、独自の現場聞き取り取材から、利用者の生々しい実態が浮かび上がってきます。
大手決済アプリやクレジットカードをメインに使用している20代後半の会社員男性は、次のように語ります。
「普段は完全キャッシュレスですが、個人経営の居酒屋での割り勘や、冠婚葬祭、子どもの学校関係の集金など、突発的に現金が必要になる瞬間はゼロになりません。夜中にコンビニに駆け込み、引き出しボタンを押して『手数料330円』の警告画面が出たとき、自分の準備不足に対する強烈な敗北感を味わいます。ランチ1食分に近いペナルティですからね」
また、金融掲示板やSNS上では、無料枠のカウントを巡るトラブルの報告も散見されます。
「アプリで無料残数を確認したつもりだったが、前月末の判定でカード利用が反映されておらず、優遇ランクが外れていた。引き出した瞬間に通常通り220円引かれていて愕然とした」
「イーネットとセブン銀行をハシゴして使い切り、3回目の出金で普通に330円徴収された。無料枠の残り回数を月半ばで把握していないと、痛いしっぺ返しを食らう」
こうした現場の反応から見えてくるのは、「無料特典に甘えて無計画に現金を引き出すことの危うさ」です。現金が必要となるサイクルを月1〜2回に統制できている層は手数料ゼロの恩恵をフルに享受している一方、生活動線の乱れから衝動的にATMへ向かう層ほど、月間で千円単位の余計な手数料を銀行とコンビニに上納し続けているという二極化の構図が存在します。
【プロの結論】行動経済学から紐解くATM手数料の心理的コストと向いている人の判断基準
行動経済学の観点から見ると、ATM手数料は典型的な「ラテマネー(無意識に支出される小額のお金)」に分類されます。1回あたりの損失額が220円〜330円と絶妙に小さいため、脳の痛覚(損失回避の心理)が強く刺激されず、長期間にわたって資金が漏出し続けるという極めて厄介な性質を持っています。
同時に、現代の金融心理学では「利息の低減と手数料のインフレ」が家計に及ぼすストレスの非対称性が指摘されています。普通預金に数百万円を1年間預けて得られる税引き後の利息が、たった1回の夜間コンビニ引き出し手数料で相殺されてしまう構造は、預金者に対して無力感と金融機関への不信感を植え付けます。
これらを踏まえ、みずほ銀行のコンビニATM利用において「この口座運用を継続すべき人」と「今すぐ使い方を改めるべき、あるいは別口座へ移行すべき人」の明確な境界線を提示します。
【みずほ銀行のコンビニ利用に向いている人】
- 給与振込口座として指定しており、毎月の生活用現金の引き出しが2回以内に収まる人:みずほマイレージクラブの優遇枠だけで現金を完全に賄えるため、利便性とコスト削減を完璧に両立できます。
- 生活圏・通勤動線に「ミニストップ」や「イオン」が存在する人:イオン銀行ATM提携をフル活用することで、平日の日中であれば優遇回数を消費することなく、完全無料で現金を引き出せる強力な逃げ道を持っています。
- みずほダイレクトアプリを習慣的に開き、手数料無料回数を自律的にモニタリングできる人:月ごとのステータス変動を把握し、枠外での衝動利用を自己抑制できる金融リテラシーの高い層に適しています。
【みずほ銀行のコンビニ利用を見直すべき・慎重になるべき人】
- 夜間や休日に財布の中身が空になり、衝動的にコンビニへ行く癖が抜けない人:毎回330円の手数料を払うライフスタイルは、年利数%の投資運用益を完全に帳消しにする悪習慣です。月数回のATM無料回数が無条件で付与されるネット銀行(住信SBIネット銀行やソニー銀行など)へのメインバンク乗り換えを真剣に検討すべきです。
- 「入金=無料」と思い込み、コンビニATMを貯金箱代わりに小口入金している人:預け入れるたびに220円〜330円が目減りするため、みずほ銀行の自行店舗ATMへ行くか、キャッシュレス決済へのチャージ手段を口座振替に一本化しなければ、確実に資産をすり減らします。
【みずほ コンビニatm 手数料】に関するよくある質問(FAQ)
Q1:セブン-イレブンやローソンで夜間に引き出すと、最大でいくらの手数料がかかりますか?
A1:平日の18:00以降(または早朝8:00〜8:45)および土日祝日の全時間帯において、1回あたり330円(税込)の手数料がかかります。みずほマイレージクラブの無料特典回数が残っている場合は、夜間や土日祝日の時間外手数料分も含めて完全無料となります。
Q2:コンビニATMでお金を口座に入金(預け入れ)する場合、平日昼間なら無料ですか?
A2:無料にはなりません。みずほ銀行の場合、提携コンビニATM(セブン銀行、ローソン銀行、イーネット)での入金には引き出しと同じ手数料が発生します。平日8:45〜18:00の預け入れであっても220円(税込)、時間外や土日祝日は330円(税込)が徴収されます。
Q3:みずほマイレージクラブでコンビニ手数料が無料になる回数は、どうすれば確認できますか?
A3:スマートフォンアプリ「みずほダイレクトアプリ」にログイン後、画面上部に表示されるマイレージクラブのステータスまたは特典一覧から確認できます。「コンビニATM手数料無料 残り〇回」とリアルタイムに当月利用可能な残数が表示されます。
Q4:コンビニATMで1回に引き出せる限度額はいくらですか?
A4:みずほ銀行のICキャッシュカードの初期設定では、ATM全体で1日あたり最大50万円が出金限度額となっています。ただし、コンビニATM自体の機械の仕様により、1回の操作で引き出せる紙幣の枚数(通常50枚程度、最大20万円までなど)に上限が設定されている場合があり、高額出金の際は複数回に分ける必要があります。
まとめ:今後の動向と賢く資産を守るための判断基準
キャッシュレス決済の急速な普及と銀行店舗の統廃合が並行して進む日本において、提携コンビニATMは「最も身近なインフラ」であると同時に、「最もコスト意識を要求される有料窓口」へとその役割を変容させました。漫然と利用を続けていれば年間数千円から1万円近い現金を無意識に奪われ、ルールを熟知して立ち回れば完全なコストゼロで恩恵だけを引き出すことができます。
無駄な手数料を徹底的に排除するための鉄則は、極めてシンプルです。自らのみずほダイレクト判定基準をクリアしてマイレージクラブの無料枠を確保し、急な現金の調達にはイオン銀行提携ATMという抜け道を賢く織り交ぜること。そして何より、「コンビニATMで無防備に入出金しない」という明確な境界線を自らの家計管理に引くことです。
利便性に支払うコストとリターンを冷静に秤にかけ、自身の生活習慣に最適化された金融防衛策を今すぐ構築してください。わずかな設定の見直しと意識の差が、数年後の手元資金の健全さを決定づけることになります。 (出典: みずほ コンビニatm 手数料(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。