年金のコンビニクレカ払いは可能?店頭で断られる理由と得する裏技
日本年金機構から届いた納付書を手にコンビニのレジへ向かい、普段の買い物と同じ感覚でクレジットカードを差し出そうとして「申し訳ございません、公共料金や年金のお支払いは現金のみとなります」と断られた経験を持つ人は少なくありません。毎月の国民年金保険料は1万7,000円を超え、年間では20万円以上に達する大きな出費です。買い物と同じように高還元率のクレジットカードで決済し、数千円相当のポイントを獲得したいと考えるのは当然の心理といえます。
なぜ身近なコンビニ店頭ではカード払いが頑なに拒まれるのか。そこには公金収納代行における厳格な決済手数料の構造と規約の壁が存在します。しかし、諦める必要はありません。特定の決済ルートや電子マネーを経由させることで、間接的にクレジットカードのポイントを満額獲得する合法的なアプローチが存在します。現場の実態調査と2026年最新の決済ルールに基づき、損をしないための最適な納付手順を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:コンビニ店頭レジで年金納付書にクレジットカードを直接通す決済は不可であり、原則として「現金のみ」が窓口ルールである。
- 要点2:セブン-イレブンのnanaco、ファミマのファミペイ、ミニストップのWAONにクレカチャージすることでポイント還元を獲得する迂回ルートが有効である。
- 要点3:カード会社の公金ポイント付与縮小が進む2026年現在、手間と実質利回りを考慮すると「事前申請による2年前納」または「スマホ決済」も有力な選択肢となる。
【真相解明】年金のコンビニクレカ払いが店頭で断られる決定的な理由
「レジカウンターで納付書とカードを出したら、店員に冷たく断られて恥ずかしい思いをした」という投稿がSNSや知恵袋で後を絶ちません。コンビニエンスストア各社はキャッシュレス決済を強力に推進しているにもかかわらず、なぜ国民年金保険料 コンビニ払い 現金のみ 理由がこれほど厳格に維持されているのでしょうか。
その背景には、小売の売買契約と公金収納代行の決定的な違いがあります。通常の商品購入では、店舗側がクレジットカード会社へ1〜3%程度の加盟店手数料を支払っています。店舗側はそのコストを商品の利益マージンから捻出していますが、年金保険料のような公金は預かり金に過ぎず、コンビニ側に販売利益は一切発生しません。わずかな受託手数料(1件あたり数十円から百数十円程度)で収納を代行している現場において、数パーセントもの決済手数料をコンビニ本部や加盟店が負担すれば、1件処理するごとに数百円の純損失が発生してしまいます。
一方で、納付者側に「年金 納付書 コンビニ 手数料」が請求されることは法律上ありません。国や年金機構側が決済手数料を全額肩代わりすることも、国民の貴重な年金原資から民間カード会社へ多額の利権を手数料として流すことになりかねず、行政上の公平性を損ないます。このように、年金 コンビニ クレジットカード 直接払えない理由は技術的な制約ではなく、「誰が数千円の手数料コストを負担するのか」という経済合理性の壁によるものです。結果として、各コンビニの収納代行約款には「公金・公共料金の支払いは原則現金に限る」という条項が定められています。

店頭レジでクレカ決済を可能にする唯一の迂回策|各チェーンの裏技
コンビニの店頭で納付書を直接クレジットカードで決済することは不可能です。しかし、特定のチェーンが独自に導入している電子マネーやバーコード決済アプリを中継させることで、間接的にカード決済を実現し、ポイントを獲得するルートが存在します。これが賢い生活防衛策として知られる「クレカチャージ迂回ルート」です。
代表的な3大チェーンの対応状況と攻略法は以下の通りです。
- セブン-イレブン:
セブンイレブン 年金 nanaco クレカチャージを活用するルート。セブンカード・プラスなどの対象クレジットカードから電子マネーnanacoに事前チャージを行い、チャージ時にクレジットポイントを獲得します。店頭レジでは納付書を提示し、支払手段としてnanacoを指定します。nanacoでの納税決済自体にポイントは付与されませんが、チャージ段階で確実に還元を受け取れる仕組みです。 - ファミリーマート:
ファミリーマート 年金 ファミペイ クレジットカード連携を活用する手法。自社決済アプリ「ファミペイ」にファミマTカードや指定のJCBブランドカードからチャージを行い、店頭でバーコード提示により納付します。翌月以降にボーナス還元が付与されるキャンペーンや、チャージ日の特典と組み合わせることで高い実質還元率を叩き出せます。 - ミニストップ:
ミニストップ WAON 国民年金 支払いを利用するルート。イオンカードセレクト等の提携カードから電子マネーWAONへオートチャージ(ポイント付与)を行い、店頭レジでWAON払いを行います。ミニストップは各種自動車税や国民年金などの収納代行受付にWAON決済を認めている希少な窓口として重宝されています。
ここで注目されるのが「2026年最新 年金支払い ポイント二重取り」が可能かどうかという点です。結論から言えば、現在の規約下において「チャージ時」と「店頭支払い時」の完全な二重取りは塞がれつつあります。収納代行決済時の独自ポイント進呈は原則廃止されており、チャージ時のポイント付与率(0.5%〜1.0%程度)を満額獲得することが現実的な最適解となっています。
【実態検証】利用者の生の声と現場目線で見えたリアル
紙の上のシミュレーションでは完璧に見える電子マネー経由の納付ですが、実際の現場では思わぬトラブルや制約に直面するケースが少なくありません。編集部が収集したSNS上の体験談や店舗関係者の証言からは、キャッシュレス決済ならではの落とし穴が浮き彫りになります。
「nanacoにチャージしていざセブン-イレブンのレジへ行ったところ、1枚のチャージ上限額が5万円であることを失念していた。半年分の納付書をまとめて払おうとして枠が足りず、後ろに並んでいた客の視線が痛くて冷や汗をかいた」(自営業・30代男性の手記)
「ファミペイにクレカから一度にチャージできる金額制限や月間上限があり、高額な納付書を一括で通せなかった。結局、複数回に分けて日を跨いでチャージする羽目になり、想像以上の手間がかかった」(フリーランス・40代女性の投稿)
現場のレジスタッフからも「公共料金や保険料のバーコードを読み取った後、お客様が当然のようにクレジットカードを出されるケースが今も頻繁にある。端末が自動的にカード払いをロックするため、口頭でお断りせざるを得ず、トラブルに発展しやすい」という証言が寄せられています。特に国民年金保険料の納付書は、納め方によっては1枚あたり10万円を超える大金になります。各電子マネーに設定されている「1回あたりのチャージ上限」「1日の利用枠」「月間利用枠」を事前に綿密に計算しておかなければ、レジ前で決済不能に陥るリスクを避けることはできません。

徹底比較|本当にお得な納付方法はどれだ?主要決済ルートの完全データ
国民年金保険料を支払う方法は、コンビニ店頭での電子マネー迂回だけに留まりません。日本年金機構が公式に受け付けている正規のカード引き落としや、近年急速に普及したスマートフォン決済アプリの請求書払いなど、多様な選択肢が存在します。それぞれの還元構造と利便性を客観的に比較検証しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| コンビニ店頭(電子マネー迂回) | 還元率 0.5%〜1.0% 上限額:5万〜10万円/回 | クレカチャージによる付与のみ | 都度納付書の管理とチャージ上限の計算が必要。手動でのポイント回収派向け。 |
| 機構公式 クレカ納付(事前申請) | 還元率 0.0%〜1.0% ※カード会社により激変 | 公金支払いはポイント半減・対象外が多い | 自動引き落としの利便性は随一。ただし還元対象外のカードを選ぶと恩恵はゼロ。 |
| スマホアプリ請求書払い | 還元率 0.0%〜0.5% ※PayPay、au PAY、d払い等 | 請求書払いの基本ポイントはほぼ廃止 | 自宅にいながら納付書を読み取るだけで完了。還元よりも圧倒的な時短・利便性が強み。 |
| 口座振替(2年前納) | 割引額:約1万5,000円〜1万6,000円規模 (年利換算約3.5%相当の割引率) | 国が公式に定める最大割引スキーム | ポイント還元を遥かに上回る確実な現金割引。資金余力があるなら最もおすすめ。 |
直接クレカ納付やスマホ決済という選択肢|ねんきんネットと申請の壁
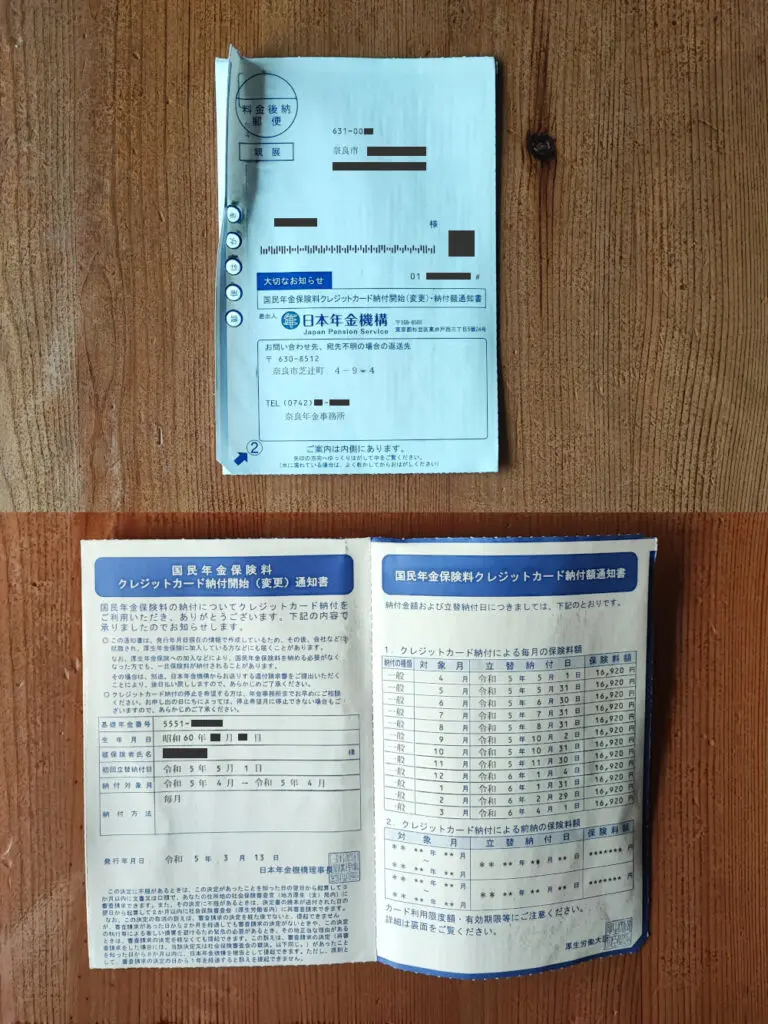
わざわざコンビニへ足を運ばずに済ませる方法として、日本年金機構へ事前に届け出る国民年金 クレジットカード納付が存在します。納付書ごとの決済ではなく、一度登録すれば定期的に自動決済される仕組みです。
この正規ルートを利用する場合、年金事務所窓口または郵送にて「国民年金保険料 クレジットカード納付申出書」を提出する必要があります。審査と登録完了までに約1〜2ヶ月を要するため、今すぐ目の前にある納付書を処理したい場合には間に合いません。また、マイナポータルと連携したねんきんネット クレジットカード払いのオンライン機能や、納付書のバーコードを活用した年金 スマホ決済 PayPay 請求書払いも普及していますが、ここで最大の焦点となるのが「国民年金 クレジットカード ポイント還元率」の劇的な変化です。
現在、大手クレジットカード各社は税金や公金、公共料金支払いに対するポイント進呈条件を厳格化しています。かつては通常の買い物と同様に1.0%還元を受けられたカードであっても、「税金・公金は一律0.2%に引き下げ」「月間利用枠の上限設定」「ポイント付与対象外」へと舵を切る企業が相次いでいます。公式のクレジットカード納付を申し込む際は、手持ちのカードが公金納付を還元対象としているかどうか、規約の細則を必ず確認しなければなりません。
その一方で、長期的な節約効果として見逃せないのが年金 前納 2年前納 クレジットカードという制度です。2年分をカードで一括前納することで、毎月納める場合と比較して約1万5,000円前後の割引が適用されます。ポイントが付与されるカードであれば「前納割引+クレジットポイント」の恩恵を両取りできるため、一時的な手元資金に余裕がある世帯にとっては強力な一手となります。
一般に知られていない盲点とネットの誤解|損をしないための鉄則
ネット上の情報には、古い規約や誤った認識に基づいたものが散見されます。納付手続きで失敗しないために、絶対に押さえておくべき盲点が3つ存在します。
第1に、「スマホ決済アプリの請求書払いにクレカを紐付ければ無条件でポイントが付く」という誤解です。例えばPayPay請求書払いなどでは、クレジットカード直接決済や一般的な後払い枠の利用が制限されており、事前に銀行口座などからチャージした残高(PayPayマネー等)からの支払いが必須条件となるケースが主流です。カードチャージによるポイント還元の穴は年々塞がれており、最新仕様の確認を怠ると一切還元を受け取れない事態に陥ります。
第2に、「コンビニで支払える納付書には金額上限がある」という事実です。コンビニで取り扱えるバーコード付き納付書は、1枚あたり30万円以下と定められています。前納納付書などで30万円を超える金額が記載されているものは、コンビニのレジシステム自体で弾かれるため、金融機関窓口での納付や事前の口座引き落とし・公金クレジットカード申請が必須となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家計管理および行動経済学的な観点から分析すると、どの支払い方法を選ぶべきかは「個人の可処分時間」と「手続きの継続コスト」によって明確に分かれます。
- コンビニ電子マネー迂回ルートが向いている人:
月々の納付書を自身で管理し、電子マネーのチャージ限度額やポイントキャンペーンのスケジュールを苦痛なく管理できる几帳面な層。年間で1,000円〜2,000円相当の還元を確実に回収することに達成感を覚える人。 - 事前申出によるクレカ納付・口座振替が向いている人:
忙しいビジネスパーソンや、チャージの手間・レジでのトラブルリスクを完全に排除したい層。特に資金余力がある場合は、コンビニでの小手先の還元を追うよりも、「2年前納」による確定割引(約1万5,000円規模)を狙う方が時間対効果・利回りともに圧倒的に優位となります。
【年金 コンビニ クレカ】に関するよくある質問(FAQ)
Q1:コンビニのレジで直接クレジットカードを出して国民年金を支払うことは本当にできませんか?
A1:一切できません。セブン-イレブン、ファミリーマート、ローソン等を含め、全主要チェーンのPOSレジシステムにおいて、年金を含む収納代行納付書は「クレジットカード直接決済」の対象外として制御されています。店頭での支払い手段は「現金」または「各チェーン指定の電子マネー・独自バーコード決済」に限られます。
Q2:セブン-イレブンでnanacoを使って年金を払う際、nanacoポイントは付きますか?
A2:nanaco決済自体のポイント(支払い時のポイント)は付与されません。ポイントを獲得するためには、セブンカード・プラス等のクレジットカードからnanacoへ残高をチャージする段階で「クレジットチャージポイント」を発生させる必要があります。
Q3:年金の納付書に記載された使用期限が過ぎてしまった場合、コンビニで支払えますか?
A3:納付書に記載されている「使用期限」を過ぎると、コンビニのバーコード読み取り機でエラーが発生し、レジでの支払いができなくなります。期限を過ぎた場合は年金事務所へ連絡して新しい納付書の再発行を依頼するか、金融機関の窓口等で納付相談を行う必要があります。
Q4:2年前納をする場合、クレジットカード納付と口座振替ではどちらがお得ですか?
A4:国の法定割引額だけで比較した場合、口座振替の2年前納(約1万5,000円台後半の割引)の方が、クレジットカード納付の2年前納(約1万4,000円台半ばの割引)よりも約1,000円強割引額が大きく設定されています。手持ちのクレジットカードで満額(0.5%〜1.0%)のポイントが付与される場合はクレカ納付が実質的にお得になる可能性がありますが、公金決済でポイント対象外となるカードの場合は、口座振替を選んだ方が確実に手取り額の節約になります。
まとめ:今後の動向と失敗しないための判断基準
「年金のコンビニクレカ払い」を巡る噂の真相は、店頭での直接決済は不可能であり、電子マネーへの事前チャージを用いた迂回策によってのみ還元を獲得できるという構造に集約されます。レジで断られて戸惑う背景には、公金収納における手数料負担のシビアな力学が働いています。
決済各社による公金還元率の引き下げやルール変更が加速する2026年現在の環境においては、「わざわざ店頭へ出向いてチャージ枠を気にしながら納付する労力」と「実際に得られるポイント数」のバランスを冷静に見極める姿勢が欠かせません。都度の還元を確実に拾いに行くなら特定電子マネー経由、手続きの完全自動化と確実なコストカットを狙うなら公式の2年前納制度というように、自身のライフスタイルに合致した無理のない納付戦略を選択することが、後悔しないための最善策となります。 (出典: 年金 コンビニ クレカ(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。