額面給与とは?手取りとの決定的な差と引かれる税金・保険料の全内訳
就職や転職の内定通知書を受け取った瞬間、あるいは毎月の給料日に銀行口座の残高を確認した際、「提示されていた金額よりも明らかに少ない」と困惑した経験を持つ人は決して少なくありません。一般的に使われる「額面給与」とは、会社から支払われる基本給や各種手当を合算した「給与総支給額」のことであり、私たちが実際に自由に使える「手取り額」とは明確に区別されます。
会社員の場合、この額面給与から社会保険料(健康保険・厚生年金・雇用保険など)や税金(所得税・住民税)が自動的に天引きされるため、実際に手元へ残る金額は額面の約75%〜85%程度まで減少します。なぜこれほど多額の控除が発生するのか、そして手元に残る手取りはどう計算されるのか。2026年現在の法制度や社会保険料率の動向を踏まえ、額面と手取りのギャップが生じる構造的な真相を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:額面給与とは基本給に各種手当を足した総支給額であり、手取り額はそこから約15〜25%が天引きされた実質振込額となる。
- 要点2:天引きされる内訳は厚生年金・健康保険・雇用保険などの社会保険料と、所得税・住民税の2本柱で構成されている。
- 要点3:源泉徴収票の「支払金額」が額面に該当し、額面だけで家計や転職先を判断すると生活設計に深刻な乖離が生じるリスクがある。
【基礎知識】額面給与とは何か?基本給と各種手当の違いや給与総支給額の計算方法
給与明細を正しく読み解くための第一歩は、基本給と各種手当の違いを理解することです。額面給与(給与総支給額)は、企業が従業員の労働の対価として支払うすべての名目を含んだ合計金額を指します。具体的には、以下の計算式によって算出されます。
給与総支給額(額面給与) = 基本給 + 基準内手当(役職手当、資格手当、住宅手当など) + 基準外手当(残業手当、深夜手当、休日出勤手当、通勤手当など)
ここで注意しなければならないのは、ボーナス(賞与)の算定基準や退職金の算出テーブルにおいて、多くの日本企業が「額面給与」ではなく「基本給」をベースに設定している点です。たとえば、同じ「額面30万円」であっても、「基本給28万円+手当2万円」の会社と、「基本給18万円+各種手当12万円」の会社では、ボーナス支給額(基本給の◯ヶ月分)に数十万円以上の極端な開きが生じる事態が珍しくありません。
また、源泉徴収票の支払金額と額面給与は完全に同一の概念です。年末調整後に配布される源泉徴収票の左上に記載された「支払金額」欄には、その年の1月1日から12月31日までに会社から支給された給与・賞与の総支給額(非課税となる通勤手当を除く)が記載されます。住宅ローン審査や賃貸物件の入居審査、公認会計士や税理士が確認する「年収」とは、例外なくこの額面給与の累計額を意味しています。

なぜこんなに引かれる?手取りが減る理由と真相・給与明細の控除内訳詳細まとめ
額面給与から手取り額へと目減りする背景には、法律によって企業に義務付けられている「源泉徴収(天引き)」の制度が存在します。給与明細の控除内訳詳細まとめを見ると、引かれている項目は大きく分けて「社会保険料」と「法定税金」の2種類に集約されます。
天引き項目の約半分以上を占めるのが、社会保険料と厚生年金・健康保険の存在です。毎月の控除額は主に以下の4項目で成り立っています。
- 厚生年金保険料:保険料率は一律18.3%に固定されており、これを会社と本人が半分ずつ折半(自己負担率は9.15%)して負担します。将来の公的年金給付を支える財源です。
- 健康保険料(+40歳以上は介護保険料):加入する保険者(協会けんぽや各企業の健康保険組合)によって異なりますが、約10%前後の保険料率を労使で折半(自己負担約5%)します。40歳以上になると介護保険料(約1.6%〜1.8%折半)が上乗せされます。
- 雇用保険料:失業給付や育児休業給付金を支える制度で、一般労働者の自己負担率は給与総額の約0.6%前後となっています。
- 労災保険料:業務上や通勤中の負傷に備えるものですが、全額が会社負担となるため本人の給与からは天引きされません。
続いて差し引かれるのが、所得税・住民税の引かれる金額です。給与控除に関する国税庁公式発表によると、所得税は額面給与から給与所得控除や社会保険料控除を差し引いた「課税所得」に対して、5%から最高45%までの超過累進税率を適用して源泉徴収されます。一方の住民税は、一律約10%(都道府県民税4%+市区町村民税6%)が前年の所得に基づいて計算され、入社2年目の6月から天引きがスタートします。
これらすべての項目が合算されることで、額面の15%〜25%が一気に差し引かれ、銀行口座に振り込まれる「手取り額」は大幅に目減りすることになります。
【2026年最新】年収額面と手取り早見表|手取りシミュレーション
給料や年収の交渉、生活費の予算配分を考える上で、額面から手取りがどの程度残るかを正確に把握しておく作業は不可欠です。以下は、単身者(扶養家族なし)を基準とした2026年時点の試算データです。
| 額面年収(月額換算) | 天引きされる合計額(年額) | 年間手取り額(月額目安) | 手取り率・編集部の分析 |
|---|---|---|---|
| 年収240万円 (月額20万円) | 約44万〜48万円 (社会保険+税) | 約192万〜196万円 (月約16.0万〜16.3万円) | 手取り率約81%。都市部の一人暮らしでは家賃比率の厳格な管理が必須となる水準。 |
| 年収360万円 (月額30万円) | 約72万〜78万円 (社会保険+税) | 約282万〜288万円 (月約23.5万〜24.0万円) | 手取り率約78%。20代後半〜30代の平均値に近いが、想像以上の控除額に不満が生じやすい。 |
| 年収500万円 (月額約41.6万円) | 約105万〜115万円 (社会保険+税) | 約385万〜395万円 (月約32.0万〜33.0万円) | 手取り率約77%。年間100万円以上が自動徴収されるため、心理的な手取り減少感を強く抱く境界線。 |
| 年収700万円 (月額約58.3万円) | 約170万〜185万円 (社会保険+税) | 約515万〜530万円 (月約43.0万〜44.5万円) | 手取り率約74%。所得税の累進課税税率が20%〜23%帯に入り、可処分所得の伸びが顕著に鈍化する。 |
| 年収1,000万円 (月額約83.3万円) | 約275万〜295万円 (社会保険+税) | 約705万〜725万円 (月約58.5万〜60.5万円) | 手取り率約71%。高所得者層向け各種控除の縮小や累進課税により、3割近くが公的負担となる。 |
年収が上がるにつれて手取り率が低下していく最大の要因は、所得税の超過累進税率と各種控除の頭打ちにあります。額面年収が1,000万円に到達しても、手元に残るのは約710万円程度であり、約290万円もの金額が公的控除として差し引かれる構造になっています。
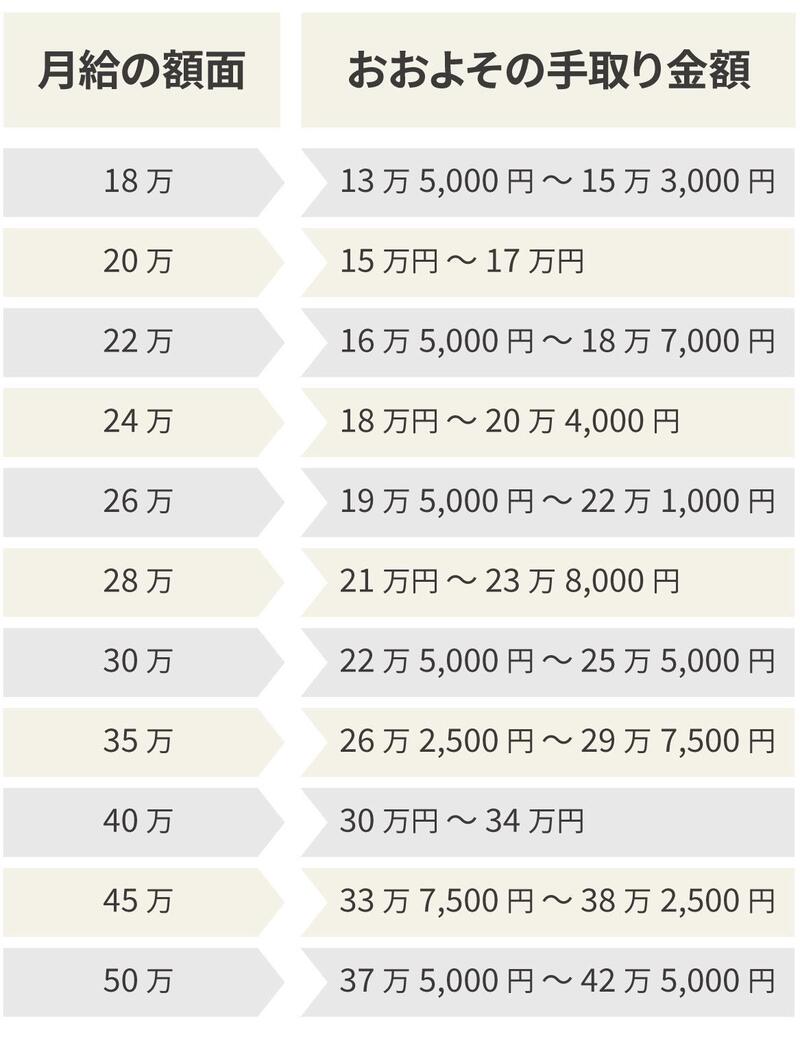
【実態検証】額面20万円・30万円の手取りとネットの反応に見る生活の現実
SNSやネット掲示板、Q&Aサイトでは、給料日を迎えるたびに額面と手取りのギャップに対する悲鳴が投稿され続けています。特に若手層から中堅層に多い「額面20万円」と「額面30万円」の現場感覚を検証してみると、数字以上のシビアな実態が浮かび上がってきます。
まず、新卒採用や第二新卒で提示されることが多い額面20万円の手取り額は、約16万円前後にとどまります。都内IT企業に勤務する入社2年目の男性社員(24歳)は、取材に対してこう打ち明けています。
「求人票で『月給20万円』と書かれていたのを見て、なんとか一人暮らしできると踏んで家賃7万5000円のアパートを借りました。しかし実際に口座へ振り込まれたのは16万2000円。そこから家賃、水道光熱費、通信費を払うと手元には5万円も残りません。自炊を徹底しなければ貯金すらできない生活で、給与明細の控除欄を見るのが毎月怖いです」
また、キャリアアップの節目と目される額面30万円の手取りとネットの反応を追うと、「大台に乗った実感が湧かない」という失望の声が圧倒的多数を占めています。X(旧Twitter)や知恵袋上では、次のようなリアルな書き込みが後を絶ちません。
「月給30万円の大台を突破したのに、振込額は23万円台。厚生年金と健康保険で4万円以上消え、住民税と所得税で2万円以上引かれる。残業を30時間こなして手に入れた30万円なのに、国に吸い上げられている感覚が強い」
このように、額面の数値と実振込額の乖離は、労働者のモチベーションや生活設計に決定的な心理的打撃を与えています。行動経済学で指摘される「現状維持バイアス」や「保有効果(一度手に入ると想定したものを奪われる痛みを強く感じる心理)」が働き、求人票で目にした額面金額をベースに生活水準を想定してしまうことで、強い経済的逼迫感を生み出す構図が常態化しています。
一般に知られていない盲点とネットの誤解|「手取り逆転」のウソと控除の落とし穴
給与や税金に関する言説には、事実と異なる都市伝説や誤解が根強く拡散されています。その最たる例が「給料が上がると税率が上がって手取りが減る(手取りの逆転現象)」という説です。
日本の所得税は「超過累進税率」を採用しています。これは、所得全体に対して一律に高い税率が課されるのではなく、一定の基準を超えた超過分に対してのみ高い税率が適用される仕組みです。たとえば課税所得が195万円を超えた場合、195万円を超えた分にのみ10%の税率が課され、195万円以下の部分には従来の5%が適用されます。そのため、昇給や残業によって税率区分が上がったとしても、税金の計算だけで手取り額が前月より下がることは原理的にあり得ません。
ただし、制度の境目で手取りが実質的に目減りする「実質的な逆転の罠」は確かに存在します。具体的には以下の3点です。
- 住民税のタイムラグ問題:新卒1年目は前年の所得がないため住民税が非課税ですが、2年目の6月から前年分の住民税が満額徴収されます。昇給額が住民税の月額負担(1万〜1万5000円程度)に追いつかない場合、「昇給したのに2年目の方が手取りが少ない」という現象が発生します。
- 社会保険料の「標準報酬月額」改定:4月・5月・6月に集中して残業代を稼ぐと、その3ヶ月間の平均給与を基準として9月以降1年間の社会保険料(標準報酬月額)が決定されます。秋以降に残業が激減した場合、上がった保険料だけが天引きされ続け、手取りが急激に悪化します。
- 扶養の壁と各種手当の消失:配偶者控除の縮小や、企業の家族手当(配偶者手当)の支給基準ライン、自治体の児童手当の所得制限などに引っかかった場合、手当の打ち切りによって世帯全体の手取りが一時的に下がるケースがあります。
【プロの結論】額面だけで判断すると失敗する人・賢く資産を守れる人の境界線
給与制度の本質を理解している人とそうでない人の間には、中長期的な資産形成において埋めがたい格差が生まれます。額面給与を評価する際に「慎重になるべき人」と「賢く資産を築ける人」の明確な判断基準を提示します。
額面給与の数字に惑わされて失敗する人の特徴
- 求人票の額面年収だけを見て転職を決める人:固定残業代(みなし残業代)が何時間分含まれているか、賞与の支給実績や基本給比率を確認せず、額面表記だけで入社して手取りの低さに後悔するケースです。
- 額面月収を基準に家賃やローン限度額を設定する人:額面30万円の人が「月収の3分の1だから家賃10万円でも平気」と判断すると、実際の手取り23万円に対して家賃が43%以上を占めることになり、家計が破綻します。
- 手取りが減る理由を「会社の悪意」と混同している人:控除の大部分は法定の税・社会保険料であり、会社の搾取ではありません。控除の構造を理解しないままでは、有効な節税対策も打てなくなります。
手取りを最大化し賢く生活設計ができる人の特徴
- 可処分所得(手取りキャッシュフロー)を基軸に生活費を設計する人:住居費や固定費は、手取り額の25%〜30%以内に抑えるルールを徹底しています。
- 合法的かつ効果的な控除制度をフル活用している人:iDeCo(個人型確定拠出年金)による小規模企業共済等掛金控除、ふるさと納税による住民税の前払いと返礼品獲得、生命保険料控除、医療費控除などを漏れなく申請し、課税所得そのものを圧縮して手取りを守っています。
- 副業や個人事業の所得区分を戦略的に使い分ける人:給与所得で社会保険料を固定化しつつ、副業の事業所得で正当な経費計上を行うなど、税制の仕組みを味方につけて資産形成を加速させています。
【額面 給与 と は】に関するよくある質問(FAQ)
Q1:転職活動の履歴書や面接で希望年収を伝える際、答えるべき金額は額面ですか?それとも手取りですか?
A1:必ず「額面給与」で伝えてください。日本の採用実務および労働基準法に基づく給与交渉では、すべて額面総支給額を前提に話が進められます。「手取りで400万円欲しい」と伝えてしまうと、面接官に額面400万円(手取り約310万円)として処理されてしまうか、給与の仕組みを理解していないとみなされる恐れがあります。手取り400万円を希望する場合は、額面換算で約520万〜530万円と試算して提示するのが正解です。
Q2:給与明細に記載されている「課税支給額」と「総支給額」は何が違うのですか?
A2:通勤手当などの非課税対象が含まれているかどうかの違いです。総支給額(額面給与)はすべての支給額の合算ですが、そのうち一定限度額(電車・バス通勤であれば月15万円まで)の通勤手当は所得税が課税されません。そのため、総支給額から非課税通勤手当を差し引いた金額が「課税支給額」として記載され、この課税支給額をもとに所得税が計算されます。ただし、社会保険料の計算(標準報酬月額)には通勤手当も全額合算される点に注意が必要です。
Q3:手取りを少しでも増やすために、会社員が今すぐできる具体的な対策はありますか?
A3:給与から天引きされる厚生年金や健康保険の保険料率そのものを下げることはできませんが、「課税所得」を圧縮して所得税・住民税を減らすことは可能です。代表的な手法として、掛金全額が所得控除になる「iDeCo(個人型確定拠出年金)」の活用、年間自己負担2,000円で実質的な家計支援になる「ふるさと納税」、年間の医療費が10万円(または総所得金額の5%)を超えた場合の「医療費控除」の確定申告が挙げられます。これらを確実に実行することで、翌年の住民税や還付される所得税を通じて実質的な手取りを増やすことができます。
まとめ:今後の動向と失敗しないための判断基準
少子高齢化に伴う社会保障費の増大を背景に、現役世代の給与に対する公的負担率は高止まりを続けています。2026年現在の日本において、「額面給与の額面通りの豊かさ」を享受することは構造的に難しくなっています。
重要なのは、額面という数字の大きさに一喜一憂するのではなく、税金や社会保険料が差し引かれた後の「純粋な手取り額」を正確に把握し、現実的な生活防衛ラインを構築することです。額面給与の正確な定義を身につけ、天引きされる内訳の真相を理解することは、自らの労働価値を守り、将来に向けた健全な資産形成を進めるための最も強力な武器となります。 (出典: 額面 給与 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。