【2026最新】みずほ銀行の手数料を完全無料化する条件と裏ワザ
日銀の利上げ政策転換に伴い、メガバンク各行が預金金利や各種手数料体系の再編を進めています。その中で、多くの利用者が無意識のうちに負担し続けているのが、ATMの利用手数料や他行宛ての振込手数料です。1回あたり110円から330円程度の出費であっても、月に数回積み重なれば年間で数千円から1万円以上の損失となります。
給与振込口座やメインバンクとして国内屈指のシェアを誇るみずほ銀行ですが、ネット上では「制度が変わって使いにくくなった」「知らない間に改悪されていた」といった不満の声も散見されます。無防備に取引を行っていると手数料が差し引かれてしまう一方で、同行が設定している優遇プログラムの仕組みを正しく把握していれば、日常の入出金や振込を完全無料化することは決して難しくありません。
📌 【この記事の重要ポイントまとめ】
- 要点1:みずほ銀行で手数料を無料にする中核は「みずほマイレージクラブ」と「みずほダイレクト」の同時連携にある。
- 要点2:給与受取やクレジットカードの少額利用など、無理のない判定基準を満たすだけでATM時間外や他行宛振込がタダになる。
- 要点3:コンビニATMの無料対象はセブンやローソンではなく「イーネット」に限定されており、ルールを知らない利用者の間で改悪論が生じている。
【2026年最新】みずほ銀行の手数料を無料にする条件の全貌
みずほ銀行の手数料優遇を受けるための基本設計は、個人向け会員制サービスであるみずほマイレージクラブの登録と、インターネットバンキングであるみずほダイレクト利用条件の達成に集約されます。どれほど多額の預金があっても、この2つの土台が整っていなければ優遇判定の対象外となってしまう点に注意が必要です。
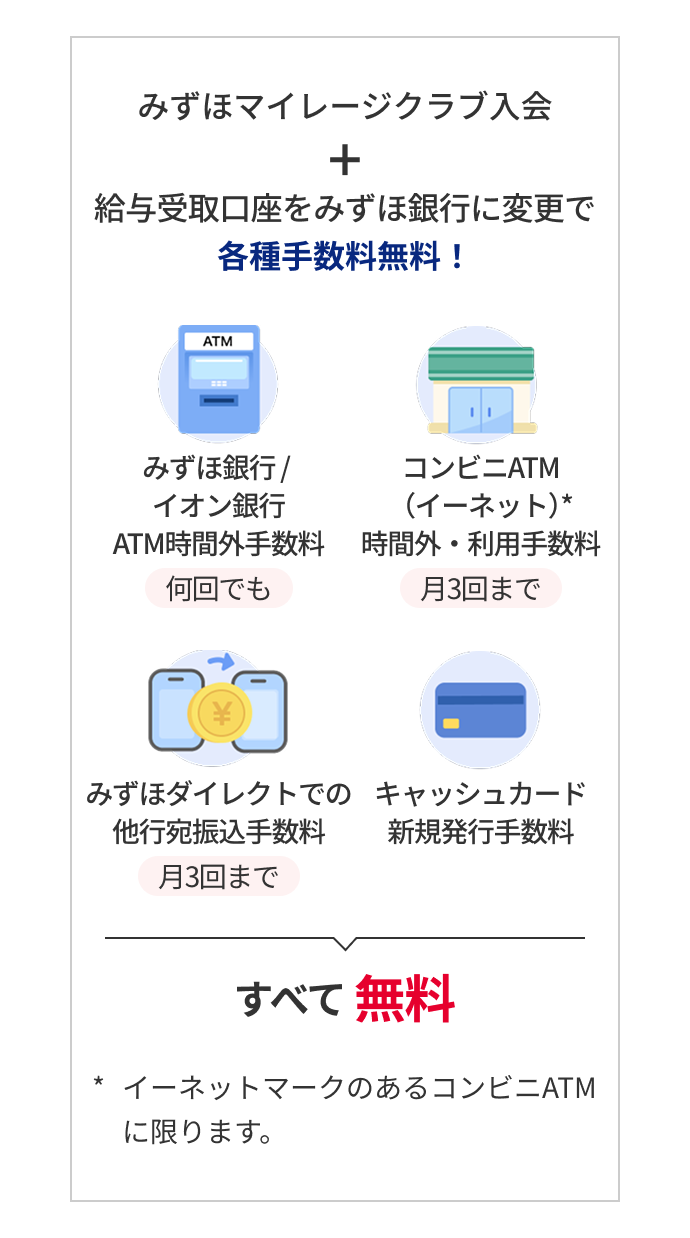
公式発表資料によると、同行が提供する優遇特典「うれしい特典」は、月末時点の取引状況に基づいて翌々月の1カ月間に適用されるサイクルを採用しています。判定基準をクリアすることで得られる最大の恩恵は、みずほ銀行ATM手数料無料(時間外を含む24時間無料化)と、他行宛振込手数料無料条件の獲得、そして特定のコンビニATMにおける手数料免除です。
無料化の恩恵を最大限に引き出すためには、自身がどの判定基準を満たせるポジションにあるのかを正確に把握しなければなりません。やみくもに預金を増やすのではなく、指定された決済手段や受取口座の設定を1つ通すだけで、コスト負担はゼロに抑えられます。

【データ比較】みずほマイレージクラブ判定基準と優遇内容
どのような取引を行えば、どの手数料が何回無料になるのかを客観的なデータで整理しました。2026年最新みずほ手数料まとめとして、主要な判定基準と提供される特典内容を一覧表で比較・検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| みずほ銀行ATM利用 | 時間外(平日早朝・夜間・土日祝)手数料:何度でも0円 | 通常110円〜220円/回 | 基本条件のクリアで回数無制限になるため極めて優秀。 |
| コンビニATM無料回数 | イーネットATMで月1回〜最大3回まで無料(残高や取引内容に応じる) | 通常220円〜330円/回 | 無料対象が「イーネット」限定である点に最大の注意が必要。 |
| 他行宛振込手数料 | みずほダイレクト経由で月1回〜最大3回まで無料 | 通常165円〜330円/回 | 給与受取または資産運用残高により付与。月1回でも家賃等で重宝。 |
| 給与受取による優遇 | みずほATM時間外無料 + コンビニ月1回無料 + 他行宛振込月1回無料 | メガバンク標準レベル | 給与口座に指定できる給与所得者にとって最も手軽な達成ルート。 |
| カード・キャッシュレス決済 | クレジットカード利用実績、デビット利用、J-Coin/PayPay連携 | 月額利用額の指定なし(1円以上) | 給与受取ができない自営業やフリーランスにおける最強の回避策。 |
このみずほマイレージクラブ判定基準において際立っているのは、預金額が数百万円以上なくても、決済手段の利用実績や給与振込の有無だけで主要な優遇が手に入る構造です。資産規模に応じたステージ制を採用する金融機関が多い中、利用ハードル自体は比較的低く抑えられています。
コンビニATMと振込手数料の落とし穴|イーネットATM無料条件の盲点
利用者が最も混乱し、手数料を余計に支払ってしまう原因となっているのが提携コンビニATMの仕様です。メガバンクの多くが主要コンビニ各社と提携しているため、「コンビニならどこでも一定回数無料になる」と錯覚している人が少なくありません。
みずほ銀行においてコンビニATM手数料無料回数が適用されるのは、原則としてイーネットATM無料条件を満たした取引に限られます。イーネットATMは主にファミリーマートやデイリーヤマザキ、ポプラ、一部の商業施設(ドン・キホーテなど)に設置されています。これに対し、セブン-イレブンに設置されている「セブン銀行ATM」やローソンの「ローソン銀行ATM」を利用した場合、所定の優遇回数が残っていても所定の手数料(110円〜220円)が確実に発生します。
さらに見落としがちなのが、ファミリーマート店舗内のATMすべてがイーネットではないという現実です。一部の店舗ではゆうちょ銀行ATMなどが設置されており、みずほマイレージクラブの無料枠が使えないケースが存在します。画面に「E-net」のロゴマークが表示されているかを確認することが、ムダな出費を防ぐ必須の自衛策です。
【実態検証】「みずほ銀行手数料改悪の真相」とネットの評判・反響
SNSやネット掲示板を調査すると、「みずほの手数料が改悪された」「昔に比べて全く優遇されなくなった」という強い反発が定期的に投稿されています。このみずほマイレージクラブ評判とネットの反応を多角的に検証すると、ユーザー側の不満には明確な背景が存在することが浮かび上がってきます。
報道各社や同行の開示資料を追跡すると、いわゆるみずほ銀行手数料改悪の真相は以下の3点に集約されます。
第1に、提携コンビニATMの再編です。かつて提供されていたローソンATM等での無料特典が廃止され、イーネットに集約されたことで、生活動線上にセブン-イレブンやローソンしかない層から猛烈な批判を浴びました。
第2に、紙の通帳発行手数料の新設です。新規口座開設者(70歳未満)を対象に紙の通帳1冊あたり1,100円(税込)の発行費用が課されるようになり、「預金者から金を取るのか」という心理的抵抗感を生みました。
第3に、長期間利用のない普通預金口座に対する「未利用口座管理手数料(年間1,320円)」の導入です。放置された口座の維持コストをユーザーに転嫁する方針転換が、ネット上の「改悪」というネガティブワードを増幅させた構造的要因となっています。
知恵袋やSNSに投稿された「気付かないうちに手数料が引かれていた」という利用者の生の声は、ルール変更を追いきれずに過去の感覚のまま利用を続けた結果生じたギャップです。現行の枠組みを正しく把握している層からは「ファミリーマートのイーネットとダイレクト振込を使い分ければ、他行より維持コストはかからない」と評価されており、知識の差がそのままコストの差に直結しています。
【実践検証】残高が少なくても即達成できる手数料無料の裏ワザ詳細まとめ
「口座に残高が30万円もない」「給料振込口座は勤務先の指定で他行になっている」という状況であっても、諦める必要はありません。少額の工夫で即座に条件をクリアできるみずほ銀行手数料無料の裏ワザ詳細まとめを公開します。
最も確実かつ即効性がある裏ワザは、「みずほマイレージクラブカード(クレジットカード)」または「みずほデビット」を用いた100円以下の少額決済です。判定基準には「月間の利用金額の下限」が設定されていません。Amazonギフトカードの残高へ15円や100円だけチャージする、あるいはコンビニで少額の買い物を1回決済するだけで、「カード利用」の判定条件が達成されます。
次に有効なのが、スマートフォン決済アプリ「J-Coin Pay」や「PayPay」との口座連携です。みずほ銀行口座からこれらの決済サービスへ1回でもチャージを実行すれば、取引実績としてカウントされます。チャージした資金は日用品の買い物に消費できるため、実質的な支出を1円も増やすことなく優遇枠を獲得可能です。
また、給与受取手数料優遇を狙う場合、振込電文の種別に注目してください。会社側が給与として振り込む際の電文コードが「給与振込」になっていれば、月額5万円程度のパート・アルバイト収入であっても無条件で判定をクリアできます。手動振込(通常の電文振込)になっている場合は給料として認識されないケースがあるため、通帳や明細の摘要欄に「給与」と印字されているか確認しておくことが極めて重要です。
さらに、25歳未満の学生や若年層を対象とした「U25優遇」も存在します。25歳を迎える月の末日までは、みずほダイレクトの登録があるだけでみずほ銀行ATMの時間外手数料が何回でも無料になるため、該当者はカード決済の実績作りすら不要です。
【プロの結論】メガバンクのコスト構造改革から読み解く利用者の防衛策
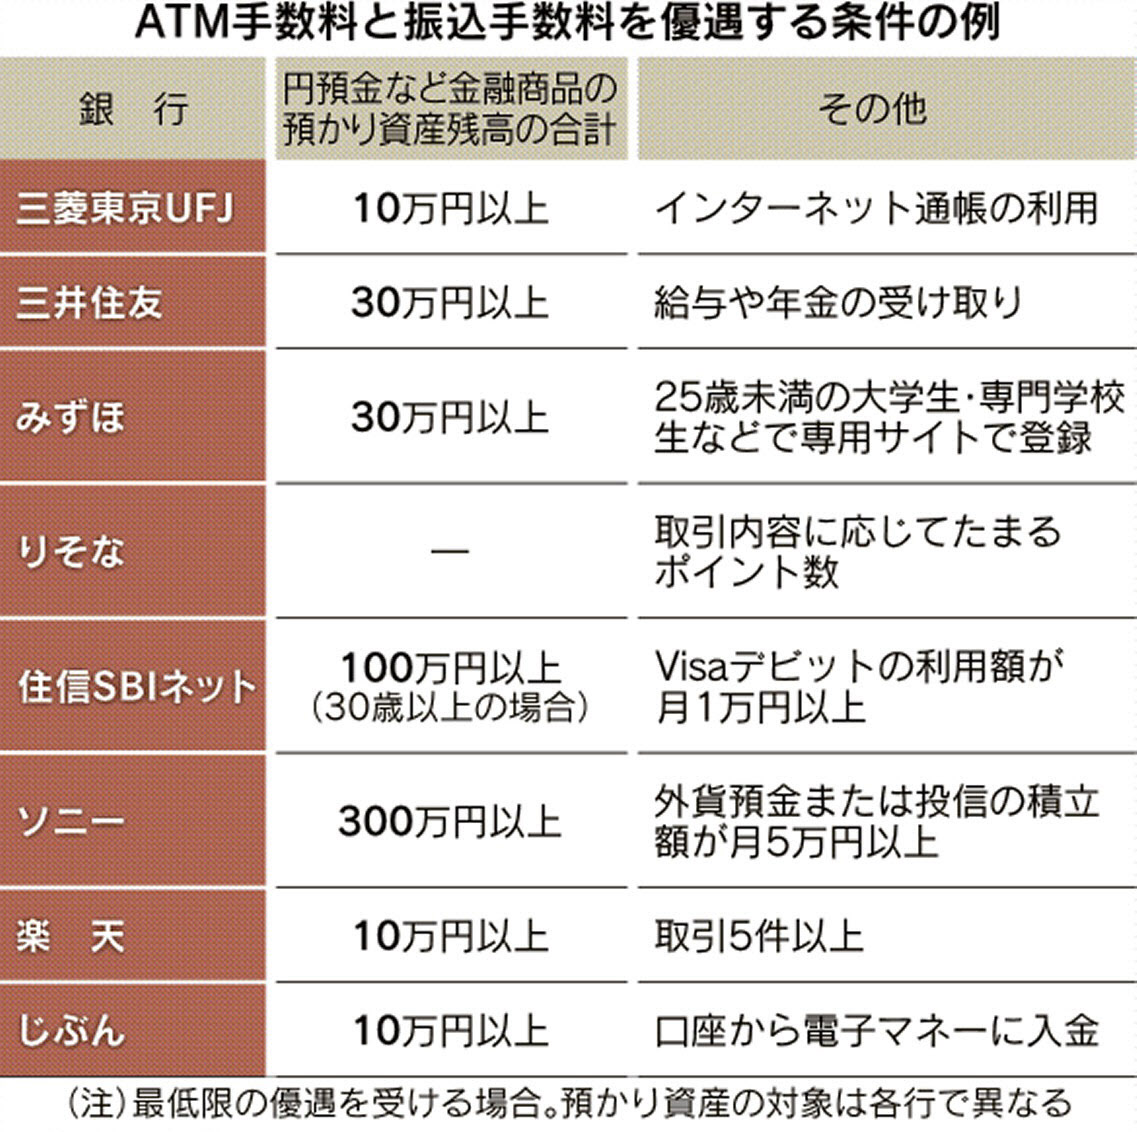
金融取材の現場から構造を紐解くと、メガバンク各行が手数料条件を厳格化している背景には、現金物流コストの高騰と日銀の金利政策正常化に伴う「預金者選別」の潮流があります。現金を物理的に管理・輸送し、ATMを維持するには年間数千億円規模のインフラ費用が発生します。銀行側は、無自覚に現金を引き出す預金者にコストを負担させ、デジタルシフトに協力的な顧客へ優遇を集中させる戦略を鮮明にしています。
利用者の心理面に着目すると、「会社に指定されたから」「学生時代から使っているから」という理由だけで取引を漫然と続ける現状維持バイアス(心理的サンクコスト)が働いています。しかし、この惰性こそが年間数千円の手数料を銀行へ無償上納する根本的な要因です。
みずほ銀行を使い続けるべきか否かの判断基準は極めて明快です。
【みずほ銀行を継続利用すべき人】
- 勤務先の給与振込口座として指定されており、日常的に「給与受取」の印字が確認できる人
- 生活圏内にファミリーマート(イーネットATM設置店舗)やみずほ銀行店舗・ATMが揃っている人
- クレジットカードの少額決済やデビットカードの利用をルーティン化できる人
【利用を見直すか、ネット銀行への移行を検討すべき人】
- セブン-イレブンやローソンでの現金引き出しが生活の中心になっている人
- 月4回以上の他行宛振込を定期的に行う個人事業主や家賃送金者(みずほの無料枠上限を超えるため)
- デジタルバンキングの設定やアプリの定期ログインが億劫だと感じる人
銀行は「お金を預けておく場所」から「自分に最適なサービスを選別して使い分けるプラットフォーム」へと完全に変貌しました。無防備な利用を直ちに改め、設計された条件を意識的に使い倒す自衛意識が求められています。
【みずほ銀行 手数料 無料 条件】に関するよくある質問(FAQ)
Q1:給与受取に設定したのに手数料が無料になりません。なぜですか?
A1:勤務先からの振込電文が「給料(給与振込)」ではなく通常の「振込」として処理されている可能性があります。通帳やみずほダイレクトの入出金明細で「給与」と表示されているかご確認ください。また、判定基準を満たした翌々月の1日から優遇が開始されるタイムラグにも注意が必要です。
Q2:セブン-イレブンやローソンのATMで無料にする方法はありますか?
A2:残念ながら、現行のみずほマイレージクラブの通常特典ではセブン銀行ATMおよびローソン銀行ATMの手数料を無料にすることはできません。これらは提携外の取り扱いとなり所定の手数料がかかります。コンビニで出金する際は、必ず赤い「E-net(イーネット)」マークのあるATM(ファミリーマート等)をご利用ください。
Q3:みずほマイレージクラブの入会や年会費にお金はかかりますか?
A3:みずほマイレージクラブ自体の入会金や年会費は完全無料です。ただし、一体型のクレジットカードを発行して一定の利用条件を満たさない場合や、新規で紙の通帳を発行する際(1冊1,100円)には別途費用が発生するケースがあるため、Web完結型の「みずほe-口座」を選択することをおすすめします。
Q4:判定条件を満たした場合、いつから無料特典が使えますか?
A4:お取引条件を達成した「翌々月の1日」から翌々月末日までの1カ月間適用されます。例えば、1月にクレジットカード利用や給与受取の条件をクリアした場合、特典が有効になるのは3月1日からとなります。
まとめ:今後の動向と失敗しないための判断基準
メガバンクの手数料ルールは複雑化の一途をたどっていますが、みずほ銀行において無駄なコストをゼロにするためのロードマップは極めてシンプルです。「みずほダイレクトにログインした状態を維持する」「給与受取または月1回の少額カード決済を行う」「コンビニはイーネット設置店舗だけを使う」という3つの原則を徹底するだけで、すべての主要手数料は完全に回避できます。
金融機関に資産形成を委ねる時代だからこそ、まずは足元から流出し続ける手数料という名の確実な損失を食い止めてください。今月の取引状況をみずほダイレクトから確認し、必要な設定を完了させることが、確実な家計防衛の第一歩となります。 (出典: みずほ銀行 手数料 無料 条件(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。