みずほコンビニATM手数料を完全無料化!2026年最新の攻略法
街中のセブン-イレブン、ローソン、ファミリーマートに立ち寄り、財布の中身が心許ないからと何気なくみずほ銀行のキャッシュカードを差し込む。その瞬間、画面に表示される「手数料220円」の文字に苦い思いをした経験を持つ人は少なくありません。現金の流通量が段階的に見直され、各金融機関がATM網の統廃合やサービス維持コストの再構築を進める2026年現在、1回あたり110円から330円の手数料支出は家計にとって見過ごせない重荷です。
メガバンクの一角を担うみずほ銀行ですが、提携するコンビニATMを手数料ゼロで賢く使い倒している層と、知らず知らずのうちに年間数千円を手数料として垂れ流している層の二極化が急速に進んでいます。実は所定の仕組みやデジタルサービスを正しく連動させるだけで、コンビニATMの手数料負担は劇的に抑えられます。セブン銀行、ローソン銀行、イーネット(主にファミリーマート設置)における最新の利用条件やメンテナンスの盲点を検証し、無駄なコストを徹底的に排除する実践的な防衛術を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:コンビニATMの通常引き出し手数料は平日日中で110円、夜間・土日祝日は220円が発生する。
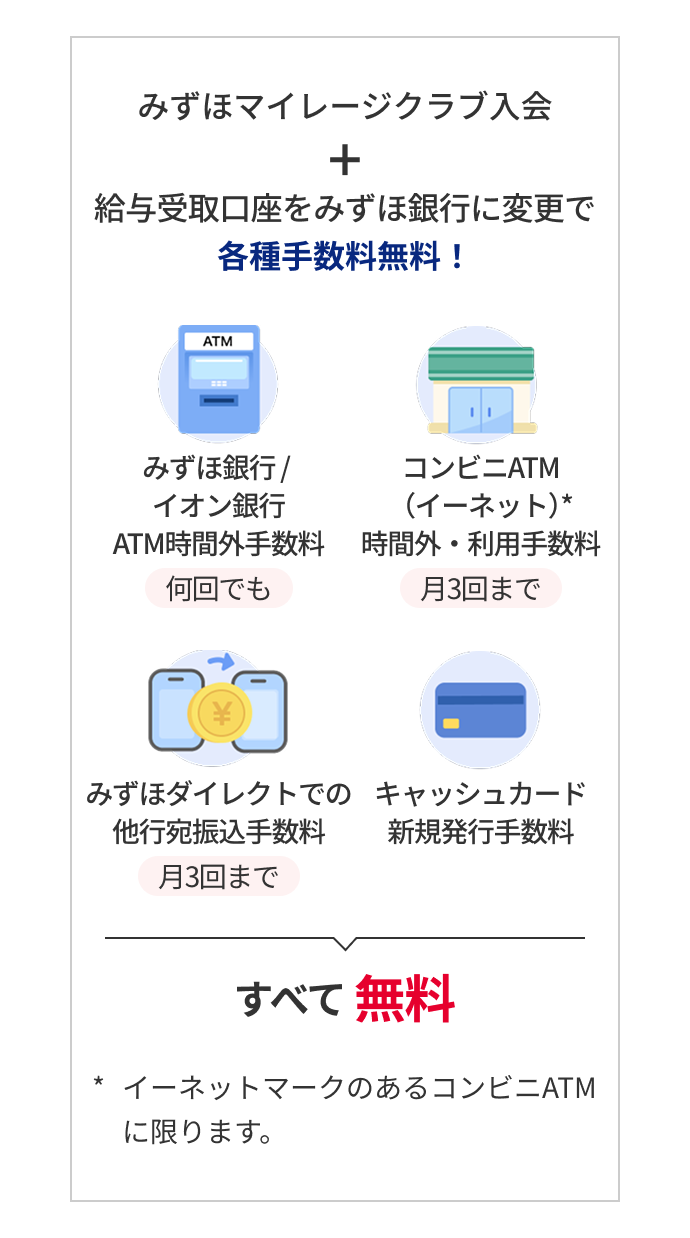
- 要点2:「みずほマイレージクラブ」の判定条件を満たすことで、コンビニATM利用手数料を月最大3回まで無料化が可能。
- 要点3:硬貨の取扱不可や日曜夜間の定期メンテナンス、振込時の二重手数料など現場特有の落とし穴に要注意。
【2026年最新】みずほコンビニATM手数料はいくら?基本料金と無料時間帯の真相
コンビニATMの利用において多くの利用者が疑問を抱くのが、「結局のところ、いつ・どこで使えばいくら引かれるのか」という基本料金の構造です。2026年最新みずほ手数料改定の潮流を踏まえると、自行ATMの削減が進む一方でコンビニ提携ATMへの依存度は上がっており、標準的な手数料体系を正しく把握しておく重要性が増しています。
セブン-イレブンに設置されている「セブン銀行ATM」、ローソンに置かれている「ローソン銀行ATM」、ファミリーマートやデイリーヤマザキ等に設置されている「イーネットATM」において、みずほ銀行キャッシュカードを利用した際の基本ルールは共通化されています。みずほコンビニATM引き出し手数料の基本相場は、平日日中(8:45~18:00)で110円(税込)、早朝・夜間および土・日・祝日は220円(税込)です。残高確認については曜日や時間帯を問わず完全に無料で行えます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 平日日中(8:45~18:00)の引き出し | 110円(特典未適用時) | 110円~220円 | 大手他行と同等だが、積もり重なると年間で軽微でない出費になる。 |
| 夜間・土日祝日の引き出し | 220円(特典未適用時) | 220円~330円 | 時間外利用はペナルティに近い設定。無計画な引き出しは避けるべき。 |
| 預入れ(入金)手数料 | 平日日中:無料 夜間・土日:110円 | 0円~110円 | 平日昼間であれば入金コストはゼロ。預け入れのタイミング管理が鍵。 |
| マイレージクラブ優遇時 | 月間最大3回まで0円 | 月1~3回無料 | 給与受取口座の指定や運用残高クリアで容易に達成可能。設定必須。 |
ここで多くの人が見落としがちなのが、「みずほコンビニATM無料時間帯」という表現の裏にある条件性です。みずほ銀行の自行支店ATMであれば「平日8:45~18:00は手数料無料」という常識が通用しますが、提携コンビニATMでは無条件で無料になる引き出し時間帯は存在しません。預け入れのみ平日日中に限り無料となる例外を除き、現金を下ろす行為には必ずコストが伴う設計になっています。

【裏ワザ検証】みずほマイレージクラブ特典条件でコンビニATM手数料を無料化する術
通常利用では必ず徴収される手数料ですが、正規のシステムを活用して「みずほ銀行コンビニATM手数料無料」を実現する道筋が確立されています。その中核を成すのが、同行の会員制サービス「みずほマイレージクラブ」です。
みずほマイレージクラブ特典条件を達成すると、セブン銀行、ローソン銀行、イーネットの各ATMにおける引き出し・預入れ手数料が月間最大3回まで完全無料となります。判定は前々月の取引状況に基づいて行われ、具体的なクリア基準はライフスタイルに合わせて選択できるよう設計されています。
特典を獲得するための主要な達成ルートは以下の3つに集約されます。
第一に最も汎用性が高いのが、「給与の受取口座指定」です。勤務先からの給与振込実績(通帳摘要欄に「給与」等の所定の記載があるもの)が確認されるだけで、翌々月のコンビニATM手数料が月1回無料となります。第二に、「みずほマイレージクラブカード(クレジットカード)の年間利用」や「オリコ提携カードの決済」、あるいはキャッシュレス決済アプリ「J-Coin Pay」との口座連携などのデジタル取引条件です。第三に、預金残高や投資信託・外貨預金などの資産運用残高が一定額以上(例えば合計資産30万円以上で段階判定、500万円以上で最上位ステージ適用)に達しているケースです。
さらに見逃せないのが、「みずほダイレクト」の登録と利用です。インターネットバンキング「みずほダイレクト」を利用し、かつ通帳を発行しない「みずほe-口座」を選択しているユーザーには手厚いみずほダイレクト手数料優遇が用意されています。紙の通帳を廃止してアプリ完結型へ移行するだけで優遇判定のハードルが大幅に下がるため、長年通帳を更新し続けている利用者は即座に切り替えを検討する価値があります。
【徹底比較】セブン・ローソン・イーネットの違いと土日利用・入金限度額の壁
ひとくちに「コンビニATM」と総称しても、提携する3大コンビニ陣営によって稼働スペックやサービス詳細には明確な差異が存在します。
まず稼働時間の長さで圧倒的な利便性を誇るのがセブン銀行です。セブン銀行みずほ利用時間は、原則としてメンテナンス時間を除く24時間稼働となっており、早朝や深夜の駆け込み需要に最も強いインフラといえます。一方、ローソンATMみずほ手数料の課金構造はセブン銀行と同様ですが、一部の旧型端末が設置されている店舗では稼働開始が朝7時からとなる場合があるため注意を要します。
週末に現金を動かす際の注意点として浮上するのが、イーネットATMみずほ土日の取り扱いです。ファミリーマートなどに置かれているイーネット端末は、土曜・日曜・祝日でも稼働しているものの、手数料は終日220円(マイレージ優遇枠がない場合)が適用されます。さらに毎週土曜日の夜間から日曜日の早朝にかけては、システム側の都合により一時的に取引停止となる時間帯が差し挟まれます。
また、まとまった現金を扱う際に立ちはだかるのがみずほコンビニATM入金限度額のルールです。コンビニATMは防犯および機器の機構上の理由から、1回あたりに投入できる紙幣の枚数に制限が設けられています。通常、1回の操作で投入可能な紙幣は最大50枚から59枚程度(機種により異なる)となっており、金額にして50万円前後が1回あたりの物理的上限です。数百万円規模の売上金や現金を一度に入金しようとしても数回に分けて取引する必要があり、操作の都度エラーや待ち時間が発生するリスクを念頭に置かなければなりません。
【現場の落とし穴】硬貨取扱不可と深夜メンテナンス時間、振込手数料のリアル
コンビニATMの利便性に過度に依存していると、現場で突然トラブルに直面することがあります。特に都市部・地方問わず駆け込み利用者が直面しやすい落とし穴が3点存在します。
1点目は、みずほ銀行ATM硬貨取扱の制限です。街中のコンビニに設置されたATM端末には、硬貨の投入口・払出口が存在しません。したがって、1円単位の端数の預入れや、小銭だけを指定した引き出しは一切不可能です。オークションの売上金端数をぴったり入金したい場合や、3,500円といった小銭混じりの出金を行いたい場合、コンビニ端末では「千円単位(例:4,000円出金でお釣りを受け取る)」での対応しか選択できません。
2点目は、みずほ銀行ATMメンテナンス時間によるサービス遮断です。みずほ銀行といえば過去の大規模システム刷新以降、安定稼働を続けているものの、定期的なシステム保守枠は厳格に維持されています。代表的なのが、毎週土曜日22:00~翌日曜日8:00および第1・第4土曜日の特定時間帯です。この時間枠に入ると、たとえコンビニの店舗自体が24時間営業であっても、端末画面上に「現在お取り扱いできません」というエラーメッセージが表示され、一切の取引が拒絶されます。週末の飲み会や旅行先での深夜の現金調達をコンビニATM頼みにしていると、立ち往生する危険があります。
3点目は、コンビニATM振込手数料みずほの二重課金トラップです。コンビニATMから他行やみずほ自行宛てに振込を行う場合、「ATM利用手数料(110円~220円)」に加えて「所定の振込手数料(金額・宛先により165円~660円程度)」が合算して引き落とされます。結果として、1回の振込で500円から800円近いコストが吹き飛ぶ事態になりかねません。振込処理に関しては、コンビニ端末にカードを入れるのではなく、手元のスマートフォンから「みずほダイレクト」アプリを立ち上げて実行するのが鉄則です。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の掲示板やSNS、知恵袋などの投稿を分析すると、コンビニATMの手数料に対する一般ユーザーの生々しいフラストレーションと、知恵を絞った回避術が浮かび上がってきます。
都内在住の30代会社員は次のように証言します。「毎月の家賃引き落とし日に残高が足りず、焦って深夜のコンビニATMから入金したら110円取られ、翌朝にお小遣いを下ろそうとして220円取られた。たった2日で330円、年間で考えたら数千円が消えていることに気づいて戦慄した」。この声が示すように、1回ごとの支出は小さくとも、頻度が重なることでサブスクリプション1契約分に匹敵する損失を被っているケースは日常茶飯事です。
一方で、賢く立ち回るユーザーコミュニティでは、明確なルーティンが共有されています。「マイレージクラブの3回無料枠を徹底的にキープし、月初の現金の引き出しは必ずその枠内で完了させる」「端数の現金が必要な時は、コンビニATMを使わずスーパーのセルフレジ決済で現金を消化する」といった徹底した防衛策です。感情的に不満を漏らす層と、プラットフォームのルールを分析してノーコストで利用し続ける層の間には、金融リテラシーの明確な格差が生まれています。

一般に知られていない盲点とネットの誤解
インターネット上の情報には、古い規約や誤った解釈が放置されているケースが散見されます。読者が不利益を被らないために、代表的な2つの誤解を正しておきます。
第1の誤解は、「ファミリーマートのATMなら、みずほ銀行はいつでも無料になる」という言説です。かつてファミリーマートの一部店舗に設置されていた旧ゼロバンク端末などの歴史的経緯から、今なお「ファミマ=特定銀行が無料」と思い込んでいる層が存在します。しかし現在、ファミリーマートに設置されているイーネット端末は、前述の通りマイレージクラブの優遇条件を満たさない限り平日日中でも110円の手数料が確実に発生します。
第2の誤解は、「口座に数百万円の残高さえあれば、何の手続きをしなくても自動的にATMが無料になる」という思い込みです。みずほマイレージクラブの判定は、単に口座に資金を放置しているだけでは適用されないケースがあります。必ず「みずほダイレクト」の初回利用登録が完了していることや、規約への同意がシステム上で紐づいていることが前提条件となっています。預金残高が十分にあるにもかかわらず、手続き未完了のために手数料を引かれ続けていたという事例は後を絶ちません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準と行動経済学の教訓
行動経済学には「ペニー・ギャップ(微小な課金が人間の心理的抵抗を生む現象)」という概念があります。数百円の手数料は日常の買い物では無意識に支払ってしまう額ですが、金融取引において手数料を無頓着に支払い続ける姿勢は、資産形成における致命的な「漏れバケツ」となります。ATMの利用スタイルを抜本的に見直すための判断基準を整理しました。
コンビニATMの積極利用をおすすめできる人
- 給与振込口座にみずほを指定し、月1~3回の無料枠を把握して管理できる人
- みずほダイレクトアプリを導入済みで、振込などの資金移動はすべてスマホで完結できる人
- キャッシュレス決済をメインとし、現金を下ろす回数が月に1、2回程度にとどまる人
コンビニATMの利用に慎重になるべき(見直しが必要な)人
- 「財布が空になったから」と突発的に深夜や土日のコンビニに駆け込む癖がある人
- 仕事の都合などで週に何度も小分けにして現金を出金・入金する個人事業主・店舗関係者
- 給与受取口座を他行に設定したまま、サブ口座としてみずほを無条件で使っている人
後者に該当する読者は、今すぐみずほダイレクトの契約状況を確認し、無料枠の対象となっているかを点検してください。もし条件達成が困難であるならば、コンビニATM手数料が無条件で月数回無料となるネット銀行(住信SBIネット銀行やソニー銀行等)への資金移動ハブを構築する方が、長期的な経済合理性に適っています。
【みずほ コンビニatm】に関するよくある質問(FAQ)
Q1:コンビニATMで硬貨(小銭)の入金や引き出しはできますか?
A1:セブン銀行、ローソン銀行、イーネットのいずれの提携コンビニATMでも、硬貨の取り扱いは一切できません。紙幣のみの取り扱いとなります。端数を含む小銭の入出金を行いたい場合は、みずほ銀行の有人店舗に併設されている店舗内ATMを利用する必要があります(店舗内ATMの硬貨取扱は平日7:00~18:00)。
Q2:みずほマイレージクラブの「月3回無料」の回数は翌月に繰り越せますか?
A2:無料回数の繰り越しはできません。優遇回数は毎月1日から末日までの取引に対してカウントされ、余った無料枠は月末の24時をもって消滅します。翌月にはまた新たな判定に基づいた回数が付与される仕組みです。
Q3:土日や深夜にどうしても現金が必要になった場合、最も安く下ろす方法は?
A3:みずほマイレージクラブの無料優遇回数が残っている場合は、セブン銀行などの提携コンビニATMを利用すれば時間外・土日でも手数料0円で引き出しが可能です。優遇枠がない場合、コンビニATMは220円の手数料がかかります。みずほ銀行の単独店舗ATMが近隣にあれば、土日日中(8:45~17:00)の引き出し手数料は110円で済むため、110円の節約になります。
Q4:コンビニATMで通帳記入や通帳の繰越は行えますか?
A4:コンビニATMのハードウェアは通帳の読み取りおよび印字に対応していないため、通帳記入・繰越は一切できません。通帳記入が必要な場合はみずほ銀行の支店・出張所ATMを利用するか、ペーパーレスの「みずほe-口座」に切り替えてスマートフォンアプリ「みずほダイレクト」上で過去10年分の明細をデジタル管理することをおすすめします。
まとめ:手数料インフレ時代を賢く生き抜くための自己防衛策
銀行インフラの維持コストが利用者に適正配分される時代において、「ATMはいつでもどこでも無料で使える」という牧歌的な前提は崩壊しました。みずほ銀行のコンビニATM利用も、何も考えずにカードを通せば確実に手数料を削り取られるシビアな構造になっています。
しかし、制度の裏側を正しく理解し、「みずほマイレージクラブ」の条件充足と「みずほダイレクト」アプリの併用という2つの防壁を築いておけば、利便性の高いコンビニインフラを実質ノーコストで味方につけることが可能です。月々数百円の手数料に無自覚であり続けるか、システムをスマートに乗りこなすか。手元のスマートフォンで現在の登録状況を1枚チェックするそのわずかなアクションが、数年後の確実な資産防衛につながります。 (出典: みずほ コンビニatm(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。